
市場概要:
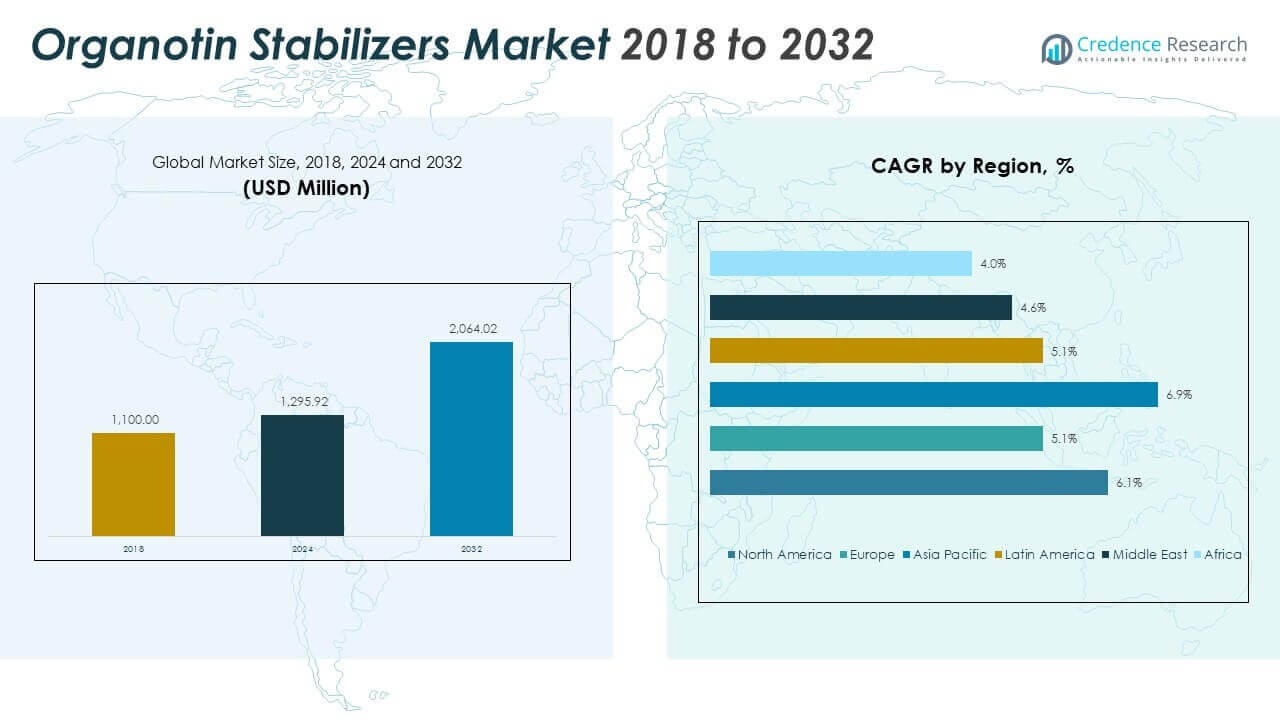
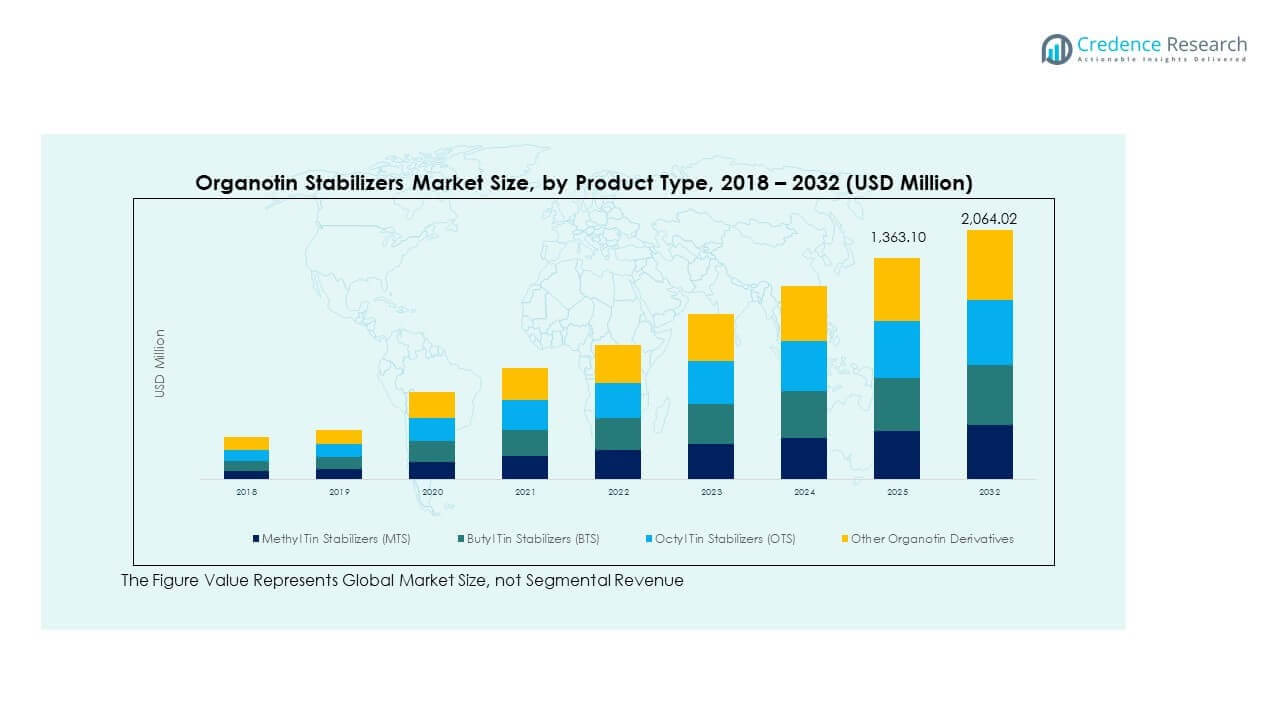
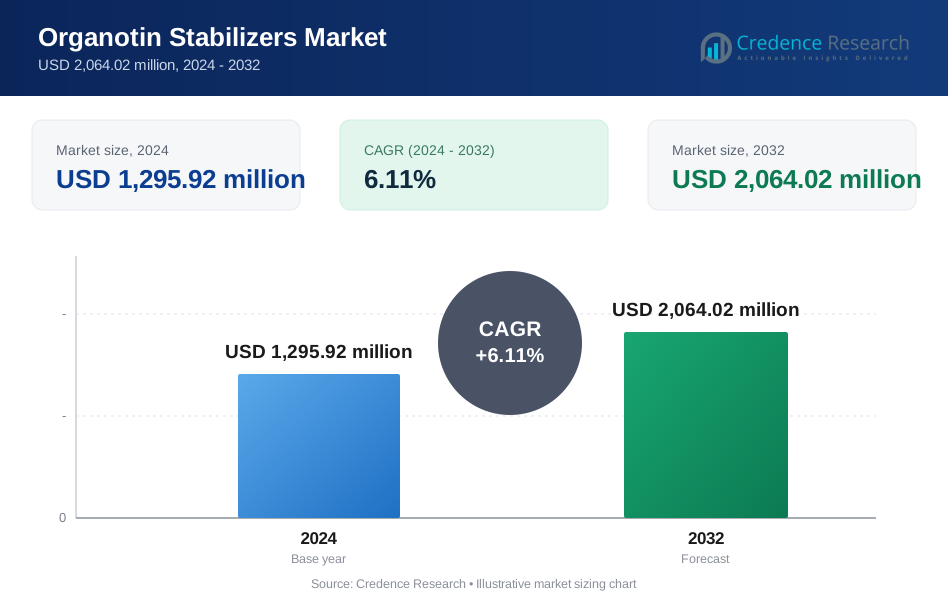
有機スズ安定剤市場の規模は、2018年に11億米ドルと評価され、2024年には12億9,592万米ドルに達し、2032年までに20億6,402万米ドルに達すると予測されており、予測期間中のCAGRは6.11%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 有機スズ安定剤市場規模 2024 | 12億9,592万米ドル |
| 有機スズ安定剤市場、CAGR | 6.11% |
| 有機スズ安定剤市場規模 2032 | 20億6,402万米ドル |
市場の成長は、硬質PVC用途における熱安定剤の需要増加によって推進されています。有機スズ化合物は優れた加工安定性、透明性、耐候性を提供し、建設用パイプ、プロファイル、フィルムに最適です。メーカーは高速押出成形および射出成形ラインのためにこれらの安定剤を好みます。食品グレードおよび医療グレードの規制に準拠しているため、透明包装および医療機器での使用が促進されています。鉛ベースの安定剤に対する規制制限が、有機スズシステムへの移行を加速させています。新興経済国でのインフラ開発が、建設および公共事業部門全体での持続的な需要を支えています。
アジア太平洋地域は、中国とインドでの強力なPVC生産と建設活動により、有機スズ安定剤市場をリードしています。北米は、医療包装および産業用アプリケーションによって安定した採用を示しています。ヨーロッパは、厳しい規制遵守の下で高級包装および医療用PVC製品の成長を支援しています。ラテンアメリカと中東は、新興市場として、公共事業とインフラの拡大を通じて勢いを増しています。アフリカは依然として小規模な市場ですが、都市開発と水道管の設置により長期的な可能性を秘めています。
市場の洞察:
- 有機スズ安定剤市場は2018年に11億米ドルに達し、2024年には12億9592万米ドルに増加し、2032年には20億6402万米ドルに達する見込みで、年平均成長率は6.11%です。
- アジア太平洋地域が約43.4%のシェアでリードしており、次いで北米が22.6%、ヨーロッパが17.4%となっています。これは、強力なPVC生産、インフラ活動、規制された最終用途需要によるものです。
- アジア太平洋地域はまた、急速な都市化、大規模な建設、拡大する産業用PVC製造に支えられ、最も成長が速い地域です。
- 製品タイプ別では、メチルスズ安定剤が約48%の最大シェアを占めており、熱安定性と透明性を必要とする硬質および透明PVCでの高い使用を反映しています。
- 用途別では、PVCパイプと継手が約42%のシェアで支配的であり、世界中の建設、公共事業、インフラプロジェクトからの持続的な需要に支えられています。
市場の推進要因
産業および建設用途における硬質PVC製品との高い互換性
有機スズ安定剤市場は、硬質PVC配合での広範な使用から利益を得ています。パイプ、継手、プロファイルは熱安定性と透明性を必要とし、これらは有機スズ安定剤によってサポートされています。これらの化合物は、樹脂品質を劣化させることなく高い処理速度を確保します。高温下での安定性は押出成形および射出成形ラインをサポートします。電気配管およびケーブル絶縁も、長期的な熱および機械的性能のために有機スズ系システムを使用しています。変色しない特性は、露出用途での製品美観を向上させます。多くのメーカーは、耐久性および規制要件を満たすために有機スズ化合物を優先しています。有機スズ安定剤市場は、PVCベースのインフラおよび電気用途での需要を引き続き獲得しています。
- 例えば、PMC Organometallixは、硬質PVCパイプ、プロファイル、および導管の押出成形に適したThermolite®およびADVASTAB®有機スズ安定剤を提供しており、厳しい産業および建設用途に適していることを示しています。
透明および食品接触グレードPVC製品での確立された性能
有機スズ安定剤は、非黄変特性のために透明PVCで広く好まれています。医療用チューブ、食品グレードの包装、透明ボトルなどの用途は、高い光学的透明性に依存しています。滅菌および洗浄化学薬品への曝露における安定性が信頼性を追加します。食品接触および医薬品グレードの使用において、多くの地域で安全ガイドラインに準拠しています。透明用途全体で一貫した結果を提供する能力が採用を強化します。包装メーカーは、規制の遵守を損なうことなく性能を求めています。この行動は、消費者および医療包装業界全体での繰り返し需要を促進します。これは、精密および衛生に敏感な用途での有機スズ安定剤市場の関連性を強化します。
- 例えば、Baerlocherは、そのポートフォリオにある特定の有機スズ安定剤が、特に医療および包装フィルムにおいて、透明な硬質PVC用途で優れた透明性、色保持、および熱安定性を提供することを確認しています。これらのグレードは、光学品質が重要な厳しい加工条件に対応するよう設計されています。
電気および産業用押出用途での使用の増加
電気、通信、および産業用絶縁材料は、安定した加工に大きく依存しています。有機スズ安定剤は、長時間の生産中に熱分解を最小限に抑えます。高電圧ケーブルのシースや光ファイバーのケースは、時間の経過とともに安定した絶縁特性を求められます。これらの使用は、重要な用途に対する耐火性と耐久性の基準を満たすのに役立ちます。生産工場は、これらの安定剤が提供する低いプレートアウトと高い透明性を評価しています。その効率性は廃棄物を減らし、長時間の押出成形での出力を向上させます。石油、ガス、ユーティリティ分野での産業使用が需要を増加させます。これにより、電気グレードのプラスチック製造業者全体で有機スズ安定剤市場が拡大します。
鉛ベースの安定剤からの規制の変化が好ましい代替市場を創出
世界的な規制は、より安全な代替品のために鉛ベースのPVC安定剤を段階的に廃止し続けています。多くのメーカーは、RoHS、REACH、およびFDAの基準を満たすために有機スズ安定剤に移行しています。この移行は、以前は低コストの鉛システムに依存していた市場での採用を促進します。有機スズの選択肢は、性能とコンプライアンス、長期的な製品安全性を両立させます。その実績は、複数の生産形式でのシームレスな転換をサポートします。安定した承認済みの代替品の必要性は、規制に敏感な地域での長期的な需要を促進します。厳しい規制が製品安全基準を強化するにつれて、有機スズ安定剤市場は成長します。
市場動向
医療および包装分野における透明PVC用途の安定した成長
高透明度の透明PVCの需要は、医療および消費者産業で着実に増加しています。医療用チューブ、IVバッグ、および柔軟な容器は、性能とコンプライアンスのために有機スズ安定剤を使用しています。包装フィルムや容器は、黄変せずに透明性と強度を必要とします。有機スズ安定剤は、滅菌および充填プロセス全体で一貫した性能を可能にします。製薬およびFMCGのブランドオーナーは、安全認証を伴う高い透明性を求めています。医療グレードのプラスチックのサプライチェーンの変化は、長期的な需要を強化します。PVCコンバーターは、医療および衛生市場全体で透明な製品ラインを拡大しています。これらのクリーンでコンプライアントな用途を通じて、有機スズ安定剤市場は支持を得ています。
押出および成形ラインでの高速加工への継続的なシフト
メーカーは、生産性を向上させるために高速PVC押出システムをますます導入しています。これらのシステムは、高温での熱分解を防ぐ安定剤を必要とします。有機スズ安定剤は、要求の厳しいランでの正確な溶融流動性と熱的一貫性を提供します。また、スクラップと工具のメンテナンスを減らし、コスト効率を向上させます。コンパウンダーは、連続運転下での再現性のある性能のためにそれらを好みます。PVCシートおよびパイプの製造業者は、プレートアウトの減少とより良い表面仕上げの恩恵を受けます。機械の信頼性と材料の節約が安定剤選択の傾向を促進します。有機スズ安定剤市場は、これらの高スループット製造目標にうまく適合します。
- 例えば、SongwonのSongstabs有機スズ安定剤は、技術シートに基づいて高速パイプラインでの劣化を抑え、PVC押出成形に熱安定性を提供します。
インフラおよび産業用プラスチックにおけるアジア太平洋地域での採用拡大
アジア太平洋地域では、PVCインフラ製品の需要が増加しています。中国、インド、ベトナム、インドネシアでの建設ブームがPVC消費を促進しています。有機スズ安定剤は、地域の押出ラインとの強い適合性から支持を得ています。国内生産者は、パイプおよび導管用途向けに高性能安定剤に移行しています。インドおよびASEANの国内規制は、徐々に世界的なコンプライアンスの傾向に合わせられています。有機スズベースのソリューションは、コストと認証ニーズのギャップを埋めます。電気および配管ネットワークへの地域投資が安定剤の消費を促進しています。これらの傾向は、新興アジア経済における有機スズ安定剤市場の継続的な成長を支えています。
- 例えば、Finolex Industriesはインドで新しいPVCパイプ工場を稼働させ、設置されたPVCパイプの容量を増加させ、この拡大した生産が高品質の熱安定剤の需要を促進しました。
コストと規制圧力に対応するためのハイブリッド配合の開発
生産者は、有機スズの利点とコスト効率を両立させるハイブリッド安定剤ブレンドに投資しています。これらのブレンドは、性能を維持しながら総安定剤負荷を減少させることを目的としています。一部の用途では、カルシウムベースの代替品による部分的な代替を試みています。しかし、有機スズブレンドは精密用途において依然として重要です。革新は、加工性を維持しながら環境への影響を最小限に抑えることに焦点を当てています。ハイブリッドオプションは、コンバーターが進化するエコラベルおよび顧客特定の基準を満たすのを助けます。製品開発は、より良い保存期間、低い移行、およびより広い承認を目指しています。有機スズ安定剤市場は、このブレンドされた性能分野でのR&Dの関心が高まっています。
市場課題の分析
特定の用途および地域における有機スズ使用の規制制限
有機スズ安定剤市場は、厳しくなる世界的な規制枠組みによる課題に直面しています。特にREACHの下でのヨーロッパにおける有機スズ使用の制限は、特定の配合に影響を与えます。環境機関は、潜在的な浸出リスクのため、海洋コーティングおよび非PVCセクターでの使用を制限しています。一部の食品接触および医療規制は、使用上限を追加したり、詳細な毒性試験を要求したりします。これらの制約は、メーカーに配合の再設計または承認済みブレンドへの移行を強制します。市場プレーヤーは、コンプライアンステストおよび再配合の取り組みに投資する必要があります。小規模な生産者は、複雑な地域基準に合わせるのに苦労するかもしれません。規制圧力は、特定の使用ケースにおける対応可能な市場を狭めます。新しい敏感な用途への拡大を制限し、代替品が好まれる場面が増えます。
カルシウム-亜鉛およびその他の非スズ安定剤システムからの競争圧力
カルシウム-亜鉛および混合金属安定剤は、従来の有機スズ市場でますます競争しています。これらのシステムは、規制を意識した購入者にとって、鉛フリーおよびスズフリーの代替品を提供します。柔軟なPVCや低温用途では、非スズオプションが注目を集めています。低い毒性と容易な廃棄が、持続可能性を目指すブランドにとって魅力的です。有機スズ安定剤は透明性と高温安定性のために依然として好まれていますが、価格に敏感です。アフリカやラテンアメリカのコスト重視の市場は、経済的制約から代替品を採用しています。大規模なプロセッサーは、性能の一貫性を確認するためにカルシウム-亜鉛システムをテストしています。この競争は、有機スズ安定剤市場の基本的な用途におけるボリューム成長の可能性を制限しています。
市場機会
長期安定性を持つ高性能PVC用途への製品拡大
有機スズ安定剤市場は、熱耐久性を必要とする先進的なPVCシステムにおいて機会を持っています。自動車トリム、ソーラーケーブルジャケット、エネルギーグレードの導管などの高級用途は、安定した性能を要求します。これらの用途は、安全性や保証問題のために低性能の安定剤をしばしば拒否します。有機スズ化合物は、これらの長寿命製品において実証済みの安定性を提供します。市場のプレーヤーは、OEMパートナーシップや長期供給契約をターゲットにすることができます。電動モビリティやソーラーインフラの成長は、そのような需要セグメントを強化する可能性があります。これにより、耐久性が確認された専門的な有機スズベースのソリューションの範囲が生まれます。
急速な都市化と工業化による新興市場の採用
新興経済国は、都市インフラと産業能力を引き続き構築しています。PVCパイプ、窓、電気パネル、導管が初期段階のユーティリティネットワークを支配しています。有機スズ安定剤は、これらのセグメントで容易な加工と信頼性のあるサービス寿命を提供します。アジア、アフリカ、ラテンアメリカの国々は、受け入れが増加しています。地元の生産者は、輸出のために準拠した一貫性のある安定剤システムを採用しています。サプライヤーは、コスト効果の高い有機スズブレンドを活用して、これらの急成長地域に浸透することができます。有機スズ安定剤市場は、サービスが行き届いていない地域でのターゲット拡大を通じて着実に成長することができます。
市場セグメンテーション分析:
製品タイプ別
有機スズ安定剤市場は、メチルスズ安定剤(MTS)、ブチルスズ安定剤(BTS)、オクチルスズ安定剤(OTS)、およびその他の有機スズ誘導体にセグメント化されています。メチルスズ安定剤は、特に硬質PVC製品において、優れた熱安定性と光学的透明性のために支配的です。BTSとOTSは、特定の溶解性や互換性が必要な場合に、ニッチな用途に使用されます。MTSの需要は、パイプやプロファイルの高速押出用途で引き続き増加しています。OTS安定剤は、地域の規制に応じて柔軟な用途で徐々に使用されています。新興市場は、低コストまたは混合金属の代替品を採用する傾向がありますが、性能が重要な用途では有機スズベースのオプションが依然として好まれています。製品開発は、耐熱性、透明性、規制遵守の改善に焦点を当てています。このセグメントは、インフラとパッケージングの拡大に結びついた安定した成長を見せています。
- 例えば、PMC Organometallixは、Thermolite® 31およびThermolite® 108のようなブチルスズ安定剤を提供しており、それぞれ約18.5%および17.5%のスズを含み、高い熱安定性と透明性を必要とするPVC用途向けに調合されています。
用途別
主な用途には、PVCパイプと継手、窓やドアのプロファイル、硬質PVCシートとフィルム、柔軟なPVC製品、食品または医療用の透明PVC、特殊PVCアイテムが含まれます。住宅および産業インフラによって、パイプと継手が最も消費される用途として残っています。窓のプロファイルは、オルガノスズ製剤によって支持される高い透明性と耐候性を要求します。食品グレードおよび医療グレードの用途では、安全性の遵守と透明性のためにオルガノスズが好まれます。硬質フィルムは、光学性能とシーリング性能のために包装での需要が増加しています。特殊PVCの用途は、電気絶縁や耐薬品性ライニングにまで拡大しています。各用途の成長は、地域市場の建設、医療、または包装の動向に密接に結びついています。
- 例えば、Baerlocherは、そのスズ安定剤が硬質PVC押出において強力な動的熱安定性を提供し、高温でのBrabender試験で、連続的なパイプ生産をサポートする安定性時間を示していると述べています。この性能は、硬質パイプおよびプロファイルメーカーが一貫した押出品質と表面仕上げを達成するのに役立ちます。
最終用途産業別
最終用途産業には、建設およびインフラ、包装、自動車、消費財、電子機器、産業用途が含まれます。建設は、パイプ、プロファイル、および導管での広範なPVC使用のためにリードしています。包装は、特に硬質および半硬質の透明フォーマットで続きます。自動車用途は、トリムやチューブでの耐熱性の恩恵を受けます。消費財および電子機器は、絶縁、エンクロージャ、およびケースに安定で安全な材料を頼りにしています。産業用途は、ケーブルシースおよび流体輸送システムに及びます。オルガノスズ安定剤市場は、耐久性、熱的完全性、および規制テスト済み材料を要求するセクターと密接に一致しています。各産業は、性能とコンプライアンスのニーズに基づいて安定剤の選択に影響を与えます。
セグメンテーション:
製品タイプ別
- メチルスズ安定剤 (MTS)
- ブチルスズ安定剤 (BTS)
- オクチルスズ安定剤 (OTS)
- その他のオルガノスズ誘導体
用途別
- PVCパイプ&継手
- PVCプロファイル(窓、ドア)
- 硬質PVCフィルム&シート
- 柔軟なPVC用途
- 透明PVC用途(規制に応じた食品グレード、医療グレード)
- その他の特殊PVC用途
最終用途産業別
- 建設&インフラ
- 包装
- 自動車
- 消費財
- 電子機器
- 産業用途
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカの有機スズ安定剤市場規模は、2018年に2億7830万米ドルから2024年には3億2216万米ドルと評価され、2032年までに5億1209万米ドルに達すると予測されており、予測期間中のCAGRは6.1%です。北アメリカは2024年に世界市場シェアの約22.6%を占めています。この地域は建設、医療、消費者包装部門での安定した需要から恩恵を受けています。アメリカは、配管、住宅、インフラのアップグレードでの大規模なPVCパイプの使用により消費をリードしています。有機スズ安定剤は、FDAの厳格な監視のもと、クリアPVC包装や医療用フィルムに広く使用されています。通信および電力部門の産業用PVC製品は基礎需要を維持しています。規制の明確さは、さまざまな用途での一貫した採用をサポートしています。カナダはインフラと包装を中心に需要が続いています。この地域の有機スズ安定剤市場は、規制の遵守と高度な製造能力から恩恵を受けています。
ヨーロッパ
ヨーロッパの有機スズ安定剤市場規模は、2018年に2億2154万米ドルから2024年には2億4774万米ドルと評価され、2032年までに3億6565万米ドルに達すると予測されており、予測期間中のCAGRは5.1%です。ヨーロッパは2024年に世界市場シェアの17.4%を占めています。この市場は、透明フィルム、自動車内装、高性能包装を含む精密グレードのPVC製品によって牽引されています。ドイツ、イタリア、フランスは、食品グレードおよび医療包装用途での需要をリードしています。EUの規制枠組みは重金属を制限し、安定剤の選択に影響を与えています。有機スズ安定剤は、透明性と熱安定性が重要なセグメントでシェアを維持しています。ヨーロッパのプロセッサーは、準拠かつ一貫した添加剤を好みます。東ヨーロッパは、産業および建設用PVCの使用において中程度の成長を示しています。ヨーロッパの有機スズ安定剤市場は、ニッチな高品質用途で強みを持っています。
アジア太平洋
アジア太平洋の有機スズ安定剤市場規模は、2018年に4億6530万米ドルから2024年に5億6223万米ドルと評価され、2032年までに9億5007万米ドルに達すると予想されており、予測期間中のCAGRは6.9%です。アジア太平洋は2024年に世界市場の43.4%を占める最大のシェアを持っています。中国は広範なPVC生産と建設活動で主導しています。インドは都市インフラにおけるパイプ、プロファイル、ケーブル絶縁の需要増加により続いています。東南アジアは柔軟な包装材や消費財の成長を通じて貢献しています。有機スズ安定剤は、透明PVC、産業用導管、プロファイルで広く使用されています。急速な工業化と地元の製造業が採用を促進しています。地域のサプライヤーはまた、有機スズ配合を使用して大量のPVCを輸出しています。アジア太平洋の有機スズ安定剤市場は、コスト効率、規制のバランス、産業規模から恩恵を受けています。
ラテンアメリカ
ラテンアメリカの有機スズ安定剤市場規模は、2018年に6820万米ドルから2024年に7956万米ドルと評価され、2032年までに1億1738万米ドルに達すると予想されており、予測期間中のCAGRは5.1%です。この地域は2024年に世界市場シェアの5.9%を占めています。ブラジルとメキシコは、建設グレードのPVCパイプとプロファイルの主要市場です。有機スズ安定剤は、耐候性と耐久性が重要な硬質用途で使用されます。消費財の包装や自動車のトリムが追加の需要を支えています。地元の製造業者は、管理可能な規制制約のある一貫した添加剤に依存しています。住宅や水供給のインフラアップグレードがPVCパイプの需要を支えています。ラテンアメリカの有機スズ安定剤市場は、ユーティリティの拡大と建設ニーズによって駆動される安定した成長を反映しています。
中東
中東の有機スズ安定剤市場規模は、2018年に3850万米ドルから2024年に4224万米ドルと評価され、2032年までに6007万米ドルに達すると予想されており、予測期間中のCAGRは4.6%です。2024年に世界市場シェアの3.0%を占めています。サウジアラビアとUAEは、建設メガプロジェクトと産業開発により消費をリードしています。硬質PVCパイプと電気導管が安定剤の使用を促進しています。高温環境では、熱安定性のある材料が必要であり、有機スズの使用が好まれます。医療グレードおよびクリアパッケージングセグメントは徐々に採用が進んでいます。政府の規制はスズベースの添加剤に対して中程度に支持的です。輸入依存がコストと調達サイクルに影響を与えます。中東の有機スズ安定剤市場は、インフラと製造業の成長に伴い徐々に拡大しています。
アフリカ
アフリカの有機スズ安定剤市場規模は、2018年に2816万米ドルから2024年に4199万米ドルと評価され、2032年までに5876万米ドルに達すると予想されており、予測期間中のCAGRは4.0%です。アフリカは2024年に世界市場シェアの2.9%を占めています。需要は、建設とユーティリティがPVCの使用を促進する南アフリカ、エジプト、ナイジェリアに集中しています。有機スズ安定剤は、水管理パイプ、住宅プロファイル、基本的な包装に適用されます。市場浸透は、限られた産業インフラのために低いままです。手頃な価格と輸入コストが製品選択に影響を与えます。一部の地域では低コストの混合金属システムが好まれますが、コンプライアンスと性能が重要な場合には有機スズが使用されます。産業用PVC製造能力は限られていますが、成長しています。アフリカの有機スズ安定剤市場は、産業化が進むにつれて長期的な可能性を提供します。
主要プレイヤー分析:
- PMC Organometallix
- ソングウォンインダストリアル株式会社
- ベアロッカーグループ
- ガラタケミカルズ
- バルトリススペシャルティケミカルズ
競争分析:
有機スズ安定剤市場の競争環境は、グローバルな特殊化学企業と地域の添加剤供給業者の混合が特徴です。主要なプレイヤーは、製品の信頼性、規制の遵守、およびPVCプロセッサーとの長期供給契約に焦点を当てています。確立された企業は、メチル、ブチル、オクチルスズ安定剤を多様な用途にカバーする幅広いポートフォリオを活用しています。強力な技術サポートと処方の専門知識が、供給業者が硬質および透明PVCセグメントで繰り返し顧客を確保するのに役立ちます。多くの企業が、一貫した熱安定性と低プレートアウト性能を確保するためにプロセス最適化に投資しています。化合物メーカーや流通業者との戦略的パートナーシップが地域のリーチを強化します。価格の規律と原材料調達の効率がマージン管理に影響を与えます。競争力のあるポジショニングは、食品接触および医療基準の遵守にも依存しています。実績のあるパフォーマンス履歴から、急速な代替を制限します。継続的な製品改良と選択的な容量拡大が、地域全体で競争優位性を形成します。
最近の開発:
- 2025年7月、ソングウォンインダストリアル株式会社は、Biesterfeld Spezialchemie GmbHおよびTCL Hofmannとのパートナーシップを拡大することで、グローバルな流通ネットワークを強化しました。同社はオーストラリア、ニュージーランド、南東ヨーロッパでのポリマー安定剤の流通を拡大しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、および最終用途産業に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- インフラと包装における高性能PVCの需要が、安定剤の消費を引き続き促進します。
- アジア太平洋地域は、その産業規模と建設需要により、支配的な地位を維持します。
- 製品開発は、熱安定性の向上と環境負荷の最小化に焦点を当てます。
- 医療および食品包装における透明PVCの応用が、有機スズシステムへの依存を増加させます。
- 市場のプレーヤーは、規制の変化とコスト管理に対応するため、ハイブリッド安定剤のポートフォリオを拡大します。
- ラテンアメリカとアフリカの建設セクターの回復が、地域の適度な成長を支えます。
- 電力網のアップグレードにより、電気導管とケーブル絶縁の採用が強化されます。
- 地域のコンパウンダーとの戦略的パートナーシップが、主要プレーヤーの未開拓地域への進出を助けます。
- 食品グレードおよび医療グレードの基準への適合が、重要な成長の推進力として残ります。
- 有機スズ安定剤市場は、透明で耐久性があり、規制に準拠したPVC製品の需要増加から恩恵を受けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オルガニン安定剤市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、オルガノチン安定剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた有機スズ安定剤市場のセグメントはどれですか?
有機スズ安定剤市場の成長を促進している主な要因は何ですか?
オルガノチン安定剤市場の主要企業はどこですか?
2024年にオルガノチン安定剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 有機スズ安定剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の有機スズ安定剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,295.92 million → 2032: USD 2,064.02 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 有機スズ安定剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 有機スズ安定剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における有機スズ安定剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 有機スズ安定剤市場市場の成長要因
- 3.3 有機スズ安定剤市場市場の抑制要因および課題
- 3.4 有機スズ安定剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 有機スズ安定剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 有機スズ安定剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、有機スズ安定剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 有機スズ安定剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 有機スズ安定剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は有機スズ安定剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 有機スズ安定剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 有機スズ安定剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 有機スズ安定剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 有機スズ安定剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新有機スズ安定剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の有機スズ安定剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の有機スズ安定剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の有機スズ安定剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の有機スズ安定剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの有機スズ安定剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の有機スズ安定剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの有機スズ安定剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 有機スズ安定剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
