
市場概要:
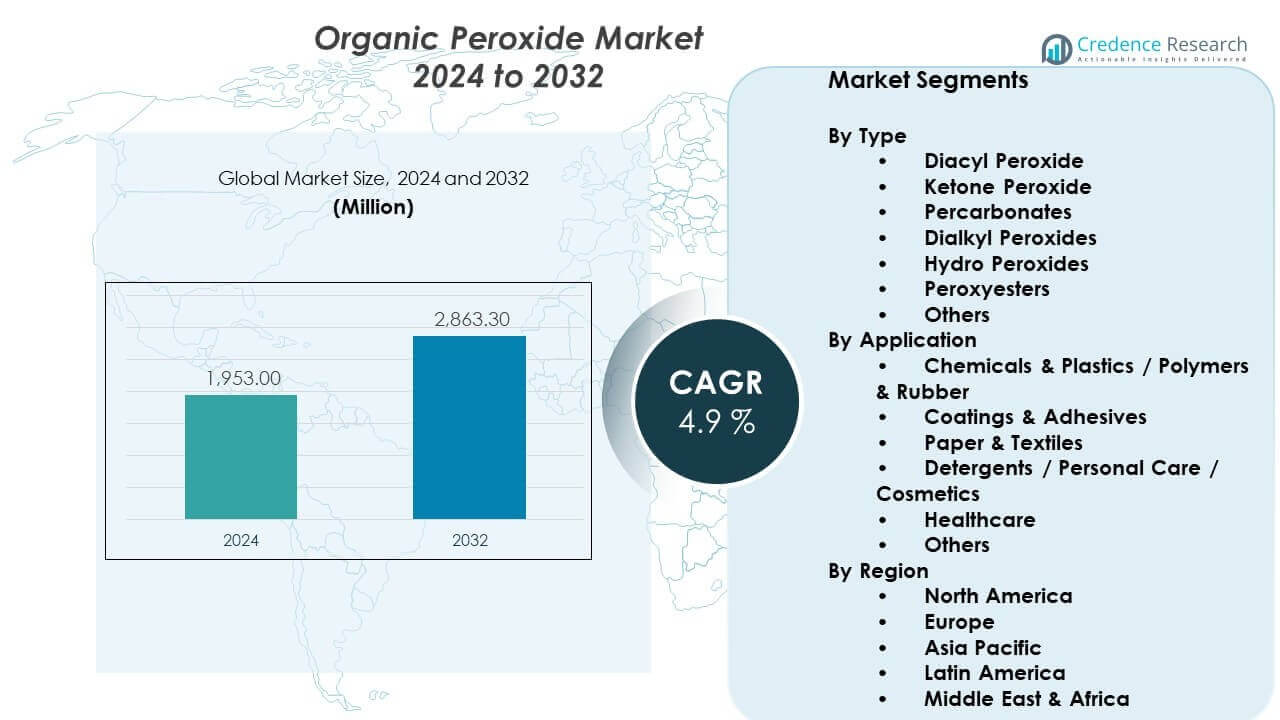
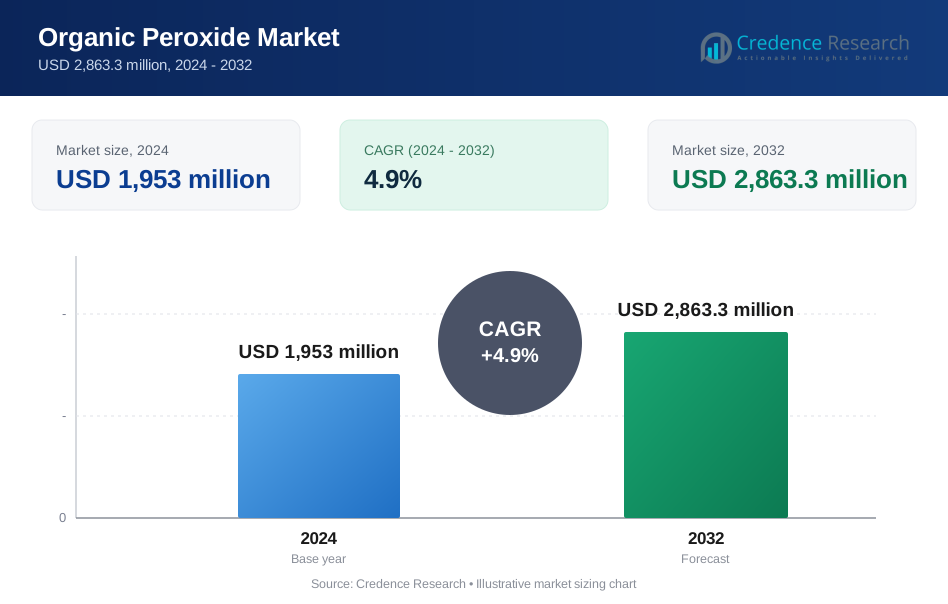
有機過酸化物市場は、2024年の19億5,300万米ドルから2032年には推定28億6,330万米ドルに成長すると予測されています。この市場は2024年から2032年にかけて年平均成長率(CAGR)4.9%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の有機過酸化物市場規模 | 19億5,300万米ドル |
| 有機過酸化物市場、CAGR | 4.9% |
| 2032年の有機過酸化物市場規模 | 28億6,330万米ドル |
市場の成長は、包装、建設、自動車製造におけるポリマーの使用増加によって促進されています。有機過酸化物は、ポリエチレン、ポリプロピレン、エラストマーの効率的な重合を可能にします。製造業者は、材料の強度と加工速度を向上させるためにこれらの化合物を採用しています。複合材料の成長は硬化剤の需要を増加させます。インフラプロジェクトは、架橋プラスチックやゴム製品の消費を増加させます。化学製品メーカーは、熱安定性を改善したより安全な配合に注力しています。製品の一貫性に対する規制の強調は、標準化された過酸化物グレードをサポートします。需要はまた、下流産業における化学容量の拡大から利益を得ています。
アジア太平洋地域は、強力なプラスチック生産と産業拡大により市場をリードしています。中国とインドは、大規模なポリマーおよびゴム製造拠点を通じて需要を牽引しています。日本と韓国は、先進的な化学処理能力を通じて貢献しています。ヨーロッパは、確立された特殊化学品メーカーと厳格な品質基準により強力な地位を維持しています。北米は、自動車、包装、建設部門によって支えられた安定した需要を示しています。東南アジアの新興市場は、製造業の移転により勢いを増しています。地域の成長は、ポリマー容量の拡大と産業投資の動向と密接に一致しています。
市場の洞察:
- 有機過酸化物市場は2024年に19億5300万米ドルと評価され、2032年までに28億6330万米ドルに達すると予測されており、予測期間中のCAGRは4.9%です。
- アジア太平洋地域が約45%のシェアでリードし、次いでヨーロッパが約25%、北アメリカが約20%で、強力なポリマー生産、成熟した化学産業、安定した工業需要に支えられています。
- アジア太平洋地域は約45%のシェアで最も成長が速く、中国とインドでのプラスチック製造の拡大、インフラの成長、化学能力の増加に支えられています。
- 用途別では、化学品とプラスチック(ポリマーとゴムを含む)が約60%のシェアを占め、ポリマー化と架橋プロセスでの広範な使用により支えられています。
- タイプ別では、ジアシル過酸化物とケトン過酸化物が合わせて50%以上のシェアを持ち、ポリマー開始、複合材料、ゴム硬化用途での広範な採用に支えられています。
市場の推進要因:
産業バリューチェーン全体でのポリマーとプラスチック生産の増加
有機過酸化物市場は、世界的なポリマー生産の成長から勢いを得ています。メーカーは有機過酸化物を使用して、正確にポリマーチェーンを開始します。包装需要がポリエチレンとポリプロピレンの生産を押し上げます。建設活動が架橋プラスチックとパイプの需要を高めます。自動車メーカーは、軽量化のために耐久性のあるポリマー部品に依存しています。消費財の需要が安定したプラスチック樹脂の生産を支えます。化学プロセッサーは、プロセスの信頼性のために有機過酸化物を好みます。産業の拡大が長期的な消費傾向を支えます。
- 例えば、アルケマは、Luperox®有機過酸化物の範囲が、世界中の複数のポリマープラントでポリエチレンとポリプロピレンの重合をサポートし、数百キロトンを超える工業規模の反応器ボリュームで一貫した開始性能を可能にしていると報告しています。
ゴム加工とエラストマー用途の需要増加
ゴム加工は、有機過酸化物消費の主要な推進力です。タイヤ製造は、制御されたゴム硬化のために過酸化物を使用します。工業用ゴム製品は、一貫した架橋密度を必要とします。自動車用ホースとシールは、高性能エラストマーに依存しています。ゴム化合物の硬化サイクルを速めます。メーカーは、加工中の予測可能な反応挙動を重視します。工業安全基準は、制御された硬化システムを好みます。ゴム需要の成長が過酸化物のボリュームを支えます。
- 例えば、LANXESSは、Perkadox®有機過酸化物がEPDMとシリコーンゴムの過酸化物硬化に使用され、タイヤおよび技術ゴム用途で160°C以上の硬化温度で信頼性を持って動作していると述べています。
インフラと輸送における複合材料の拡大
複合材料は輸送およびインフラセクターで採用が進んでいます。有機過酸化物は強化複合材料の硬化剤として機能します。風力エネルギーのブレードは耐久性のある複合構造に依存しています。建設用パネルは強度のために過酸化物硬化樹脂を使用します。航空宇宙のサプライヤーは軽量複合ソリューションを採用しています。海洋用途は耐腐食性材料に依存しています。これにより、厚い複合セクションでの安定した硬化が可能になります。複合材料の需要は特殊な過酸化物グレードを支えています。
新興経済国における化学製造能力の増加
新興経済国は化学およびポリマーの製造能力を拡大しています。有機過酸化物の需要は新しい工場の設置に伴って増加しています。生産者は地域に根ざした化学供給チェーンに投資しています。コスト優位性がアジアでの能力追加を支えています。国内のプラスチック消費が内部需要の成長を促進しています。輸出志向の製造が過酸化物の使用レベルを引き上げます。産業政策が化学セクターの拡大を支援しています。能力の成長が安定した市場需要を維持しています。
市場動向:
より安全で熱的に安定した過酸化物の配合へのシフト
生産者はより安全な有機過酸化物の配合に注力しています。改善された熱安定性が取り扱いリスクを軽減します。貯蔵寿命の改善が物流効率を支えます。メーカーは低温分解製品に投資しています。エンドユーザーはより安全な加工材料を求めています。規制の監視が高度な配合設計を促進します。安定化された過酸化物グレードの採用を支えます。製品の革新が市場の方向性を形作ります。
- 例えば、NouryonはそのTrigonox®有機過酸化物ポートフォリオに、輸送リスクを低減し、規制された温度条件下での貯蔵安全性を向上させるために設計された熱安定グレードを含むと報告しています。
特定のポリマーシステム向けのカスタマイズされた過酸化物の使用増加
カスタマイズはポリマー加工全体で重要なトレンドとなっています。有機過酸化物は現在、特定の樹脂要件に合わせられています。調整された分解速度がポリマーの品質を向上させます。特殊プラスチックは正確な反応制御を必要とします。生産者はポリマーメーカーと協力してソリューションを提供します。カスタマイズされたグレードがプロセス効率を向上させます。ポリマー生産中の廃棄物を削減します。カスタマイズがサプライヤーとの関係を強化します。
- 例えば、United Initiatorsは、EVA、LDPE、およびXLPEの加工向けにカスタマイズされた過酸化物ソリューションを提供し、押出および成形操作における正確な硬化制御を可能にしていると記録しています。
特殊および高性能プラスチックでの採用増加
高性能プラスチックは産業全体で注目を集めています。有機過酸化物は特殊ポリマー合成をサポートします。電子機器は耐熱性のある材料を求めています。医療機器はクリーンなポリマー反応を必要とします。特殊プラスチックは制御された硬化システムを必要とします。生産者はニッチな用途向けに過酸化物を開発しています。これにより付加価値製品のポートフォリオが拡大します。特殊需要が利益率の向上を促進します。
プロセスの自動化と制御された化学処理の実践
自動化が化学処理のトレンドに影響を与えています。有機過酸化物の投与システムはデジタル制御と統合されています。正確な供給速度が製品の一貫性を向上させます。自動化システムがオペレーターの曝露リスクを軽減します。メーカーはスマートモニタリングソリューションを採用しています。プロセス制御が反応の予測可能性を向上させます。これにより運用効率が向上します。自動化が生産の実践を再構築します。
市場の課題分析:
リスク管理と厳格な安全コンプライアンス要件
有機過酸化物市場は安全に関連する課題に直面しています。有機過酸化物は熱の下で高い反応性を示します。保管には温度管理された環境が必要です。輸送には厳しい危険物規制が関与します。安全訓練は運用コストを上昇させます。小規模メーカーはコンプライアンスの負担に直面します。リスクプロファイルのため保険料が増加します。安全性の懸念が広範な採用を制限します。
規制圧力と複雑な承認プロセス
化学規制は生産者にとってコンプライアンスの複雑さを生み出します。有機過酸化物は危険物規則の対象です。承認プロセスは地域によって異なります。文書要求が管理業務を増加させます。コンプライアンスの遅れが製品の発売を遅らせます。規制の更新は頻繁な処方の見直しを必要とします。これによりグローバルサプライヤーのコストが上昇します。市場参入の障壁は依然として高いです。
市場の機会:
再生可能エネルギーと先進複合材料製造の成長
再生可能エネルギープロジェクトは新たな需要の道を開きます。風力タービン製造では過酸化物硬化複合材料が使用されます。軽量材料はエネルギー効率を向上させます。インフラ投資が複合材料の採用を支援します。タービンの設置に伴い有機過酸化物の需要が増加します。複合材料の耐久性は重要な要因です。これにより長期的な材料消費を支援します。再生可能エネルギーの拡大が成長の可能性を解き放ちます。
低排出と持続可能な化学ソリューションの革新
持続可能性のトレンドが新たな市場機会を開きます。生産者は低排出の有機過酸化物製品を開発します。顧客は環境に優しい化学物質を求めています。クリーンな処理が職場の安全性を向上させます。持続可能な処方は規制の受け入れを得ます。研究投資が環境に優しい代替品を推進します。これがグローバルな持続可能性の目標と一致します。革新が競争優位を生み出します。
市場セグメンテーション分析:
タイプ別
ジアシル過酸化物はポリマー開始における信頼性のある性能のため強い需要があります。ケトン過酸化物は複合材料硬化や強化プラスチックで広く使用されています。過炭酸塩は低温ポリマー処理用途をサポートします。ジアルキル過酸化物は高温ポリマー反応で注目を集めています。ヒドロ過酸化物は化学合成や特殊ポリマーでニッチな役割を果たします。過酸エステルは先進樹脂システムのための制御された分解を提供します。他の過酸化物タイプはカスタマイズされた産業ニーズに対応します。製品選択は安定性、反応制御、安全性のニーズに依存します。
- 例えば、アクゾノーベルの技術データは、ケトン過酸化物がガラス繊維強化ポリエステル複合材料の標準的な開始剤であり、海洋および産業用ラミネート製造における制御された硬化をサポートしていることを確認しています。
用途別
化学薬品とプラスチックは依然として主要な応用分野です。ポリマーとゴムの加工は、硬化と架橋に有機過酸化物を利用します。コーティングと接着剤は、結合強度を高めるためにこれらの化合物を使用します。紙と繊維の加工は、特殊処理のために過酸化物を適用します。洗剤、パーソナルケア、化粧品は、選択されたグレードを配合サポートのために採用します。医療用途では、特定の化学プロセスのために制御された過酸化物システムを使用します。他の用途には、特殊化学品や産業用配合が含まれます。有機過酸化物市場は、産業全体で多様な最終用途の需要から利益を得ています。
セグメンテーション:
タイプ別
- ジアシル過酸化物
- ケトン過酸化物
- 過炭酸塩
- ジアルキル過酸化物
- ヒドロ過酸化物
- ペルオキシエステル
- その他
用途別
- 化学薬品 & プラスチック / ポリマー & ゴム
- コーティング & 接着剤
- 紙 & 繊維
- 洗剤 / パーソナルケア / 化粧品
- 医療
- その他
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
アジア太平洋の支配と製造主導の需要
アジア太平洋は、世界需要の約45%を占める最大のシェアを持っています。中国は大規模なポリマーとゴムの製造能力によりリードしています。インドは、プラスチック、自動車、インフラセクターの拡大を通じて成長を支えています。日本は特殊化学品と高品質の過酸化物グレードで貢献しています。韓国は高度なポリマー加工産業からの需要を追加しています。地域のコスト優位性が化学能力の拡大を引き付けています。有機過酸化物市場は、この地域での強力な下流産業消費から利益を得ています。
ヨーロッパと北アメリカの成熟した産業消費
ヨーロッパは市場シェアの約25%を占めています。ドイツ、フランス、イタリアは、特殊化学品と複合材料を通じて需要を牽引しています。厳しい品質基準が産業全体での一貫した過酸化物使用をサポートしています。北アメリカは、米国を中心に約20%のシェアを持っています。自動車、包装、建設セクターが安定した需要を維持しています。高度な安全慣行が制御された過酸化物の取り扱いをサポートしています。両地域は、安定した交換と特殊グレードの需要パターンを示しています。
新興地域としてのラテンアメリカと中東 & アフリカ
ラテンアメリカは世界市場の約5%を占めています。ブラジルとメキシコはプラスチックとゴムの加工活動によりリードしています。産業の多様化が需要の緩やかな成長を支えています。中東およびアフリカもほぼ5%のシェアを持っています。GCC諸国は石油化学製品と下流のポリマー生産に投資しています。アフリカは産業発展に関連した初期段階の成長を示しています。これらの地域は、新たな生産能力の追加を通じて長期的な拡大の可能性を提供します。
主要プレイヤー分析:
- アクゾノーベル N.V. / ノーリョン
- アルケマグループ / アルケマ S.A.
- ユナイテッドイニシエーターズ
- 日油株式会社
- PERGAN GmbH
競争分析:
有機過酸化物市場は、グローバルおよび地域のプレイヤーが混在する中で中程度の統合を示しています。主要企業は製品の信頼性、安全性能、配合の深さで競争しています。大手メーカーは統合された化学ポートフォリオと強力な下流リンクから利益を得ています。中規模のサプライヤーは、ニッチな過酸化物グレードと顧客特有のソリューションに焦点を当てています。競争はプロセス効率と一貫した品質の提供に集中しています。企業はマージンを保護するために、能力の最適化と安全性の向上に投資しています。製品の差別化が長期的な顧客契約を支えています。これは、価格の混乱が限られた安定した競争を反映しています。
最近の展開:
- 最近では、2025年12月にUnited Initiatorsはアジア太平洋市場での地域的存在感を強化するため、Redoxをオーストラリアとニュージーランドにおける有機過酸化物の包括的な製品群の認定販売代理店に任命しました。この任命には、CUROX®、BENOX®、NOROX®などの尊敬されるブランドを含む、ジベンゾイル過酸化物、ジクロロベンゾイル過酸化物、ブチルヒドロペルオキシド、ブチルペルオキシ安息香酸エステル、さまざまなケトン過酸化物ブレンドを含む完全な製品ポートフォリオが含まれています。このパートナーシップにより、顧客はRedoxの広範な流通ネットワークと特殊化学品の専門知識に裏付けられた、地元の在庫管理、技術サポート、信頼性の高い物流の恩恵を受けることができます。
- 2025年3月、NOFは第4回LNP製剤&プロセス開発サミットで最新の革新を発表し、免疫原性を調整可能な生分解性脂質ナノ粒子に関する研究を紹介しました。同社は、COATSOME® SSシリーズを強調しました。これは、ワクチンおよび遺伝子治療アプリケーション向けに特別に設計された生分解性脂質のライブラリで、in vivoでの効力と耐容性を向上させています。これらの開発は、持続可能で効果的な脂質ベースの治療薬送達システムに対する進化する製薬業界の要求に対応するというNOFの戦略的焦点を強調しています。
- 2023年4月、Nouryonは中国寧波の有機過酸化物製造施設での大規模な生産能力拡大イニシアチブを発表しました。同社は、Perkadox 14とTrigonox 101有機過酸化物の年間生産能力を倍増させるために大規模な投資を行い、2024年半ばまでに各製品の年間生産能力を6,000トンに拡大しました。この戦略的投資は、アジア全域の成長するポリマー産業を支援するという同社のコミットメントによって推進され、この急速に拡大する地域の顧客からの増加する需要に応えるためにNouryonを位置づけました。
- 市場での地位をさらに強化するために、Nouryonは2025年10月に(2027年までの活動計画とともに)中国での積極的な拡張戦略を発表しました。これは有機過酸化物を超えて拡大します。同社は嘉興のサイトでの金属アルキル生産の能力拡大を完了し、最終的にポリエチレンおよびポリプロピレン製造に不可欠な共触媒であるトリエチルアルミニウムの生産能力を倍増させました。さらに、Nouryonは2026年までに天津に専用の有機過酸化物イノベーションセンターを設立することを約束し、専門的なポリマー応用能力を提供し、製品開発を加速させることを目指しています。同社はまた、2027年までに中国で修飾メチルアルミノキサン(MMAO)の生産を開始し、太陽電池パネル製造用のポリオレフィンエラストマーに使用される触媒の増加する需要をサポートする計画です。
レポートのカバレッジ:
この調査レポートは、タイプとアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する産業動向、規制状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さをナビゲートするための新規参入者および既存企業に対する戦略的な推奨事項を提供します。
将来の展望:
- 包装、建設、自動車部門におけるポリマー生産は、長期的な需要の成長を支え続けるでしょう。
- 制御された反応性能により、特殊有機過酸化物の採用が増加するでしょう。
- 安全性を重視した処方開発は、製造業者にとって主要な優先事項であり続けるでしょう。
- 風力エネルギーや輸送に使用される複合材料が、新たな消費経路を生み出すでしょう。
- 新興経済国は、有機過酸化物の製造能力への新たな投資を引き寄せるでしょう。
- カスタマイズされた過酸化物ソリューションは、ポリマー生産者との長期的な関係を強化するでしょう。
- 自動化とデジタルプロセス制御により、生産と取り扱いの効率が向上するでしょう。
- 規制遵守要件は、製品設計戦略を引き続き形作るでしょう。
- 持続可能性の目標が、低排出かつ安全な過酸化物製品の開発を導くでしょう。
- 戦略的パートナーシップが、地域拡大とサプライチェーンの回復力を支えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の有機過酸化物市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、有機過酸化物市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた有機過酸化物市場のセグメントはどれですか?
有機過酸化物市場の成長を促進している主な要因は何ですか?
有機過酸化物市場の主要企業はどこですか?
2024年に有機過酸化物市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 有機過酸化物市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の有機過酸化物市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,953 million → 2032: USD 2,863.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 有機過酸化物市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 有機過酸化物市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における有機過酸化物市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 有機過酸化物市場市場の成長要因
- 3.3 有機過酸化物市場市場の抑制要因および課題
- 3.4 有機過酸化物市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 有機過酸化物市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 有機過酸化物市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、有機過酸化物市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 有機過酸化物市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 有機過酸化物市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は有機過酸化物市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 有機過酸化物市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 有機過酸化物市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 有機過酸化物市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 有機過酸化物市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新有機過酸化物市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の有機過酸化物市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の有機過酸化物市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の有機過酸化物市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の有機過酸化物市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの有機過酸化物市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の有機過酸化物市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの有機過酸化物市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 有機過酸化物市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
