
市場概要:
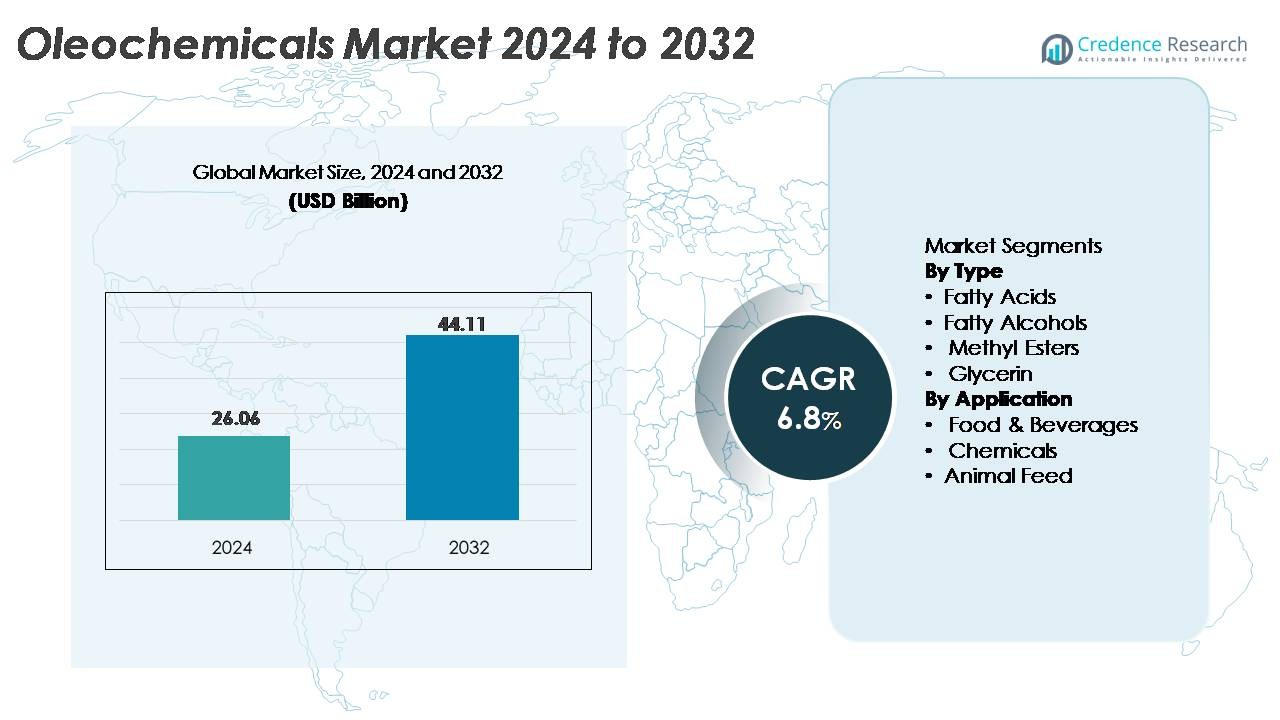
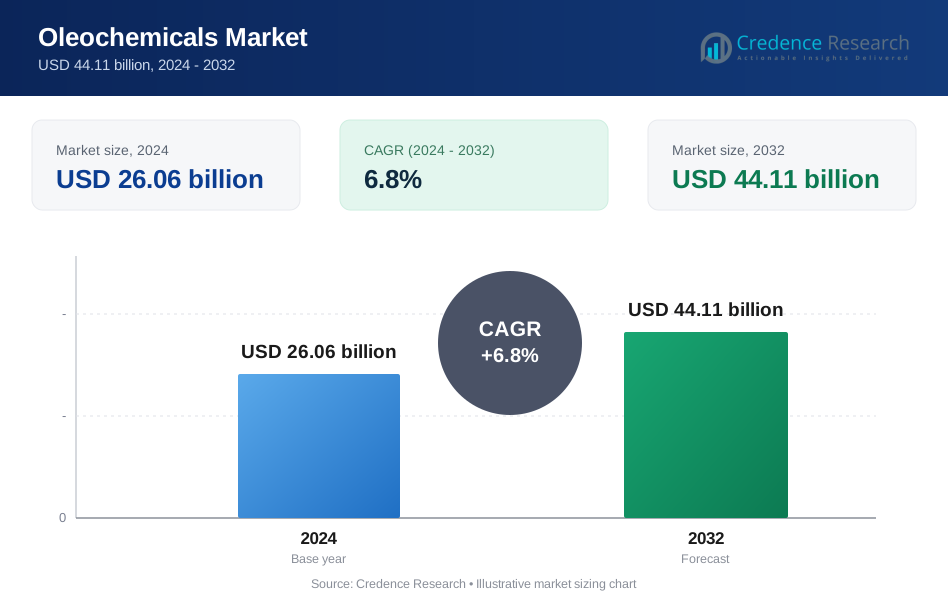
世界のオレオケミカル市場は2024年に260.6億米ドルと評価され、予測期間中に力強いCAGR 6.8%を記録し、2032年までに441.1億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 北米オンサイト予防ケア市場規模 2024 | 260.6億米ドル |
| 北米オンサイト予防ケア市場、CAGR | 6.8% |
| 北米オンサイト予防ケア市場規模 2032 | 441.1億米ドル |
オレオケミカル市場は、Wilmar International、Cargill Inc.、BASF SE、Kuala Lumpur Kepong Berhad、IOI Group Berhad、Oleon N.V.、Croda Industrial Chemicals、Evonik Industries、Twin Rivers Technologies、Kao Chemicalsといったグローバルリーダーの強い存在感によって形成されています。これらの企業は、先進的な加工能力、垂直統合されたサプライチェーン、持続可能な認証フレームワークを活用して、脂肪酸、脂肪アルコール、グリセリン、エステル全体で競争力を強化しています。アジア太平洋地域は、マレーシア、インドネシア、中国、インドでの大規模な製造と豊富な原料供給に支えられ、約45%のシェアで世界市場を支配しています。ヨーロッパは、厳しい持続可能性規制とバイオベースの界面活性剤やグリーンケミカルの強い需要により、約22%のシェアで続いています。北米は、医薬品、家庭用ケア、産業用処方の拡大する用途から恩恵を受け、約18%を占めています。
市場の洞察:
- 世界のオレオケミカル市場は2024年に260.6億米ドルと評価され、2032年までに441.1億米ドルに達すると予測されており、バイオ由来の化学中間体の需要拡大によりCAGR 6.8%を記録しています。
- 市場の強い成長は、界面活性剤、パーソナルケア、洗剤、産業用化学品での広範な使用により最大セグメントである脂肪酸の消費増加と、家庭用ケアや医薬品用途での脂肪アルコールとグリセリンの採用増加によって支えられています。
- 主要なトレンドには、再生可能で生分解性の原材料への加速した移行、バイオ界面活性剤の拡大、主要生産国全体での認証された持続可能なパームベースのサプライチェーンの統合強化が含まれ、長期的なセクターの回復力を強化しています。
- Wilmar、BASF、KLK、IOI、Oleon、Evonik、Crodaといったグローバルリーダーが高純度加工技術を拡大し、原料価格の変動や厳しい持続可能性コンプライアンスフレームワークといった課題を乗り越えながら、競争の激しさが増しています。
- アジア太平洋地域が約45%の市場シェアでリードし、ヨーロッパが約22%、北米が約18%で続いています。化学品セグメントは、界面活性剤、潤滑剤、食品添加物、産業用加工におけるオレオケミカル中間体の強い需要に支えられ、用途全体で支配的です。
 市場セグメンテーション分析:
タイプ別
脂肪酸はオレオケミカル市場を支配しており、洗剤、石鹸、界面活性剤、パーソナルケア製品、ゴム加工化学品で広く使用されているため、最大のシェアを持っています。持続可能な洗浄成分の成長とFMCGセクターでの生分解性原料へのシフトにより、その強い需要が強化されています。脂肪アルコールは乳化剤や界面活性剤での使用に支えられ、安定した拡大を示し、メチルエステルはバイオディーゼル混合義務の増加から恩恵を受けています。グリセリンは、その純度、保湿特性、ニュートラシューティカルでの応用の拡大により、医薬品、食品添加物、化粧品での人気が高まっています。
- 例えば、KLK OLEOはマレーシアを含む世界中で複数の統合オレオケミカル複合施設を運営しています。これらの施設は、家庭用、パーソナルケア、さまざまな産業用途で世界中で使用されるC8–C18分画を供給する脂肪酸、脂肪アルコール、グリセリンなどの基本および特殊オレオケミカル製品を幅広く生産しています。
用途別
化学品セグメントは市場をリードしており、脂肪酸、アルコール、メチルエステルが界面活性剤、潤滑剤、ポリマー、コーティング剤、農薬、特殊化学品製造の重要な中間体として機能するため、支配的なシェアを獲得しています。食品・飲料は、グリセリンと特殊脂肪酸が乳化剤、安定剤、テクスチャリング剤での使用が増加しているため、急成長している用途です。動物飼料用途は、オレオケミカルがエネルギー密度、消化性、家畜の栄養強化をサポートするため、着実に拡大しています。下流産業全体でのバイオ由来の投入物へのシフトは、すべての用途セグメントでのオレオケミカルの持続的な需要を確保しています。
- 例えば、BASFのケアケミカル部門は、年間生産能力が120万メートルトンを超えるアニオンおよび非イオン界面活性剤を世界中の生産拠点で生産する、オレオケミカルベースの界面活性剤の主要な世界的生産者です。
主要成長ドライバー
バイオベースおよび持続可能な化学品への世界的なシフトの高まり
石油化学原料から再生可能な植物由来の代替品への加速する移行は、オレオケミカル市場の最も強力な成長促進要因です。産業製造における炭素強度を削減するための規制圧力は、パーソナルケア、ホームケア、潤滑剤、プラスチック、コーティング剤、医薬品の各企業が化石ベースの中間体を生分解性のオレオケミカル誘導体に置き換えることを奨励しています。この傾向は、RSPOやISCCなどの認証制度によって支えられた持続可能なパーム、ココナッツ、菜種、牛脂原料の利用可能性の拡大によって強化されています。メーカーはますますグリーンケミストリーの原則を採用し、VOC排出を削減し、廃油やバイオマス残渣を利用する循環型バイオエコノミーモデルを統合しています。下流産業がESGコミットメントを強化する中、オレオケミカルはその環境に優しいプロファイル、無毒性、高性能製剤との互換性のために好まれています。低炭素供給チェーンへのシフトは、長期的な市場需要を大幅に強化します。
- 例えば、ウィルマー・インターナショナルは、統合された精製およびオレオケミカル複合施設を通じて、毎年数千万メートルトンの再生可能な原料を処理し、植物由来の原料の大規模な供給を確保しています。FY2024の飼料および産業製品セグメントの総販売量は6870万メートルトンに達しました。
高成長の最終用途産業における応用の拡大
オレオケミカルの応用が医薬品、栄養補助食品、食品加工、農薬、バイオポリマー、性能材料に多様化することで、市場拡大が大きく促進されています。医薬品では、グリセリンや特殊脂肪酸が賦形剤の製剤、カプセル製造、局所治療薬をサポートします。食品・飲料セクターでは、オレオケミカルが乳化剤、保湿剤、安定剤、コーティング剤として使用されます。バイオディーゼル生産の増加はメチルエステルの需要を高め、洗剤、産業用クリーナー、繊維加工における脂肪アルコールの使用増加が継続的な成長を促進します。オレオケミカルは、特に脂肪酸原料から得られるポリヒドロキシアルカノエート(PHA)やその他の生分解性ポリマーにおけるバイオプラスチックの革新を可能にします。複数の産業が石油化学ベースの界面活性剤や添加剤を植物由来の代替品に置き換える中、オレオケミカルは確立されたセクターと新興セクターの両方で強い構造的需要を経験しています。
- 例えば、クローダのアバンティ・ポーラー・リピッズ事業(現在は研究製品のためのアバンティ・リサーチブランドで運営され、商業製造のためにクローダ・ファーマに統合されています)は、アラバマ州アラバスターに最先端のcGMP施設を、ペンシルベニア州ラマーに拡張された先進施設を運営しています。
加工技術と原料最適化の進展
水素化、トランスエステル化、分別、酵素処理の継続的な改善により、オレオケミカルの出力品質、収率、運用効率が向上しています。次世代の反応器、改良された触媒システム、エネルギー最適化された生産ラインにより、メーカーは不純物を減らし、高性能な最終用途に合わせた製品仕様を調整できます。統合されたサプライチェーンを通じた原料の最適化—追跡可能なパーム油、廃油の価値化、精密制御された油糧種子の栽培—により、セキュリティが強化され、変動性が低減されます。酵素技術はさらに穏やかな反応条件、低炭素フットプリント、選択的な変換経路をサポートし、医薬品や化粧品用途の製品一貫性を向上させます。プロセス自動化、リアルタイム分析、予測保守を含むデジタル化された製造への投資の増加により、生産の安定性とコスト競争力が向上します。これらの技術的進歩により、業界のプレーヤーは製品ポートフォリオを拡大し、厳しい規制基準を満たし、進化する顧客ニーズに対応することができます。
主要なトレンドと機会
バイオベース界面活性剤とグリーンクリーニング製剤の成長
自然由来の植物性スキンケア、個人衛生、家庭用洗浄製品への急速なシフトが、脂肪酸、脂肪アルコール、グリセリン誘導体にとって重要な機会を生み出しています。硫酸塩フリー、パラベンフリー、生分解性の製剤を好む消費者の嗜好が、アルキルポリグルコシド、脂肪酸エステル、両性界面活性剤などのオレオケミカル界面活性剤の使用を増加させています。FMCG企業は引き続きエコフレンドリーな製品ラインを展開し、発泡性、乳化性、穏やかさの特性を強化した高純度オレオケミカルの需要を促進しています。ヨーロッパや北米での石油由来界面活性剤に対する規制制限が、再生可能な代替品の採用を加速させています。このトレンドは、グローバルブランドが持続可能性への取り組みを追求する中で強化され、オレオケミカルサプライヤーがプレミアムパーソナルケアおよびホームケアのバリューチェーンにより深く統合することを可能にします。
- 例えば、BASFのAPG®(アルキルポリグルコシド)界面活性剤プラットフォームは、ドイツ、米国、中国の施設で年間12万トン以上の製造が可能な生産資産に支えられており、エコフレンドリーなクリーニング製剤に使用される生分解性の糖ベース界面活性剤の大規模供給を確保しています。
生分解性潤滑剤、プラスチック、農薬における機会の拡大
オレオケミカルベースのエステルと脂肪酸は、生分解性潤滑剤、バイオベースポリマー添加剤、持続可能な農薬製剤でますます使用されています。産業および自動車部門は、漏れ、廃棄、生分解性を管理する厳しい環境規制に準拠するためにバイオ潤滑剤を採用しています。バイオプラスチックでは、オレオケミカルが可塑剤、滑剤、安定剤として機能し、柔軟性、耐熱性、加工性を向上させるために不可欠です。農業用途では、オレオケミカル誘導体が制御放出肥料、作物保護助剤、植物性農薬キャリアに使用されています。産業界が生態系への影響を減らすことを求める中、オレオケミカルは材料、モビリティ、環境ソリューション全体で大きな成長の可能性を示しています。脱炭素化への世界的な注目の高まりが、これらの高価値の新興用途における収益機会を強化しています。
- 例えば、エメリーオレオケミカルズは、シンシナティに専用のエステルベースの合成潤滑剤生産ラインを運営しており、年間5万トンを超える容量を持ち、OECDの生分解性基準を満たす産業および自動車用バイオ潤滑剤に使用されるポリオールエステルとアジペートを供給しています。
供給チェーンのローカライゼーションと追跡可能で倫理的な原料の統合
企業は持続可能性を確保し、長期的な原料供給を確保するために、垂直統合された追跡可能な供給チェーンへの投資を増やしています。衛星監視、ブロックチェーン追跡、分離認証されたパーム供給システムなどの追跡技術により、生産者は増大するESGおよびコンプライアンス要件を満たすことができます。アジア太平洋、ヨーロッパ、ラテンアメリカの現地生産施設は、輸送による排出を削減し、原料の回復力を向上させます。このトレンドは、オレオケミカル生産者が栽培者、食品加工業者、廃油収集業者と提携して一貫した供給を確保する機会を開きます。倫理的に調達された森林破壊のない原材料に対する世界的な需要が高まる中、透明で認証された供給チェーンを持つサプライヤーは、重要な競争優位性を獲得するでしょう。
主要な課題
原料価格の変動性と供給の不確実性
オレオケミカルの生産は、パーム油、ココナッツ油、大豆油、牛脂に大きく依存しており、これらはすべて気候変動、農業収穫サイクル、地政学的条件、貿易政策の変化によって大きなコスト変動を経験します。極端な気象イベントや持続可能性に関連する制限は、供給の可用性と価格にさらに影響を与え、メーカーの利益率に圧力をかけます。食品およびバイオ燃料産業からの競争は、同じ原材料に対する需要を強化し、価格感受性を高めます。リサイクル油や代替油糧種子への多様化が進んでいるものの、原料市場が急激に混乱する際には、依然として運用リスクに直面します。この課題は、強力な調達戦略、長期的なサプライヤーパートナーシップ、ヘッジメカニズムを必要とします。
複雑な規制および持続可能性コンプライアンス要件
オレオケミカル業界は、土地利用、サプライチェーンのトレーサビリティ、化学品の安全性、炭素排出に関連する厳しい環境、労働、持続可能性基準をナビゲートしなければなりません。REACH、RSPO、ISCC、生物多様性保護法などのグローバルな枠組みへのコンプライアンスは、監査、認証、監視システムへの継続的な投資を必要とします。メーカーはまた、森林破壊のない低炭素成分を要求する下流の顧客からの監視の強化にも直面しています。これらの要件を満たすことは、特に中小規模の生産者にとって運用の複雑さとコストを増加させます。コンプライアンスを怠ると、市場アクセスの制限、評判の損失、潜在的なサプライチェーンの混乱のリスクがあり、規制の整合性が重要な市場課題となります。
地域分析
北米
北米は、バイオベースの界面活性剤、パーソナルケア成分、特殊化学品の強い需要により、世界のオレオケミカル市場の約18%を占めています。米国は、医薬品、食品添加物、産業用潤滑剤、持続可能な家庭用製品の用途拡大により、地域の成長をリードしています。石油化学製品への依存を減らすための規制圧力の増加は、製造業界全体でグリセリン、脂肪酸、脂肪アルコールの採用を加速させます。生分解性潤滑剤やグリーンポリマー添加剤への戦略的投資は、市場浸透をさらに強化します。自然派スキンケアや環境に優しい清掃ソリューションに対する消費者の嗜好の高まりは、地域全体での長期的な需要を引き続き強化しています。
ヨーロッパ
ヨーロッパは、厳しい持続可能性規制と石油化学ベースの界面活性剤から再生可能なオレオケミカル代替品への迅速な置換により、市場の約22%を占めています。ドイツ、オランダ、フランス、英国での需要が最も強く、グリーンケミストリーの採用が脂肪酸、エステル、生物潤滑剤の高消費を促進しています。地域の炭素中立性、循環型サプライチェーン、生分解性製品認証への焦点は、パーソナルケア、家庭用ケア、コーティング、農薬での使用を増加させます。EUでのバイオディーゼル生産の拡大もメチルエステルの需要を後押ししています。REACHおよび森林破壊のない供給ポリシーとの強力な規制整合性は、一貫した市場拡大を促進します。
アジア太平洋
アジア太平洋は、豊富な原料供給、大規模な製造能力、FMCG、食品、産業部門における強力な地域消費によって、世界市場の約45%を占めています。インドネシア、マレーシア、中国、インドは、脂肪酸、脂肪アルコール、グリセリンの主要な生産拠点として機能しています。急速な工業化と家庭用品およびパーソナルケア製品の使用拡大が需要を大幅に加速させています。この地域はまた、統合されたパーム油供給チェーン、コスト競争力のある加工施設、持続可能な認証システムへの投資の増加から恩恵を受けています。特にインドネシアとマレーシアでのバイオディーゼルプログラムの成長は、メチルエステルの消費をさらに支え、APACの市場でのリーダーシップを強化しています。
ラテンアメリカ
ラテンアメリカは市場の約8%を占めており、ブラジル、コロンビア、アルゼンチンでのオレオケミカル生産の拡大により、主に大豆やパーム由来の農業原料の供給が支えています。家庭用品およびパーソナルケアにおける自然由来の界面活性剤の採用の増加と、生分解性包装添加物への注目の高まりが市場の勢いを加速させています。ブラジルのバイオディーゼル混合義務はメチルエステルの需要を引き続き強化しています。潤滑剤、接着剤、食品添加物の地域製造の増加が消費をさらに高めています。持続可能なパーム栽培と認証フレームワークへの投資が徐々に競争力を向上させ、長期的な成長を支えています。
中東・アフリカ
中東・アフリカ地域は約7%の市場シェアを占めており、食品加工、洗剤、産業用潤滑剤、農薬におけるオレオケミカルの採用の増加により成長が支えられています。南アフリカ、GCC諸国、新興の北アフリカ市場が主要な需要センターとして機能しています。産業製造への投資の増加と消費財部門の拡大が、脂肪酸、グリセリン、エステルの使用を強化しています。地域の特殊化学施設と持続可能な原料栽培の新プロジェクトが供給の安定性を改善しています。生分解性フォーミュレーションの需要の増加が、安定した長期的な機会を創出しています。
市場セグメンテーション:
タイプ別
- 脂肪酸
- 脂肪アルコール
- メチルエステル
- グリセリン
用途別
- 食品・飲料
- 化学品
- 動物飼料
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
オレオケミカル市場は、統合されたアグリビジネス企業、特殊化学メーカー、およびバイオベースの成分供給者が、原料の安全性、技術的専門性、持続可能性のリーダーシップを通じて競争する競争的な構成を特徴としています。Wilmar International、KLK Oleo、IOI Oleochemicals、Evonik Industries、Emery Oleochemicals、BASF、Croda Internationalなどの主要プレーヤーは、垂直統合されたパームおよびココナッツのサプライチェーンを通じて地位を強化し、コストの安定性とトレーサビリティを向上させています。企業は、プレミアムなパーソナルケアおよび医薬品用途に合わせた高純度の脂肪酸、脂肪アルコール、グリセリン、エステルを提供するために、先進的な水素化、エステル化、分別技術にますます投資しています。戦略的優先事項には、アジア太平洋地域での生産能力の拡大、認定持続可能な原料の開発、および廃油やバイオマスを使用した循環生産を支援するパートナーシップが含まれます。主要企業は、低炭素製造、RSPO/ISCC認証、バイオ界面活性剤、生分解性潤滑剤、グリーンポリマー添加剤の新製品ラインを追求しています。ESGコンプライアンスと下流のイノベーションへの強い注力が、業界全体の競争力のダイナミクスを引き続き形作っています。
主要プレーヤー分析:
- ウィルマー・インターナショナル(シンガポール)
- カーギル社(米国)
- クローダ・インダストリアル・ケミカルズ(英国)
- IOIグループ・バーハッド(マレーシア)
- エボニック・インダストリーズ(ドイツ)
- 花王ケミカルズ(日本)
- BASF SE(ドイツ)
- ツイン・リバーズ・テクノロジーズ(米国)
- クアラルンプール・ケポン・バーハッド(マレーシア)
- オレオンN.V.(ベルギー)
最近の動向:
- 2025年4月、エボニックはin‑cosmetics® globalの国際見本市で、新しい高性能で環境に優しいパーソナルケア成分を発表し、皮膚およびヘアフォーミュレーション向けの持続可能なオレオケミカル誘導体への取り組みを強調しました。
- 2022年8月 - クアラルンプール・ケポン・バーハッドグループは、食品および栄養用途に使用できるDavosLife E3という製品を提供しました。クアラルンプール・ケポン・バーハッドによれば、この製品は心臓、肝臓、脳の健康に広範囲にわたる臨床的に証明された健康効果を持っています。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- バイオベースの界面活性剤、潤滑剤、特殊化学品の需要は、石油化学成分から再生可能な代替品への移行が加速するにつれて増加し続けます。
- 高純度の脂肪酸、アルコール、グリセリン、エステルの採用は、パーソナルケアおよびホームケアブランドが自然で環境に優しい製品ポートフォリオを拡大するにつれて増加します。
- 持続可能性認証と追跡可能な原料供給システムは、森林破壊のない倫理的に調達されたパーム供給チェーンへの投資を促進し、重要性を増します。
- 酵素変換やエネルギー効率の高い分別などの高度な加工技術は、製品性能を向上させ、製造時の排出を削減します。
- 生分解性潤滑剤とポリマー添加剤は、自動車および産業部門が低炭素材料を優先するにつれて、主要な成長分野となります。
- 廃油、バイオマス残渣、リサイクル原料を使用した循環型生産モデルは拡大し、強靭でコスト効率の高い供給チェーンを支援します。
- バイオディーゼル混合プログラムと再生可能燃料規制は、新興経済国でのメチルエステルの需要をさらに強化します。
- 高品質のオレオケミカルが敏感な処方に対して規制上の受け入れを得るにつれて、食品、製薬、栄養補助食品の用途は広がります。
- アジア太平洋、ラテンアメリカ、中東での地域製造の拡大は、世界的な供給を多様化し、輸入依存を減少させます。
- 競争上の差別化は、ESGパフォーマンス、グリーンケミストリーの革新、特殊市場に合わせた付加価値オレオケミカル誘導体にますます依存するようになります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オレオケミカル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、オレオケミカル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたオレオケミカルセグメントはどれですか?
オレオケミカル市場の成長を促進している主な要因は何ですか?
オレオケミカル市場の主要企業はどこですか?
2024年にオレオケミカル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オレオケミカル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオレオケミカル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 26.06 billion → 2032: USD 44.11 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オレオケミカル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オレオケミカル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオレオケミカル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オレオケミカル市場市場の成長要因
- 3.3 オレオケミカル市場市場の抑制要因および課題
- 3.4 オレオケミカル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オレオケミカル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オレオケミカル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オレオケミカル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オレオケミカル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オレオケミカル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオレオケミカル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オレオケミカル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オレオケミカル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オレオケミカル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オレオケミカル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オレオケミカル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオレオケミカル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオレオケミカル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオレオケミカル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオレオケミカル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオレオケミカル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオレオケミカル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオレオケミカル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オレオケミカル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
