
市場概要:
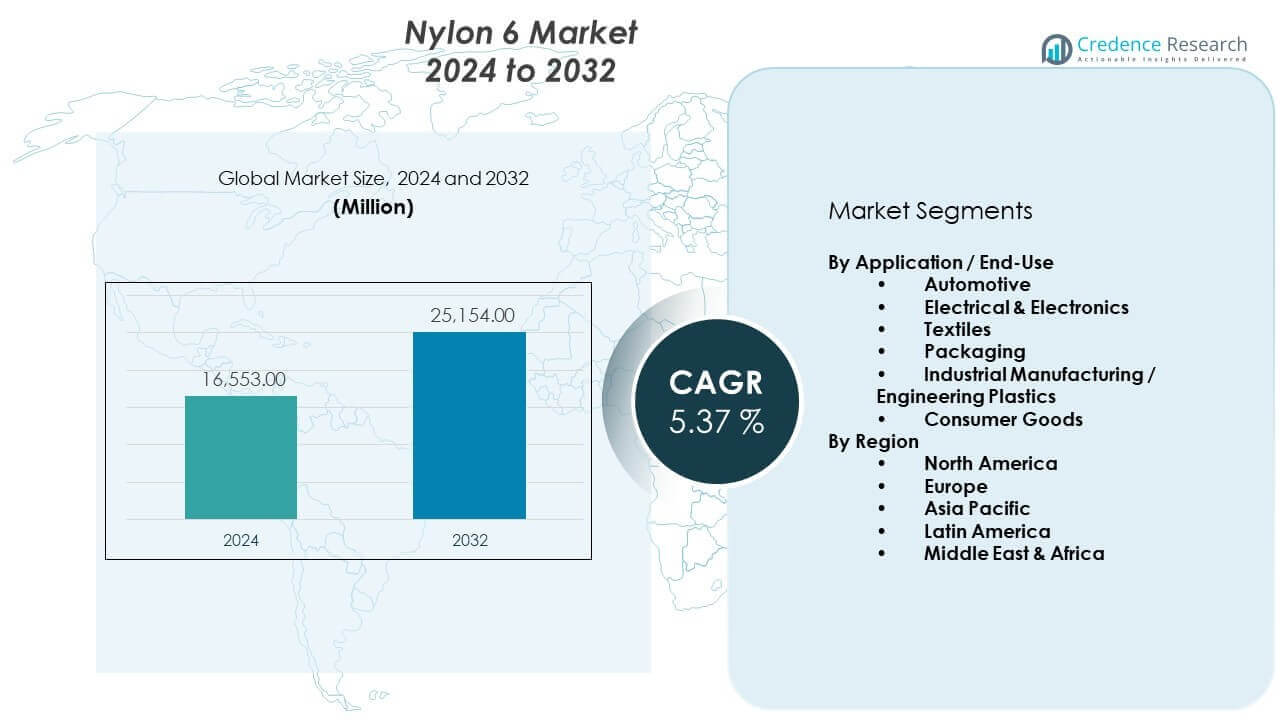
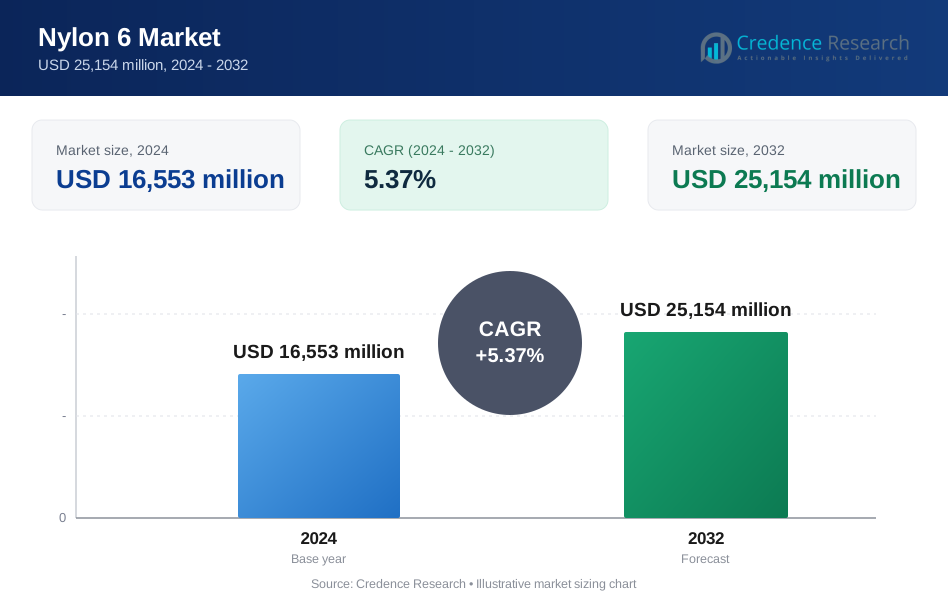
ナイロン6市場は、2024年の165億5,300万米ドルから2032年には251億5,400万米ドルに成長すると予測されています。この市場は、2024年から2032年の間に5.37%の年平均成長率を記録すると期待されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ナイロン6市場規模 2024 | 165億5,300万米ドル |
| ナイロン6市場、CAGR | 5.37% |
| ナイロン6市場規模 2032 | 251億5,400万米ドル |
自動車、電気製品、消費財セクターでの広範な使用により需要が増加しています。自動車メーカーは、車両の重量を減らし燃料効率を向上させるためにナイロン6を採用しています。電気製品メーカーは、絶縁性と耐久性のためにこの素材に依存しています。包装需要は、高いバリア性と強度の特徴により増加しています。繊維メーカーは、耐摩耗性と染色性のためにナイロン6を好んでいます。産業用途では、代替ポリマーに対するコスト効率の面で利益を得ています。リサイクルの取り組みも、持続可能な素材プログラムでの採用を支えています。
アジア太平洋地域は、中国、日本、韓国の強力な製造基盤によりリードしています。この地域は、高いポリマー生産能力と最終用途需要から利益を得ています。ヨーロッパは、自動車工学と持続可能性規則により安定した成長を示しています。北米は、先進的なプラスチック加工と製品革新により重要な市場であり続けています。インドと東南アジアでは、繊維と電子機器の生産拡大により新興の成長が見られます。これらの地域は、工業化の進展と国内消費の増加から利益を得ています。
市場の洞察:
- 市場は2024年に165億5,300万米ドルであり、2032年には251億5,400万米ドルに達すると予測されており、CAGRは5.37%で拡大しています。
- アジア太平洋地域は、強力なポリマー能力により約45%のシェアでリードしており、次いで自動車工学により25%のヨーロッパ、先進的なプラスチック加工に支えられた20%の北米が続いています。
- アジア太平洋地域は、急速な工業化、繊維の拡大、中国、インド、東南アジアでの電子機器製造により、最も成長が速い地域でもあり、約45%のシェアを占めています。
- 用途別では、自動車が軽量化と性能ニーズにより約35%の最大シェアを持っています。
- 繊維は約25%のシェアを占め、耐久性、絶縁ニーズ、バリア性能に支えられた電気・電子機器および包装が続いています。
市場の推進要因:
自動車の軽量化と性能素材の採用の増加
ナイロン6市場は、自動車の軽量化需要の高まりから勢いを増しています。自動車メーカーは金属部品を高強度ポリマーに置き換えています。ナイロン6は強度を失うことなく軽量化をサポートします。耐熱性はエンジンルーム内の用途に適しています。燃費向上の目標がポリマーの使用を促進します。部品設計者は成形の柔軟性を重視します。コスト管理が大規模な採用を支えます。この素材で安全基準の遵守が可能です。
- 例えば、BASFは、従来のアルミニウム設計をUltramid®(ナイロン6)製モジュールに置き換えることで、エアインテークシステムの重量を50%から60%削減したと報告しています。
世界中で拡大する電気・電子製造基盤
電気メーカーは絶縁部品にナイロン6の使用を増やしています。この素材は安定した誘電性能を提供します。耐熱性はコンパクトなデバイス設計をサポートします。消費者向け電子機器は耐久性のあるハウジングに依存しています。産業用コネクタは長い使用寿命を必要とします。生産ラインは一貫した樹脂の挙動を好みます。ナイロン6市場は電子機器の生産量の増加から恩恵を受けています。信頼性基準が繰り返しの需要を支えます。
- 例えば、旭化成は、産業用電子機器で150°C以上の連続使用が可能なコネクタ用にLEONA™ PNシリーズ(ポリアミド66/半芳香族合金)を検証しました。
産業機械およびエンジニアリングプラスチック需要の成長
産業機器メーカーはナイロン6部品を好みます。ギアやベアリングは耐摩耗性を必要とします。低摩擦は機器の効率を向上させます。化学耐性は過酷な環境に適しています。加工のしやすさはカスタムデザインをサポートします。メンテナンスサイクルはポリマー部品で延長されます。ナイロン6市場は産業界での安定した採用を見ています。コストメリットが素材の選好を強化します。
世界市場での繊維およびファイバー用途の増加
繊維メーカーは耐久性のためにナイロン6ファイバーに依存しています。アパレルブランドは耐摩耗性を重視します。染色の取り込みが色の一貫性を向上させます。スポーツウェアの需要がファイバーボリュームを支えます。産業用糸は引張強度を必要とします。生産のスケーラビリティが大量生産をサポートします。ナイロン6市場は織物の革新から利益を得ています。ファッションサイクルが素材の関連性を維持します。
市場動向:
リサイクル可能で循環型ポリマーソリューションへのシフト
生産者は循環型素材戦略に注力しています。ナイロン6の機械的リサイクルが拡大しています。ブランドはリサイクルコンテンツの遵守を求めています。廃棄物削減目標が調達選択を形成します。ポリマーブレンドが再利用の質を向上させます。認証が市場の受け入れをサポートします。ナイロン6市場は循環目標に沿っています。持続可能性の報告が素材選択を促進します。
- 例えば、DOMO Chemicalsは、バージン素材と比較して90%以上の機械的強度を保持するリサイクルナイロン6グレードを確認しました。
高性能ナイロン6コンパウンド技術の進歩
コンパウンダーは強化されたナイロン6グレードを開発しています。フィラーが剛性と耐熱限界を向上させます。難燃性バリアントが用途を拡大します。プロセスの安定性が部品の品質を向上させます。カスタムコンパウンドがニッチなニーズに応えます。短い開発サイクルが革新をサポートします。ナイロン6市場はカスタマイズされた配合を採用しています。エンドユーザーは性能調整を重視します。
- 例えば、ランクセスは構造部品用に最大60%のガラス繊維含有量を達成する強化ナイロン6化合物を導入しました。
3Dプリンティングと先進製造での使用増加
付加製造はナイロン6フィラメントを採用しています。強度は機能的なプロトタイプをサポートします。熱安定性は精密な出力を助けます。低い反りは印刷の成功を向上させます。エンジニアは量産前に部品をテストします。デザインの自由度は迅速な反復をサポートします。ナイロン6市場は先進製造に進出しています。イノベーションのパイプラインは材料の使用を拡大します。
バイオベースおよび低影響の原料への嗜好の高まり
化学企業はバイオベースのカプロラクタムに投資しています。炭素フットプリントの削減が調達を導きます。顧客はエコラベル付きポリマーを求めています。パイロットプラントは代替原料をテストします。規模の拡大は徐々に進行します。性能の均等性が重要です。ナイロン6市場はより環境に優しい道を探ります。規制の圧力が採用を加速します。
市場の課題分析:
原材料価格の変動と供給の安定性
原材料価格の変動は生産計画に影響を与えます。カプロラクタムの供給は石油化学サイクルに依存しています。コストの予測不可能性が利益率に圧力をかけます。契約価格設定が複雑になります。小規模生産者は調達リスクに直面します。在庫管理には精度が求められます。ナイロン6市場はコストの不確実性に直面しています。長期的な計画は困難です。
代替ポリマーと材料代替品からの競争
競合するポリマーは同様の性能レベルを提供します。ポリエステルはコストに敏感なバイヤーを引き付けます。高温プラスチックはプレミアムセグメントに挑戦します。エンドユーザーはライフサイクルコストを比較します。材料の切り替えは忠誠心を低下させます。イノベーションのペースが保持を決定します。ナイロン6市場は代替圧力に直面しています。差別化が重要になります。
市場機会:
電気自動車とバッテリー部品の使用拡大
電気自動車の成長は新たなポリマーのニーズを生み出します。バッテリーハウジングには熱安定性が必要です。軽量材料は走行距離を延ばします。構造部品は耐久性を要求します。ナイロン6は安全基準を満たします。デザインの自由度はコンパクトなレイアウトをサポートします。ナイロン6市場はEVの成長と一致しています。OEMパートナーシップが新たなボリュームを開きます。
新興製造経済からの需要の高まり
新興経済は工業生産を拡大しています。地元のプラスチック加工能力が成長しています。インフラプロジェクトがポリマー需要を後押しします。繊維と電子機器のセクターが急速に拡大しています。コスト効率の高い材料が好まれます。国内生産は輸入依存を減らします。ナイロン6市場は拡大から利益を得ます。長期的な需要見通しが改善します。
市場セグメンテーション分析:
用途別/エンドユース概要
ナイロン6市場は複数のエンドユース産業で均衡の取れた需要を示しています。自動車、電子機器、繊維が主要な消費を占めています。包装と消費財がボリュームの安定性を追加します。工業製造が価値主導の需要をサポートします。材料の多様性がクロスセクターの使用を可能にします。性能の一貫性が繰り返し採用をサポートします。セグメントの多様性が需要リスクを軽減します。
自動車
自動車用途では、軽量部品にナイロン6を使用します。自動車メーカーは、ポリマーの代替により金属の使用を減らしています。耐熱性はエンジン周辺部品をサポートします。機械的強度は安全基準を満たします。成形の柔軟性は複雑なデザインを可能にします。コスト効率は大量生産に適しています。需要は車両カテゴリー全体で安定しています。
- 例えば、デュポンはエンジンカバーにナイロン6を使用し、金属の代替品に比べて最大25%の軽量化を実現したと報告しています。
電気・電子
電気製品の製造業者は、絶縁部品にナイロン6を採用しています。誘電安定性は回路の安全性をサポートします。耐熱性はコンパクトなデバイスに適しています。コネクタは寸法精度を必要とします。耐久性は製品寿命を延ばします。加工の安定性は出力品質を向上させます。量の需要は電子機器の成長に追随します。
- 例えば、UBE株式会社は、電気部品で20 kV/mm以上の高い誘電強度をテストしたナイロン6グレードを供給しています。
繊維
繊維メーカーはナイロン6繊維に依存しています。耐摩耗性は衣料用途に適しています。染料の親和性は一貫した色をサポートします。工業用糸は引張強度を必要とします。スポーツウェアは高級繊維の需要を促進します。紡績効率は規模をサポートします。交換サイクルはボリュームを維持します。
包装
包装用途では、強度と耐久性が重視されます。フィルムは穿刺や引き裂きに耐えます。バリア性能は内容物を保護します。薄い構造は材料使用を削減します。自動化の互換性はスループットを向上させます。食品および工業用包装に広く採用されています。需要は物流の成長と一致しています。
産業製造/エンジニアリングプラスチック
産業ユーザーはギアやベアリングにナイロン6を適用しています。耐摩耗性は機器の寿命を向上させます。低摩擦は効率をサポートします。化学的安定性は過酷な環境に適しています。カスタムグレードは設計ニーズを満たします。メンテナンスコストは制御されています。産業需要は堅調です。
消費財
消費財の生産者は耐久性のためにナイロン6を好みます。耐衝撃性は製品を保護します。軽量設計は使いやすさを向上させます。表面仕上げは美観をサポートします。コスト管理は価格戦略を支援します。デザインの自由度は多様性をサポートします。需要は一貫しています。
セグメンテーション:
用途/エンドユース別
- 自動車
- 電気・電子
- 繊維
- 包装
- 産業製造/エンジニアリングプラスチック
- 消費財
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
アジア太平洋が世界の消費を支配
アジア太平洋はナイロン6市場の最大シェアを持ち、世界需要の約45%を占めています。中国は強力なポリマー生産能力により地域消費をリードしています。日本と韓国は自動車および電子機器の製造を通じて需要を支えています。インドは繊維および消費財の生産から急速な成長を示しています。地域のサプライチェーンはよく統合されています。コスト効率の高い製造が競争力を強化します。安定した国内および輸出需要から利益を得ています。
ヨーロッパと北アメリカは強力な地位を維持
ヨーロッパはナイロン6市場シェアのほぼ25%を占めています。ドイツ、フランス、イタリアは自動車工学および産業用プラスチックを通じて需要を牽引しています。持続可能性への焦点が材料革新を支えています。北アメリカは約20%のシェアを持っています。アメリカは高度なプラスチック加工を通じて地域消費をリードしています。需要は自動車、包装、消費財部門から来ています。安定した産業生産と技術採用から利益を得ています。
他の地域での成長の台頭
ラテンアメリカは世界シェアの約5%を占めています。ブラジルとメキシコは自動車および包装用途を通じて需要を支えています。製造業の拡大が地域消費を改善しています。中東・アフリカ地域も約5%のシェアを持っています。建設活動と消費財の生産が使用を促進しています。いくつかの国では輸入依存度が高いままです。長期的な産業投資が徐々な成長を支えています。
主要プレイヤーの分析:
- BASF SE
- デュポン・ド・ヌムール社
- DSMエンジニアリングマテリアルズ
- UBE株式会社
- 東レ株式会社
- アセンド・パフォーマンス・マテリアルズ
- ランクセスAG
- DOMOケミカルズ
- 旭化成株式会社
- 神馬工業株式会社
競争分析:
ナイロン6市場は、世界の化学リーダーが強力な地位を持つ中程度の統合を示しています。主要プレイヤーは、能力拡大とグレード差別化を通じて競争しています。製品品質、供給の信頼性、およびコスト管理が競争を形作ります。企業は高度なコンパウンド化と特殊グレードに投資しています。自動車および電子機器の需要が戦略的焦点を促進します。地域の生産拠点がサプライチェーンの効率をサポートします。材料代替圧力により競争力が維持されています。革新と顧客とのパートナーシップが長期的な地位に影響を与えます。
最近の展開:
- 2025年10月、ランクセスはK 2025に参加し、高度なプラスチック着色システム向けのポリマー添加剤、着色剤、耐熱性無機顔料のポートフォリオを展示しました。同社は、次世代の反応性難燃剤であるLevagard 2100を導入しました。これはポリマーマトリックスに化学的に結合し、従来のアプローチと比較して優れた耐久性、低揮発性、最小限の移行、VOC排出削減を提供します。ランクセスは、認定されたカーボンフットプリント評価を活用し、バイオベースおよびリサイクルバリアントを提供することで、Durethanポリアミドポートフォリオを通じて持続可能なポリアミドソリューションに戦略的に焦点を当てています。同社は、ポリアミド6生産のための再生可能な原材料に関するbpとの協力などのパートナーシップを確立し、持続可能な製造プロセスと2050年を目標とした気候中立のサプライチェーン目標への継続的な投資を反映しています。
- 2025年9月、旭化成はドイツ・デュッセルドルフで開催された世界最大のプラスチック・ゴム見本市であるK 2025で最先端のイノベーションを発表しました。同社は、欧州市場向けに新しいPFASフリー低摩擦LEONA™ポリアミドグレードを導入し、規制の高まりに対応し、フッ素樹脂に匹敵する摩擦特性を提供しながら、産業用途における優れた加工性を維持しています。さらに、旭化成は、綿リンター由来のバイオベースで生分解性のセルロースナノファイバーで強化されたポリアミドおよびSEBS化合物を展示しました。これにより、攪拌下での粘度低減などの利点があり、3Dプリント用途に理想的です。同社は、2023年4月に開始したMicrowave Chemicalとの共同実証プロジェクトを含むパートナーシップを通じて、ポリアミド66のマイクロ波ベースの化学リサイクルの商業化を目指し、2025年度までに詳細な商業化分析を計画しています。
- 2025年7月、BASFはポリアミド中間体における地位を強化する変革的な買収を発表しました。ドイツの特殊化学品大手は、合弁パートナーであるDOMO Chemicalsから残りの49%の株式を取得し、Alsachimieの完全買収を完了しました。この買収により、フランス・ドイツ国境に位置する重要なポリアミド前駆体施設の支配権をBASFが強化し、PA66生産のためのKAオイル、アジピン酸、AH塩などの重要な成分を製造しています。この動きは、特に自動車および繊維部門に供給するPA66前駆体にとって、BASFのヨーロッパのサプライチェーンにとって重要です。これに先立ち、BASFは2025年3月に、上海、中国で世界初の商業用リサイクルポリアミド6生産プラントであるloopamid®を立ち上げ、年間500メートルトンの能力を持つ画期的な持続可能性イニシアチブを開始しました。この施設は、産業後および消費後の両方のテキスタイル廃棄物をバージン品質のリサイクルPA6に変換し、テキスタイル業界における循環経済の採用に向けた重要なステップを示しています。
- 2025年6月、UBE株式会社は、U-BE-INFINITY®エコプロダクトブランドの下で2つの新製品の認証を発表し、持続可能なポリアミドソリューションへのコミットメントを強化しました。認証された製品には、持続可能な原材料を使用し、マスバランス法で製造され、ISCC PLUS認証を取得したUBE Corporation Europe S.A.U.によるバイオサーキュラーカプロラクタムと、AENOR UNE-EN15343標準の下で認証されたUBE Composites Europe S.L.U.によって開発されたリサイクルポリアミド複合材料(PA66用DINALON® A2X25-MI H-4109およびPA6用B2E25 G20DI-4115)が含まれます。これらの製品は、化石燃料への依存を減らしながら、バージン材料と同等の性能を維持することで、循環経済と脱炭素化の取り組みをサポートします。以前、2023年7月にUBEは、低結晶性を特徴とし、食品接触用途に承認されたFDA承認のナイロン共重合ポリアミドグレード、UBE NYLON 5036Bを導入し、他のCoPA 6/6.6グレードと比較してリサイクル性を向上させました。
レポートのカバレッジ:
この調査レポートは、用途/エンドユースおよび地域セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。市場成長に対する外部要因や世界経済の変化の影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ナイロン6市場は、自動車および電子機器セクターからの安定した需要を引き続き見込んでいます。
- 軽量材料の好みが、車両プラットフォーム全体での長期的な採用を支えます。
- リサイクルと循環材料の使用が、製造業者の間でより強い受け入れを得るでしょう。
- 特殊および強化ナイロン6グレードが、より高い産業需要を引き付けます。
- アジア太平洋地域は、新しい設備投資の主要な目的地であり続けます。
- エンジニアリングプラスチックの用途が、価値指向の成長を促進します。
- バイオベースの原料に関する研究が、生産者間で徐々に進展します。
- 競争力のあるポジショニングを維持するために、コスト管理が重要です。
- 戦略的パートナーシップが、製品開発とイノベーションのパイプラインを支援します。
- 最終用途の多様化が、経済サイクル全体での需要の安定化に役立ちます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ナイロン6市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
ナイロン6市場は2025年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたナイロン6の市場セグメントはどれですか?
ナイロン6市場の成長を促進している主な要因は何ですか?
ナイロン6市場の主要企業はどこですか?
2024年にナイロン6市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ナイロン6市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のナイロン6市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 16,553 million → 2032: USD 25,154 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ナイロン6市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ナイロン6市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるナイロン6市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ナイロン6市場市場の成長要因
- 3.3 ナイロン6市場市場の抑制要因および課題
- 3.4 ナイロン6市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ナイロン6市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ナイロン6市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ナイロン6市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ナイロン6市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ナイロン6市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はナイロン6市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ナイロン6市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ナイロン6市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ナイロン6市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ナイロン6市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ナイロン6市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のナイロン6市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のナイロン6市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のナイロン6市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のナイロン6市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのナイロン6市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のナイロン6市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのナイロン6市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ナイロン6市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
