
市場概要:
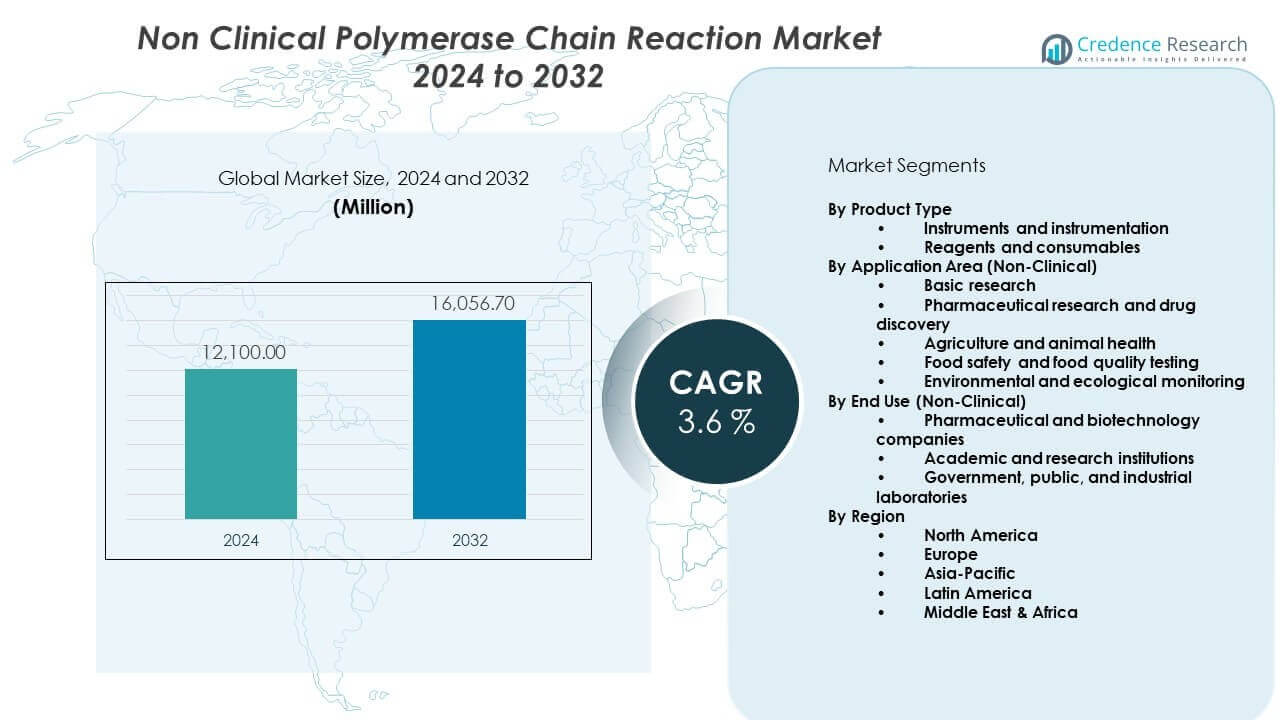
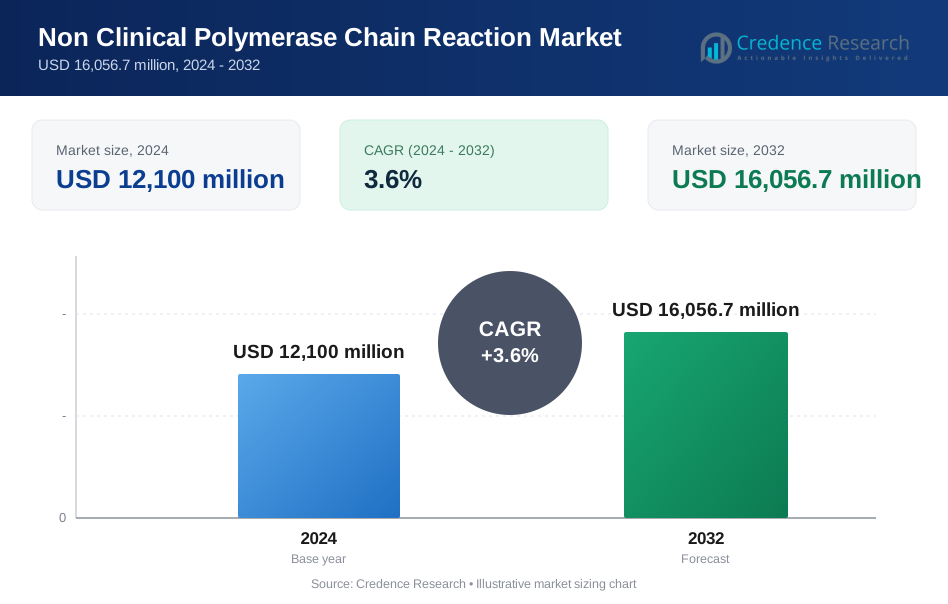
非臨床ポリメラーゼ連鎖反応市場は2024年に121億ドルと評価され、2032年までに160億5670万ドルに達すると予測されており、2024年から2032年の間に年平均成長率3.6%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の非臨床ポリメラーゼ連鎖反応市場規模 | 121億ドル |
| 非臨床ポリメラーゼ連鎖反応市場、年平均成長率 | 3.6% |
| 2032年の非臨床ポリメラーゼ連鎖反応市場規模 | 160億5670万ドル |
市場の成長は、研究およびテストワークフロー全体でのPCRの広範な採用によって推進されています。製薬およびバイオテクノロジー企業は、薬物発見およびアッセイ最適化のために非臨床PCRを使用しています。学術機関は、遺伝子分析および分子研究のためにPCRに依存しています。食品安全試験は、病原体検出および品質チェックを通じて需要を支えています。環境試験所は、微生物および水分析にPCRを適用しています。自動化の進歩により、スループットが向上し、手動エラーが減少します。改良された試薬の安定性は、繰り返し試験をサポートします。費用対効果の高いキットは、小規模な研究所や研究センターでの採用を増加させています。
北米は、強力な研究インフラと高い研究所支出により市場をリードしています。アメリカ合衆国は、活発なバイオテクノロジー研究と契約試験ネットワークから恩恵を受けています。ヨーロッパは、確立された学術機関と規制された研究慣行に支えられて続きます。ドイツとイギリスは主要な貢献者として残っています。アジア太平洋地域は、研究施設の拡大により急速に台頭しています。中国とインドは、政府支援の研究プログラムを通じて勢いを増しています。熟練した人材の存在が地域の成長を強化しています。ラテンアメリカは、公的研究の取り組みを通じて中程度の拡大を示しています。中東およびアフリカは、長期的な可能性を持つ発展途上の市場です。
市場の洞察:
- 非臨床ポリメラーゼ連鎖反応市場は2024年に121億ドルであり、2032年までに160億5670万ドルに達すると予測されており、安定した非臨床研究の需要により年平均成長率3.6%で拡大しています。
- 北米は約38%のシェアでトップを占め、次いでヨーロッパが28%、アジア太平洋が24%であり、強力な研究資金、成熟した研究室インフラ、活発な製薬研究エコシステムに支えられています。
- アジア太平洋は約24%のシェアで最も成長が速い地域であり、中国、インド、日本、韓国での研究インフラの拡大、政府の資金提供、バイオテクノロジー活動の増加により推進されています。
- 製品タイプ別では、試薬と消耗品が約65%のシェアを占め、繰り返し使用されるため、装置と機器は約35%のシェアを占め、設置ベースの拡大により推進されています。
- エンドユース別では、製薬およびバイオテクノロジー企業が約45%のシェアを占め、学術および研究機関が約35%、政府、公的および産業研究所が約20%を占めています。
市場の推進要因:
研究および産業研究所における分子検査の利用拡大
非臨床ポリメラーゼ連鎖反応市場は広範な分子検査の利用から力を得ています。研究所は遺伝子解析やアッセイの検証にPCRを頼っています。製薬会社は初期発見のワークフローにPCRを適用しています。バイオテクノロジー企業は製品開発のサポートに使用しています。食品検査研究所は病原体スクリーニングにPCRを依存しています。環境機関は微生物モニタリング業務にPCRを適用しています。契約研究機関はPCRベースの検査サービスを拡大しています。これらのアプリケーションは、安定した機器と試薬の需要を確保しています。
- 例えば、サーモフィッシャーサイエンティフィックは、研究および産業研究所に75,000台以上のApplied Biosystems PCRシステムを設置し、強力な市場プレゼンスを維持しています。
ライフサイエンス研究開発プログラムへの投資の増加
公共の資金提供は、機関全体の分子研究能力を強化します。大学は遺伝子研究のための研究所インフラを拡大しています。政府支援のプログラムは先端生物学研究のイニシアティブをサポートしています。民間企業は研究ツールに投資し、研究期間を短縮しています。PCRは標準化された再現可能な実験結果をサポートします。研究チームは複数の研究でその正確性を信頼しています。非臨床ポリメラーゼ連鎖反応市場は長期的な資金の安定性から利益を得ています。継続的な研究活動は一貫したシステム利用を維持します。
- 例えば、米国国立衛生研究所は2023年に約477億ドルを生物医学研究に割り当て、その80%以上が外部機関への助成金として授与されました。
高精度および再現性の高い検査ワークフローの需要増加
研究所は正確で再現可能な分子結果を必要としています。PCRはターゲット検出に強い特異性を提供します。品質保証チームは信頼性のあるアッセイ性能を重視しています。研究の信頼性は一貫したデータ出力に依存しています。制御された増幅サイクルは実験の正確性をサポートします。検証されたプロトコルは実行間の変動を減少させます。信頼性の高いワークフローは研究所の効率を向上させます。この需要は長期的なPCRの採用を強化します。
食品安全および環境検査セグメントでの採用の増加
食品安全当局はスクリーニングのために分子ツールに依存しています。PCRは汚染物質の迅速な検出を可能にします。環境試験所はPCRを使用して土壌や水中の微生物を監視します。規制監督が日常的な試験頻度を増加させます。PCRは標準化された安全手順をサポートします。迅速な対応能力が汚染管理を改善します。幅広い応用が市場の拡大を促進します。多様な試験ニーズが需要の成長を支えます。
市場動向:
コンパクトでスペース効率の高いPCR機器設計へのシフト
試験所はスペース効率のためにコンパクトなPCRシステムを好みます。小型の機器は現代の試験所レイアウトに適しています。メーカーはベンチに適したPCRプラットフォームを設計します。ポータビリティは共有および複数サイトでの使用をサポートします。コンパクトシステムは設置プロセスを簡素化します。エネルギー効率の高い設計は運用負荷を軽減します。非臨床ポリメラーゼ連鎖反応市場はこの設計の進化を反映しています。柔軟な配置が変化する試験所のニーズをサポートします。
- 例えば、バイオラッドは、CFX Opus 96リアルタイムPCRシステムがベンチスペースを0.2平方メートル未満に抑えながら、96ウェルのフルスループットをサポートすると述べています。
使いやすいプレミックス試薬キットの増加する人気
試験所は簡素化された試薬準備ワークフローを好みます。プレミックスキットは取り扱いエラーを減少させます。時間の節約が日常の試験スループットを向上させます。標準化された製剤が繰り返しの研究をサポートします。研究者は一貫した試薬品質を重視します。保存安定性が計画効率を向上させます。簡素化された使用によりトレーニング要件が減少します。この傾向はスムーズな試験所運営をサポートします。
- 例えば、QIAGENは、QuantiFast PCRキットが標準サイクラーでのPCRランタイムを最大60%短縮できると報告しています。
デジタルインターフェースとデータ管理機能の統合
PCRプラットフォームには現在、デジタル制御システムが含まれています。タッチスクリーンインターフェースがオペレーターの操作性を向上させます。データストレージが結果の追跡可能性をサポートします。ソフトウェアツールが実験の比較を支援します。デジタルログが監査準備を助けます。自動データキャプチャが手動入力を削減します。試験所は接続されたシステムを好みます。デジタル統合がワークフローの透明性を向上させます。
マルチプレックスおよびハイスループットPCR能力への需要の高まり
研究プロジェクトはより迅速なサンプル処理を必要とします。マルチプレックスPCRは1回のランで複数のターゲットを検出します。ハイスループットシステムは大量のサンプルを処理します。スクリーニングプログラムはスケール効率から恩恵を受けます。迅速な結果が研究のタイムラインを改善します。並列試験能力で生産性が向上します。非臨床ポリメラーゼ連鎖反応市場はこれらのニーズに適応します。効率重視の試験所が採用を推進します。
市場課題の分析:
高額な機器と消耗品のコストが予算制約のある試験所に影響を与える
高度なPCRシステムは高い資本投資を必要とします。小規模な試験所は資金制約に直面します。消耗品は繰り返しの運用費用を増加させます。保守契約が所有コストを上昇させます。予算の遅れが調達決定を遅らせます。価格感度が技術のアップグレードを制限します。非臨床ポリメラーゼ連鎖反応市場はここで採用の抵抗に直面します。コスト圧力が主要な課題として残ります。
熟練した人材と厳格なワークフロー管理基準の必要性
PCR検査には訓練を受けた技術専門家が必要です。スキルのギャップは結果の信頼性に影響を与えます。ワークフローの逸脱はデータの質を低下させます。トレーニングプログラムには時間とリソースが必要です。スタッフの離職はラボの一貫性を乱します。品質管理には厳格な監視が必要です。コンプライアンス要件は管理の労力を増加させます。運用の複雑さは迅速なスケーリングを制限します。
市場機会:
新興経済国における研究インフラの拡大
新興地域は科学インフラの成長に投資しています。政府はラボ開発プログラムを支援しています。大学は分子研究部門を拡大しています。地元のバイオテクノロジー企業は研究費を増加させています。PCRの採用は研究の競争力を向上させます。労働力のスキル開発はラボの成果を強化します。非臨床ポリメラーゼ連鎖反応市場は新たな需要センターを獲得しています。長期的な可能性は依然として強いです。
コスト効率の良い自動化PCRソリューションの革新
メーカーは手頃なPCR技術に注力しています。自動化は熟練労働への依存を減少させます。簡素化されたワークフローは小規模なラボに適しています。コスト効率の良い試薬は採用範囲を広げます。スケーラブルなシステムは段階的な拡大をサポートします。革新は地域全体でのアクセスを改善します。より広範なアプリケーションカバレッジをサポートします。技術の進歩は新たな成長の道を開きます。
市場セグメンテーション分析:
製品タイプ別
機器と計測機器はPCRワークフローの技術的基盤を形成します。サーマルサイクラー、リアルタイムPCR、デジタルPCRプラットフォームは正確な増幅と検出をサポートします。ラボはスループット、感度、自動化のニーズに基づいてシステムを選択します。試薬と消耗品は最も頻繁な需要領域を表します。マスターミックス、酵素、バッファー、プラスチック、アッセイキットは日常のテスト量をサポートします。頻繁な再注文は収益の安定性を強化します。ラボ間でのプロトコル標準化から利益を得ます。製品の差別化は正確性とワークフローの信頼性に焦点を当てています。
- 例えば、ロシュ・ダイアグノスティックスは、消耗品がLightCyclerシステムの使用の大部分を占めており、高スループットラボでの定期的な試薬の再注文が行われていると報告しています。
用途分野別(非臨床)
基礎研究では、遺伝子発現、ジェノタイピング、分子研究にPCRを使用します。製薬研究と薬物発見は、ターゲットの検証と前臨床スクリーニングでPCRを適用します。農業と動物の健康は、病原体とGMOの検出にPCRを依存しています。食品安全と食品品質のテストは、汚染を特定し、トレーサビリティを確保するためにPCRを使用します。環境と生態学的モニタリングは、水、土壌、生物多様性の分析にPCRを適用します。各アプリケーションは正確性と再現性を重視します。ワークフローの柔軟性は、クロスセクターの採用をサポートします。
- 例えば、ユーロフィン・サイエンティフィックは世界中で900以上のラボを運営しており、食品、環境、研究分野で年間数百万件の非臨床PCRテストを実施しています。
エンドユース別(非臨床)
製薬およびバイオテクノロジー企業は、継続的な研究需要により主導的なシェアを持っています。これらのユーザーは、複数の開発段階でPCRを統合しています。学術および研究機関は、長期的な実験プログラムのためにPCRに依存しています。資金提供を受けたプロジェクトは、安定した機器の利用をサポートします。政府、公的、産業用の研究所は、規制および応用試験のためにPCRを使用しています。これらの研究所は、標準化された方法とコンプライアンスの準備を重視しています。非臨床ポリメラーゼ連鎖反応市場は、この多様な最終用途基盤から安定性を得ています。
セグメンテーション:
製品タイプ別
- 機器および装置
- 試薬および消耗品
用途分野別(非臨床)
- 基礎研究
- 製薬研究および新薬発見
- 農業および動物の健康
- 食品安全および食品品質試験
- 環境および生態学的モニタリング
最終用途別(非臨床)
- 製薬およびバイオテクノロジー企業
- 学術および研究機関
- 政府、公的、産業用研究所
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカは、非臨床ポリメラーゼ連鎖反応市場の最大のシェアを持ち、世界需要の約38%を占めています。アメリカ合衆国は、強力な製薬研究と契約試験活動を通じて地域の優位性を牽引しています。先進的な研究所インフラは、研究分野全体での高いPCR採用をサポートしています。学術機関は、安定した機器と試薬の使用を維持しています。食品安全と環境試験も需要を支えています。強力な資金提供の可用性が、長期的な研究所運営を支えています。早期の技術採用と標準化された研究慣行の恩恵を受けています。
ヨーロッパ
ヨーロッパは、世界市場シェアの約28%を占めています。ドイツ、イギリス、フランスなどの国々が地域の需要を牽引しています。確立された学術研究ネットワークが、安定したPCR使用をサポートしています。製薬研究活動が試薬と消耗品の需要を強化しています。食品安全と環境モニタリングに対する規制の重視が、定期的な試験をサポートしています。政府資金による研究プログラムが、安定した研究所のワークフローを維持しています。成熟した採用と安定した交換需要を反映しています。
アジア太平洋、ラテンアメリカ、中東およびアフリカ
アジア太平洋地域は市場の約24%を占め、最も急速な成長を示しています。中国、インド、日本、韓国は分子研究能力を拡大しています。研究インフラへの政府投資がPCRの採用を支援しています。バイオテクノロジー分野の拡大が、さまざまな用途での需要を強化しています。ラテンアメリカは約6%のシェアを持ち、公的研究と食品検査ラボによって支えられています。中東・アフリカは約4%のシェアを占め、徐々に進むラボの近代化によって推進されています。研究と検査能力の拡大を通じて長期的な可能性を示しています。
主要プレイヤー分析:
- Thermo Fisher Scientific Inc.
- Hoffmann-La Roche Ltd
- Bio-Rad Laboratories, Inc.
- QIAGEN N.V.
- Abbott Laboratories
- Agilent Technologies, Inc.
- Danaher Corporation
- Becton, Dickinson and Company
- Merck KGaA
- bioMérieux SA
- Cytiva
- Takara Bio Inc.
- Standard BioTools
- Stilla Technologies
- JN Medsys
競争分析:
非臨床ポリメラーゼ連鎖反応市場は中程度の統合を示しており、少数のグローバルサプライヤーがコア技術を支配しています。主要プレイヤーは、機器の性能、試薬の信頼性、ワークフローの効率性を通じて競争しています。企業は、機器、消耗品、ソフトウェアを網羅する幅広いポートフォリオに注力しています。製品の品質とデータの正確性が、研究および産業ラボでの購入者の好みを左右します。強力な流通ネットワークがグローバルな展開を支えています。戦略的なコラボレーションが用途特化の提供を強化しています。これは、積極的な価格競争よりも安定した競争を反映しています。主要ベンダー間での革新のペースは一貫しています。
最近の展開:
- 2025年11月、Danaherの子会社であるIntegrated DNA Technologies (IDT) とBeckman Coulter Life Sciencesは、IDTの次世代シーケンシング (NGS) と分子アッセイソリューションを新たに発売されたBiomek i3ベンチトップ液体ハンドラーで自動化するための戦略的パートナーシップを結びました。この協力は、がん研究およびゲノム研究のためのスケーラブルで自動化されたワークフローを研究所に提供し、手作業の処理時間を短縮し、データの再現性を向上させることを目的としています。
- 2025年10月、Thermo Fisher Scientificは、スウェーデンのAstraZeneca BioVentureHubとの戦略的研究開発 (R&D) パートナーシップを発表し、ライフサイエンスエコシステムでのイノベーションを推進しました。この協力の下で、Thermo Fisherの科学者はAstraZenecaと共同プロジェクトに取り組むために共同で配置され、分子ゲノミクス、プロテオミクス、クロマトグラフィーに焦点を当てます。さらに、2025年7月には、同社はニュージャージー州リッジフィールドにあるSanofiの無菌製造施設を買収し、バイオファーマサービスを強化し、重要な医薬品に対する顧客の需要をサポートしました。
- 2025年10月、Agilent Technologiesは、SPT Labtechとのパートナーシップを発表し、SPTのfirefly+液体ハンドリングプラットフォームでSureSelect Max DNAライブラリ調製キットのターゲットエンリッチメントプロトコルを自動化しました。この協力は、Agilentの化学と自動化ソリューションを組み合わせることで、シーケンシングと分子分析のボトルネックに対処し、研究者のゲノムワークフローを合理化することを目的としています。
レポートのカバレッジ:
この調査レポートは、製品タイプ別、用途エリア別(非臨床)、およびエンドユース別(非臨床)に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らの事業、製品提供、投資、収益源、および主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場のダイナミクス、規制の状況、技術の進歩が業界を形成していることを探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 研究所は引き続き日常的な分子分析にPCRに依存します。
- 試薬と消耗品は、繰り返し使用されるため、主要な収益源であり続けます。
- 自動化の採用が進み、より多くのサンプル処理をサポートします。
- デジタルPCRプラットフォームは、非臨床研究環境での使用が広がります。
- 食品安全試験は、公共および民間の研究所で安定した需要を維持します。
- 環境モニタリングは、より厳しい試験要件に伴い拡大します。
- 新興経済国は、分子研究インフラへの投資をさらに進めます。
- コンパクトでモジュール式のPCRシステムは、スペースが限られた研究所での好まれる選択肢となります。
- 標準化されたワークフローが長期的な購買決定に影響を与えます。
- ベンダーと研究機関のパートナーシップが製品の採用を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
非臨床ポリメラーゼ連鎖反応市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、非臨床ポリメラーゼ連鎖反応市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた非臨床ポリメラーゼ連鎖反応市場のセグメントはどれですか?
非臨床ポリメラーゼ連鎖反応市場の成長を促進している主な要因は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 非臨床ポリメラーゼ連鎖反応市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の非臨床ポリメラーゼ連鎖反応市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 12,100 million → 2032: USD 16,056.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 非臨床ポリメラーゼ連鎖反応市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 非臨床ポリメラーゼ連鎖反応市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における非臨床ポリメラーゼ連鎖反応市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 非臨床ポリメラーゼ連鎖反応市場市場の成長要因
- 3.3 非臨床ポリメラーゼ連鎖反応市場市場の抑制要因および課題
- 3.4 非臨床ポリメラーゼ連鎖反応市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 非臨床ポリメラーゼ連鎖反応市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 非臨床ポリメラーゼ連鎖反応市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、非臨床ポリメラーゼ連鎖反応市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 非臨床ポリメラーゼ連鎖反応市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 非臨床ポリメラーゼ連鎖反応市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は非臨床ポリメラーゼ連鎖反応市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 非臨床ポリメラーゼ連鎖反応市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 非臨床ポリメラーゼ連鎖反応市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 非臨床ポリメラーゼ連鎖反応市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 非臨床ポリメラーゼ連鎖反応市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新非臨床ポリメラーゼ連鎖反応市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の非臨床ポリメラーゼ連鎖反応市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の非臨床ポリメラーゼ連鎖反応市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の非臨床ポリメラーゼ連鎖反応市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の非臨床ポリメラーゼ連鎖反応市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの非臨床ポリメラーゼ連鎖反応市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の非臨床ポリメラーゼ連鎖反応市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの非臨床ポリメラーゼ連鎖反応市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 非臨床ポリメラーゼ連鎖反応市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
