
MSポリマー市場の概要:
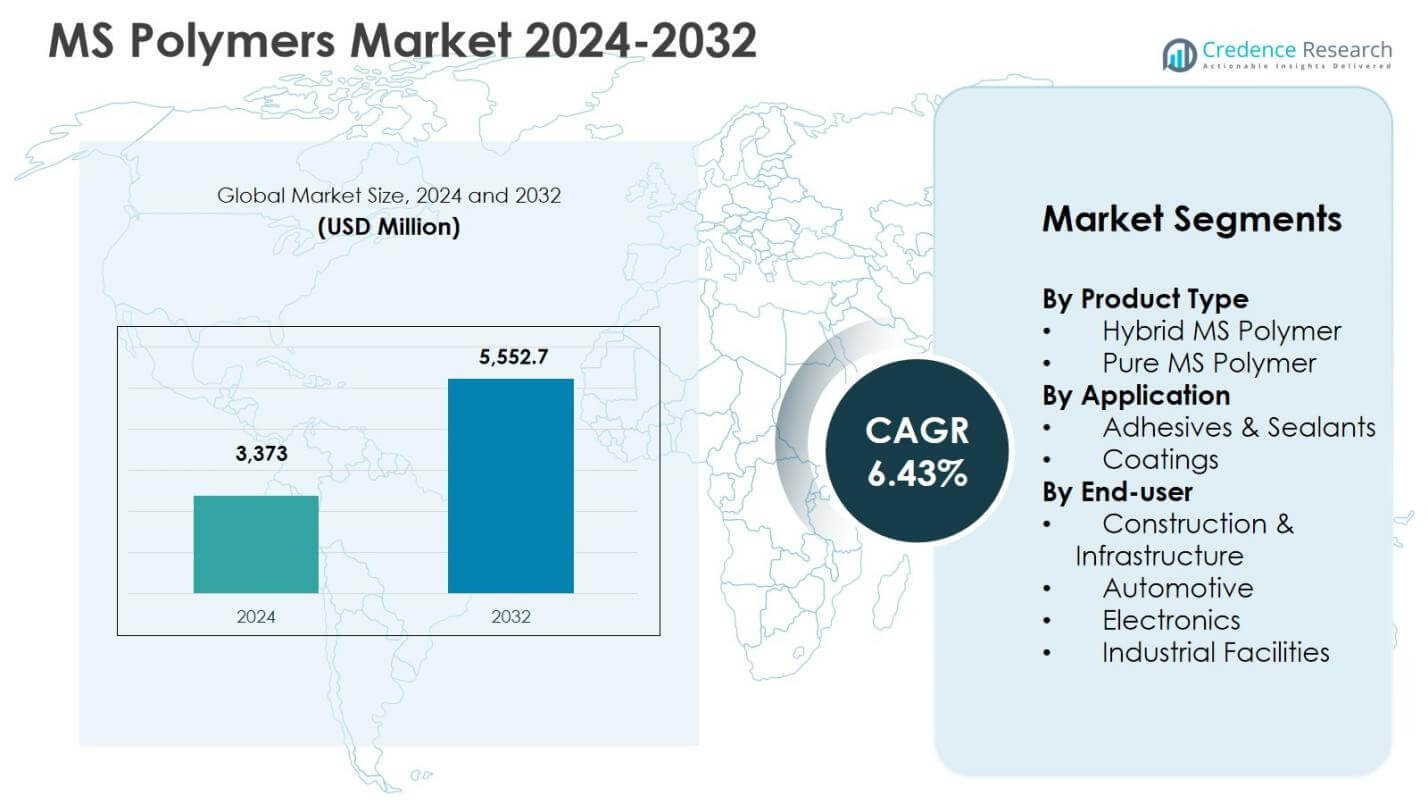
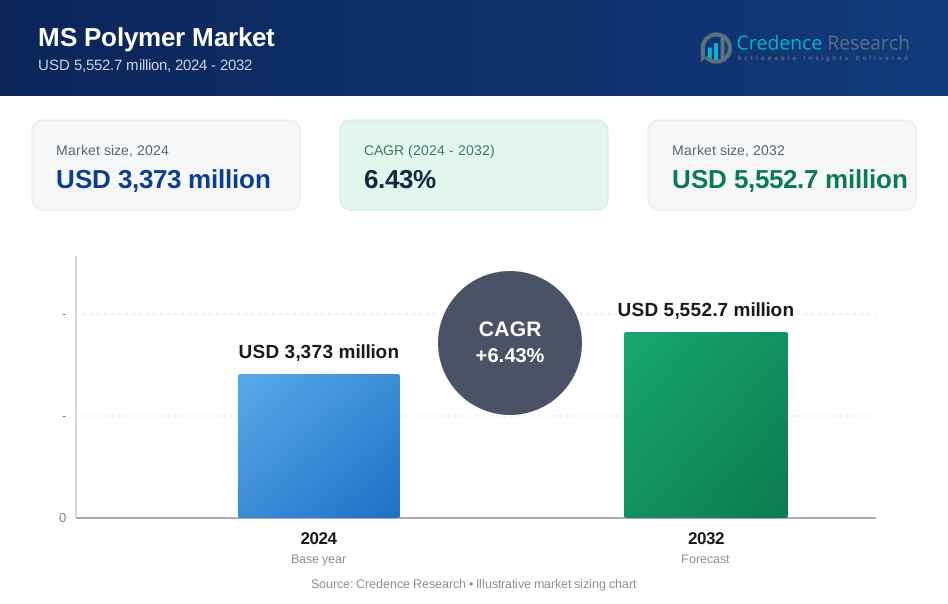
MSポリマー市場の規模は2024年に33億7,300万米ドルと評価され、予測期間中に年平均成長率6.43%で2032年には55億5,270万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のMSポリマー市場規模 | 33億7,300万米ドル |
| MSポリマー市場のCAGR | 6.43% |
| 2032年のMSポリマー市場規模 | 55億5,270万米ドル |
MSポリマー市場の洞察
- 市場の成長は、低VOCおよび溶剤フリーの材料の採用の増加によって推進されており、ハイブリッドMSポリマーはコスト効率、バランスの取れた性能、幅広い用途の互換性により、2024年に製品セグメントの64.8%を占めています。
- 主要な市場動向には、接着剤およびシーラントにおけるMSポリマーの使用増加が含まれ、2024年には71.6%のシェアでアプリケーションを支配し、高性能ハイブリッド処方および持続可能な建設材料への注目が高まっています。
- 市場の制約には、従来の接着技術と比較して高いコストや、発展途上地域での技術的認識の不足が含まれ、性能と耐久性の利点にもかかわらず採用が遅れる可能性があります。
- 地域別では、ヨーロッパが2024年に31.6%のシェアで市場をリードし、次いで北アメリカが28.4%、アジア太平洋が26.9%を占め、建設およびインフラが58.9%のシェアで最大のエンドユーザーセグメントとして残っています。
MSポリマー市場のセグメンテーション分析:
製品タイプ別:
製品タイプ別のMSポリマー市場は、ハイブリッドMSポリマーが主導しており、2024年に64.8%の市場シェアを占めています。これは、バランスの取れた性能特性、コスト効率、充填剤、可塑剤、添加剤との幅広い互換性によるものです。ハイブリッドバリアントは、接着性、弾力性、耐候性を向上させ、建設および産業用シーリング用途に適しています。純粋なMSポリマーは、溶剤フリー、低VOC、高耐久性のソリューションに対する需要に支えられ、35.2%のシェアを保持しています。両セグメントの成長は、環境規制の強化と持続可能なポリマー技術の採用の増加によって推進されています。
- 例えば、カネカMSポリマーは、イソシアネートフリーのSTPEベース樹脂であり、建物の接合部やタイル接着において高い耐久性、優れた耐候性、塗装適合性を提供します。
用途別:
用途に関しては、接着剤 & シーラントが2024年に71.6%のシェアでMSポリマー市場を支配しました。これは、建設、自動車、産業組立における接着、シーリング、隙間充填での広範な使用に支えられています。多様な基材への強力な接着性、柔軟性、湿気やUV曝露への耐性がこのセグメントの需要を促進しています。コーティングは28.4%のシェアを占め、弾力性と化学耐性を必要とする保護および装飾表面での使用の増加から恩恵を受けています。インフラ活動の増加と溶剤ベースの化学物質の代替が、用途レベルの需要を引き続き強化しています。
- 例えば、SikaのSikaflex®-127ハイブリッドシーラントは、窓やドアのフレームをコンクリート、石工、金属に接着し、内外の接続ジョイントに弾力性のある湿気硬化性能を提供します。
エンドユーザー別:
建設 & インフラセグメントは2024年に58.9%のシェアでMSポリマー市場をリードしました。これは、シーラント、フローリング、ガラス工事、ファサードシステムでの大規模な使用によって推進されています。都市化の進展とグリーンビルディングの採用が持続的な需要を支えています。自動車は21.7%のシェアを持ち、軽量接着、振動減衰、内部用途に支えられています。産業施設は12.4%を占め、メンテナンスと機器のシーリングニーズにより推進され、電子機器は7.0%を占めました。精密接着と絶縁の要件に支えられています。性能の耐久性と規制の遵守が主要なエンドユーザードライバーとして残っています。
主要な成長ドライバー
持続可能で低VOC材料の需要増加
MSポリマー市場は、建設、自動車、産業部門全体での持続可能で溶剤フリー、低VOC材料の採用増加によって強く推進されています。MSポリマーは、厳しい環境および職場の安全規制を満たしながら、強力な接着性、弾力性、耐候性を提供します。グリーンビルディング認証と環境に配慮した製造慣行への重視が、溶剤ベースの接着剤およびシーラントからの移行を加速しています。さらに、室内空気質と長期的な材料耐久性に対する意識の高まりが、特に住宅、商業、インフラ用途での需要を強化しています。ここでは、規制の遵守と性能の一貫性が重要です。
- 例えば、SABAはSabatack® MSポリマーを使用して、トラック、バス、鉄道車両のキャビン、トレーラー、窓、サイドパネル、サンドイッチパネルを接着およびシールします。これらの接着剤は、振動の多い環境で従来のシステムを上回る高い耐候性を持つ弾力性のある接着を提供します。
世界的な建設およびインフラ開発の拡大
急速な都市化と大規模なインフラ開発は、MSポリマー消費を支える主要なドライバーです。これらの材料は、その柔軟性、耐湿性、長い耐用年数のために、シーリング、接着、ガラス工事、フローリング、ファサード用途で広く使用されています。スマートシティ、交通ネットワーク、エネルギー効率の高い建物への投資が製品の浸透を増加させています。MSポリマーの多様な基材への接着能力と、さまざまな気候条件下での信頼性のある性能が、複雑な建設環境における適合性を高め、現代のインフラプロジェクトでの優先材料としての役割を強化しています。
- 例えば、3Mは建設において高度なMSポリマーを展開しています。これらは窓の取り付けや接合部のシーリングのような用途において、優れた接着性と化学抵抗性を提供し、様々な気象条件下での外部木工の耐久性を確保します。
自動車の軽量化と高度な組み立てニーズの増加
自動車業界は軽量化、耐久性、組み立て効率の向上に焦点を当てており、MSポリマーの採用が加速しています。これらの材料は異なる基材の強力な接着を可能にし、機械的ファスナーへの依存を減らし、振動減衰と腐食防止を強化します。電気自動車の生産増加も需要を支え、メーカーはエネルギー効率と構造の完全性を向上させるための高度な接着剤とシーリングソリューションを求めています。MSポリマーはまた、車両の美観と長期的な信頼性を向上させ、次世代の自動車設計と製造における重要性を強化します。
主要なトレンドと機会
高性能およびハイブリッドMSポリマーフォーミュレーションへのシフト
MSポリマー市場における顕著なトレンドは、コスト効率と強化された機械的および化学的特性を両立する高性能ハイブリッドフォーミュレーションの開発です。メーカーは、より速い硬化、接着強度の向上、温度変動や化学薬品への耐性の向上に注力しています。これらの進展は、産業メンテナンス、輸送、プレハブ建設全体での採用を支援します。特定の用途や環境条件に合わせたカスタマイズされたフォーミュレーションによる製品差別化は、プレミアムおよび特殊なエンドユースセグメントをターゲットにしたサプライヤーにとって重要な成長機会を提供します。
- 例えば、カネカのSAX500シリーズMSポリマーは、プラスチック、金属、木材への優れた接着性とともに、より速い硬化と迅速な強度の構築を提供します。これらのフォーミュレーションは、脆さを伴わないより強靭な性能のための低モジュラスを可能にし、輸送および建設における用途を支援します。
新興および非伝統的な用途での採用の増加
MSポリマーは、再生可能エネルギーの設置、モジュラー建設システム、高度な電子機器の組み立てなどの新興用途で注目を集めています。UV露出、湿気、熱ストレスへの耐性により、ソーラーパネルのシーリング、風力エネルギーコンポーネント、電子封止に適しています。産業施設は、適用の容易さと耐久性のために、メンテナンスと修理にMSポリマーをベースとしたソリューションをますます採用しています。この拡大する用途の範囲は、新たな収益源を生み出し、伝統的な建設および自動車用途を超えた長期的な市場の多様化を支援します。
- 例えば、ヘンケルのTEROSON MS 930は、シラン修飾ポリマーシーラントであり、太陽光パネルの組み立てや外部シーリングにおいて、プライマーなしでの接着性と優れたUV/耐候性を提供します。
主要な課題
従来の接着技術に比べて高コスト
MSポリマー市場が直面する主な課題の一つは、従来のポリウレタン、シリコーン、アクリルベースの代替品に比べてMSポリマー製剤のコストが高いことです。特に新興経済国の中小規模の製造業者の間での価格感度は、優れた性能の利点があるにもかかわらず、採用を制限する可能性があります。大規模な建設および産業プロジェクトにおけるコスト圧力は、低価格の材料の継続的な使用を促し、浸透を遅らせる可能性があります。この課題に対処するには、規模の経済、製剤の最適化、およびライフサイクルコストの利点の明確なコミュニケーションが必要です。
発展途上市場での認知度と技術的な親しみの限界
MSポリマー技術に対する認知度と技術的な親しみの限界は、いくつかの発展途上地域での課題です。エンドユーザーや施工者は、確立された使用慣行や限られた技術トレーニングのために、しばしば従来の材料に依存しています。適用技術、硬化挙動、長期的な性能に関する知識が不十分であると、採用が妨げられる可能性があります。市場のプレーヤーは、教育、トレーニングプログラム、デモンストレーションプロジェクトに投資して受け入れを向上させる必要があります。流通ネットワークの強化と技術サポート能力の向上は、この障壁を克服し、サービスが行き届いていない市場での成長の可能性を解き放つために不可欠です。
地域分析
北米
北米は2024年にMSポリマー市場の28.4%を占め、建設、自動車、産業メンテナンス用途からの強い需要によって牽引されています。この地域は厳しいVOC規制と持続可能な建材の広範な採用の恩恵を受けており、溶剤ベースの接着剤やシーラントの代替をサポートしています。高い改装活動、商業インフラのアップグレード、先進的な自動車製造が需要をさらに強化しています。確立されたメーカーの存在、強力な流通ネットワーク、エンドユーザー間の強い技術的認識が安定した市場成長に寄与しています。電気自動車やグリーン建設プロジェクトでのMSポリマーの使用が増加し、地域の拡大を支え続けています。
ヨーロッパ
ヨーロッパは2024年に31.6%の市場シェアを保持し、MSポリマーの主要な地域市場となっています。成長は厳しい環境規制、グリーン建設への強い重点、低排出材料の高い採用によって推進されています。西ヨーロッパおよび北ヨーロッパの国々は、ファサードシステム、床材、ガラス張りの用途でMSポリマーを広範に使用しています。自動車の軽量化イニシアチブと産業の持続可能性目標が需要をさらに強化しています。この地域の成熟した建設基準は、継続的な製品革新と強力な規制遵守と相まって、住宅および産業のエンドユースセクター全体での一貫した市場浸透をサポートしています。
アジア太平洋
アジア太平洋は2024年にMSポリマー市場の26.9%を占め、急速な都市化、インフラ開発、製造活動の拡大によって支えられています。住宅、商業、交通インフラの強力な建設成長が接着剤とシーラントの高い消費を促進しています。自動車生産の増加と低VOC材料への意識の高まりが市場の成長をさらに支えています。コスト感度が要因として残る一方で、規制の枠組みの改善と持続可能な材料の採用の増加がMSポリマーの浸透を加速しています。産業施設の拡大とスマートシティへの投資の増加が、地域全体の長期的な成長見通しを強化しています。
ラテンアメリカ
ラテンアメリカは2024年にMSポリマー市場の7.4%を占め、建設の緩やかな成長、インフラの改修、産業メンテナンス活動によって支えられています。商業ビル、交通プロジェクト、自動車組立において、特に都市部で需要が増加しています。伝統的な材料が依然として普及しているものの、耐久性と環境性能に対する認識の高まりがMSポリマーを基にしたソリューションの採用を促進しています。経済回復の取り組みとインフラ投資が市場の安定した拡大を支えています。先進的な建設材料へのアクセスの改善と、請負業者の技術的認識の向上が地域の需要を引き続き強化しています。
中東・アフリカ
中東・アフリカ地域は2024年に5.7%の市場シェアを占め、主に大規模なインフラプロジェクト、商業建設、産業開発によって牽引されています。MSポリマーの需要は、極端な温度条件下での性能と湿気やUV露出に対する強い耐性によって支えられています。商業不動産、交通インフラ、産業施設への継続的な投資が市場の成長を持続させています。一部の国では採用が初期段階にあるものの、耐久性と低メンテナンス材料への注目の高まりが、地域全体でMSポリマー接着剤とシーラントの使用を徐々に拡大しています。
MSポリマー市場のセグメンテーション:
製品タイプ別
- ハイブリッドMSポリマー
- 純MSポリマー
用途別
- 接着剤&シーラント
- コーティング
エンドユーザー別
- 建設&インフラ
- 自動車
- 電子機器
- 産業施設
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
MSポリマー市場の競争環境分析は、カネカ株式会社、AGC Chemicals Americas Inc.、エボニック インダストリーズ AG、モメンティブ パフォーマンス マテリアルズ、ワッカーケミカルコーポレーション、コベストロ AG、アルケマ S.A.、シカ AG、およびヘンケル AG & Co. KGaAが主要な参加者として特徴付けられます。市場は中程度の統合を反映しており、確立されたプレーヤーは強力なR&D能力、独自の処方、およびグローバルな流通ネットワークを活用して競争力を維持しています。製品イノベーションは、ハイブリッドMSポリマー技術、より速い硬化システム、および進化する規制や用途の要件を満たすための接着性能の向上に焦点を当てています。容量拡大、処方の最適化、建設および自動車OEMとのパートナーシップなどの戦略的イニシアチブが市場浸透を強化しています。プレーヤーはまた、環境規制に対応するために低VOCおよび持続可能な製品ポートフォリオを強調しています。競争の差別化は、価格競争だけでなく、技術サポート、用途特化型ソリューション、および長期的な性能信頼性にますます依存しています。
主要プレイヤー分析
- ヘンケル AG & Co. KGaA
- 中国リスングループ
- エボニック インダストリーズ AG
- シカ AG
- モメンティブ パフォーマンス マテリアルズ
- カネカ株式会社
- アルケマ S.A.
- ワッカー ケミカル コーポレーション
- AGC ケミカルズ アメリカズ インク
- コベストロ AG
最近の開発
- 2025年12月、ヘンケル AG & Co. KGaA は、自動車ディスプレイ用途における耐久性と軽量構造接着のために設計された次世代MSポリマー接着剤およびシーラント「Loctite MS 9650」を発売しました。
- 2025年8月、ボスティック(アルケマグループ)は、アメリカ大陸の重量トラック向けにシリル変性ポリマー(SMP)を基にした導電性シームシーラント「VSR 400A」を導入し、Automotive Composites Conference & Exhibition(ACCE)で展示しました。
- 2024年7月、Mohm Chemicalは、プレハブ建物のジョイントや伸縮継手のシーリングなどの建設用途向けに設計されたMSポリマーシーラント「x'traseal MS-602」を発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動態、規制状況、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- MSポリマー市場は、建設および産業用途における低VOCおよび溶剤フリー材料の採用が増加することで拡大を続けます。
- インフラ開発と改修活動の増加は、MSポリマー系接着剤およびシーラントの長期的な需要を支えます。
- 自動車の軽量化と電気自動車の生産増加は、接着およびシーリング用途におけるMSポリマーの使用を加速させます。
- 製品革新は、より速い硬化と耐久性の向上を提供する高性能ハイブリッド配合に焦点を当てます。
- 排出量と持続可能性に関する規制の圧力は、従来の溶剤ベースの化学物質からの需要をさらにシフトさせます。
- アジア太平洋地域は、都市化と製造業の拡大に支えられ、主要な成長地域であり続けます。
- 産業メンテナンスおよび修理用途からの需要は、信頼性と使いやすさのために着実に増加します。
- 再生可能エネルギー設備やモジュラー建設などの新興用途での採用が、新たな成長の道を開きます。
- メーカーは、顧客維持を強化するために技術サポートと用途特化のソリューションを強化します。
- 新規参入者や地域プレーヤーが能力と製品ポートフォリオを拡大するにつれて、競争の激化が増します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
MSポリマー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、MSポリマー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたMSポリマー市場のセグメントはどれですか?
MSポリマー市場の成長を促進している主な要因は何ですか?
MSポリマー市場の主要企業はどこですか?
2024年にMSポリマーマーケットで最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 MSポリマーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のMSポリマーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,373 million → 2032: USD 5,552.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 MSポリマーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. MSポリマーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるMSポリマーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 MSポリマーマーケット市場の成長要因
- 3.3 MSポリマーマーケット市場の抑制要因および課題
- 3.4 MSポリマーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 MSポリマーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 MSポリマーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、MSポリマーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 MSポリマーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. MSポリマーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はMSポリマーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 MSポリマーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 MSポリマーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 MSポリマーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 MSポリマーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新MSポリマーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のMSポリマーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のMSポリマーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のMSポリマーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のMSポリマーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのMSポリマーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のMSポリマーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのMSポリマーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. MSポリマーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
