
市場概要:
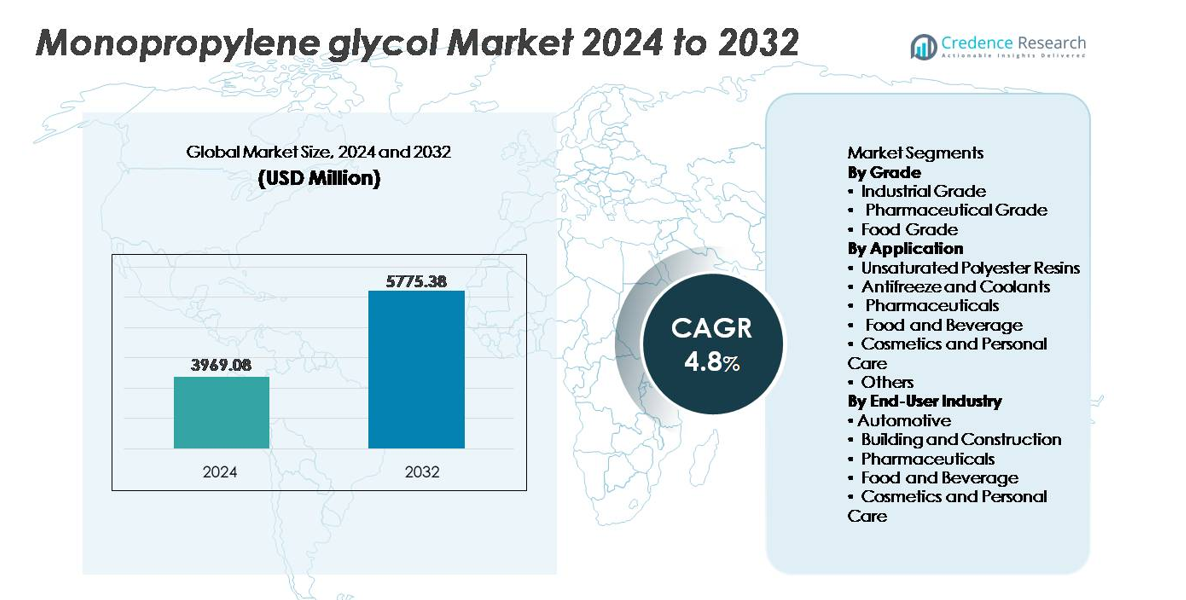
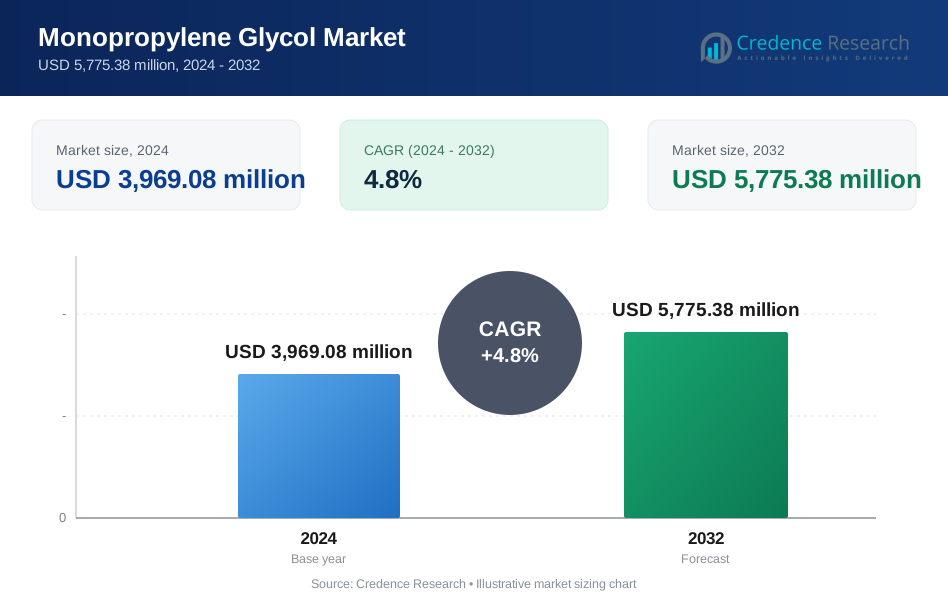
世界のモノプロピレングリコール(MPG)市場は2024年に39億6,908万米ドルと評価され、2032年までに57億7,538万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)4.8%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| モノプロピレングリコール市場規模 2024 | 39億6,908万米ドル |
| モノプロピレングリコール市場、CAGR | 4.8% |
| モノプロピレングリコール市場規模 2032 | 57億7,538万米ドル |
モノプロピレングリコール市場は、ハンツマン・コーポレーション、SKC株式会社、BASF SE、ADEKA株式会社、ライオンデルバゼル・インダストリーズN.V.、レプソルS.A.、INEOSオキサイド、住友化学株式会社、ダウ・ケミカル・カンパニー、ロイヤル・ダッチ・シェルPlcなどの世界的な化学メーカーの戦略的な存在によって形成されており、それぞれが品質遵守、コスト最適化された製造、多様な製品ポートフォリオを通じて競争しています。アジア太平洋地域は、約38%のシェアで世界市場をリードしており、大規模な樹脂生産、拡大する消費者製造、コスト効率の高い化学インフラに支えられています。ヨーロッパと北米は、規制された製薬、化粧品、高性能材料産業によって推進される主要な貢献者です。
市場の洞察:
- 世界のモノプロピレングリコール市場は2024年に39億6,908万米ドルと評価され、2032年までに57億7,538万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)4.8%を反映しています。
- 市場の成長は、不飽和ポリエステル樹脂の消費増加によって推進されており、自動車、海洋、建設部門での軽量複合材料の需要に支えられ、最大の用途シェアを占めています。
- 主要なトレンドには、低毒性のために製薬およびパーソナルケアでの使用拡大、持続可能性規制および循環フィードストック調達によって推進されるバイオベースのMPGの採用増加が含まれます。
- 競争力のあるダイナミクスは、主要な国際メーカーおよび特殊グリコールメーカーによって実行される容量拡大、純度仕様の差別化、長期供給契約によって影響を受けます。
- アジア太平洋地域が38%の市場シェアでリードし、北米(28%)、ヨーロッパ(26%)が続き、自動車部門が主導的な最終用途産業であり、冷却剤および不凍液の消費によって推進されています。
市場セグメンテーション分析:
グレード別
工業用グレードのモノプロピレングリコールは、広範な使用があるため、最大のシェアを占める主要なグレードセグメントを表しています。これは、不飽和ポリエステル樹脂、除氷液、油圧システム、化学処理で広く使用されているためです。複合材料製造、自動車用冷却剤、工業用溶剤からの強い需要が収益成長を後押ししています。薬品グレードのMPGは、薬剤製剤の純度基準に関する規制が強化される中で注目を集めています。食品グレードのグリコールは、湿潤剤、防腐剤キャリア、乳化剤としての用途に支えられ、着実に拡大しています。加工食品製造の急増と安全な添加物の需要が、世界市場全体での採用を促進し続けています。
- 例えば、LyondellBasell Industriesは、年間1,000,000メートルトンを超えるプロピレンオキシド施設を運営しており、工業用途向けの大規模なMPGおよび誘導体生産能力をサポートしています。
用途別
不飽和ポリエステル樹脂は、ガラス繊維強化プラスチック、海洋構造物、自動車ボディパネルの大規模生産によって牽引され、主要な用途セグメントとして最高の市場シェアを保持しています。防凍剤と冷却剤は、車両の増加、温度に敏感な機械、航空機の除氷要件によって推進される第2の主要セグメントを形成しています。薬品および化粧品用途は、MPGの低毒性と有効成分との互換性により強い成長を遂げています。食品および飲料用途は、湿気保持と色安定化への注目の高まりとともに進展しています。他のニッチな用途には、インク、洗剤、化学中間体が含まれます。
- 例えば、「AOCは、輸送、産業機器、建設、海洋分野の幅広い複合用途に対応する特殊樹脂とソリューションの世界的な主要サプライヤーであり、世界的な製造拠点を持っています」。
エンドユーザー産業別
自動車産業は、グリコールベースの冷却剤、潤滑剤、樹脂由来の軽量部品の広範な使用によって支配的なエンドユーザーです。建設需要は、複合パネル、接着剤、シーラント、断熱材によって強化されています。薬品は、経口、局所、注射用製剤におけるMPGの役割により拡大し続けています。食品および飲料メーカーは、テクスチャリング、溶媒機能、安定化のためにMPGを採用しています。化粧品およびパーソナルケア部門は、スキンケア、ヘアケア、衛生カテゴリーにおける製品革新を支える湿潤剤およびエモリエント属性のためにMPGに依存しています。
主要成長ドライバー:
不飽和ポリエステル樹脂および複合材料製造におけるMPGの利用拡大
自動車、海洋、風力エネルギー、建設分野での不飽和ポリエステル樹脂の消費増加は、モノプロピレングリコール需要の主要な成長ドライバーとして機能しています。複合ガラス繊維構造、耐腐食性タンク、軽量成形部品は、耐久性の利点とライフサイクルコストの低さから、鋼鉄や従来の金属を広く置き換えています。インフラの近代化、風力ブレード製造、プレハブ建築システムは、MPGが重要な原材料として機能する樹脂システムに依存し続けています。産業が軽量車両部品、持続可能な海洋機器、エネルギー効率の高い建材を優先する中、MPGの消費は複合用途とともに増加しています。再生可能インフラと先進建設技術への継続的な投資が需要をさらに強化し、産業化学のバリューチェーンにおけるその地位を固めています。
- 例えば、AOC Aliancysは、ビスフェノールAエポキシベースのビニルエステルやイソフタル酸ポリエステルを含む高性能樹脂の範囲を提供しており、これらは70メートルを超える長さの大型風力タービンブレードの製造に使用されています。
医薬品、化粧品、パーソナルケア製品の需要拡大
医薬品およびパーソナルケア業界は、低毒性、溶媒適合性、保湿特性、活性成分の安定性向上能力のためにモノプロピレングリコールをますます採用しています。経口薬、外用クリーム、注射剤、香水、スキンケア製品での利用が拡大していることは、規制されたグローバルなヘルスケアおよび美容市場の拡大を反映しています。保湿重視のスキンケアソリューションや皮膚科医がテストした製品への消費者の好みの高まりがMPGの採用を支えています。医薬品では、高い純度基準と安全な賦形剤の要件が繰り返しの調達サイクルを生み出します。医療インフラの拡大、高齢化、慢性疾患の蔓延、処方薬の生産が長期的なMPGの使用を促進します。医療グレードの製造と高級化粧品の革新の融合が、先進国および新興市場全体で付加価値のある用途を強化します。
- 例えば、DowのPuraGuard™プロピレングリコールUSP/EP(MPGと呼ばれる)は、USP、EP、およびJPの賦形剤基準を満たすことが検証されており、純度は少なくとも99.8%と指定されています。この高純度により、経口シロップ、注射剤、眼科用溶液などのさまざまな用途で医薬品の賦形剤として使用できます。コンプライアンスと詳細な仕様は、Dowが提供する製品データシートおよび関連文書に記載されています。
バイオベースのMPGと循環型化学生産の採用拡大
炭素削減戦略と持続可能な原料へのシフトは、グリセリンや再生可能バイオマスから派生したバイオベースのモノプロピレングリコールの開発と商業化を加速させています。バイオMPGはライフサイクルの排出削減を提供し、環境に配慮した化学品調達を求める消費者の好みに応えます。化学メーカーは、規制インセンティブ、企業の環境目標、持続可能な製品ラベリング基準を満たすためにバイオベースの生産能力を拡大しています。循環型生産モデルは、バイオディーゼルの副産物をMPGに変換し、廃棄物の価値化と代替原料の安全性をサポートします。業界がパーソナルケア、食品グレード、および医薬品用途の再生可能な中間体を求める中、バイオMPGは石油由来のグリコールの競争力のある代替品としての地位を確立しています。政策主導の採用とグリーン調達の枠組みは、将来の機会を引き続き拡大しています。
主要なトレンドと機会:
電気自動車の熱管理システムにおけるMPGの浸透拡大
電気自動車の普及は、MPGベースの冷却剤や熱伝達流体に新たな機会を生み出しています。先進的なバッテリー化学は、性能、安全性、充電効率を最大化するために安定した熱制御を必要とし、低揮発性と高安定性を持つグリコールが好まれます。EVプラットフォームは、バッテリーパック、パワーエレクトロニクス、オンボード充電システム全体でグリコール流体を利用しています。車両メーカーがより大きな冷却アーキテクチャや急速充電インフラに投資するにつれて、車両あたりの熱管理流体の量が増加しています。このトレンドは、電動モビリティの要件に合わせた添加剤パッケージや特殊冷却剤の革新を支えています。
- 例えば、BASFのGLYSANTIN® G64®クーラントは、PSi-OAT(リン酸塩とケイ酸塩を強化した有機酸技術)のブレンドを採用しており、現代の内燃機関と間接冷却の電気自動車およびハイブリッド技術の両方に適しています。エンジンシステムに優れた腐食防止と熱安定性を提供します。
食品加工、風味付け、包装用途におけるMPGの出現
食品・飲料セクターは、メーカーが湿気保持、風味濃縮物の溶媒使用、食品安全な加工助剤としてMPGに依存することで拡大する機会を提供しています。加工食品カテゴリーの成長、コールドチェーン流通、持続可能な包装が新しい産業用途を開放します。添加物の透明性、新鮮さの保持、食品グレードの化学安全性に対する世界的な関心の高まりは、MPGの好ましい規制状況と一致します。調理済み食品、冷凍食品、機能性飲料の需要の増加は、繰り返し供給の要件に貢献します。食品包装フィルム、コーティング、ラミネートは、現代の食品エコシステムにおけるその役割をさらに強化します。
- 例えば、Dowの食品グレードプロピレングリコールは、FCCおよびE1520基準を満たし、純度が≥99.5%であることが文書化され、水分含有量が0.2%未満に制御されており、2024年の技術データシートで確認されたように、風味抽出物、乳化剤、炭酸安定飲料濃縮物での使用をサポートします。
デジタル化と先進的製造によるプロセス効率の向上
化学メーカーは、デジタルプラント制御、AI駆動の予測保守、最適化された原料戦略を活用して、MPG生産効率を最大化しています。先進的な触媒技術と連続処理が収率を改善し、廃棄物を削減し、エネルギー強度を最小化します。自動化の統合は、医薬品および食品グレード製品の監視精度、規制報告、バッチの一貫性を向上させます。レガシー施設をスマート製造オペレーションにアップグレードすることで、競争力の差別化とスケーラブルな収益性を生み出します。このトレンドは、化学生産をより強靭で高品質の供給エコシステムに再構築することをサポートします。
主要な課題:
原材料価格の変動性と原料依存
原油派生品の変動とグリセリンベースの原料供給の変動は、MPGメーカーにとって重大な課題を表しています。コストの不安定性は生産マージンに直接影響を与え、産業および消費者グレード市場全体の価格戦略を混乱させます。バイオディーゼル、アクリル、その他のグリコールとの原料競争が供給の不均衡リスクを強化します。メーカーは、地政学的緊張、精製所の出力変動、農業商品価格の変動をナビゲートする必要があります。世界的なサプライチェーンが予測不可能な物流サイクルを経験する中、企業はコスト安定性を維持するために、多様化、長期契約、最適化された在庫戦略に焦点を当てる必要があります。
厳格な規制承認と品質コンプライアンス要件
医薬品賦形剤、食品添加物、個人用ケア成分を管理する規制フレームワークは、純度、毒性プロファイリング、文書化に対する厳格な要件を課しています。異なる国の認証およびラベル基準へのコンプライアンスは、特に国境を越えた貿易において運用の複雑さを増大させます。テスト、トレーサビリティ、バッチ検証は、規制市場に拡大する化学メーカーにとってコスト負担を増加させます。承認サイクルの遅延は、新しい処方の市場投入時間を制限し、戦略的柔軟性を制約します。消費者の安全性への期待が高まる中、メーカーは堅牢な品質プロセス、分析技術、透明なサプライチェーンガバナンスに投資する必要があります。
地域分析:
北米
北アメリカは、医薬品、化粧品、自動車用クーラント生産からの強い需要により、約28%の市場シェアを持っています。アメリカは、先進的な化学製造、確立された複合産業、食品グレードのMPGを利用する加工食品および飲料製品の高い生産量により、消費をリードしています。この地域は、薬剤の製剤における高純度賦形剤の早期採用と進化するバイオベースのグリコール生産イニシアチブから恩恵を受けています。EVバッテリーの熱管理と軽量材料の用途への投資の増加は、長期的な需要を強化します。持続可能な製造慣行に対する規制のサポートは、再生可能な原料由来のMPGの採用を加速し続けています。
ヨーロッパ
ヨーロッパは、成熟した自動車セクター、堅調な建設活動、安全な化学成分を支持する厳しい規制監督に支えられ、世界市場の約26%を占めています。ドイツ、フランス、北欧諸国は、エネルギー効率の高いインフラと電動モビリティの進展における不凍液、クーラント、接着剤、複合樹脂の要求を通じて消費を牽引しています。医薬品グレードのMPGは、厳格な賦形剤コンプライアンスとバイオ医薬品生産の増加から利益を得ています。欧州グリーンディールと炭素削減の枠組みは、バイオベースのMPG製造の成長を促進します。海洋および風力ブレード生産における軽量複合材料の採用の増加は、産業セグメント全体での需要をさらに強化します。
アジア太平洋
アジア太平洋は、急速な工業化、化学品の生産能力拡大、中国、インド、韓国、東南アジアでの消費者製品製造の増加により、推定38%の市場シェアで世界市場を支配しています。この地域の建築材料および自動車部品向けの不飽和ポリエステル樹脂の大規模生産は、MPG消費を大幅に押し上げます。製薬製剤ハブの拡大と加工食品産業は、高純度MPGグレードの安定した需要に寄与しています。コスト競争力のある製造、公共インフラ支出の支援、EV生産の増加は、クーラントおよび複合用途での使用を加速し、アジア太平洋を最も急成長している地域貢献者として位置づけています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンでの自動車用クーラント需要、食品加工、建設活動の増加により、世界シェアの約5%を占めています。産業投資の増加と消費者市場の拡大は、個人ケア製品の処方や医薬品賦形剤へのMPGの採用を支援しています。この地域では、持続可能な化学入力に対する需要が高まっており、再生可能なグリセリンベースのグリコール生産の機会が開かれています。しかし、輸入原材料への依存と経済変動が供給の一貫性を制約する可能性があります。地域の包装および飲料製造の成長は、食品グレードおよび産業用MPGセグメントの主要な需要触媒として残っています。
中東・アフリカ
中東・アフリカセグメントは、主に建材、エネルギー施設向けの不凍液、インフラ開発におけるポリマー樹脂消費によって、約3%の市場シェアを持っています。湾岸諸国は化学多様化プログラムに多額の投資を行い、産業および建設グレードのMPGの長期的な消費を支援しています。アフリカの製薬包装および食品保存産業の拡大は、増分需要に貢献しています。限られた現地製造能力は輸入に依存する結果となり、価格構造と供給の安定性に影響を与えます。再生可能エネルギープロジェクトが拡大し、製造エコシステムが成熟するにつれて、複合構造および熱流体用途でのMPGの機会が生まれます。
市場セグメンテーション:
グレード別
- 工業用グレード
- 医薬品グレード
- 食品グレード
用途別
- 不飽和ポリエステル樹脂
- 不凍液とクーラント
- 医薬品
- 食品および飲料
- 化粧品およびパーソナルケア
- その他
エンドユーザー産業別
- 自動車
- 建築および建設
- 医薬品
- 食品および飲料
- 化粧品およびパーソナルケア
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
モノプロピレングリコール市場の競争環境は、世界的な化学メーカー、特殊グリコール製造業者、新興のバイオベースのソリューションプロバイダーの存在によって特徴付けられ、価格戦略、製品の純度レベル、サプライチェーンの信頼性によって競争が促進されています。市場のリーダーは、原料の確保と流通効率を向上させるためにバリューチェーン全体で垂直的に拡大し、中規模企業は医薬品および食品グレードの認証を通じて差別化を図ります。バイオMPG生産への投資の増加は、持続可能性に合わせたポートフォリオへの業界の移行を反映し、再生可能グリセリンベースのグリコール施設が拡大するにつれて新たな競争力を生み出しています。戦略的パートナーシップ、消費財および自動車メーカーとの長期供給契約、連続生産プロセスにおける技術革新が市場の地位を形成します。さらに、プレーヤーは物流コストを削減し、応答性を向上させるために、高成長のアジア太平洋市場近くでの生産能力拡大を優先しています。規制の遵守、ESGの取り組み、エンドユーザーのカスタマイズは、世界のモノプロピレングリコールエコシステムにおける競争優位性の重要な要素です。
主要プレーヤーの分析:
- ハンツマン・コーポレーション
- SKC株式会社
- BASF SE
- ADEKA株式会社
- ライオンデルバセル・インダストリーズN.V.
- レプソルS.A.
- INEOSオキサイド
- 住友化学株式会社
- ダウ・ケミカル・カンパニー
- ロイヤル・ダッチ・シェルPlc
最近の展開:
- 2025年5月、BASF SEはヨーロッパの建設業界向けのコンクリート高性能減水剤に使用する新製品 - Pluriol® A 2400 I - を原材料ポートフォリオに追加しました。
- 2024年5月1日、INEOSオキサイドはライオンデルバセル・インダストリーズN.V.からEO&誘導体事業の買収を完了しました。これには、エチレンオキシド、エチレングリコール、およびグリコールエーテルの統合された生産能力を持つサイトが含まれていました。
レポートのカバレッジ:
この調査レポートは、グレード、用途、エンドユーザー産業、および地理に基づく詳細な分析を提供します。主要な市場プレーヤーについて、その事業概要、製品提供、投資、収益源、および主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、および技術の進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 軽量複合材料の採用が進むにつれて、モノプロピレングリコールの需要は増加します。
- 産業が低炭素および再生可能な原料にシフトするにつれて、バイオベースのMPG生産は拡大します。
- EV製造の成長は、MPGベースの熱管理流体の必要性を強化します。
- 製薬およびパーソナルケアの用途は、より厳しい純度基準から利益を得ます。
- エネルギー効率の高いプレハブ建築ソリューションにより、建設セクターの需要は増加します。
- 化学製造のデジタル化は、プロセス効率と出力の一貫性を向上させます。
- 規制改革は、環境に適合した処方への移行を加速します。
- 新興市場は、工業化とパッケージ食品の成長を通じて、より高い消費を促進します。
- 競争上の差別化は、供給の信頼性と製品のカスタマイズに焦点を当てます。
- グリコールバリューチェーン全体の統合が、市場の統合と戦略的パートナーシップを形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のモノプロピレングリコール市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、モノプロピレングリコール市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたモノプロピレングリコールセグメントはどれですか?
モノプロピレングリコール市場の成長を促進している主な要因は何ですか?
モノプロピレングリコール市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 モノプロピレングリコール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のモノプロピレングリコール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,969.08 million → 2032: USD 5,775.38 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 モノプロピレングリコール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. モノプロピレングリコール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるモノプロピレングリコール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 モノプロピレングリコール市場市場の成長要因
- 3.3 モノプロピレングリコール市場市場の抑制要因および課題
- 3.4 モノプロピレングリコール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 モノプロピレングリコール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 モノプロピレングリコール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、モノプロピレングリコール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 モノプロピレングリコール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. モノプロピレングリコール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はモノプロピレングリコール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 モノプロピレングリコール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 モノプロピレングリコール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 モノプロピレングリコール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 モノプロピレングリコール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新モノプロピレングリコール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のモノプロピレングリコール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のモノプロピレングリコール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のモノプロピレングリコール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のモノプロピレングリコール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのモノプロピレングリコール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のモノプロピレングリコール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのモノプロピレングリコール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. モノプロピレングリコール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
