
モノエタノールアミン市場概要:
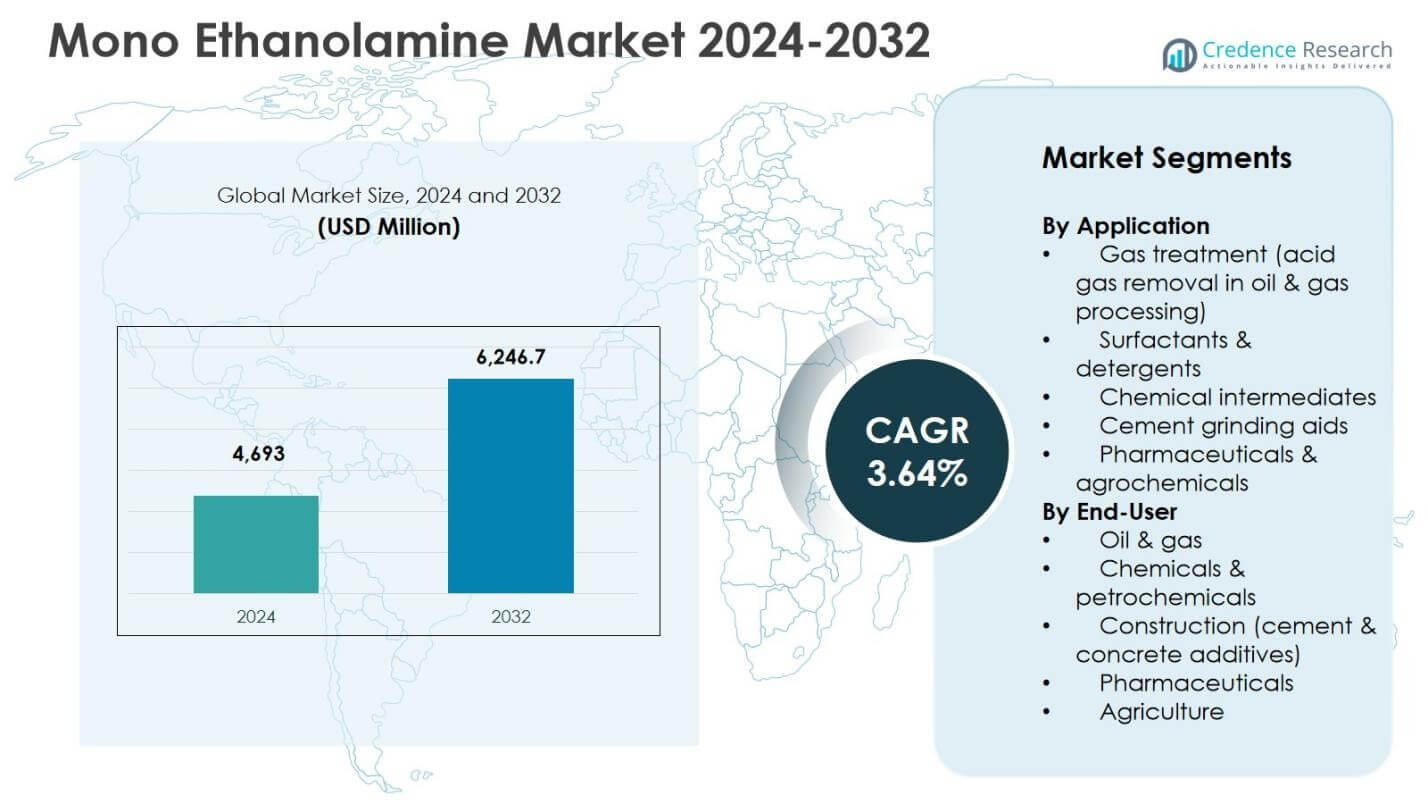
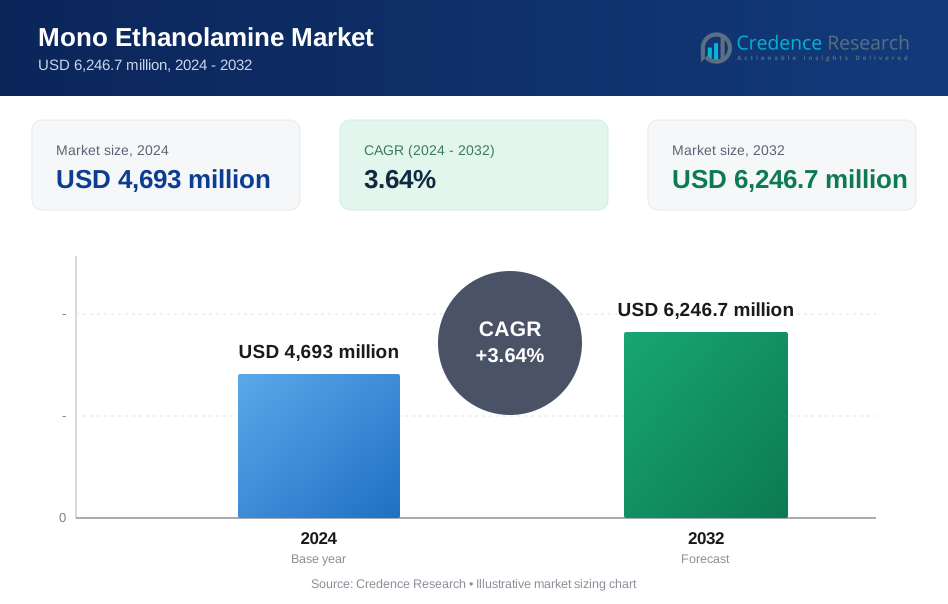
モノエタノールアミン市場の規模は2024年に46億9,300万米ドルと評価され、予測期間中に3.64%のCAGRで拡大し、2032年には62億4,670万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| モノエタノールアミン市場規模 2024 | 46億9,300万米ドル |
| モノエタノールアミン市場、CAGR | 3.64% |
| モノエタノールアミン市場規模 2032 | 62億4,670万米ドル |
モノエタノールアミン市場の洞察
- 市場の成長は主にガス処理用途からの強い需要によって推進されており、2024年には6%のセグメントシェアを占めており、天然ガス処理の増加、製油所のアップグレード、厳しい排出規制の要件によって支えられています。
- 市場のトレンドは、洗剤、界面活性剤、セメント研削助剤におけるモノエタノールアミンの使用増加を示しており、洗剤は3%のシェアを持ち、化学中間体、セメント添加剤、医薬品および農薬は2024年に37.1%を占めています。
- 市場の制約には、エチレンオキシドとアンモニアの価格変動、環境規制の強化が含まれ、価格に敏感な最終用途産業全体で生産コストとコンプライアンス要件に影響を与えます。
- 地域分析では、アジア太平洋が2024年に6%のシェアでリードし、北米が28.4%、ヨーロッパが23.1%を占め、ラテンアメリカと中東・アフリカはエネルギーとインフラ開発によって支えられ、合計で13.9%を占めています。
モノエタノールアミン市場のセグメンテーション分析:
用途別:
用途別では、ガス処理がモノエタノールアミン市場を支配しており、2024年に38.6%の市場シェアを占めており、石油・ガスの運用におけるCO₂およびH₂Sスクラビングなどの酸性ガス除去プロセスにおける重要な役割によって推進されています。モノエタノールアミンの高い反応性、吸収効率、コスト効率は、天然ガス処理および製油所ユニットで好まれる溶媒としています。界面活性剤と洗剤は24.3%のシェアを持ち、家庭用および産業用洗浄製品の需要増加によって支えられ、化学中間体、セメント研削助剤、医薬品および農薬は、建設、化学合成、特殊製剤活動の拡大によって支えられ、合計で37.1%を占めています。
- 例えば、ダウは、天然ガスストリームでの深いCO₂除去が必要な場合に特に、H₂SとCO₂を除去するためのガス処理用に特別に配合されたアミン溶媒であるMonoethanolamine 100% GT Gradeを提供しています。
エンドユーザー別:
エンドユーザー別では、石油・ガス部門が2024年に41.2%のシェアでモノエタノールアミン市場をリードしており、天然ガス処理、製油所のアップグレード、厳格な排出規制への投資が支えています。モノエタノールアミンは、その実績ある性能と運用の信頼性から、ガススウィートニングユニットの主要な化学物質として残っています。化学品および石油化学品は、複数の製剤の中間体としての使用により、27.5%のシェアを持っています。建設はセメント添加剤の需要に支えられ、16.4%を占めています。一方、製薬と農業は、特殊化学品と農薬の生産の増加により、共同で14.9%を占めています。
- 例えば、SABICは、石油化学プロセスでエチレンジアミンやその他の化学中間体を製造するための原材料として、モノエタノールアミン99%を供給しています。
主要な成長ドライバー
ガス処理用途からの需要の増加
モノエタノールアミン市場は、特に天然ガス処理や製油所の運用におけるガス処理用途からの需要の増加によって強く推進されています。エネルギー転換の取り組みや厳格な排出規制に支えられた天然ガスの世界的な消費の増加は、ガススウィートニングユニットへの投資を加速させています。モノエタノールアミンは、その高い吸収効率、運用の簡便さ、コストの優位性から、CO₂とH₂Sの除去に好まれる溶媒として残っています。アジア太平洋、中東、北米におけるLNGインフラの拡張、製油所の近代化、上流ガスプロジェクトの拡大は、持続的な消費成長を支え続けています。
界面活性剤および洗剤産業の拡大
界面活性剤および洗剤産業の成長は、モノエタノールアミン市場を大いに支えています。都市化の進展、衛生意識の向上、家庭用、産業用、施設用の洗浄製品の使用増加が需要を押し上げています。モノエタノールアミンは、洗剤やパーソナルケア製品における製剤の安定性、pH制御、乳化において重要な役割を果たしています。新興経済国からの強い需要と、先進国市場での安定した消費が、安定したボリューム成長を保証しています。さらに、製造業や医療施設における産業用洗浄ソリューションの拡大が、長期的な需要をさらに強化しています。
- 例えば、ダウのモノエタノールアミン(MEA)は、予備アルカリ性、効果的な油の除去、洗濯プロセス中の再付着防止特性のために、重作業用洗剤に組み込まれており、土壌が布地に再付着するのを防ぎます。
セメントおよび化学製造における使用の増加
セメント研削助剤および化学中間体におけるモノエタノールアミンの応用の増加は、主要な成長ドライバーです。急速なインフラ開発と都市建設活動が、特にアジア太平洋、中東、アフリカでのセメント生産量を押し上げています。モノエタノールアミンは研削効率を向上させ、セメントの性能を強化し、エネルギー消費を削減するため、好まれる添加剤となっています。同時に、多用途の化学中間体としての役割が、農薬、医薬品、特殊化学品からの需要を支え、その多産業にわたる成長の可能性を強化しています。
- 例えば、ダウはセメント研削助剤用に特にMEAを供給しており、粒子の凝集を減少させ、粉砕中のエネルギー使用を最適化します。
主要なトレンドと機会
天然ガスおよびクリーンエネルギーシステムへのシフト
モノエタノールアミン市場を形成する主要なトレンドは、天然ガスおよびクリーンエネルギーシステムへの世界的なシフトです。政府およびエネルギー生産者は、低排出燃料を優先しており、ガス処理施設やLNGターミナルへの投資が増加しています。ガスのスイートニングは天然ガスのバリューチェーンにおいて不可欠なステップであり、モノエタノールアミンの持続的な需要を生み出しています。アジアおよびヨーロッパにおける国境を越えたガス貿易およびLNG能力の拡大は、成長の機会をさらに強化し、モノエタノールアミンを世界的なエネルギー転換の重要な要素として位置づけています。
- 例えば、INEOSはGas/Spec CS-1を提供しており、天然ガスおよびLPG処理における循環量あたりのガス除去能力でモノエタノールアミンを上回ります。この処方は既存のガス処理設備における運用コストを削減します。
新興経済における産業成長
新興経済は、急速な工業化と国内化学生産の拡大により、モノエタノールアミン市場に強力な機会を提供しています。アジア太平洋、ラテンアメリカ、中東の国々は、石油化学、建設材料、農業関連化学品に大規模な投資を行っています。地元の製造能力の向上と政府の支援政策が、モノエタノールアミンの消費増加を促進しています。このトレンドはサプライチェーンのローカリゼーションを支え、輸入依存を減少させ、地域および世界のメーカーにとって長期的な成長機会を創出します。
- 例えば、Petronas Chemicals Group Berhadは、Dowのライセンス技術を使用してマレーシアの施設でモノエタノールアミン(MEA 90%)を生産し、東南アジアの石油化学用途をサポートしています。
主要な課題
原材料価格の変動
原材料価格の変動は、モノエタノールアミン市場にとって大きな課題です。生産はエチレンオキシドとアンモニアに大きく依存しており、これらは原油や天然ガス価格の変動に影響を受けます。供給の混乱、地政学的な不確実性、原料の入手可能性の問題は、生産コストに大きな影響を与える可能性があります。特にセメント添加剤やバルク化学品のような価格に敏感なセグメントでは、製造業者はコストの上昇を最終消費者に転嫁するのが難しいことが多く、利益率に圧力をかけ、市場全体の安定性に影響を与える可能性があります。
環境および規制の制約
環境および規制の制約は、モノエタノールアミン市場に継続的な課題をもたらしています。職業安全性、廃水排出、化学物質の取り扱いに関連する監視の強化により、製造業者および最終消費者のコンプライアンスコストが増加しています。エタノールアミンの曝露と廃棄を管理する規制フレームワークは、先進地域でますます厳しくなっています。さらに、代替アミンブレンドや高度なガス処理技術への関心の高まりは、特定の用途でのモノエタノールアミンの採用を制限する可能性があり、競争力を維持するためには継続的な製品革新と規制の整合が必要です。
地域分析
北米
北米は2024年にモノエタノールアミン市場の28.4%を占め、石油・ガス、化学品、洗剤産業からの強い需要に支えられています。この地域は、酸性ガス除去に広く使用されるモノエタノールアミンを備えた確立された天然ガス処理インフラの恩恵を受けています。排出管理に関連する厳しい環境規制は、持続的な消費をさらにサポートしています。主要な化学メーカーの存在、先進的な精製能力、セメント添加剤や特殊化学品からの安定した需要が地域の成長を強化し続けています。LNGターミナルや精製所のアップグレードへの継続的な投資は、北米の安定した需要見通しを強化しています。
ヨーロッパ
ヨーロッパは2024年にモノエタノールアミン市場の23.1%を占め、規制の遵守要件と成熟した産業用途によって推進されています。この地域の排出削減とクリーン燃料使用への注力は、精製所や天然ガス施設でのガス処理化学品の需要を支えています。モノエタノールアミンは、強力な製造基準により、界面活性剤、洗剤、化学中間体でも広く消費されています。成長は、西欧および中欧での安定した建設活動とセメント添加剤の使用によってさらに支えられています。主要な化学メーカーの存在と強力な研究開発能力は、製品の最適化と長期的な市場の安定性を向上させています。
アジア太平洋
アジア太平洋は、急速な工業化、石油化学能力の拡大、大規模なインフラ開発によって2024年に34.6%のシェアでモノエタノールアミン市場を支配しました。中国、インド、東南アジアにおける天然ガス処理、セメント製造、農薬の強力な成長が高い消費レベルを促進しています。都市化の進展と洗剤やクリーニング製品の需要増加が市場拡大をさらに支えています。エネルギーインフラと国内化学製造への政府主導の投資が地域の需要を強化します。コスト効果の高い生産の利用可能性と成長する下流産業が、アジア太平洋を最も急成長している地域市場として位置付けています。
ラテンアメリカ
ラテンアメリカは、石油・ガス処理、建設、農業の適度な成長に支えられ、2024年にモノエタノールアミン市場の7.6%のシェアを占めました。ブラジルやメキシコなどの国々が、精製所の運営、肥料生産、セメント製造を通じて地域の需要を牽引しています。天然ガスインフラへの投資の増加と段階的な産業の近代化が、安定した消費成長に寄与しています。農薬や洗剤におけるモノエタノールアミンの使用も、特に都市市場の拡大において需要を支えています。規模は小さいものの、インフラ開発と国内化学生産の増加を通じて、地域は長期的な成長の可能性を提供しています。
中東・アフリカ
中東・アフリカ地域は、主に広範な石油・ガス活動と精製所の運営によって、2024年にモノエタノールアミン市場の6.3%のシェアを獲得しました。モノエタノールアミンは、主要な炭化水素生産国におけるガスのスイートニングにおいて重要な役割を果たしています。石油化学、LNG施設、下流処理への投資の増加が一貫した需要を支えています。建設セクターも、特にインフラ主導の経済におけるセメント研削助剤の用途を通じて貢献しています。市場規模は比較的小さいものの、エネルギープロジェクトの拡大と産業多様化の取り組みが、予測期間中に地域の消費を強化すると期待されています。
モノエタノールアミン市場のセグメンテーション:
用途別
- ガス処理(石油・ガス処理における酸性ガス除去)
- 界面活性剤・洗剤
- 化学中間体
- セメント研削助剤
- 医薬品・農薬
エンドユーザー別
- 石油・ガス
- 化学・石油化学
- 建設(セメント・コンクリート添加剤)
- 医薬品
- 農業
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
モノエタノールアミン市場の競争環境分析によると、BASF SE、Dow Inc.、SABIC、INEOS Group、Nouryon、Huntsman Corporation、日本触媒株式会社、Amines & Plasticizers Ltd.、Indorama Ventures Public Company Limited、および浙江建業化学有限公司が支配する中程度に統合された構造を示しています。これらの企業は主に生産能力、製品品質、供給の信頼性、コスト効率で競争しています。主要プレーヤーは、統合された原料アクセスとグローバルな製造拠点を活用して、石油・ガス、化学、建設などの主要な最終用途産業に安定した供給を確保しています。戦略的な能力拡大、長期供給契約、地域的な足跡の強化は、一般的な競争戦略として残っています。企業はまた、プロセスの最適化、規制の遵守、持続可能性の取り組みに焦点を当て、進化する環境基準に対応しています。さらに、下流ユーザーとのパートナーシップや新興市場への投資により、成長する需要を取り込むことができ、小規模な地域メーカーはコスト競争力のあるソリューションと地域に特化した供給の利点を提供して競争しています。
主要プレイヤー分析
- BASF SE
- Dow Inc.
- Nouryon
- SABIC
- INEOS Group
- 日本触媒株式会社
- Huntsman Corporation
- Amines & Plasticizers Ltd.
- Indorama Ventures Public Company Limited
- 浙江建業化学有限公司
最近の展開
- 2023年2月、日本触媒は姫路および川崎工場で生産されるモノエタノールアミンに対してISCC PLUS認証を取得し、持続可能なバイオマス由来の生産を可能にしました。
- 2024年9月、BASFはアン特ヴェルブンドサイトでアルキルエタノールアミンの新工場を立ち上げ、モノエタノールアミン市場に関連する生産能力を強化しました。
レポートのカバレッジ
この調査レポートは、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制状況、技術的進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- ガス処理および酸性ガス除去用途での持続的な消費により、需要は安定を維持します。
- 天然ガスインフラの拡大は、長期的な市場成長を支え続けます。
- 洗剤および界面活性剤の生産増加により、消費者および産業部門からの繰り返し需要が強化されます。
- セメント粉砕助剤の用途は、世界的なインフラ開発の進展に伴い注目を集めます。
- 化学中間体の使用増加は、多様なエンドユース需要を支えます。
- アジア太平洋地域は、急速な工業化と能力拡大により成長を牽引し続けます。
- 新興経済国は、地元のエタノールアミン生産施設への新たな投資を引き付けます。
- プロセスの最適化と効率改善により、生産競争力が向上します。
- 規制遵守と環境管理が製品の配合および取り扱いの実践を形作ります。
- 地域プレイヤーが能力を拡大し、グローバルサプライヤーが供給チェーンを強化するにつれて、競争の激化が進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
モノエタノールアミン市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、モノエタノールアミン市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたモノエタノールアミン市場のセグメントはどれですか?
モノエタノールアミン市場の成長を促進している主な要因は何ですか?
モノエタノールアミン市場の主要企業はどこですか?
2024年にモノエタノールアミン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 モノエタノールアミン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のモノエタノールアミン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,693 million → 2032: USD 6,246.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 モノエタノールアミン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. モノエタノールアミン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるモノエタノールアミン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 モノエタノールアミン市場市場の成長要因
- 3.3 モノエタノールアミン市場市場の抑制要因および課題
- 3.4 モノエタノールアミン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 モノエタノールアミン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 モノエタノールアミン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、モノエタノールアミン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 モノエタノールアミン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. モノエタノールアミン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はモノエタノールアミン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 モノエタノールアミン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 モノエタノールアミン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 モノエタノールアミン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 モノエタノールアミン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新モノエタノールアミン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のモノエタノールアミン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のモノエタノールアミン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のモノエタノールアミン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のモノエタノールアミン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのモノエタノールアミン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のモノエタノールアミン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのモノエタノールアミン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. モノエタノールアミン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
