
液体適用型防音コーティング市場の概要:
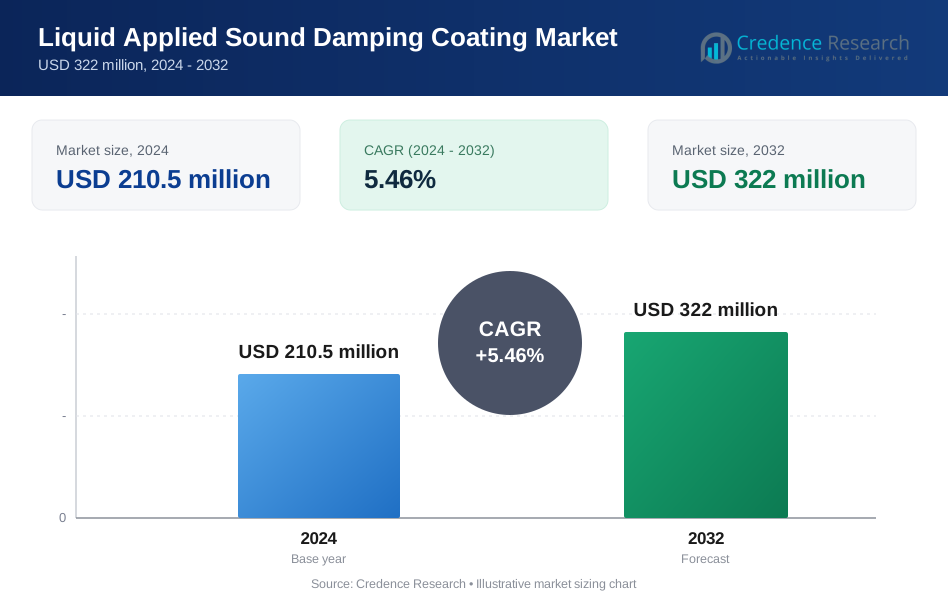
液体適用型防音コーティング市場の規模は2024年に2億1050万米ドルと評価され、予測期間中に年平均成長率5.46%で成長し、2032年には3億2200万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 液体適用型防音コーティング市場規模 2024 | 2億1050万米ドル |
| 液体適用型防音コーティング市場、CAGR | 5.46% |
| 液体適用型防音コーティング市場規模 2032 | 3億2200万米ドル |
液体適用型防音コーティング市場の洞察
- 市場の成長は、自動車のNVH規制の強化、電気自動車の普及、軽量で高性能な防音ソリューションの需要によって支えられており、2024年には水性LASDコーティングが48.6%のセグメントシェアを占めることが予想されます。これは低VOC準拠と適用の容易さによるものです。
- 進行中のトレンドには、環境に優しい処方へのシフトと、自動化およびロボット適用システムの使用増加が含まれ、主要プレーヤーは高度なポリマーテクノロジー、耐久性の向上、エンドユース産業全体でのOEM対応ソリューションに焦点を当てています。
- 市場拡大は、原材料価格の変動や、特にコストに敏感な建設および重工業セグメントにおける複数の基材での一貫した性能の維持に関する課題によって制約を受けています。
- 地域的には、2024年にアジア太平洋が34.6%のシェアでリードし、続いて北米が31.8%、ヨーロッパが27.4%を占めており、強力な自動車生産、インフラ投資、厳しい環境基準によって支えられています。
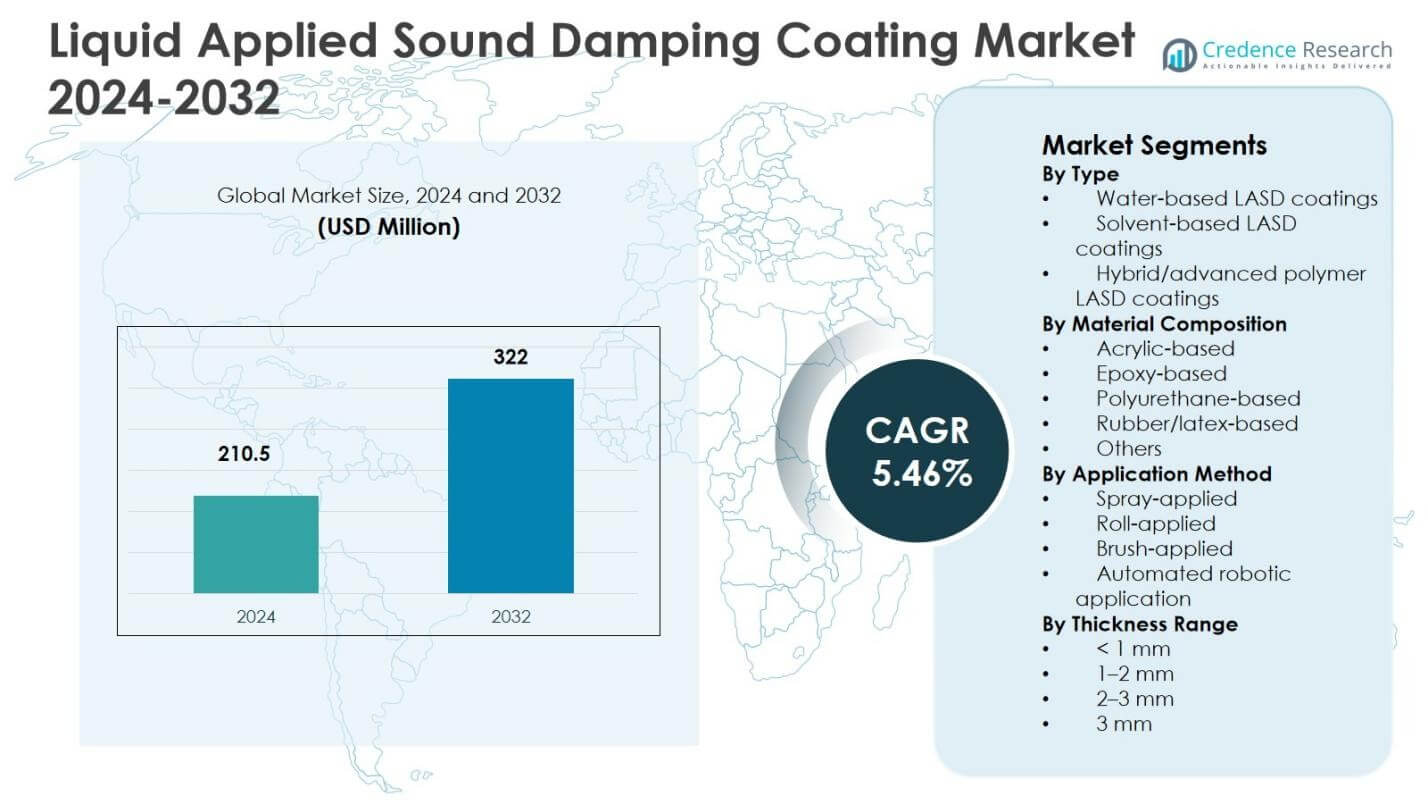
液体適用型防音コーティング市場のセグメンテーション分析:
タイプ別:
液体適用型防音コーティング市場では、水性LASDコーティングが支配的なタイプとして浮上し、2024年に48.6%の市場シェアを占めるとされています。これは厳しいVOC規制、低臭気プロファイル、自動車の内装や建物の音響での強力な採用によるものです。OEMは適用の容易さ、作業者の安全性準拠、軽量基材との互換性のために水性システムをますます好んでいます。溶剤系コーティングは、重工業用途での優れた接着性に支えられ、31.4%のシェアを持ち、ハイブリッド/高度ポリマーLASDコーティングは、強化された減衰効率、熱安定性、長期耐久性の需要によって20.0%を占めています。
- 例えば、DowのACOUSTICRYLアクリルバインダーは、従来のLASDバインダーに比べて最大30%高い減衰性能を実現し、自動車メーカーがキャビンをさらに静かにするか、燃費向上のためにコーティング質量を減少させることを可能にします。
材料構成別:
アクリル系コーティングは、材料構成別で液体適用音響減衰コーティング市場をリードし、2024年に36.9%の市場シェアを確保しました。これは、バランスの取れた性能、コスト効率、広い基材適合性によるものです。アクリルシステムは、速乾性と一貫した減衰特性により、自動車のボディパネルや家庭用電化製品で広く使用されています。ポリウレタン系コーティングは、産業機械における高い弾力性と振動吸収性により、27.8%のシェアで続きました。ゴム/ラテックス系コーティングは、衝撃音の低減に好まれ、18.5%を占め、エポキシ系材料は、構造強度と耐腐食性により12.1%を占めました。
- 例えば、BASFのAcronal® 4053 XとNX 4569を使用した水性LASDソリューションは、キャデラックの自動車パネルにおける迅速な適用減衰を支援し、時間のかかるダイカットパッドを置き換えます。
適用方法別:
スプレー適用コーティングは、適用方法別で液体適用音響減衰コーティング市場を支配し、2024年に54.2%の市場シェアを占めました。これは、均一な厚さの制御、高い生産スループット、複雑な形状への適合性によるものです。自動車OEMや産業メーカーは、スプレーシステムを使用して、一貫した音響性能を大規模に確保しています。自動化されたロボット適用は、23.6%のシェアで続き、精密なコーティング、材料の無駄の削減、スマート製造ラインへの統合をサポートしています。ロール適用法は主に建設で14.7%を占め、ブラシ適用コーティングは小規模およびメンテナンス用途で7.5%を占めています。
主要成長要因
自動車のNVH規制の強化と軽量化イニシアチブの増加
液体適用音響減衰コーティング市場は、自動車セクター全体での騒音、振動、ハーシュネス規制の強化によって強く推進されています。車両メーカーは、キャビンノイズを低減しながら軽量車両設計をサポートするために、液体適用減衰コーティングにますます依存しています。これらのコーティングは、過剰な重量を追加することなく、ボディパネル、ホイールアーチ、フロアアセンブリに正確に適用することを可能にし、OEMが燃費と排出目標を達成するのを助けます。電気自動車の急速な成長は、パワートレインノイズの減少が高度な振動および道路ノイズ制御ソリューションの必要性を高めるため、需要をさらに加速させます。
- 例えば、フィアット・クライスラーは、車体部品にヘンケルのTeroson AL7154というスプレー適用型水性LASDを利用して、遮音性を向上させました。この製品は、3mmの厚さで垂直面に正確に塗布でき、垂れ落ちることなく、ビチューメンシートに比べて車両1台あたり最大2kgの軽量化を実現します。
建設およびインフラ活動の拡大
住宅、商業、および公共インフラの建設の成長は、液体適用型遮音コーティング市場を大きく支えています。都市化の進展とスマートビルへの投資が、壁、天井、HVACシステム、床における効果的な音響絶縁の需要を高めています。液体適用型コーティングは、複雑な表面や改修プロジェクトに柔軟性を提供し、グリーンビルディングや室内空気質基準に準拠しています。その耐久性とシームレスな適用は、医療施設、オフィス、高密度住宅開発でますます好まれています。
- 例えば、BASFの液体適用型遮音(LASD)用ポリマーディスパージョンは、オフィスビルやホテルの壁、天井、床で使用され、大きな断熱材を使わずに騒音伝達を減少させます。
産業用騒音制御要件の増加
産業用騒音緩和要件は、製造施設全体で液体適用型遮音コーティングの採用を促進し続けています。重機、発電機、コンプレッサー、機器エンクロージャーは、高い振動レベルを生成し、耐久性と長寿命の緩衝ソリューションが必要です。これらのコーティングは、強力な接着性、耐熱性、耐薬品性、および過酷な環境での長寿命を提供します。新興経済国での産業オートメーションと製造能力の拡大は、効果的な職場の騒音制御ソリューションの需要をさらに強化します。
主要なトレンドと機会
環境に優しい低VOC処方へのシフト
液体適用型遮音コーティング市場における顕著なトレンドは、環境に優しい低VOCおよび水性処方へのシフトです。規制の圧力と持続可能性へのコミットメントが、音響性能を損なうことなく溶剤ベースのシステムを置き換えるようメーカーを促しています。この移行は、バイオベースのポリマー、リサイクル可能な材料、およびハイブリッド処方における革新の機会を生み出します。グリーン製品開発に投資する企業は、特に自動車、建設、消費者用電化製品の用途で、より強力なポジショニングを獲得します。
- 例えば、マラードクリークポリマーズは、Rovene 6032およびRovene 6033を提供しており、自動車、電化製品、HVACダクトの金属パネルに低VOCの液体適用型遮音コーティングを施すために設計された全アクリルラテックスです。
自動化およびロボット適用技術との統合
自動化およびロボット適用システムの統合が進むことで、市場拡大の大きな機会が生まれています。メーカーは、液体遮音コーティングを自動化された生産ラインに組み込むことで、一貫した厚さを実現し、材料の無駄を減らし、プロセス効率を向上させています。このトレンドは、特に自動車および産業製造におけるIndustry 4.0の採用およびスマートファクトリーのイニシアチブと一致しています。ロボットスプレーに最適化された処方は、高いスループットと一貫した音響性能をサポートし、プレミアム製品の差別化を可能にします。
- 例えば、ABBは自動車生産においてロボットを使用して水性減衰材料を適用する自動化されたLASDソリューションを提供しており、手動の防音パッドを置き換えてVOC排出を削減しています。このシステムは車両のボディ部分に正確に適用され、内部音響とプロセスの一貫性を向上させます。
主要な課題
複数の基材における性能の一貫性
液体適用音響減衰コーティング市場では、多様な基材にわたる一貫した減衰性能を確保することが重要な課題となっています。表面特性、温度暴露、機械的ストレスの変動が接着性と長期的な効果に影響を与えます。メーカーは金属、プラスチック、複合材料、コンクリート用の特殊な処方を開発する必要があり、開発時間とコストが増加します。不安定な性能は、自動車構造や重工業機器のような要求の厳しい用途での採用を制限する可能性があります。
原材料価格の変動とコスト圧力
ポリマー、樹脂、特殊添加剤を含む主要原材料の価格変動は、市場参加者にとって継続的な課題をもたらします。コストの変動は製造マージンや価格戦略に直接影響を与え、特にコストに敏感な建設および産業セグメントで影響が大きいです。企業は競争力を維持するために、性能の最適化、規制遵守、コスト効率のバランスを取る必要があります。小規模なメーカーは、調達の柔軟性が限られているため、原材料価格の変動に対する影響が大きく、より大きな圧力に直面します。
地域分析
北アメリカ
北アメリカは、2024年に液体適用音響減衰コーティング市場で31.8%の市場シェアを占め、自動車、建設、産業機械セクターからの強い需要に支えられています。厳しい騒音制御規制と、乗用車や電気自動車におけるNVH削減技術の高い採用が市場の成長を支え続けています。この地域は、先進的な製造能力、自動化されたコーティングシステムの広範な使用、OEMの強い存在感から恩恵を受けています。商業ビルの改修と持続可能な建設への投資も、高性能で低VOCの音響減衰コーティングの需要に貢献しています。
ヨーロッパ
ヨーロッパは、厳しい環境規制と持続可能で低排出のコーティング技術への強い関心に支えられ、2024年に27.4%の市場シェアを保持しました。ドイツ、フランス、イタリアの自動車製造拠点が、特に軽量車両や電気自動車において液体適用音響減衰コーティングの安定した需要を牽引しています。建設セクターも、住宅および商業ビルにおける音響快適基準の向上により大きく貢献しています。環境に優しい処方と先進的なポリマー技術への強い関心が、ヨーロッパを音響減衰ソリューションの革新主導市場として位置づけています。
アジア 太平洋
アジア太平洋地域は、急速な工業化、自動車生産の拡大、大規模なインフラ開発によって2024年に34.6%の市場シェアを占め、液体適用型防音コーティング市場を支配しました。中国、日本、インド、韓国などの国々は、高い車両製造量と都市建設への投資の増加を通じて需要を牽引しています。電気自動車の採用の増加と職業的騒音制御への意識の高まりが地域の成長をさらに強化しています。コスト効率の高い製造、OEM基盤の拡大、自動化された適用システムの浸透の増加が、アジア太平洋地域全体での持続的な市場拡大を支えています。
ラテンアメリカ
ラテンアメリカは、2024年に3.8%の市場シェアを占め、自動車組立、産業機器製造、商業建設活動の緩やかな成長に支えられています。ブラジルやメキシコなどの国々は、車両生産の拡大とインフラ投資により地域の需要を牽引しています。液体適用型防音コーティングの採用は中程度ですが、製造業者が職場の騒音削減と製品品質の向上に注力するにつれて改善が続いています。外国投資の増加と騒音および環境規制の段階的な実施が、安定した市場開発を支えると期待されています。
中東・アフリカ
中東・アフリカ地域は、主にインフラ開発、産業拡大、商業建設プロジェクトによって2024年に2.4%の市場シェアを保持しました。液体適用型防音コーティングの需要は、交通ハブ、商業ビル、エネルギー施設への投資の増加によって支えられています。他の地域と比較して自動車製造の浸透が低いため採用は限定的ですが、音響快適性と職場の安全性への意識の高まりが採用を改善しています。継続的な都市開発と産業多様化の取り組みが、地域の需要を徐々に強化すると期待されています。
液体適用型防音コーティング市場のセグメンテーション:
タイプ別
- 水性LASDコーティング
- 溶剤型LASDコーティング
- ハイブリッド/先進ポリマーLASDコーティング
材料組成別
- アクリル系
- エポキシ系
- ポリウレタン系
- ゴム/ラテックス系
- その他
適用方法別
- スプレー適用
- ローラー適用
- ブラシ適用
- 自動ロボット適用
厚さ範囲別
- < 1 mm
- 1–2 mm
- 2–3 mm
- 3 mm
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
液体塗布型防音コーティング市場の競争環境分析には、Henkel AG & Co. KGaA、3M Company、BASF SE、Dow Chemical Company、Sika AG、PPG Industries, Inc.、RPM International Inc.、Covestro AGなどの主要プレーヤーが含まれます。市場は中程度の集中度を示しており、主要プレーヤーは自動車、建設、産業機器向けの高度なポリマーフォーミュレーション、低VOC技術、用途別ソリューションに注力しています。企業は、改善された減衰効率、耐久性、自動化およびロボット適用システムとの互換性を通じて製品差別化を強調しています。戦略的な取り組みには、容量拡張、OEMとのパートナーシップ、進化する環境規制に対応するための継続的なR&D投資が含まれます。強力なグローバル流通ネットワークと技術サポート能力が競争力をさらに強化する一方、地域プレーヤーはコスト効率と地域に特化したソリューションを通じて競争し、成熟市場と新興市場の両方で競争を激化させています。
主要プレイヤー分析
- ダウ・ケミカル・カンパニー
- コベストロAG
- RPMインターナショナル社
- 3Mカンパニー
- シカAG
- ドーバート・ケミカル・カンパニー
- BASF SE
- LORDコーポレーション
- ヘンケルAG&Co. KGaA
- PPGインダストリーズ社
最近の開発
- 2025年、BASFは環境への影響を軽減しながら音の吸収を改善するために設計されたエコフレンドリーなダンピングコーティングを導入し、持続可能性目標に沿った製品革新を反映しました。
- 2024年4月、ヘンケルはMROおよびインフラストラクチャ用途の液体適用音響ダンピングコーティング能力を拡大するために、保護コーティングおよびシーリングソリューションの特別なサプライヤーを買収しました。
- 2023年9月、BASFはTUV Nord ISCC PLUSにより認証された持続可能なLASDフォーミュレーションのためのIrganox 1010 BMBcertTMなどのバイオマスバランスプラスチック添加剤を導入しました。
レポートのカバレッジ
この調査レポートは、タイプ、材料構成、適用方法、厚さ範囲、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に分析し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論します。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 液体塗布型防音コーティング市場は、自動車、建設、産業部門での騒音と振動の低減に対する需要の増加から恩恵を受けるでしょう。
- 電気自動車の生産が増加することで、道路や構造的な騒音に対応するための高度な防音ソリューションの採用が促進されます。
- スマートビルや都市インフラの拡大は、液体塗布型音響コーティングの持続的な需要を支えるでしょう。
- メーカーは、より厳しい規制を満たすために、低VOCで環境に適合した処方の開発に注力するでしょう。
- 自動化およびロボットによる塗布技術の統合は、コーティングの効率と一貫性を向上させます。
- ポリマー化学の進歩により、減衰性能、耐久性、および熱安定性が向上します。
- 産業機器メーカーは、職場の安全性を向上させるために防音コーティングの使用を増やすでしょう。
- 新興経済国では、製造業や建設活動の拡大に伴い、より迅速な採用が見られるでしょう。
- OEMとの戦略的パートナーシップは、長期的な供給契約と市場浸透を強化します。
- 継続的な製品革新とカスタマイズは、競争力を維持するために重要であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
液体塗布音響ダンピングコーティング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、液体適用音響ダンピングコーティング市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた過敏性腸症候群(便秘型)薬市場のセグメントはどれですか?
液体塗布音響ダンピングコーティング市場の成長を促進している主な要因は何ですか?
液体塗布音響ダンピングコーティング市場の主要企業はどこですか?
2024年に液体適用音響ダンピングコーティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 液体適用型防音コーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の液体適用型防音コーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 210.5 million → 2032: USD 322 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 液体適用型防音コーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 液体適用型防音コーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における液体適用型防音コーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 液体適用型防音コーティング市場市場の成長要因
- 3.3 液体適用型防音コーティング市場市場の抑制要因および課題
- 3.4 液体適用型防音コーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 液体適用型防音コーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 液体適用型防音コーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、液体適用型防音コーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 液体適用型防音コーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 液体適用型防音コーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は液体適用型防音コーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 液体適用型防音コーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 液体適用型防音コーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 液体適用型防音コーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 液体適用型防音コーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新液体適用型防音コーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の液体適用型防音コーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の液体適用型防音コーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の液体適用型防音コーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の液体適用型防音コーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの液体適用型防音コーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の液体適用型防音コーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの液体適用型防音コーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 液体適用型防音コーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
