
市場概要
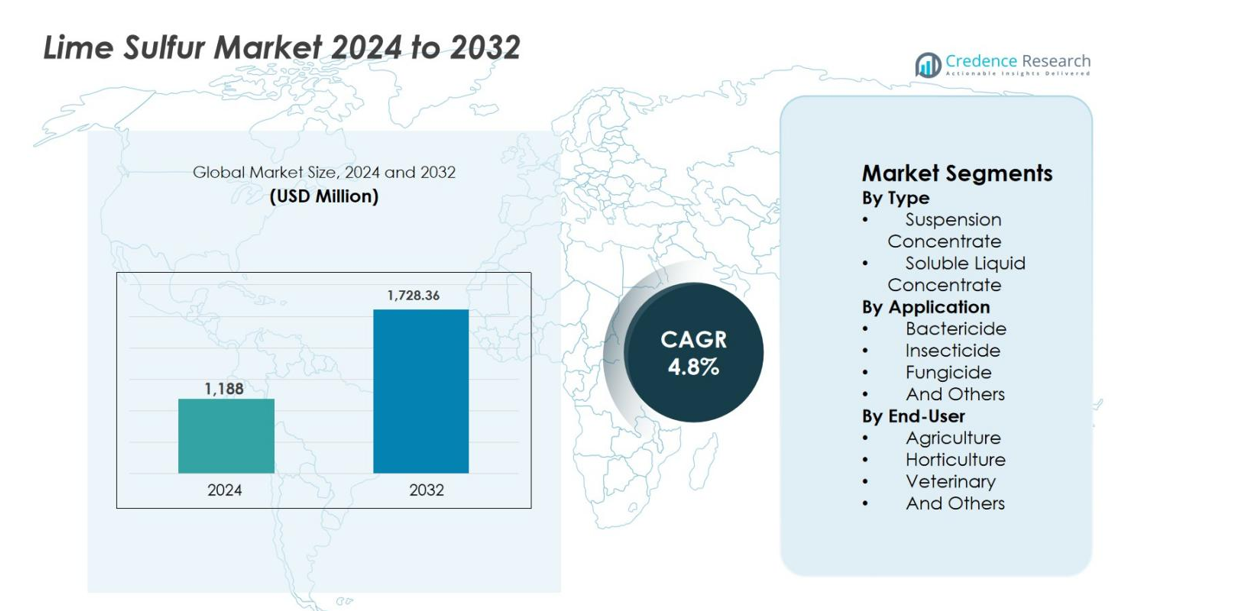
ライム硫黄市場の規模は2024年に11億8,800万米ドルと評価され、予測期間中に年平均成長率4.8%で成長し、2032年には17億2,836万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ライム硫黄市場規模 2024 | 11億8,800万米ドル |
| ライム硫黄市場、CAGR | 4.8% |
| ライム硫黄市場規模 2032 | 17億2,836万米ドル |
ライム硫黄市場は、作物保護と有機農業ソリューションに焦点を当てた確立された農薬および特殊入力プロバイダーの存在によって特徴付けられます。市場で活動する主要なプレーヤーには、Tessenderlo Kerley Inc.、Novasource Tessenderlo Group、Biofa AG、Miller Chemical and Fertilizer LLC、Or-Cal Inc.、およびNorth Country Organicsが含まれ、それぞれが農業、園芸、特殊作物用途向けのライム硫黄製剤を提供しています。これらの企業は、製剤の品質、規制の遵守、および強力な流通ネットワークを通じて競争しています。地域的には、北米がライム硫黄市場をリードしており、果樹園、ブドウ園、有機農業システムでの高い採用に支えられ、正確な市場シェアは32.4%です。ヨーロッパは27.1%で続き、厳しい環境規制と持続可能な農業での広範な使用に支えられています。一方、アジア太平洋地域は24.6%を占め、農業活動の拡大とコスト効果の高い作物保護需要に支えられています。
市場の洞察
- ライム硫黄市場は2024年に11億8800万米ドルと評価され、農業および園芸用途での安定した需要により、2032年までに年平均成長率4.8%で成長すると予測されています。
- 市場成長は主に、有機および持続可能な農業慣行の採用の増加、真菌病の発生率の増加、ライム硫黄の費用対効果の高い広範囲の殺菌および殺虫特性によって推進されており、統合害虫管理プログラムに適しています。
- 主要な市場動向には、果物や野菜などの高価値作物での使用の増加、約58.6%のセグメントシェアを持つ懸濁濃縮液の好みの高まり、輸出志向の農業における残留物のない作物保護ソリューションの需要の増加が含まれます。
- 競争環境には、Tessenderlo Kerley Inc.、Novasource Tessenderlo Group、Biofa AG、Miller Chemical and Fertilizer LLC、Or-Cal Inc.、North Country Organicsなどの確立されたプレーヤーが含まれ、製剤の品質、規制の遵守、地域の流通力で競争しています。
- 地域的には、北米が32.4%の市場シェアでリードし、次いでヨーロッパが27.1%、アジア太平洋が24.6%を占め、ラテンアメリカと中東・アフリカが残りのシェアを占めており、園芸の拡大と持続可能な農業の採用によって支えられています。
市場セグメンテーション分析:
タイプ別
タイプ別では、ライム硫黄市場は懸濁濃縮液セグメントがリードしており、2024年には市場シェアの58.6%を占めました。懸濁濃縮液は、その優れた安定性、均一な分散性、さまざまな作物保護慣行における適用の容易さから広く好まれています。これらの製剤は、一貫した硫黄の供給を保証し、害虫や病気に対する効果を高め、噴霧時の詰まり問題を最小限に抑えます。現代の噴霧機器の採用の増加と、使いやすく保管安定性のある製剤の需要の増加が、商業および小規模農業運営において懸濁濃縮液が可溶性液体濃縮液を上回る支援を続けています。
- 例えば、Or-Cal Inc.のRex Lime Sulfur Solutionは28 %のカルシウムポリサルファイドを含み、果樹園やブドウ園の標準的な噴霧システムとよく統合される多機能殺菌剤、殺虫剤、殺ダニ剤として販売されています。
用途別
用途別では、殺菌剤セグメントがライム硫黄市場を支配しており、2024年には推定46.9%のシェアを占めました。これは、果物、野菜、特殊作物における真菌病の発生率の増加によるものです。ライム硫黄のうどんこ病、かさぶた、さび病、その他の真菌感染に対する実証済みの効果は、従来および有機農業システムの両方で好まれる選択肢となっています。残留物のない作物保護への強調と合成殺菌剤に対する規制制限が需要をさらに強化しています。殺菌剤および殺虫剤セグメントも、ライム硫黄の多機能な害虫および病気制御特性によって安定して貢献しています。
- 例えば、Biofa AGのKalkschwefellösungはヨーロッパで有機農業に承認されており、EUの有機作物保護ガイドラインに記載されているように、リンゴのかさぶたやうどんこ病を抑制するために果樹園で広く使用されている休眠期の殺菌剤スプレーです。
エンドユーザー別
エンドユーザー別では、2024年に農業部門が約63.4%の最大シェアを占めており、野菜作物、果樹園、大規模農業での石灰硫黄の広範な使用に支えられています。農家はその費用対効果、広範な活性、統合的害虫管理慣行との互換性から、石灰硫黄をますます採用しています。世界的な食料需要の増加と持続可能な作物保護ソリューションの採用の増加が、農業での使用をさらに促進しています。園芸部門は、高価値作物の保護ニーズから恩恵を受けており、獣医やその他の用途はニッチですが安定した需要を維持しています。
主要な成長要因
有機および持続可能な農業慣行の採用の増加
有機および持続可能な農業慣行の採用の増加は、石灰硫黄市場の主要な推進力です。生産者は、有機認証基準を満たし、厳しくなる規制要件に対応するために、合成農薬を自然で環境に優しい代替品に積極的に置き換えています。硫黄と石灰から作られる石灰硫黄は、残留物のない作物生産をサポートしながら、効果的な真菌病、昆虫、ダニの制御を提供します。有機果物や野菜に対する消費者の好みの高まりが、その使用をさらに加速させ、特に果樹園やブドウ園の作物での使用が進んでいます。統合的害虫管理プログラムとの互換性と長期的な土壌への影響が少ないことが、商業農業での採用を強化しています。
- 例えば、USDA全国有機プログラムのガイダンスでは、有機システムでの病害虫防除のために石灰硫黄を許可しており、拡張プログラムではリンゴ、ブドウ、核果の統合的害虫管理のために定期的に推奨されています。
作物病害と害虫圧力の増加
作物病害の発生率の増加と害虫圧力は、石灰硫黄市場の成長を促進し続けています。気候変動、湿度の増加、天候パターンの変化が、主要な農業地域での真菌感染と昆虫の侵入を促進しています。石灰硫黄は広範な保護を提供し、休眠期のスプレーや成長初期段階で非常に効果的です。農家は、従来の化学処理に対する反応が低下した耐性病原体を管理するために、ますます石灰硫黄に依存しています。収量保護が農場の収益性にとって重要になるにつれ、石灰硫黄のような信頼性が高く実績のある作物保護ソリューションの需要は依然として強いです。
- 例えば、ヨーロッパの普及サービスや有機農業マニュアルでは、特に早期の病害抑制が収量保護に重要なブドウ園において、温暖な冬によって強まる真菌病の圧力を管理するために硫黄石灰を参照しています。
費用対効果と広範囲な実用性
費用対効果と多機能な性能の組み合わせが、硫黄石灰市場の需要を大きく促進しています。硫黄石灰は、多くの現代的な合成製品と比較して低コストで殺菌、殺虫、殺菌作用を提供します。これにより、複数の専門的な作物保護投入物の必要性が減少し、農家が全体的な生産コストを管理するのを助けます。小規模および中規模の生産者は、特にその手頃な価格と確立された効果から利益を得ます。標準的な適用機器との互換性と長い保存期間も、特にコストに敏感な農業市場での広範な使用をサポートしています。
主要なトレンドと機会
園芸と高価値作物栽培の拡大
園芸と高価値作物の生産の拡大は、硫黄石灰市場における強力な成長機会を生み出します。果物、野菜、観賞植物は真菌病や害虫に非常に脆弱であり、予防的な処置への依存が増加しています。硫黄石灰は、休眠期や早期の適用での効果が証明されているため、果樹園、ブドウ園、苗床で広く使用されています。輸出志向の園芸生産の増加も硫黄石灰を支持しており、残留物の遵守が国際貿易において重要です。これらのトレンドは、メーカーが作物特有の処方やターゲットを絞った使用ガイドラインに焦点を当てることを奨励しています。
- 例えば、商業苗床や観賞用生産者は、休眠期にバラや落葉性観賞植物の真菌接種を制御するために硫黄石灰を使用し、植物の健康を支えながら国際植物貿易の残留要件を満たしています。
製品革新と改良された処方
製品革新と処方の進歩は、硫黄石灰市場における重要なトレンドを表しています。メーカーは、取り扱いを改善し、臭いを減らし、植物毒性のリスクを低減する安定化懸濁濃縮物やより安全な処方に投資しています。改良された処方は、適用効率と現代の噴霧技術との互換性を向上させます。革新はまた、精密農業や統合的害虫管理プログラムとのより良い統合を可能にします。これらの開発は、硫黄石灰の従来の制限を克服し、商業生産者の間での受け入れを拡大し、長期的な市場成長をサポートします。
- 例えば、 Lime-Sulfur Solution™ は有機作物保護のためにOMRIに承認されており、ワシントン州のような特定のアメリカの州では、リンゴの間引きと病害防除のためにラベル付けされており、現代の生産ニーズに合わせた使用事例の拡大と規制上の位置づけにおける革新を示しています。
主要な課題
取り扱い、保管、安全性の懸念
取り扱いと安全性の問題は、ライムサルファー市場にとって大きな課題です。ライムサルファーは腐食性があり強い臭いを発するため、厳格な取り扱い手順と保護具が必要です。不適切な適用は作物の損傷や適用者への健康リスクを引き起こす可能性があり、技術知識が限られた地域での採用を制限します。ラベル付け、保管、輸送に関連する規制の遵守要件は、運用の複雑さを増します。これらの要因は特に小規模農家にとって新規ユーザーを思いとどまらせる可能性があり、改良された製剤とトレーニングイニシアチブの必要性を強調しています。
代替作物保護製品からの競争
ライムサルファー市場は、合成農薬、生物製剤、先進的な作物保護ソリューションからの競争が増しています。多くの代替品は、ターゲットを絞った作用、低い適用率、ユーザーの利便性の向上を提供します。特に生物製品やバイオベース製品は、強力な規制支援と持続可能性の位置づけから恩恵を受けています。これらの代替品が進化を続ける中、一部の生産者は特定の用途でライムサルファーから離れるかもしれません。競争力を維持するために、ライムサルファーの生産者は、コストの利点、広範な機能性、統合害虫管理フレームワーク内での継続的な製品改善を強調する必要があります。
地域分析
北アメリカ
北アメリカは2024年にライムサルファー市場の32.4%を占め、商業農業、果樹園、有機農業システムでの強力な採用によって推進されています。この地域は、特にリンゴ、ブドウ、柑橘類の生産が確立されており、ライムサルファーは休眠期の散布や病害防除に広く使用されています。合成農薬に対する厳しい規制と有機農産物に対する消費者需要の増加が市場の成長をさらに支えています。先進的な農業慣行の存在、統合害虫管理の高い認識、園芸部門からの一貫した需要が北アメリカのリーダー的地位を強化しています。
ヨーロッパ
ヨーロッパは2024年にライムサルファー市場の27.1%を占め、厳しい環境規制と持続可能な農業への強いシフトによって支えられています。この地域は化学農薬の使用削減を積極的に推進しており、ライムサルファーのような伝統的かつ鉱物ベースの作物保護製品にとって有利な条件を作り出しています。フランス、イタリア、スペインなどの国々でのブドウ園、果樹園、有機農場での高い採用が安定した需要を生み出しています。有機食品市場の成長と残留物のない輸出への重点が使用をさらに強化しています。環境に優しい投入物との規制の整合性が、西ヨーロッパと南ヨーロッパ全体での長期的な成長を持続させています。
アジア太平洋
アジア太平洋地域は2024年にライム硫黄市場の24.6%を占め、農業活動の拡大と食品需要の増加によって牽引されています。中国、インド、東南アジアでの大規模な果物と野菜の生産は、病害虫防除のためのライム硫黄の安定した消費を支えています。持続可能な農業への意識の高まりと、化学物質の使用を減らす政府の取り組みが採用を加速させています。費用対効果と広範な用途が、地域全体の中小規模の農家にとってライム硫黄を魅力的にしています。園芸と輸出志向の農業の急速な成長により、アジア太平洋地域は最も成長が速い地域市場となっています。
ラテンアメリカ
ラテンアメリカは2024年にライム硫黄市場の約9.3%を占め、果物、コーヒー、野菜の栽培の増加によって支えられています。ブラジル、チリ、アルゼンチンなどの国々では、果樹園やブドウ園での真菌病や害虫の管理にライム硫黄がますます使用されています。輸出志向の農業の拡大が、適合性と残留物管理された作物保護ソリューションの需要を促進しています。病害の圧力を助長する好ましい気候条件が使用をさらに支えています。採用は先進地域と比較して中程度にとどまっていますが、持続可能な農業慣行への投資の増加と技術訓練が市場浸透を改善し続けています。
中東・アフリカ
中東・アフリカは2024年にライム硫黄市場の6.6%を占め、徐々にではあるが着実な採用を反映しています。市場は、特に温室農業や果樹栽培における園芸活動の増加によって牽引されています。ライム硫黄は、害虫の圧力が高い乾燥および半乾燥条件下での真菌病の管理にますます使用されています。限られた認知度と取り扱いの懸念が急速な採用を制限していますが、食料安全保障と現代農業慣行を支援する政府の取り組みが需要を改善しています。商業農業の拡大と持続可能な投入物への注目の高まりが、地域全体の将来の成長を支えています。
市場セグメンテーション:
タイプ別
- サスペンション濃縮液
- 可溶性液体濃縮液
用途別
- 殺菌剤
- 殺虫剤
- 殺菌剤
- その他
エンドユーザー別
- 農業
- 園芸
- 獣医
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
石灰硫黄市場の競争環境は中程度に集約されており、製品の品質、配合の安定性、流通範囲で競争するグローバルな農薬企業と地域のサプライヤーが混在しています。Tessenderlo Kerley Inc.、Novasource Tessenderlo Group、Biofa AG、Miller Chemical and Fertilizer LLC、Or-Cal Inc.、North Country Organicsなどの主要企業は、農業および園芸用途での存在感を拡大することに注力しています。企業は、安全性、取り扱いの容易さ、適用効率を向上させるために、懸濁濃縮液の改良にますます投資しています。ディストリビューターや農業協同組合との戦略的パートナーシップは、特に有機および特殊作物市場での地域浸透を強化するのに役立ちます。プレイヤーはまた、有機農業基準および規制要件の遵守を強調し、市場の信頼性を維持しています。メーカーは、製品の差別化を図り、栽培者との長期的な関係を確保するために、継続的な製品最適化、顧客教育、技術サポートを重要な競争要因としています。
主要プレイヤー分析
- Biofa AG
- Novasource Tessenderlo Group
- Miller Chemical and Fertilizer LLC.
- Or-Cal Inc.
- Tessenderlo Kerley Inc.
- North Country Organics
- Gowan Company
- Helena Agri-Enterprises
- Nufarm Limited
- Certis Biologicals
最近の展開
- 2025年10月、Tessenderlo Kerley Inc.は、Eastmanの米国およびカナダの作物保護用メタムナトリウムおよびメタムカリウム製品ラベルを取得し、作物保護製品の提供を拡大しました
- 2025年、Brandt®はライムサルファー製品のラベルと適用ガイダンスを更新し、園芸および特殊作物病害管理のためのライムサルファー製剤の継続的な商業化と利用可能性を示しました
- 2024年11月、Tessenderlo Kerley, Inc.は、硫黄ベースの肥料製品を提供する北米のプロバイダーであるTiger-Sul Products, LLCを買収し、作物栄養および硫黄製品のポートフォリオを拡大しました
レポートのカバレッジ
調査レポートは、タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 石灰硫黄合剤の需要は、持続可能で有機的な農業慣行への世界的な移行から恩恵を受け続けるでしょう。
- 園芸や高価値果樹作物での採用は、病害圧力の増加と残留物の遵守ニーズにより拡大するでしょう。
- 懸濁濃縮液の製剤は、安定性、安全性、適用の容易さを重視するユーザーにより広く受け入れられるでしょう。
- 統合害虫管理プログラムへの石灰硫黄合剤の統合は、その長期的な関連性を強化するでしょう。
- 合成農薬に対する規制の制限は、従来の農業および有機農業システムでの持続的な使用をサポートします。
- 製品の革新は、臭気の軽減、取り扱いの安全性の向上、植物毒性リスクの最小化に焦点を当てるでしょう。
- アジア太平洋地域およびラテンアメリカの新興市場は、農業生産の拡大により迅速な採用を経験するでしょう。
- 輸出志向の農業からの需要は、適合性のある多機能な作物保護入力を求める生産者によって増加するでしょう。
- 供給業者が製剤の改善とディストリビューターパートナーシップを強調するにつれて、競争の激しさが増すでしょう。
- 研修イニシアチブと技術サポートは、農家の間での採用と正しい使用法の改善において重要な役割を果たすでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の石灰硫黄市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ライム硫黄市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も速い成長が期待される害虫タイプのセグメントはどれですか?
グローバルライム硫黄市場の主要なプレーヤーは誰ですか?
ライム硫黄市場の成長を促進している主な要因は何ですか?
ライム硫黄市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ライム硫黄市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のライム硫黄市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,188 million → 2032: USD 1,728.36 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ライム硫黄市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ライム硫黄市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるライム硫黄市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ライム硫黄市場市場の成長要因
- 3.3 ライム硫黄市場市場の抑制要因および課題
- 3.4 ライム硫黄市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ライム硫黄市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ライム硫黄市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ライム硫黄市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ライム硫黄市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ライム硫黄市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はライム硫黄市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ライム硫黄市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ライム硫黄市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ライム硫黄市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ライム硫黄市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ライム硫黄市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のライム硫黄市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のライム硫黄市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のライム硫黄市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のライム硫黄市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのライム硫黄市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のライム硫黄市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのライム硫黄市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ライム硫黄市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
