
市場概要
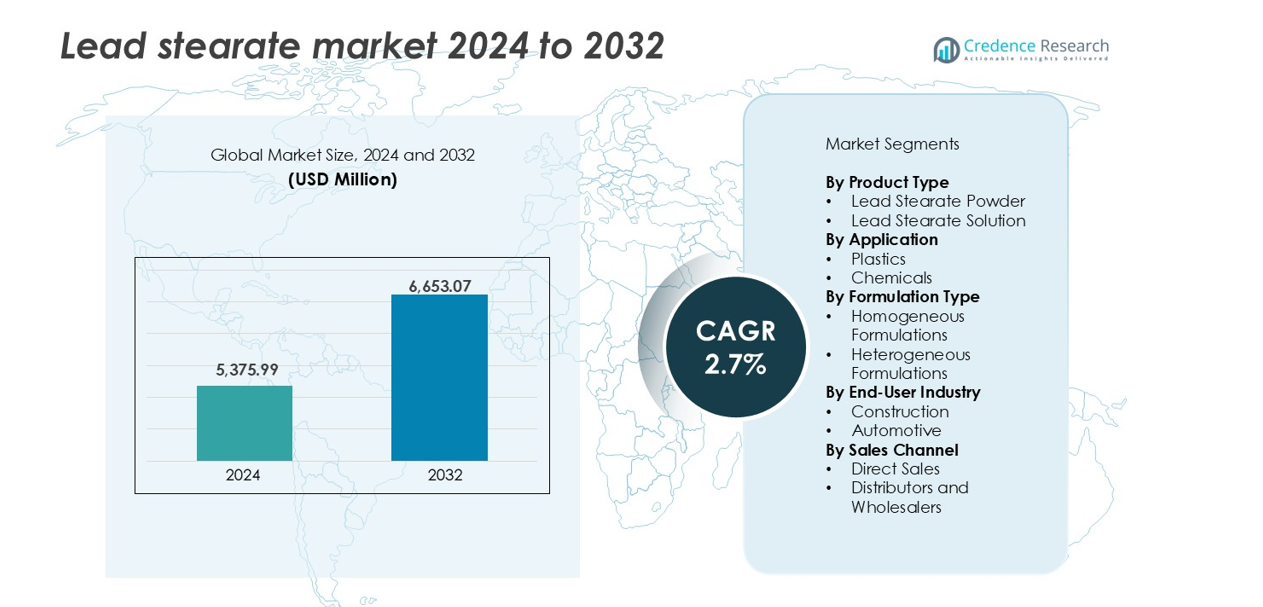
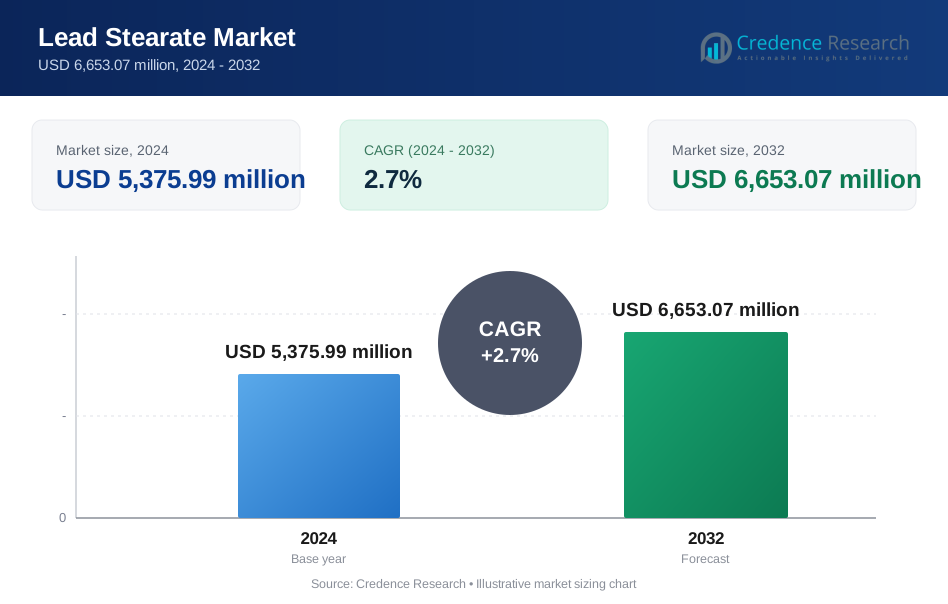
リードステアレート市場の規模は2024年に53億7,599万9,000米ドルと評価され、予測期間中に年平均成長率2.7%で2032年には66億5,307万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リードステアレート市場規模 2024 | 53億7,599万9,000米ドル |
| リードステアレート市場、CAGR | 2.7% |
| リードステアレート市場規模 2032 | 66億5,307万米ドル |
リードステアレート市場は、中国とインドを拠点とする企業の支配的な貢献により、グローバルおよび地域のプレイヤーによって主導されています。主要メーカーには、WSD Chemical Limited、American Elements、Triveni Interchem Private Limited、POCL Enterprises Limited、Xiamen Hisunny Chemical Co., LTDが含まれます。これらの企業は、PVC、プラスチック、潤滑剤セクターにサービスを提供する工業用グレードの製剤に注力しています。中国は低コストの製造と輸出能力により強力な供給ポジションを保持しており、インドの企業は競争力のある価格設定と地域での優位性を維持しています。アジア太平洋地域は、2024年に45%のシェアを持ち、高いプラスチック消費、インフラプロジェクト、拡大する自動車生産によって世界市場をリードしています。市場のプレイヤーは、規制された市場と新興市場の両方を捉えるために、流通とコンプライアンス能力を強化し続けています。
市場の洞察
- リードステアレート市場は2024年に53億7,599万9,000米ドルと評価され、予測期間中に年平均成長率2.7%で2032年には66億5,307万米ドルに達すると予測されています。
- 建設および自動車用途におけるPVC熱安定剤の需要増加が市場の成長を促進しており、特にコストに敏感な地域では鉛ベースの添加剤が好まれています。
- 主要なトレンドには、サプライヤーが無鉛代替品で規制市場に、従来のリードステアレート製剤で新興経済にサービスを提供するデュアルマーケット戦略が含まれます。
- 市場は依然として断片化されており、インドと中国のプレイヤーが強いシェアを持ち、企業は価格、供給の信頼性、従来のコンパウンドシステムとの互換性で競争しています。
- アジア太平洋地域は2024年に45%のシェアを持ち、市場をリードし、北アメリカが18%、ヨーロッパが14%に続きます。プラスチックはアプリケーションセグメントの70%以上を占め、リードステアレートパウダーは製品タイプシェアの65%以上を占めています。
市場セグメンテーション分析:
製品タイプ別
リードステアレート粉末は製品タイプセグメントで支配的なシェアを持ち、2024年には市場の65%以上を占めています。PVC安定剤やプラスチック製造用潤滑剤での広範な使用が強い需要を支えています。粉末形態はポリマーマトリックスとの容易な混合を可能にし、押出しや成形作業で好まれる選択肢となっています。一貫した性能、高い熱安定性、コスト効率の良さが産業用途での選択を促進しています。対照的に、リードステアレート溶液は液体製剤が均一な分散を必要とするニッチなプロセスで使用されます。
- 例えば、Baerlocherは個々の施設で年間40,000メートルトン以上の金属ステアレートを生産していますが、現代の硬質PVC加工における持続可能性のトレンドに沿って、生産の焦点はエコフレンドリーなカルシウム-亜鉛ステアレートにシフトしています。
用途別
プラスチックは2024年に市場の70%以上を占める主要な用途セグメントとして浮上しました。リードステアレートは、特にパイプ、ケーブル、プロファイルに使用される硬質PVC化合物で、プラスチック製造における熱安定剤および潤滑剤として機能します。高温操作中の加工性の向上と劣化の軽減能力が一貫した使用を促進します。化学セグメントが続き、リードステアレートは触媒または反応中間体として機能します。しかし、規制の監視により、支配的なプラスチック用途と比較してその拡大が制限されています。
- 例えば、持続可能なPVC添加剤のリーダーであるReagens Groupは、ヨーロッパとアジア全域で年間大量の硬質PVCを生産する押出ライン向けに、カルシウム有機系(COS)およびカルシウム-亜鉛系安定剤を供給し、ヨーロッパでは鉛ベースの安定剤を完全に廃止しました。
製剤タイプ別
均質製剤は2024年に市場シェア60%以上でこのセグメントをリードしています。これらの製剤は生産バッチ全体で一貫した性能を提供し、基材との均一な分散と互換性を確保します。均質タイプは、精度と再現性が重要な自動化プラスチック製造ラインで好まれます。標準的なコンパウンド操作への統合の容易さが需要をさらに支えています。異質製剤は専門的なセットアップで使用されますが、混合の不均一性や処理条件の変化による性能の変動性のために制限を受けています。
主要成長要因
PVC加工と安定化における高い需要
リードステアレートは、硬質PVC製品の生産において重要な役割を果たし、熱安定剤および内部潤滑剤として機能します。高温押出しや成形中に加工性を向上させ、ポリマーの完全性を維持する能力が、パイプ、ケーブル、プロファイル製造での広範な使用を支えています。建設およびインフラセクターは硬質PVCに大きく依存しており、リードステアレートの消費を促進しています。特にアジア太平洋地域での都市開発と改修プロジェクトの成長がこの需要を強化しています。PVC加工中の塩素劣化を安定化させる化合物の効果は、代替品に対するコストパフォーマンスの優位性を与えます。新興市場のメーカーは、その手頃な価格のために鉛ベースの添加剤を好み、世界的な規制の変化にもかかわらず市場の拡大を強化しています。
- 例えば、Finolex Industriesは、パイプ製造において鉛フリーでUV安定化された材料を使用し、年間495,000メートルトンを超える能力を持つPVC押出ラインを運営しています。
自動車および産業製造の拡大
特にアジアと東ヨーロッパにおける自動車生産の成長は、エンジン下のプラスチック部品やワイヤーコーティングに使用される鉛ステアレート市場を支えています。この化合物の熱安定性と潤滑特性は、高温のエンジンにさらされるPVC部品の耐久性を向上させます。産業製造において、鉛ステアレートはグリース、コーティング、化学合成における役割で評価されています。さまざまなポリマーとの互換性により、生産設定の柔軟性が可能になります。発展途上国での急速な工業化は、高性能材料の需要を増加させ、消費をさらに促進しています。自動車サプライチェーン全体での現地生産の推進も、鉛ステアレートを含むPVC添加剤の採用を促進しています。
- 例えば、住友電工は、グローバルな環境指令に準拠するために、乗用車用ワイヤーハーネスに鉛フリーおよびハロゲンフリーのPVCを使用しています。100以上のグローバル施設ネットワークを持ち、年間数百万キロメートルのケーブルを生産しており、現在は電気自動車向けの軽量アルミハーネスへの移行を進めています。
コスト効率と確立されたサプライチェーン
鉛ステアレートは、工業用途で利用可能な最もコスト効率の高い金属ステアレートの一つです。カルシウム-亜鉛や有機安定剤などの鉛を含まない代替品と比較して低価格であるため、価格に敏感な市場で優位性を持っています。確立されたサプライチェーンと成熟した生産プロセスは、安定した供給と一貫した品質を保証します。この信頼性は、均一な製品性能と最小限の生産ダウンタイムを要求する産業にとって重要です。環境規制が厳しくない地域では、メーカーは収益性を維持するために鉛ベースの安定剤を好みます。鉛ステアレートの処方に対応したPVCコンパウンド設備の大規模な設置基盤が、代替添加剤への移行をさらに遅らせ、その需要を維持するのに役立っています。
主要なトレンドと機会
規制市場における鉛フリー代替品へのシフト
鉛ベースの添加剤に対する規制を強化する国が増えており、産業界はより安全な代替品を模索しています。この移行は鉛ステアレートにとって課題である一方で、ハイブリッドまたは鉛削減ソリューションを提供する企業にとっての機会を開きます。鉛ステアレートの性能を毒性の懸念なしに再現することを目的とした製品革新が注目を集めています。ヨーロッパと北アメリカでは非鉛安定剤の研究への投資が進んでいますが、多くのメーカーは移行期間中に鉛ステアレートに依存しています。この状況は、規制されていない地域での従来の使用と、規制された地域での代替需要の二重需要を生み出し、メーカーが戦略的に両市場に対応することを可能にしています。
- 例えば、Baerlocherはカルシウム-亜鉛および有機ベースの安定剤を開発し、現在ではヨーロッパの加工ラインで年間25万メートルトン以上のPVCに使用され、鉛化合物に取って代わっています。
新興経済国からの需要の増加
アジア、ラテンアメリカ、アフリカの発展途上国は、建設、電力、産業インフラへの投資が増加しているため、大きな成長機会を提供しています。これらの地域は、手頃な価格と実績のある材料性能を重視しており、鉛ステアレートは理想的な解決策となっています。急速な都市化が、PVCパイプ、継手、電気絶縁材の需要を促進しており、これらはすべて熱安定性のある添加剤に依存しています。これらの地域では規制の施行が限られているため、鉛ベースの化合物の使用が継続されています。新興経済国に近接して生産施設を拡大する市場プレーヤーは、強い需要成長から利益を得ると同時に、厳しく規制された市場での売上減少を相殺することができます。
主要な課題
厳しい環境および健康規制
鉛ステアレートは、その毒性プロファイルと環境持続性のため、ますます厳しい監視を受けています。ヨーロッパ、北アメリカ、アジア太平洋地域の一部の規制機関は、消費財や建設材料での使用を制限しています。REACH、RoHS、その他の枠組みに準拠するためには、メーカーは鉛化合物を段階的に廃止するか、緩和システムに投資する必要があります。これらの変更は生産コストを増加させ、市場アクセスを制限します。適応に失敗した企業は、禁止や需要の減少に直面します。また、生産速度や最終製品の品質を損なわない、費用対効果の高い高性能な代替品を見つけることも課題です。
鉛フリー安定剤の代替品からの圧力の増加
鉛ステアレート市場は、カルシウム-亜鉛や有機ベースのシステムのような無毒の金属安定剤の台頭によってますます脅かされています。これらの代替品は、より良い環境プロファイルを提供し、厳しい規制の監視がある地域で好まれています。ポリマーコンパウンダーが鉛フリーの互換性のためにプロセスをアップグレードするために投資するにつれて、鉛ステアレートの長期的な競争力は低下します。安定剤技術の革新は、コストと性能のギャップを縮小し、代替品の採用を加速しています。この移行は、従来の生産者に挑戦をもたらし、特に高付加価値の輸出志向のプラスチック製造において需要の変化を引き起こす可能性があります。
地域分析
北アメリカ
北アメリカは2024年に世界の鉛ステアレート市場の約18%を占めました。この地域の需要は、特にアメリカ合衆国において、プラスチックおよび自動車セクターによって牽引されています。鉛ベースの添加剤の使用を制限する厳しい環境規制にもかかわらず、産業および建設グレードのPVCにおける従来の用途は一貫した消費を維持しています。進行中のインフラのアップグレードと配管システムの交換需要は、耐熱性配合における鉛ステアレートの使用を支えています。しかし、鉛フリー安定剤への段階的な移行が長期的な成長を抑制する可能性があります。市場プレーヤーは、進化する健康と安全規制に準拠するために、専門的な配合に注力しています。
ヨーロッパ
ヨーロッパは2024年に世界のステアリン酸鉛市場で約14%のシェアを占めました。この地域はREACHおよびRoHSの下で鉛化合物に対する最も厳しい規制を施行しており、消費者向けアプリケーションでの需要を大幅に制限しています。しかし、ステアリン酸鉛は産業プロセス内で使用され続けており、特に規制の施行が緩やかな東欧諸国でその傾向が見られます。カルシウム-亜鉛安定剤のような代替品が注目を集めており、鉛ベースの製品需要を徐々に減少させています。西ヨーロッパでは持続可能な代替品への移行が進んでいますが、旧システムやコストに敏感なアプリケーションでは依然としてステアリン酸鉛に依存しています。ヨーロッパでの市場成長は遅く、規制遵守と再配合戦略によって形作られています。
アジア太平洋地域
アジア太平洋地域は2024年に45%以上のシェアを持ち、中国とインドの強力な製造活動によってステアリン酸鉛市場を支配しています。この地域はPVC加工業者、大規模な建設プロジェクト、プラスチック製品輸出業者の基盤が大きいことから恩恵を受けています。コスト効率と性能の利点により、ステアリン酸鉛は多くの産業分野で主要な安定剤として使用されています。規制の圧力は西洋諸国と比較して中程度であり、複数の最終用途セクターでの広範な使用を可能にしています。急速な都市化、インフラ拡張、自動車生産の増加が消費をさらに促進しています。国内メーカーは確立されたサプライチェーンと比較的寛容な環境規制に支えられ、地元での使用のために大量供給を続けています。
ラテンアメリカ
ラテンアメリカは2024年に世界のステアリン酸鉛市場に約10%を貢献しました。ブラジルとメキシコは、建設と自動車産業の拡大により主要な需要センターとなっています。この地域は、パイプ、導管、ケーブルコーティングのような熱に敏感なPVCアプリケーションでの手頃な価格と性能のためにステアリン酸鉛を好んでいます。環境問題への意識は高まっていますが、規制の施行は不均一であり、伝統的なセクターでの使用が続いています。完成品や添加剤の輸入依存は課題を呈していますが、地元のコンパウンド活動が地域供給を支えています。市場成長は安定していますが、規制移行の遅さとインフラ投資サイクルによって制限されています。
中東・アフリカ(MEA)
MEA地域は2024年に世界のステアリン酸鉛市場の約8%を占めました。需要は主に湾岸諸国や北アフリカの一部でのインフラおよび建設活動によって駆動されています。ステアリン酸鉛のコスト効率と機能的信頼性は、PVCベースの建材における好ましい添加剤とされています。南アフリカの自動車および化学セクターも中程度の需要に寄与しています。危険物質に対する規制の管理は地域の大部分で限られており、安定した使用を可能にしています。市場の浸透は、建設プロジェクトのパイプラインと選択された都市ゾーンでの産業能力の拡張に合わせてゆっくりと成長すると予想されています。
市場セグメンテーション:
製品タイプ別
- ステアリン酸鉛パウダー
- ステアリン酸鉛ソリューション
用途別
- プラスチック
- 化学品
配合タイプ別
- 均質配合
- 異質配合
エンドユーザー産業別
- 建設
- 自動車
販売チャネル別
- 直接販売
- ディストリビューターおよび卸売業者
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
リードステアレート市場は、製品の品質、価格、流通範囲で競争するグローバルおよび地域のプレーヤーが混在しています。中国とインドは供給基盤を支配しており、WSD Chemical Limited、Xiamen Hisunny Chemical、POCL Enterprises Limitedなどの企業がアジアおよび新興市場での大量需要に対応しています。米国に拠点を置くAmerican Elementsは、ニッチな産業用途での高純度要件に対応しています。Triveni Interchem、Nexus Polychem、Almstabなどのインド企業は、国内および輸出市場で重要な存在感を持っています。ほとんどの競争相手は、確立されたPVCおよびプラスチック加工のサプライチェーンを活用して工業用グレードの処方に焦点を当てています。中国のメーカーは低コストの生産と輸出力から利益を得ており、インドのプレーヤーは付加価値のあるバリアントに投資しています。市場競争は、鉛フリースタビライザーの生産者の台頭により激化しており、一部の企業はポートフォリオを拡大することを余儀なくされています。品質の一貫性、コストリーダーシップ、規制遵守を維持するプレーヤーは、規制された市場と発展途上市場の両方でシェアを維持するのに最適な位置にあります。
主要プレイヤー分析
- Vishal Pharmakem(インド)
- 北京雲邦生物科学有限公司(中国)
- Zauba Technologies Pvt Ltd(インド)
- American Elements(米国)
- POCL Enterprises Limited(インド)
- 湖南邵陽天堂助剤化学有限公司(中国)
- Stabplastchemo(インド)
- WSD Chemical Limited(中国)
- Almstab(インド)
- Triveni Interchem Private Limited(インド)
- 杭州オレオケミカルズ有限公司(中国)
- Nexus Polychem(インド)
- aivitchem(インド)
- Shristab Pvt. Ltd.(インド)
- 青島エケミテクノロジー有限公司(中国)
- Sancheti Polymers(インド)
- Pratham Metchem LLP(インド)
- 重慶長峰化学有限公司(中国)
- アジアンオルガノインダストリーズ(インド)
- 厦門海陽化学有限公司(中国)
- 衡水桃城化学助剤有限公司(中国)
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、処方タイプ、エンドユーザー産業、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 鉛ステアレートの需要は、産業用および建設用グレードのPVC用途で安定して続くでしょう。
- 新興経済国は、コストの利点と入手可能性のために鉛ベースの添加剤を引き続き好むでしょう。
- ヨーロッパと北アメリカの規制制限は、安全な代替品への段階的な置き換えを促進します。
- メーカーは、アジアとアフリカでのインフラとプラスチック需要の増加に対応するために事業を拡大します。
- ハイブリッド安定剤技術への投資は、修正された鉛ステアレート製品のニッチな機会を開く可能性があります。
- 自動車およびワイヤーコーティング部門は、耐熱性と耐久性のあるPVC化合物の需要を支えます。
- インドと中国の地元プレイヤーは、競争力のある価格設定と地域供給を通じて優位性を維持します。
- 分散および混合方法の革新により、製品の互換性と効率が向上します。
- 輸出志向のメーカーは、グローバルおよび国内市場での二重コンプライアンスを満たすために処方を適応させます。
- 環境への監視が強化され、生産者に対してよりクリーンな生産と廃棄物処理方法の採用を促す圧力が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の鉛ステアレート市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、リードステアレート市場はどの程度の年平均成長率で成長すると予測されていますか?
リードステアレート市場の成長を促進している要因は何ですか?
リードステアレート市場の主要なセグメントは何ですか?
リードステアレート市場が直面しているいくつかの課題は何ですか?
リードステアレート市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ステアリン酸鉛市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のステアリン酸鉛市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,375.99 million → 2032: USD 6,653.07 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ステアリン酸鉛市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ステアリン酸鉛市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるステアリン酸鉛市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ステアリン酸鉛市場市場の成長要因
- 3.3 ステアリン酸鉛市場市場の抑制要因および課題
- 3.4 ステアリン酸鉛市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ステアリン酸鉛市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ステアリン酸鉛市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ステアリン酸鉛市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ステアリン酸鉛市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ステアリン酸鉛市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はステアリン酸鉛市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ステアリン酸鉛市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ステアリン酸鉛市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ステアリン酸鉛市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ステアリン酸鉛市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ステアリン酸鉛市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のステアリン酸鉛市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のステアリン酸鉛市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のステアリン酸鉛市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のステアリン酸鉛市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのステアリン酸鉛市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のステアリン酸鉛市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのステアリン酸鉛市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ステアリン酸鉛市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
