
市場概要
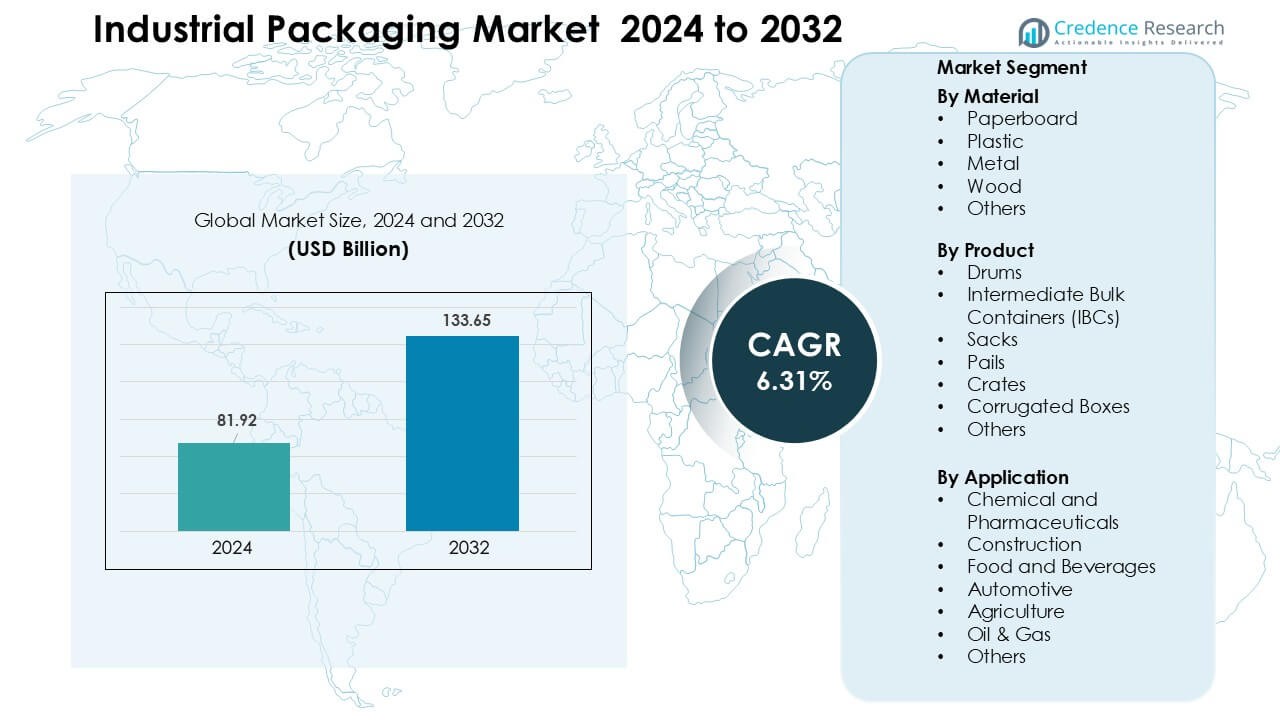
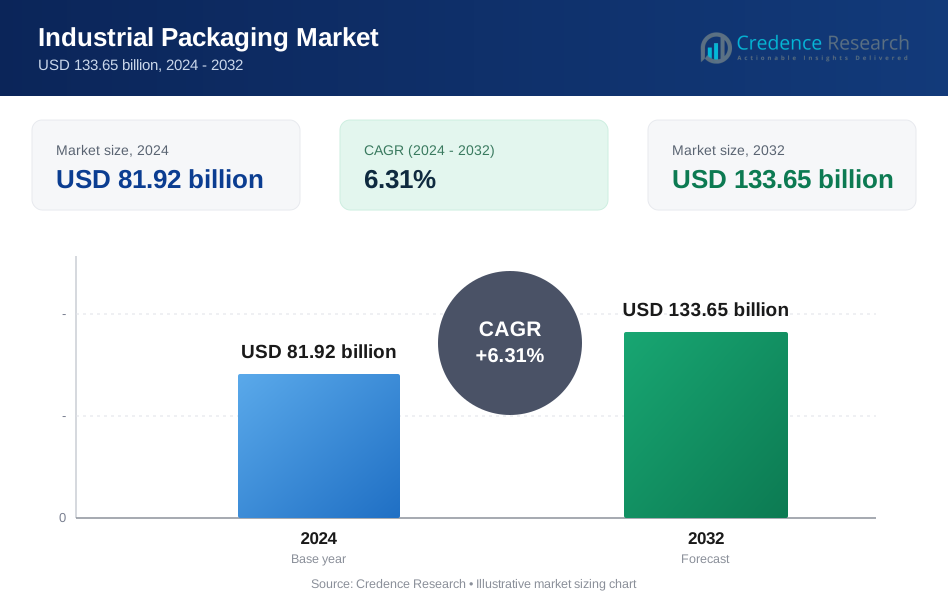
産業用包装市場は2024年に819.2億米ドルと評価され、2032年までに1,336.5億米ドルに達することが予想されており、予測期間中に年平均成長率6.31%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の産業用包装市場規模 | 819.2億米ドル |
| 産業用包装市場、CAGR | 6.31 % |
| 2032年の産業用包装市場規模 | 1,336.5億米ドル |
産業用包装市場の主要プレーヤーには、Mauser Packaging Solutions、Smurfit Kappa、WestRock、Ball Corporation、Schütz GmbH & Co. KGaA、Sonoco、Greif Inc.、DS Smith、Amcor Limited、Mondi Groupが含まれ、それぞれがバルクコンテナ、繊維ベースのソリューション、金属ドラム、再利用可能なシステムにおいて強力な能力を提供しています。これらの企業は、持続可能性に焦点を当てたデザイン、先進的なリサイクルネットワーク、化学品、食品成分、医薬品向けの高性能包装を通じてポートフォリオを強化しました。北米は2024年に産業用包装市場で32%のシェアを占め、強力な製造活動、厳格なコンプライアンスの必要性、輸出志向の産業における再利用可能なIBCや高強度段ボール包装の採用の増加に支えられています。
市場の洞察
- 産業用包装市場は2024年に819.2億米ドルに達し、2032年までに1,336.5億米ドルに達する見込みで、年平均成長率6.31%で成長しています。
- 成長は化学、医薬品、食品製造の増加によって推進され、ドラム、IBC、段ボール箱、重荷用クレートの需要が世界のサプライチェーン全体で増加しました。
- トレンドには、再利用可能な包装プールの広範な採用、オートメーション対応コンテナ、リサイクル紙板や軽量複合材などの持続可能な材料が含まれます。
- 市場は競争が激しく、Mauser Packaging Solutions、Smurfit Kappa、WestRock、Ball Corporation、Schütz、Sonoco、Greif、DS Smith、Amcor、Mondi Groupがリサイクルシステム、スマートラベリング、高強度バルク包装ラインを拡大しています。
- 北米は2024年に32%のシェアで市場をリードし、紙板が37%のシェアで材料を支配しました。アジア太平洋地域は、化学品、食品成分、自動車部品に対する製造主導の強い需要で続きました。
市場セグメンテーション分析:
材料別
紙板は2024年に約37%のシェアを持ち、バルク食品、飲料、eコマース出荷からの強い需要によりリードしました。購入者は、紙板が軽量でリサイクルが容易であり、大量の産業ユーザーにとって廃棄コストが低いため、紙板を好みました。成長はまた、企業がより厳しい持続可能性目標に向かって移行する中で、繊維ベースの二次包装の採用が増加したことからも来ています。プラスチックは化学および医薬品のサプライチェーンで続き、金属および木材の形式は重荷用および輸出用グレードの荷物に関連性を保ちました。
- 例えば、International Paperの残りの北米コンテナボード工場システムの年間生産能力は約13,000千ショートトンと述べられています。
製品別
中型バルクコンテナ(IBC)は、2024年に製品セグメントで約34%のシェアを占め、化学薬品、潤滑剤、製薬中間体での高い使用率に支えられました。メーカーは、IBCが取り扱い時間を短縮し、大量のバッチ移動をサポートし、長距離輸送中の漏れに強い抵抗を提供するため、IBCを採用しました。企業が再利用可能な包装資産に移行する中で、スチールおよび複合IBCデザインが広く使用されるようになりました。ドラム缶や袋は、中容量の液体および粉末の取り扱いで安定した需要を維持し、段ボール箱は二次包装の需要増加とともに拡大しました。
- 例えば、IBCメーカーのピラミッドテクノプラストは、1,000リットルの容量を持つIBCを製造しており、この標準サイズを活用して化学薬品およびバルク液体のクライアント向けに物流を最適化しています。
用途別
化学薬品および製薬は、2024年に約32%のシェアを占め、危険物および敏感な材料の輸送に関する厳しい世界規制により、用途セグメントをリードしました。企業は、高強度の工業用包装を好みます。なぜなら、それが製品の純度を維持し、汚染リスクを減少させ、国連認定の安全基準を満たすからです。特殊化学品およびバイオ医薬品製造の急速な拡大は、耐久性のあるドラム缶、IBC、および保護用二次容器の需要をさらに押し上げました。食品および飲料、建設、自動車産業は、安全なバルク移動と製品損失の削減に焦点を当てたサプライチェーンとして安定した採用を示しました。
主要な成長ドライバー
グローバル製造および貿易の拡大
グローバルな製造業の成長は、化学薬品、製薬、自動車部品、食品成分、建設材料にわたる信頼性の高い工業用包装の需要を引き続き押し上げています。企業は、これらのソリューションが長い輸送サイクルや過酷な取り扱い条件で高価値の投入物を保護するため、強力な包装形式に依存しています。国境を越えた貿易の増加により、低コストでバルク移動をサポートするドラム缶、IBC、ペール缶、段ボールシステムの需要が高まっています。輸出志向の産業も、グローバルな安全およびコンプライアンス基準を満たすために認定包装の使用を拡大しています。アジアでの強力な生産成長、ヨーロッパでの柔軟な生産、北米での安定した活動が、サプライチェーン全体での工業用包装の消費を押し上げています。
- 例えば、グライフの2021年の持続可能性報告書によれば、同社は2021年にグローバル工業用包装(GIP)セグメント全体で450万以上の容器を再調整、再製造、またはリサイクルしました。
持続可能性と循環型包装システムへのシフト
持続可能性に関する規制は、メーカーにリサイクル可能で軽量、再利用可能な包装形式を採用するよう促しています。多くの企業は、従来の重い容器を紙板複合材、再利用可能なIBC、循環型供給モデルに適合する金属ドラムに置き換えています。政府は廃棄物削減目標を推進しており、購入者は低炭素材料や寿命の長い包装オプションを好むようになっています。再利用プログラムは、廃棄費用を削減し、材料廃棄を減らし、より環境に優しい物流をサポートするため、注目を集めています。このシフトは、包装メーカーが繊維ベースの材料、リサイクルプラスチック、再充填可能なバルクソリューションに投資し、長期的な環境目標をサポートすることを奨励しています。
- 例えば、グライフ社は2024年にライフサイクルサービス(LCS)ネットワークを通じて120万以上のスチールドラムを再調整し、金属包装の無限リサイクル性と再利用へのコミットメントを示しました。
安全性とコンプライアンス要件の高まり
化学薬品、有害物質、敏感な医薬品成分の輸送に関する厳しい国際規則が、高性能な産業用包装の採用を促進しています。企業は、UN、DOT、ADR基準を満たすソリューションに注力しており、これらの基準に違反すると、財務および安全リスクが増大します。規制の強化により、業界は認定されたIBC、強化ドラム、改ざん防止リッド、多層ライナーを使用するよう求められています。特殊化学品、生物製剤、揮発性物質の生産が増加する中、安全な封じ込めシステムの必要性が高まっています。この変化により、産業用包装はリスク管理、品質保証、地域および国際ルートでの安全な商品移動の中心に位置づけられています。
主要トレンドと機会
自動化とスマート包装の統合
産業施設は現在、トレーサビリティ、在庫管理、プロセス効率を向上させる自動化対応の包装を採用しています。RFID、QRコード、センサー対応のコンテナが、輸送中の温度、圧力、位置のリアルタイム監視の機会を生み出します。これらの追加機能により、有害物質の安全性が向上し、誤操作による損失が削減されます。接続されたサプライチェーンへの関心の高まりにより、メーカーはIBC、ドラム、パレットをデジタルトラッキングツールとリンクさせるよう奨励されています。この変化により、包装供給業者は予測保守、リモート状態チェック、スムーズな倉庫運営をサポートするインテリジェントコンテナを提供する機会が生まれます。
- 例えば、SCHÄFER Container SystemsはPackwiseと協力して、IoTを介して充填レベル、温度、地理的位置をリアルタイムで監視し、コンテナフリートの自動アラートとERP統合を可能にするPackwise Smart Capを提供しています。
再利用可能およびレンタル包装プールの成長
再利用可能およびレンタル包装プールは、業界がコスト効率の高い物流にシフトする中で強い支持を得ています。企業は、共有資産が初期購入コストを削減し、フリートの利用率を向上させるため、レンタルIBC、金属ケージ、頑丈なパレットを採用しています。レンタルプロバイダーは、清掃、修理、返却物流を担当し、産業バイヤーの運用負担を軽減します。循環型素材ループへの需要の高まりにより、繰り返し使用可能な標準化された包装資産が奨励されています。これにより、化学品、潤滑剤、食品成分、農業投入物におけるプールネットワークを拡大する機会が供給業者に生まれます。
- 例えば、Hoyer Groupは世界中で50,000以上のIBCプールを運営しており、顧客がこれらのコンテナを所有するのではなくレンタルし、リバースロジスティクスと再調整の恩恵を受けることができます。
特殊商品向けカスタム包装の需要
業界は、独自の形状、高危険性の内容物、敏感な商品をサポートするために、カスタマイズされた包装ソリューションを求めています。カスタマイズされたクレート、強化ドラム、多層ポーチは、製品の安定性を保ち、汚染リスクを低減し、包装と製品の適合性を向上させます。製薬、電子機器、特殊化学品の企業は、均一な包装が厳しい純度と性能のニーズを満たさないため、エンジニアリングデザインにより多く投資しています。ニッチな配合や精密部品の増加により、より強力な表面保護、静電気防止層、湿気バリアを備えたカスタムビルトコンテナの必要性が高まっています。
主要な課題
原材料コストの変動
樹脂、紙パルプ、金属、木材の価格の変動は、包装製造業者のコスト計画を混乱させます。産業バイヤーは、供給不足、エネルギーコストの急騰、材料の流れを制限する地政学的制約により、突然の価格上昇に直面することがよくあります。原材料が総生産コストの大部分を占める場合、生産者は安定した利益率を維持するのに苦労します。この課題は、企業に製品の再設計、代替材料の探索、またはコストの顧客への転嫁を促します。頻繁な変動は、安定した長期的な材料価格に依存する新しい包装形式への投資決定も遅らせます。
環境コンプライアンスとリサイクルの複雑さ
産業用包装は大量の廃棄物を生み出し、多くの地域で厳しいリサイクルおよび回収ルールが課されています。産業用コンテナは複数の材料を組み合わせていることが多く、化学残留物を含んでいるか、再利用前に認定された洗浄が必要なため、企業はこれらの要件を満たすのに苦労しています。新興市場における限られたリサイクルインフラは、埋立地への圧力を増加させ、循環性を低下させます。コンプライアンスは、大規模な包装フリートを使用する企業にとって、管理および運用コストを増加させます。多くの企業は、拡張された生産者責任ルールを満たすために製品を再設計する必要があり、これが複雑さを増し、持続可能な包装形式への移行を遅らせます。
地域分析
北アメリカ
北アメリカは2024年に約32%のシェアを保持し、化学、製薬、食品加工産業からの強い需要に支えられています。米国とカナダの製造業者は、厳しいコンプライアンス基準と輸出活動の増加に対応するため、高強度のIBC、スチールドラム、段ボールソリューションに投資しました。eコマース物流の成長は、二次産業包装の需要をさらに押し上げました。地域の持続可能性への注力は、再生紙ボードや再利用可能なコンテナの使用を促進しました。倉庫全体での自動化とデジタルトラッキングへの継続的な投資も、スマート産業包装形式の採用を強化しました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、ドイツ、フランス、イタリア、英国での厳しい環境規制と先進的な製造活動によって牽引されています。産業界は、進化するEU循環経済目標を達成するために、リサイクル可能な材料、金属ドラム、再利用可能なIBCを採用しました。化学および特殊材料の生産者は、認証された輸送包装の主要な購入者であり続けました。強力な自動車および機械生産も、重荷重用クレートやパレットの需要を増加させました。安全性とトレーサビリティの高い基準は、デジタルラベリング、RFID対応包装、配信ネットワーク全体での強化されたコンテインメントシステムを促進しました。
アジア太平洋
アジア太平洋は、中国、インド、日本、東南アジアでの製造、建設、化学生産の急速な拡大に支えられ、2024年に約28%のシェアを持つ多くのボリューム駆動型セグメントをリードしました。産業製品の強力な輸出フローは、ドラム、IBC、段ボール箱、バルク輸送ソリューションの需要を増加させました。製薬および特殊化学品への投資の増加は、UN認定コンテナの採用を促進しました。中国と日本での包装廃棄物に対する規制の高まりは、リサイクル可能で軽量な材料の使用を促しました。産業生産の急速な成長は、アジア太平洋を主要な需要センターとして位置づけ続けています。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを獲得し、農業、食品加工、鉱業、石油化学産業の安定した成長に影響されました。ブラジルとメキシコは、国内および輸出向けの出荷において、ドラム、袋、バルクコンテナを主要に採用しました。サプライヤーはコスト削減と物流効率の向上を図るため、リターナブル包装プログラムを拡大しました。肥料、潤滑油、化学混合物の産業拡大は、IBCとスチールドラムの使用を促進しました。環境規制への関心の高まりが、再生紙ベースおよび再利用可能な産業用包装形式の早期採用を促しました。
中東・アフリカ
中東・アフリカ地域は2024年に約4%のシェアを保持し、石油・ガス、建設、鉱物採掘産業からの強い需要に支えられました。産業ユーザーは、過酷な気候条件下で化学薬品、潤滑油、エンジニアリング材料を輸送するために、頑丈なドラム、金属コンテナ、重荷重用クレートを好みました。GCC諸国全体でのインフラプロジェクトがバルク包装形式の採用を増加させました。南アフリカとUAEは、安全な化学薬品の取り扱いを支援する規制を進め、認証された包装需要を高めました。リサイクル可能な材料と再利用可能な資産の段階的な採用が、持続可能な産業用包装ソリューションの初期の機会を創出しました。
市場セグメンテーション
材料別
- 板紙
- プラスチック
- 金属
- 木材
- その他
製品別
- ドラム
- 中間バルクコンテナ(IBC)
- 袋
- ペール
- クレート
- 段ボール箱
- その他
用途別
- 化学薬品および製薬
- 建設
- 食品および飲料
- 自動車
- 農業
- 石油・ガス
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
産業用包装市場の主要企業には、Mauser Packaging Solutions、Smurfit Kappa、WestRock、Ball Corporation、Schütz GmbH & Co. KGaA、Sonoco、Greif Inc.、DS Smith、Amcor Limited、Mondi Groupが含まれ、各社はバルク、剛性、繊維ベースの包装セグメントで強い地位を占めています。これらの企業は、新しい製造拠点、先進的なリサイクルインフラ、化学薬品、製薬、食品産業との戦略的パートナーシップを通じて、グローバルな足跡を拡大しました。多くの企業は、より軽量な材料、再利用可能なIBC、および高強度ドラムに焦点を当て、より厳しい安全性と持続可能性の規制に対応しました。自動化、スマートラベリング、IoT対応のトラッキングへの投資がサプライチェーン全体の効率を向上させました。企業はまた、コンテナの再調整、プール、およびクローズドループ回収プログラムを含む循環包装サービスを提供することで、ポートフォリオを強化しました。この革新、規模、持続可能性を重視した拡大の組み合わせが、主要地域での競争を激化させています。
主要プレイヤー分析
- マウザー・パッケージング・ソリューションズ(米国)
- スムルフィット・カッパ(アイルランド)
- ウェストロック(米国)
- ボール・コーポレーション(米国)
- シュッツ GmbH & Co. KGaA(ドイツ)
- ソノコ(米国)
- グライフ・インク(米国)
- DS スミス(英国)
- アムコール・リミテッド(オーストラリア)
- モンディ・グループ(英国)
最近の動向
- 2025年11月、DS スミスは、複合グループの下での継続的な製品革新を強調し、いくつかの新しい繊維ベースおよびリサイクル可能な輸送/保護包装ソリューション(100%リサイクル可能な段ボールバッファーや繊維ベースのeコマース保護を含む)を発表しました。
- 2025年11月、アムコールは、北米のプロテイン/食品市場向けの柔軟包装能力の大規模な拡張を発表しました(印刷、ラミネーション、変換能力の強化)。
- 2025年11月、モンディは、食品包装業界向けに拡張された段ボールおよびソリッドボードのポートフォリオを発表しました(シューマッハー・パッケージングの買収に伴う新しいSKUとデジタル印刷オプション)。
レポートのカバレッジ
この調査レポートは、素材、製品、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、その事業概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 主要産業全体で持続可能でリサイクル可能な素材の需要が高まるでしょう。
- 再利用可能なIBCとドラムは、循環システムの拡大に伴い、より広く採用されるでしょう。
- スマートトラッキング技術がバルクコンテナに統合され、可視性が向上します。
- 自動化対応の包装デザインが、より迅速な倉庫運営をサポートします。
- 化学品および医薬品の成長が、認証された高強度コンテナを後押しします。
- 軽量の繊維ベースの包装が、多くのセグメントで従来の重い形式に取って代わるでしょう。
- デジタルラベリングとRFIDツールが、安全性とコンプライアンス管理を強化します。
- 新興市場が産業生産の増加により強い需要を牽引します。
- 企業が所有コストを削減するにつれて、包装レンタルとプーリングモデルが拡大します。
- 廃棄物削減に対する規制の注目が高まり、産業包装形式の再設計が加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の産業用包装市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、産業用包装市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた産業用包装市場のセグメントはどれですか?
産業用包装市場の成長を促進している主な要因は何ですか?
産業用パッケージ市場の主要企業はどこですか?
どの地域が産業用パッケージ市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 81.92 billion → 2032: USD 133.65 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用包装市場市場の成長要因
- 3.3 産業用包装市場市場の抑制要因および課題
- 3.4 産業用包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
