
市場概要
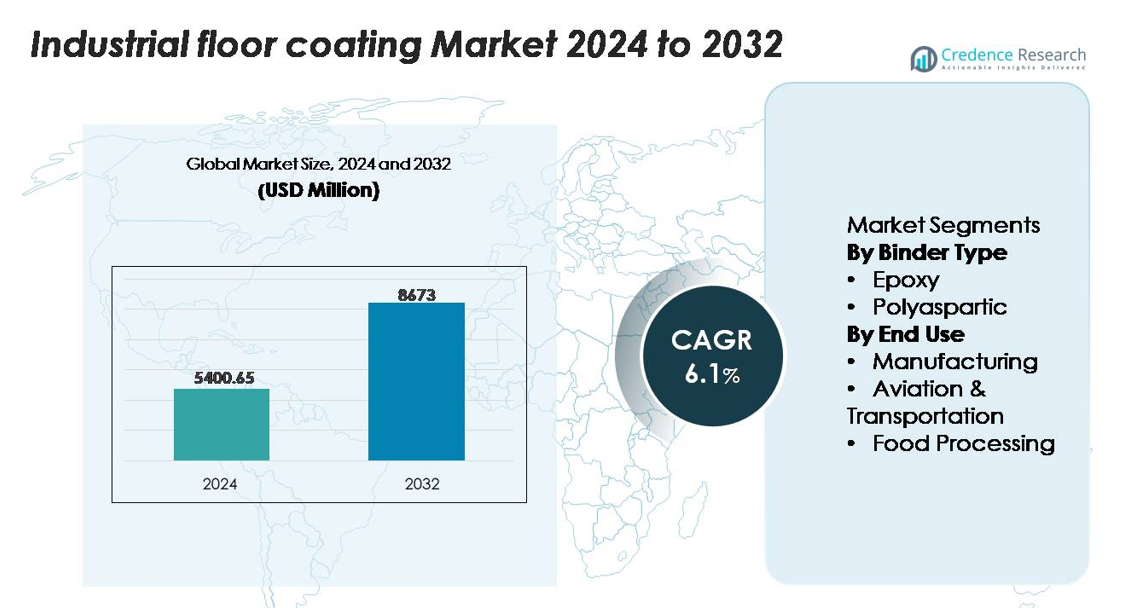
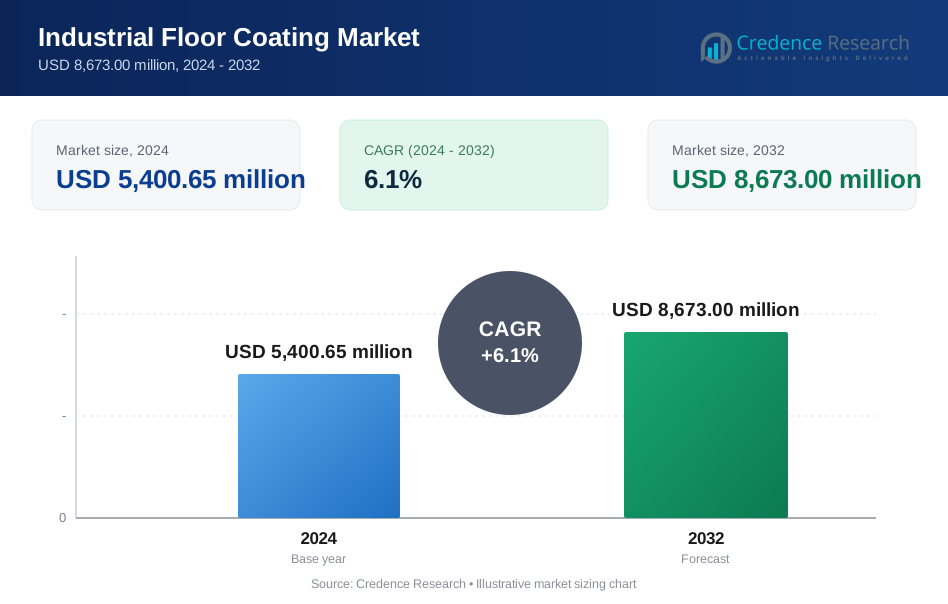
産業用床コーティング市場は2024年に54億65万米ドルと評価され、2032年までに86億7300万米ドルに達すると予測されており、予測期間中に年平均成長率6.1%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の産業用床コーティング市場規模 | 54億65万米ドル |
| 産業用床コーティング市場、CAGR | 6.1% |
| 2032年の産業用床コーティング市場規模 | 86億7300万米ドル |
産業用床コーティング市場は、PPGインダストリーズ、シャーウィン・ウィリアムズ・カンパニー、シカAG、RPMインターナショナル、BASF SEなどの世界的に確立されたメーカーによって主導されており、それぞれが重工業環境向けに広範なエポキシおよびポリアスパルティック製品を提供しています。これらの企業は、大規模な製造、物流、加工施設を支える強力な流通ネットワーク、先進的な樹脂技術、専門的な製剤能力を維持しています。アジア太平洋地域は、中国、インド、東南アジアでの急速な工業化と継続的な工場拡張により、正確なシェア37%で世界市場をリードしています。北米とヨーロッパは、厳格な安全基準と耐久性のあるコンプライアンス重視の床システムへの高い需要によって支えられています。
市場の洞察
- 産業用床コーティング市場は2024年に54億65万米ドルに達し、2032年までに86億7300万米ドルに達すると予測されており、予測期間中に安定した年平均成長率6.1%を記録しています。
- 製造施設からの強い需要が市場成長を促進しており、40%以上のシェアを持つ支配的な最終用途セグメントとして、産業が生産能力を拡大し、ダウンタイムを削減する耐久性のある化学耐性のある床を優先しています。
- 主要なトレンドには、低VOCの持続可能なコーティングの採用の増加、迅速硬化ポリアスパルティックシステム、および安全性と予測保守のためのモニタリング機能を統合したスマートフローリングソリューションが含まれます。
- 競争が激化しており、PPGインダストリーズ、シャーウィン・ウィリアムズ、シカ、RPMインターナショナル、BASFなどの主要プレーヤーが高性能樹脂技術を拡大する一方で、床準備中の高い設置コストと運用ダウンタイムといった制約に直面しています。
- アジア太平洋地域が37%のシェアでリードし、北米(33%)とヨーロッパ(27%)が続き、強力な産業インフラによって支えられ、エポキシコーティングがバインダータイプセグメントで最大の市場シェアを占めています。
市場セグメンテーション分析:
バインダータイプ別 (エポキシ、ポリアスパルチック)
エポキシコーティングは、その優れた耐久性、強力な化学抵抗性、重い機械負荷に適した特性により、産業用床コーティング市場を支配し、最大のシェアを保持しています。長寿命で低メンテナンスを必要とする施設全体で依然として好まれる選択肢です。摩耗、オイル、腐食性物質に耐える能力が、高トラフィックの生産ゾーンでの広範な採用を強化しています。ポリアスパルチックコーティングは、成長を続けているものの、主により速い硬化時間とUV安定性を求めるプロジェクトに訴求しています。しかし、エポキシのコストパフォーマンスの優位性、基材に対する多用途性、広範な実績のあるフィールドパフォーマンスが、世界的に主要なバインダータイプとしての地位を維持し続けています。
- 例えば、Sherwin-WilliamsのArmorSeal 1000 HSは、高固形分の重工業用エポキシコーティングで、摩耗、衝撃、腐食、化学攻撃に対する優れた抵抗性で知られており、要求の厳しい産業および製造環境に適しています。
エンドユース別 (製造業、航空・輸送、食品加工)
製造業は、工場拡張、プロセス自動化、安全コンプライアンスへの継続的な投資により、最大のシェアを占める支配的なエンドユースセグメントです。施設は、化学薬品、衝撃、フォークリフト、熱衝撃に耐える高性能な床を必要とし、エポキシベースのシステムの強力な採用を促進しています。航空および輸送施設は、荷重支持および滑り止め特性が重要な格納庫、メンテナンスベイ、物流拠点において、先進的なコーティングをますます採用しています。食品加工環境では、厳しい衛生基準に合致した衛生的でシームレスな抗菌床の需要が高まっていますが、製造業はその広範で多様な施設フットプリントによりリーダーシップを維持しています。
- 例えば、PPGのAmerlock® 400エポキシシステムは、24インチポンド(直接衝撃)の衝撃抵抗性を示し、表面耐性と腐食保護が必要であるが、非常に高い圧縮強度が主要な工学要件ではない厳しい産業施設、橋梁、その他の露出に適しています。
主要な成長ドライバー
産業インフラの拡大と近代化イニシアティブ
製造、物流、加工インフラの急速な拡大は、高性能産業用床コーティングの強い需要を生み続けています。工場の自動化、レイアウトの近代化、コンプライアンス駆動のアップグレードに焦点を当てたグローバルなイニシアティブが、従来の床を長持ちする化学抵抗性システムに置き換えるよう施設を促しています。運用スループットが増加するにつれ、業界は重機、絶え間ない人の往来、オイル、溶剤、機械的振動への曝露に耐える床を優先しています。新しい生産ライン、倉庫コンプレックス、産業団地への投資は、特に新興経済国での採用をさらに増幅します。政府が産業回廊の開発や輸出指向の製造を奨励することも、長寿命価値を持つ耐久性のあるコーティングへのシフトを加速させます。この近代化のトレンドは、企業が労働者の安全を向上させ、連続的な負荷サイクル下での性能を維持し、修理や再表面化に関連するダウンタイムを最小限に抑える床を求める中で、持続的な成長をサポートします。
- 例えば、Sherwin-WilliamsのArmorSeal® 650 SL/RCは、二成分のヘビーデューティーエポキシ床コーティングであり、ポリウレタンではなく、高スループットの産業近代化プロジェクトで使用されます。
職場の安全性、衛生、規制遵守への強調の高まり
産業施設は厳格な安全性、衛生、環境基準を遵守する圧力が増しており、耐久性のある床コーティングシステムの採用が進んでいます。滑り抵抗、エポキシVOC排出、化学物質の漏洩防止、職場の衛生を管理する規制フレームワークは、施設所有者に高品質のコーティングへの投資を促しています。シームレスな床ソリューションは、粉塵、細菌の増殖、汚染リスクを減少させ、食品加工、製薬、高精度組立ユニットなどの敏感な環境で不可欠です。先進的なコーティングが表面の完全性を維持し、照明の反射性を向上させる能力は、安全な作業条件をさらにサポートします。コンプライアンス監査と認証は、摩耗、熱サイクル、強力な洗浄剤に耐える床をますます要求しています。業界がリスク管理の改善と安全基準の標準化を追求する中、コンプライアンス、予測可能性、長期的な信頼性のために設計されたコーティングの需要は増加し、重要な運用投資としての役割を強化しています。
- 例えば、BASFのMasterTop 1324ポリウレタン床システムは、VOCレベルが15 g/L未満に調整され、DIN 51130 R11基準を満たす滑り抵抗を提供し、ASTM D4060試験で42 mgの摩耗損失を維持します。これにより、製薬および食品グレードの環境での衛生および安全監査を通過するのに役立ちます。
高性能および迅速硬化コーティング技術の採用の増加
自己水平化エポキシ、ポリアスパルチック迅速硬化システム、摩耗強化ハイブリッドなどのコーティング配合の技術進歩が市場の成長を強化しています。施設は、設置のダウンタイムを最小限に抑えながら、優れた機械的および化学的耐性を提供するコーティングを優先しています。迅速硬化ポリアスパルチックは、稼働中の製造ユニットでの一晩のターンアラウンドを可能にし、先進的なエポキシは結合力の向上、メンテナンスサイクルの短縮、床寿命の延長を提供します。低臭気および低VOC技術の革新も、空気質が重要な密閉された産業環境での需要を促進します。冷凍室、高温ゾーン、フォークリフト集中的な環境向けに設計されたシステムの利用可能性は、適用の柔軟性をさらに拡大します。業界が性能最適化されたインフラストラクチャに移行する中、コーティングメーカーは耐久性、硬化速度の効率、環境コンプライアンスを組み合わせたソリューションで対応しています。これらの革新は、新築および改修プロジェクトのアップグレードを加速します。
主要なトレンドと機会
持続可能で低VOC、環境に優しいコーティングへの移行の増加
持続可能性の優先事項が産業調達戦略を再構築し、低VOC、溶剤フリー、生物由来のコーティング技術の機会を生み出しています。排出、室内空気質、化学物質の取り扱いを対象とした環境規制が、性能を損なうことなくエコ意識のあるソリューションの採用を促進しています。メーカーは、先進の樹脂化学、延長されたポットライフ、危険成分の削減を伴うより環境に優しい配合を開発しています。グリーンビルディング認証を求める産業は、健康的な作業環境に貢献し、長期的な環境影響を軽減するコーティングをますます導入しています。また、リサイクル可能な包装、エネルギー効率の高い硬化システム、施設の持続可能性スコアを向上させるコーティングの需要も高まっています。企業のESGコミットメントが世界的に拡大する中、環境に配慮したフローリングソリューションの好みが、持続可能なコーティング技術を主要な長期成長機会として位置づけています。
- 例えば、PPGのSIGMAGUARD® 790は、高固形分の2成分、ポリアミン硬化エポキシコーティングで、タンクライニング用途に使用されます。
先進的な美観と機能的なフローリングシステムの需要増加
産業施設は純粋に機能的なフローリング要件を超えて、美観、ブランディング、機能的ゾーニングを向上させるコーティングを採用しています。高光沢エポキシ、メタリック仕上げ、帯電防止層、色分けされた安全区画などの技術により、施設はワークフローの可視性と運用効率を向上させることができます。このトレンドは、倉庫、物流拠点、精密工学ユニットにまで及び、視覚管理が安全性を向上させ、リーンオペレーションをサポートします。装飾的でありながら耐久性のあるコーティングは、プロフェッショナルで清潔、高インパクトな環境を求めるショールーム、食品施設、サービスワークショップで注目を集めています。さらに、反射性と光増強フローリングの統合により、照明を最適化してエネルギー消費を削減します。機能的な美観への関心の高まりは、先進のテクスチャー、カスタマイズ可能な仕上げ、エルゴノミックな利点を備えたコーティングの新たな機会を開放します。
スマートフローリングと状態監視ソリューションの採用の増加
デジタルトランスフォーメーションは、埋め込みセンサー、スマートオーバーレイ、状態監視技術を通じて産業用フローリングに進出しています。施設は、床の振動、温度、荷重分布、または表面劣化をリアルタイムで追跡するソリューションをますます評価しています。これらのシステムは、メンテナンスの必要性を予測し、ダウンタイムを削減し、高価値の生産環境で資産保護を強化します。化学物質の漏れ、湿気の侵入、摩耗パターンを検出するスマートコーティングは、特に電子機器、食品加工、重製造業において運用と安全の利点を提供します。インダストリー4.0が世界の産業ネットワーク全体に拡大する中、フローリングをより広範なIoTエコシステムに統合することは、革新と付加価値サービスのための重要な新興機会を提供します。
主要な課題
高額な初期設置費用と適用中の運用停止時間
長期的な性能向上の利点があるにもかかわらず、産業用床コーティングは特に大規模施設や特殊な配合を必要とする環境では、かなりの初期投資を要することが多いです。設置には通常、表面の準備、硬化スケジュール、一時的な停止が含まれ、生産を妨げ、運用コストを増加させる可能性があります。24時間稼働する施設にとって、長期のダウンタイムは新しいコーティングの採用や床の改修を行う際の大きな抑止力となります。さらに、化学耐性や急速硬化技術などの高性能システムは、材料費や労働費が高額です。これらの財務的および運用上の障壁はアップグレードサイクルを遅らせ、特にコストに敏感なセクターや中小規模の製造ユニットでは、従来のコンクリート床からの移行をためらわせます。
極端な条件下での性能制限と不適切な表面準備
産業用床コーティングは、正しい適用手順、環境条件、基材の準備に大きく依存しています。表面準備の不備、湿気の問題、または不適切な混合比率は、ブリスター、剥離、または剥がれなどの早期の失敗につながる可能性があります。温度変動、重度の熱衝撃、継続的な化学曝露、または激しい機械的摩耗などの極端な運用条件は、先進的なコーティングシステムでさえも試練となります。食品加工工場、冷蔵施設、金属加工工場は、コーティングの完全性を試す条件で運営されることが多く、すべての施設がコストや複雑さのために採用するわけではない専門的な解決策を必要とします。これらの性能の不確実性はユーザーのためらいを生み出し、熟練した適用者、管理された設置環境、準備プロトコルの厳格な遵守の必要性を強調します。
地域分析
北アメリカ
北アメリカは、強力な製造活動、厳格な規制基準、広範な施設の近代化イニシアチブによって約32〜34%の産業用床コーティング市場の大部分を占めています。自動車工場、食品加工ユニット、物流拠点でのエポキシおよびポリアスパルティックシステムの高い採用が一貫した成長を支えています。米国は、広範な産業インフラと安全コンプライアンスおよび表面耐久性を優先する改修プロジェクトへの強力な投資により、この地域をリードしています。カナダは、航空宇宙、鉱業、冷蔵環境からの需要を通じて貢献しており、ダウンタイムを最小限に抑えるために急速硬化および高性能コーティングが不可欠です。
ヨーロッパ
ヨーロッパは、確立された産業セクター、厳格な職場安全基準、および環境に適合したコーティング技術の強力な採用によって、市場の約26〜28%を占めています。ドイツ、フランス、英国は、シームレスで化学耐性のある床を必要とする先進的な製造、製薬、食品加工業務を通じて需要を牽引しています。EUのVOC削減と持続可能な建設への焦点は、低排出エポキシおよびポリアスパルティックシステムへの移行をさらに加速させています。東ヨーロッパは、自動車部品生産と物流拠点の成長により、採用が増加しています。この地域の高品質インフラとライフサイクル効率への重視は、長期的なコーティング採用を強化します。
アジア太平洋
アジア太平洋は、急速な工業化、製造クラスターの拡大、工業団地の広範な開発に支えられ、世界市場を約36〜38%のシェアで支配しています。中国、インド、日本、東南アジア諸国は、電子機器、自動車、化学品、食品加工部門からの強い需要を生み出しています。新工場、倉庫ネットワーク、輸出主導の生産への投資は、連続的な負荷と化学薬品への曝露に耐えられる重防食コーティングの持続的な需要を生み出しています。政府主導のインフラプログラムと安全コンプライアンス意識の高まりが採用を加速させています。アジア太平洋のコスト競争力と拡大する産業基盤は、最も成長が速い地域市場としての地位を確立しています。
ラテンアメリカ
ラテンアメリカは、食品加工、鉱業、自動車部品製造への投資の増加に影響され、市場の約6〜7%を占めています。ブラジルとメキシコが地域の需要を牽引し、中規模工場の工業回廊開発と近代化イニシアチブに支えられています。エポキシコーティングの採用は、その手頃な価格、耐久性、高湿度環境への適合性から着実に増加しています。しかし、予算に敏感な産業が改修活動を遅らせることが多いため、全体的な浸透は中程度にとどまっています。国際的な安全基準との規制の整合性の向上と物流ハブの拡大は、特に迅速硬化および抗菌フローリングソリューションの高品質コーティングシステムにとっての機会を提供しています。
中東・アフリカ
中東・アフリカ地域は市場の約4〜5%を占めており、産業の多様化と大規模な建設プロジェクトが需要を牽引する湾岸諸国に需要が集中しています。製造、石油化学処理、航空メンテナンス施設は、熱、化学薬品の流出、重機に耐える高性能コーティングを必要としています。UAEとサウジアラビアは、主要な産業ゾーンの拡張と厳格な施設コンプライアンス要件により採用をリードしています。アフリカでは、南アフリカが鉱業と食品包装部門から注目すべき需要を生み出していますが、予算の制約と産業のアップグレードの遅れにより、採用は限定的です。産業物流への投資の増加が市場の緩やかな拡大を支えています。
市場セグメンテーション:
バインダータイプ別
- エポキシ
- ポリアスパラティック
エンドユース別
- 製造
- 航空・輸送
- 食品加工
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
産業用床コーティング市場の競争環境は、先進的な樹脂技術、迅速硬化処方、環境に配慮したソリューションを通じてポートフォリオを拡大し続けるグローバルメーカーの強い存在感によって特徴付けられています。PPGインダストリーズ、シャーウィン・ウィリアムズ・カンパニー、シカAG、RPMインターナショナル、BASF SEなどの大手企業は、広範な研究開発能力と広い流通ネットワークを活用して、製造、物流、食品加工、輸送部門の多様な産業要件に対応しています。これらの企業は、コーティングの耐久性、化学抵抗性、設置効率の向上に注力し、厳しい運用環境をサポートしています。戦略的な取り組み—合併、施設拡張、製品ラインのアップグレード—は市場での地位を強化し、アプリケーターや産業請負業者との協力により、サービス提供とプロジェクト実行を改善します。アジア太平洋やヨーロッパの地域競争相手は、地域に特化した産業条件に合わせたコスト効率の高いソリューションを提供することで、グローバルブランドにますます挑戦しています。持続可能性と性能の信頼性が優先基準となる中、バインダータイプ、適用方法、サービス提供における革新中心の競争が激化しています。
主要プレイヤー分析
- Florock ポリマーフローリング
- RPM インターナショナル株式会社
- グランドポリコート
- アーマーポクシー
- Ardex Endura (India) Pvt. Ltd.
- シャーウィン・ウィリアムズ・カンパニー
- BASF SE
- プロメンテナンス株式会社
- A&I コーティングス
- PPG インダストリーズ
最近の展開
- 2025年3月、シャーウィン・ウィリアムズは北米で「Pro Industrial Fast-Cure Epoxy Flooring System」を発売し、25°Cで4時間の拡散硬化スケジュールを提供し、高トラフィックの産業および倉庫施設をサポートします。
- 2024年10月、RPMはフランスの屋外デザインおよびランドスケープ製品のメーカーであるTMP Convert SASを、パフォーマンスコーティングセグメントの一環として買収したと発表しました。
- 2024年、アーマーポクシーは工場床アプリケーション向けの「ArmorUltra Industrial Epoxy Flooring」システムを強調するブログコンテンツを公開し、高耐久性、化学耐性、長期性能を強調しました。
レポートのカバレッジ
この調査レポートは、バインダータイプ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形作る市場ダイナミクス、規制シナリオ、および技術進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 業界がダウンタイムの短縮を優先するにつれて、迅速硬化および高性能ポリアスパルチックシステムの採用が加速します。
- 環境規制の強化により、環境に優しい低VOCおよび持続可能なコーティング処方の需要が増加します。
- 埋め込みセンサーと状態監視機能を備えたスマートフローリング技術が高価値施設で注目を集めます。
- 自動化の進展と工業団地の拡大により、耐久性のあるエポキシフローリングシステムへの安定したアップグレードが促進されます。
- 食品加工および製薬セクターの成長により、衛生的でシームレスかつ抗菌性の床の需要が高まります。
- 先進的な装飾および機能的なフローリング仕上げが物流ハブや現代の製造ユニットで拡大します。
- 老朽化した工場での改修活動の増加により、再表面化および重耐久コーティングソリューションの市場が強化されます。
- 耐摩耗性および化学耐性樹脂の革新が、過酷な産業環境での採用をサポートします。
- アジア太平洋地域への地域製造シフトが、コーティングサプライヤーに強力な機会を生み出します。
- コーティングメーカーとフローリング請負業者の協力が、適用効率とプロジェクト実行を改善します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
産業用フロアコーティング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、産業用床コーティング市場はどの程度の年平均成長率で成長すると予測されていますか?
グローバルな産業用床コーティング市場の主要なプレーヤーは誰ですか?
産業用床コーティング業界の主要な市場推進要因は何ですか?
産業用床コーティング業界の主要な市場制約は何ですか?
産業用床コーティング業界の主要な市場機会は何ですか?
産業用フロアコーティング市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用床コーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用床コーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,400.65 million → 2032: USD 8,673.00 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用床コーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用床コーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用床コーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用床コーティング市場市場の成長要因
- 3.3 産業用床コーティング市場市場の抑制要因および課題
- 3.4 産業用床コーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用床コーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用床コーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用床コーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用床コーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用床コーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用床コーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用床コーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用床コーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用床コーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用床コーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用床コーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用床コーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用床コーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用床コーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用床コーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用床コーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用床コーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用床コーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用床コーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
