
市場概要
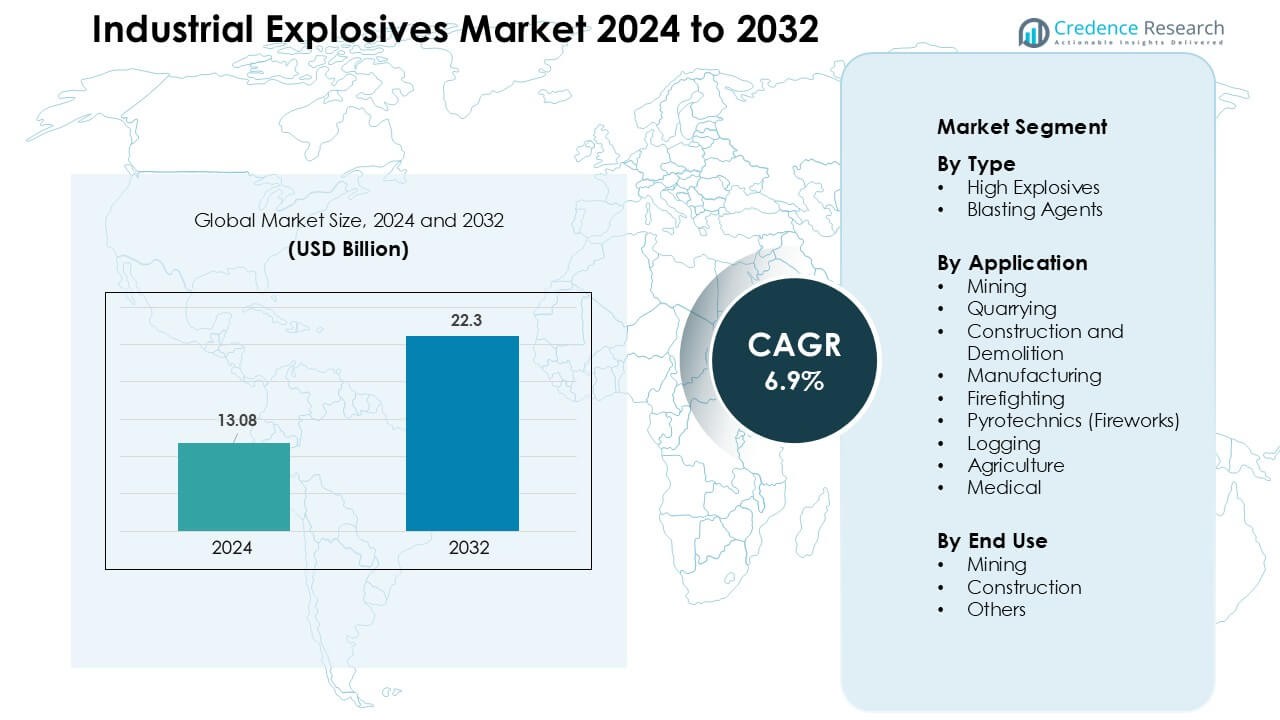
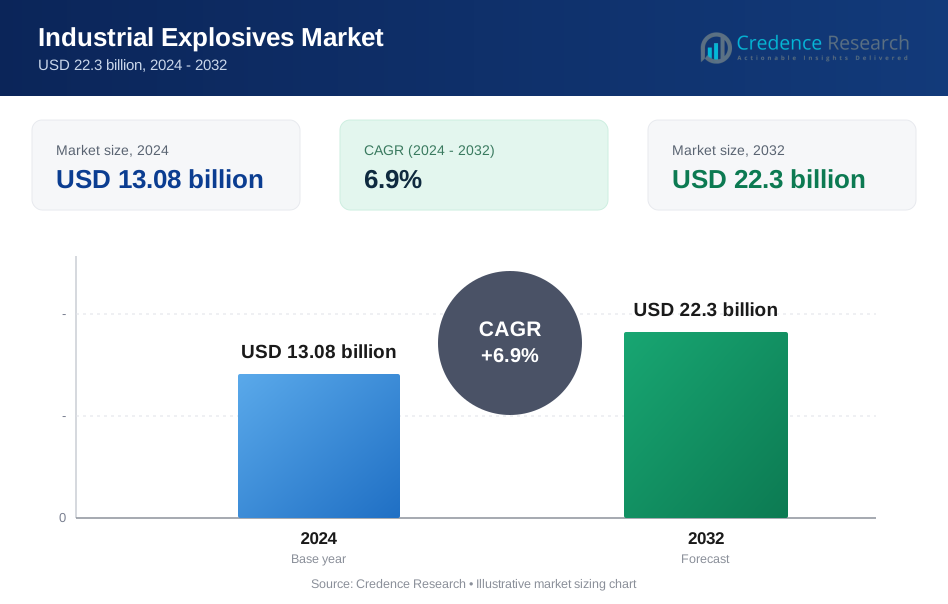
産業用爆薬市場は2024年に1,308億米ドルと評価され、予測期間中に年平均成長率6.9%で成長し、2032年には2,230億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の産業用爆薬市場規模 | 1,308億米ドル |
| 産業用爆薬市場、CAGR | 6.9% |
| 2032年の産業用爆薬市場規模 | 2,230億米ドル |
産業用爆薬市場は、Orica Ltd.、Maxam Corp.、AECI Ltd.、Austin Powder Company、EPC Groupe Inc.、NOF Corporation、Keltech Energies Ltd.、Tec Pivot Limited、Irish Industrial Explosives Ltd.といった主要企業によって形成されています。これらの企業は、鉱業や建設活動を支援するために、バルク爆薬の生産、電子起爆装置システム、現場配達能力を拡大しています。これらの企業は、長期供給契約、デジタル爆破ツール、地域別の流通ネットワークを通じて競争力を強化しています。アジア太平洋地域は、鉱物採掘の増加、急速なインフラ開発、先進的な爆破技術の広範な採用により、2024年に47%のシェアで主要地域として浮上しました。
市場の洞察
- 産業用爆薬市場は2024年に1,308億米ドルに達し、2032年までに年平均成長率6.9%で成長すると予測されています。
- 鉱業の拡大が需要を牽引しており、鉱業セグメントはバルクエマルジョンと高エネルギー爆薬の使用が多いため、約52%のシェアを保持しています。
- デジタル爆破、遠隔起爆、電子起爆装置が主要なトレンドを形成しており、オペレーターは精度向上、振動低減、環境規則の遵守を目的に先進的なツールを採用しています。
- Orica Ltd.、Maxam Corp.、AECI Ltd.といった主要企業は、バルク配送システム、移動製造ユニット、大手鉱業企業との長期契約を通じて競争しています。
- アジア太平洋地域は、鉱物採掘とインフラプロジェクトの大規模な支援により47%のシェアで市場をリードしており、北米とヨーロッパは採石およびトンネル掘削活動を通じて安定した成長を示しました。
市場セグメンテーション分析:
タイプ別
高性能爆薬は、2024年にタイプセグメントで約58%のシェアを占め、硬岩採掘、トンネル掘削、大規模建設爆破での強力な使用により支配的でした。その高い爆発速度は、より深い破砕と優れた岩石破壊をサポートし、掘削コストを削減しました。アジアやアフリカで鉄鉱石や金属採掘企業が採掘を拡大するにつれて需要が増加しました。爆破剤は、表面鉱山での低コストとバルク使用により安定したペースで成長しましたが、多くの深鉱鉱山がより強力なエネルギー出力と制御された衝撃波を必要とするため、高性能爆薬がリードを維持しました。
- 例えば、Dyno Nobelのカートリッジは、硬岩ブラストホールで3,500から6,000 m/sの爆発速度を記録しており、これにより、オーバーサイズの巨石を一次破砕機の供給要件(≤ 1.20 m)を満たすのに十分小さくすることが可能になりました。
用途別
2024年には、石炭、鉄鉱石、銅、石灰石の生産増加に支えられ、採掘がアプリケーションセグメントで約52%のシェアを占めました。大規模な露天掘り作業では、大量のバルク爆薬が消費され、ベンチの破砕が改善され、運搬時間が短縮されました。採石業もインフラの成長とともに拡大しましたが、爆破強度が低いため規模は小さいままでした。建設と解体は地下鉄や高速道路のトンネルプロジェクトで注目を集めましたが、世界の鉱物生産量が増加し、採掘現場が生産性を維持するために継続的な爆破サイクルを必要としたため、採掘が依然として支配的でした。
- 例えば、リオ・ティントとBHPはオーストラリアでの露天掘り鉄鉱石採掘にANFOとエマルジョン爆薬を利用し、高スループットの運搬トラックを可能にするために従来のドリルアンドブラスト法を採用しています。
エンドユース別
2024年には、採掘がエンドユースセグメントで約61%のシェアを占め、大規模な高エネルギー爆薬の採用が地表および地下サイトで進みました。爆破効率の向上は、破砕の改善、燃料使用の削減、ミル性能の向上をサポートし、運営者が運営コストを削減するのに役立ちました。建設は道路拡張、橋梁工事、トンネル掘削からの安定した需要で続きました。伐採や特殊な工業用途を含む他のエンドユースは小さなシェアを貢献しましたが、鉱物採取は一貫した鉱石回収のために予定された爆破に大きく依存しているため、採掘がリードを保ちました。
主要成長要因
採掘および金属抽出活動の増加
石炭、鉄鉱石、銅、石灰石、希土類元素にわたる世界の採掘生産が拡大する中、工業用爆薬市場は強く成長しています。中国、インド、オーストラリア、南アフリカなどの国々は、建設、自動車、クリーンエネルギー部門からの需要増加に応えるために生産を増やしています。採掘会社は、制御された破砕が運搬時間を短縮し、燃料使用を削減し、ミル効率を向上させるため、高エネルギー爆薬を好みます。より深く硬い鉱石体へのシフトは、高性能爆薬と先進的な爆破システムへの依存を増加させます。地下採掘の成長も、安全でより正確な爆破ソリューションの需要を押し上げています。これらの要因が、工業用爆薬消費の最も強力な推進力の一つとなっています。
- 例えば、2024年には中国とインドが主導するアジア太平洋地域が、採掘および爆破用途のために世界的に使用される爆薬級硝酸アンモニウムの1800万トン以上のかなりの部分を消費し、持続的な爆薬を必要とする大規模な抽出作業を反映しています。
インフラ開発とメガ建設プロジェクト
大規模なインフラプログラムは、トンネル掘削、道路拡張、ダム、地下鉄、水力発電、採石にわたる工業用爆薬の安定した需要を生み出します。爆破は岩石の切断、基礎の準備、トンネルの成形をサポートし、請負業者が時間と設備コストを削減するのに役立ちます。アジア太平洋および中東の国々は、輸送ネットワーク、産業回廊、都市開発に多額の投資を行い、爆薬消費を促進しています。建設会社は、安全性と精度を向上させるためにデジタル爆破ツールと振動制御技術を採用し、使用をさらに増加させています。採石業者も、コンクリートおよびアスファルト生産のための骨材需要の増加に対応するために爆薬に依存しています。世界的な建設活動の拡大は、主要な成長ドライバーとして残っています。
- たとえば、アラブ首長国連邦の鉄道ネットワークプロジェクト「エティハド鉄道」では、1.8 kmのトンネル(マウンテン・ハジャルパッケージの一部)が完成し、爆破と岩石掘削により約50万トンの岩石が除去されました。
爆破最適化における技術の進歩
新しい爆破技術は、性能、精度、安全性を向上させ、産業用爆薬の強力な採用を促進しています。電子雷管、爆破モデリングソフトウェア、ドローンを用いた調査システムにより、鉱業および建設企業は正確な爆破パターンを設計できます。これらのツールは、過剰破壊、振動、粉塵の発生を減少させ、企業が厳しい環境基準を満たすのを助けます。バルク乳剤とポンプトラックへのシフトは、現場での混合とカスタマイズされた爆薬エネルギーを可能にすることで効率を向上させます。自動化とデジタルモニタリングは、一貫性を向上させ、危険な地域での労働力リスクを軽減します。鉱山がより深く進み、岩石の硬度が増すにつれて、高度な爆破システムが不可欠となり、市場の成長を促進します。
主要なトレンドと機会
バルク爆薬と現場配送システムへのシフト
鉱業企業が効率、安全性、運用コストの削減を優先する中、バルク爆薬が注目を集めています。現場配送トラックは、乳剤を直接爆破孔に混合してポンプで送り込み、手作業の取り扱いを減らし、エネルギーのカスタマイズを向上させます。これにより、破砕が改善され、爆破サイクルが短縮されます。このトレンドは、移動式製造ユニットや自動積載システムを提供するサプライヤーに機会を生み出します。ラテンアメリカ、アフリカ、オーストラリアの大規模露天掘り鉱山の増加は、バルク爆薬の消費をさらに加速させます。モジュール式プラント、ポンプトラック、統合爆破管理ソリューションに投資する企業は、このシフトから利益を得ることができます。
- たとえば、オリカの「バルクシステム」は、製造、物流、配送を統合し、ポンプトラックを介してシフトごとに数百トンのバルク爆薬を直接爆破孔に届けることができます。
デジタルおよびリモート爆破技術の統合の進展
デジタル爆破ツールは、オペレーターが電子雷管、リモート起爆、クラウドベースの爆破設計プラットフォームを採用することで新たな機会を生み出します。ドローンによる画像撮影と3Dマッピングは、正確な地質情報を提供し、正確なチャージ配置を可能にします。リモート起爆は、作業員を爆破ゾーンから遠ざけることで安全性を向上させます。スマート雷管は、不発を減少させ、シーケンスのタイミングを改善し、爆破結果を向上させます。持続可能性基準が高まる中、デジタルシステムは振動、騒音、ガス排出を追跡し、規制遵守をサポートします。高度なデータ分析、AIベースの爆破モデリング、統合IoTシステムを開発する企業は、競争上の優位性を得ます。
環境に優しい爆薬ソリューションの需要増加
環境問題は、低毒性、防水性、低排出の爆薬に対する機会を生み出します。鉱山は、より厳しい空気と水質基準を満たすために、有害ガスを削減し、生分解性添加剤を含むより環境に優しい乳剤を採用しています。制御された爆破技術は、飛散岩、振動、過剰破壊を低減し、都市や敏感な地域の近くでの安全規則の遵守を助けます。政府は、硝酸塩浸出のリスクのためにANFOの使用を減らすよう推進しており、安全な代替品の採用が増加しています。エコ効率の良い製品、リサイクルシステム、よりクリーンな起爆方法を提供するサプライヤーは、長期的な成長機会を得ます。
主要な課題
厳格な環境および安全規制
産業用爆薬市場は、保管、輸送、使用に関する厳しい規制に直面しています。政府は、偶発的な爆発、有毒ガス、汚染に関連するリスクのため、厳しい管理を課しています。企業は安全な保管、許可された輸送車両、訓練された人員に投資するため、コンプライアンスがコストを増加させます。都市部や敏感な場所の近くでの振動制限を満たすことは、爆破の強度を制限し、プロジェクトのタイムラインを遅らせます。硝酸塩汚染に対する環境問題は、一般的な爆薬に制限を課し、新しい処方への高価な移行を必要とします。これらの規制は、供給業者と最終ユーザーにとって運用上の課題を生み出します。
サプライチェーンの混乱と原材料の制約
産業用爆薬は、硝酸アンモニウム、燃料油、特殊化学品などの主要な原材料に依存しています。価格の変動や不足は、特に地政学的緊張や貿易制限の際に生産を混乱させます。硝酸アンモニウムの世界的な供給の制限は、ANFOやエマルジョンの製造に影響を与えます。輸送制約、港湾の遅延、危険物規制は、サプライチェーンにさらなる圧力を加えます。鉱山や建設企業は、爆薬の配送が制約されると遅延に直面し、生産性に影響を与えます。安定した供給を維持することが課題となり、企業は調達の多様化、地元工場の建設、在庫システムの強化を推進しています。
地域分析
北アメリカ
北アメリカは2024年に約23%のシェアを保持し、金属採掘、採石、大規模な建設プロジェクトからの安定した需要に支えられました。アメリカ合衆国は、インフラと製造に使用される骨材、銅、産業用鉱物の生産が増加したため、消費が拡大しました。カナダは、より深い岩石の抽出に高エネルギー爆薬を依存する強力な金とカリ鉱業を通じて貢献しました。厳しい安全規則は、電子起爆装置と制御爆破システムの採用を促進しました。地下鉱山への投資の増加と、水力発電トンネルを含む再生可能エネルギーインフラの拡大が、バルクエマルジョンと高度な爆破最適化ツールの一貫した使用を支えました。
ヨーロッパ
ヨーロッパは2024年に約19%のシェアを占め、採石、トンネル掘削、鉱業活動からの制御されたが安定した需要に支えられました。ドイツ、ポーランド、スウェーデンなどの国々は、骨材生産、石炭採掘、金属採掘で爆薬を広範に使用しました。高速鉄道、道路トンネル、地下鉄の拡張を含む大規模な輸送プロジェクトが、精密爆破ツールの消費を促進しました。この地域は環境コンプライアンスを重視し、低排出エマルジョンとデジタル起爆技術にオペレーターを押し進めました。厳しい取り扱いと保管規制は、認定サプライヤーへの依存を高め、持続可能な建設と再生可能エネルギーへの投資が、ヨーロッパ全体で中程度だが安定した市場成長を支えました。
アジア太平洋
アジア太平洋は2024年に約47%のシェアで世界市場を支配し、中国、インド、インドネシア、オーストラリアでの大規模な採掘によって推進されました。石炭、鉄鉱石、石灰石、ボーキサイトの採掘の増加が、バルク爆薬と爆破剤の高消費を支えました。高速道路、地下鉄、産業回廊を含むインフラメガプロジェクトが、建設爆破の需要を増加させました。オーストラリアは、鉄鉱石の拡大と電子起爆装置の広範な使用を通じて市場成長を強化しました。東南アジア全体の急速な都市化と採石活動も爆薬の使用を促進しました。この地域の強力な生産基盤、低い運用コスト、およびバルク配送システムの採用の増加が、アジア太平洋をリーディングポジションに保ちました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを獲得し、チリ、ペルー、ブラジル、メキシコでの重要な鉱業生産によって支えられました。銅、金、リチウムの採掘が、高エネルギー爆薬の安定した消費を促進し、特に露天掘りや地下サイトでの使用が顕著でした。地域のオペレーターは、破砕を最適化し、爆破サイクル時間を短縮するために、バルク乳化剤と現場配送トラックをますます採用しました。インフラのアップグレードと採石活動がさらなる需要を促進しました。しかし、一部の国では規制の遅れや許可の問題がプロジェクトのタイムラインを遅らせました。それにもかかわらず、強力な鉱物資源と拡大する探査プロジェクトにより、ラテンアメリカは産業用爆薬供給業者にとって重要で成長する市場であり続けました。
中東・アフリカ
中東・アフリカは2024年に約14%のシェアを持ち、南アフリカ、ボツワナ、ナミビア、サウジアラビアでの強力な鉱業活動によって支えられました。金、プラチナ、ダイヤモンド、リン鉱石の採掘が爆薬消費の大部分を占めました。湾岸諸国での新しい高速道路、地下鉄路線、工業地帯の建設が追加の需要を支えました。アフリカでは、深部鉱山や遠隔操作を支援するために、バルク爆薬と移動製造ユニットの採用が増加しました。規制の違いと物流の課題が成長を制限しましたが、鉱物探査の拡大と政府主導のインフラプログラムが地域全体で安定した需要と増加を確保しました。
市場セグメンテーション:
種類別
- 高性能爆薬
- 発破剤
用途別
- 鉱業
- 採石
- 建設と解体
- 製造業
- 消防
- 花火(パイロテクニクス)
- 伐採
- 農業
- 医療
エンドユース別
- 鉱業
- 建設
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
産業用爆薬市場の競争環境には、Orica Ltd.、Maxam Corp.、AECI Ltd.、Austin Powder Company、EPC Groupe Inc.、NOF Corporation、Keltech Energies Ltd.、Tec Pivot Limited、Irish Industrial Explosives Ltd.などの主要プレーヤーが含まれ、鉱業、採石、建設セクターにサービスを提供する能力を拡大しています。企業は、発破作業の精度と安全性を向上させるために、先進的な電子起爆装置、バルク乳化プラント、移動製造ユニットに投資しています。鉱業会社との戦略的パートナーシップは長期供給契約を強化し、買収は地域の存在感と製品ポートフォリオを拡大するのに役立ちます。デジタル発破ツール、遠隔起爆システム、自動積載技術が運用効率を向上させ、提供物を差別化します。持続可能性の取り組みが進展し、企業は低排出フォーミュレーションを採用し、硝酸塩汚染を削減し、環境に優しい発破ソリューションを統合しています。継続的な革新、強力な流通ネットワーク、厳格な規制基準の遵守が、世界市場での競争力を形作る重要な要因であり続けます。
主要プレイヤー分析
- Maxam Corp.
- Irish Industrial Explosives Ltd.
- AECI Ltd.
- Orica Ltd.
- Tec Pivot Limited
- Keltech Energies Ltd.
- NOF Corporation
- Austin Powder Company
- EPC Groupe Inc.
最近の展開
- 2025年、AECI Miningは11月にEFEE(欧州爆薬技術者フォーラム)で主要な技術開発を発表し、TNTフリーの爆薬配合に関する作業と、従来のエネルギー成分への依存を減らす動きを強調しました(運用リスクの低減とサプライチェーンの持続可能性/回復力の向上を目指しています)。
- 2025年9月、EPC Groupeはその子会社EPCコートジボワールが、コートジボワールのコネ金プロジェクトに爆薬と採鉱サービスを供給するためにMontage Goldと5年間の戦略的契約を締結したと報告し、スペイン、オーストラリア、ブラジルでの最近の買収後、世界の産業用爆薬市場でのグループの地位を強化しました。
- 2024年7月、Austin Powderは、American Industrial Partnersが会社に戦略的投資を行い、成長を加速し、爆薬製品の革新を支援し、主要な採鉱および建設市場での産業用爆薬と設計された爆破ソリューションの拡大を支援すると発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 採鉱会社がより深く、硬い岩の抽出を拡大するにつれて需要が増加します。
- バルクエマルジョンと現場配達システムの採用が強化されます。
- 電子起爆装置が主要な作業全体で従来のシステムに取って代わります。
- デジタル爆破モデリングとAI駆動の最適化が破砕品質を向上させます。
- 環境規制が低排出で安全な爆薬配合の開発を促進します。
- 自動化と遠隔爆破が危険地帯での労働者の曝露を減少させます。
- インフラメガプロジェクトがトンネル掘削と採石での爆薬消費を増加させます。
- 供給業者は、遠隔採鉱地域にサービスを提供するために移動製造ユニットを拡大します。
- 爆薬メーカーと採鉱企業の間の戦略的パートナーシップが長期的な供給を強化します。
- アフリカとラテンアメリカの新興市場が主要な成長クラスターになります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の産業用爆薬市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、産業用爆薬市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた産業用爆薬市場のセグメントはどれですか?
産業用爆薬市場の成長を促進している主な要因は何ですか?
産業用爆薬市場の主要企業はどこですか?
どの地域が産業用爆薬市場で最も大きなシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用爆薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用爆薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13.08 billion → 2032: USD 22.3 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用爆薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用爆薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用爆薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用爆薬市場市場の成長要因
- 3.3 産業用爆薬市場市場の抑制要因および課題
- 3.4 産業用爆薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用爆薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用爆薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用爆薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用爆薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用爆薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用爆薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用爆薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用爆薬市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用爆薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用爆薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用爆薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用爆薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用爆薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用爆薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用爆薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用爆薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用爆薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用爆薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用爆薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
