
市場概要
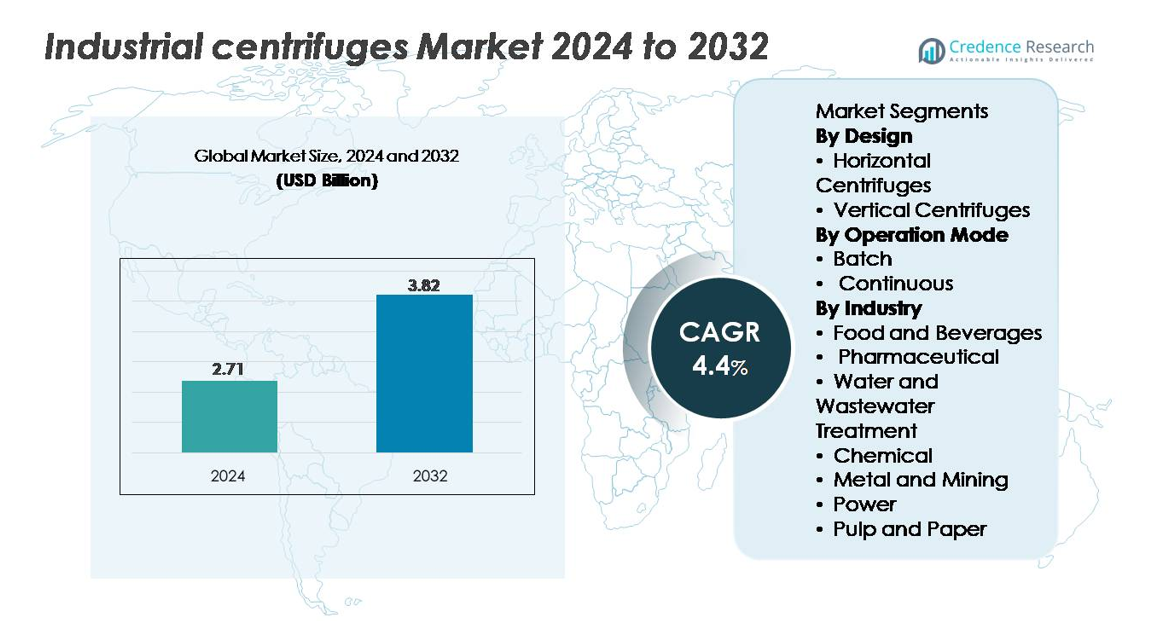
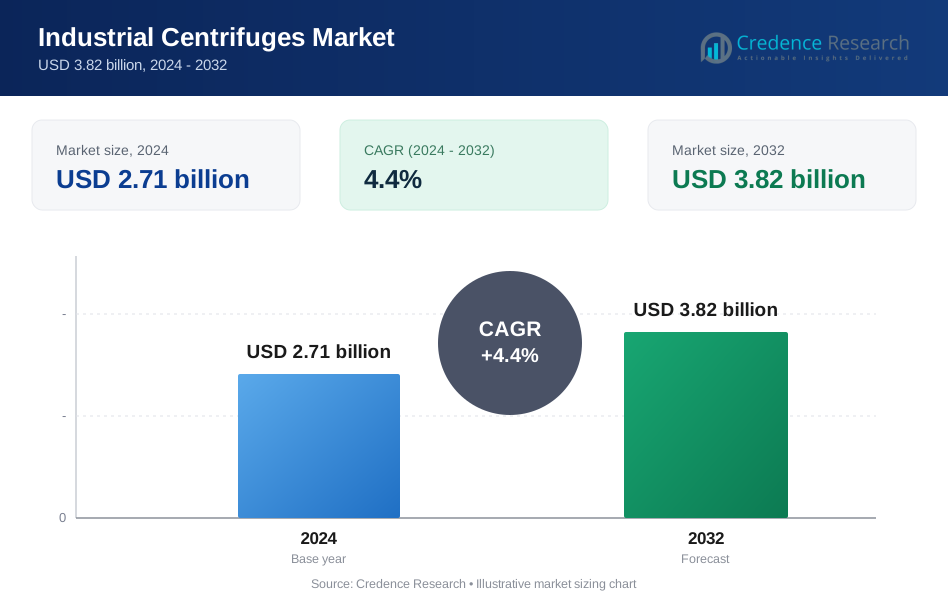
産業用遠心分離機市場は2024年に27億1,000万米ドルと評価され、2025年から2032年の予測期間中に年平均成長率4.4%で拡大し、2032年には38億2,000万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の産業用遠心分離機市場規模 | 27億1,000万米ドル |
| 産業用遠心分離機市場、CAGR | 4.4% |
| 2032年の産業用遠心分離機市場規模 | 38億2,000万米ドル |
産業用遠心分離機市場は、Flottweg SE、GEAグループ、HAUS Centrifuge Technologies、Alfa Laval AB、Andritz AGなどの主要プレーヤー間の強力な競争によって形成されています。これらの企業は、先進的な分離技術、自動化能力、広範なサービスネットワークを活用して、世界的な存在感を強化しています。これらの企業は、廃水処理、化学品、食品加工、バイオプロセシング用途に合わせた高効率デカンター、ディスクスタック、チューブラーシステムに注力しています。アジア太平洋地域は、急速な工業化、拡大する自治体の処理プロジェクト、製造業セクターでの強力な採用によって34%のシェアで市場をリードしています。北米とヨーロッパは、厳格な規制基準と高度な処理インフラによって支えられています。
市場の洞察
- 産業用遠心分離機市場は2024年に27億1,000万米ドルに達し、2032年までに38億2,000万米ドルに達すると予測されており、CAGRは4.4%です。
- 廃水処理、化学品、製薬における高効率な固液分離の強い需要が採用を促進しており、連続遠心分離機が58%のシェアを占めているのは、高いスループットと自動化された操作によるものです。
- 市場のトレンドはエネルギー効率の高いデジタル監視のデカンターおよびディスクスタックシステムを好んでおり、水平遠心分離機は設計セグメントの62%を占め、より優れた固体処理能力とスケーラビリティに支えられています。
- 主要プレーヤーがサービスネットワークを拡大し、予測保全対応モデルを導入する中で競争が激化していますが、高い資本コストと運用の複雑さがコストに敏感な産業での採用を制約しています。
- 地域別では、アジア太平洋が34%のシェアでリードし、次いで北米(31%)とヨーロッパ(28%)が続いています。廃水処理は規制遵守と拡大する地方自治体のインフラにより、40%以上のシェアを持つ最大のエンドユースセグメントです。
市場セグメンテーション分析:
設計別(水平 vs. 垂直遠心分離機)
水平遠心分離機は、その優れた容量、効率的な固体処理、連続的で高スループットの操作への適応性により、支配的な市場シェアを持っています。廃水処理、化学処理、鉱業での広範な採用により、そのリーダーシップが強化され、低いメンテナンス要件と高固体含有スラリーの効果的な分離が支持されています。垂直遠心分離機は、特に製薬や食品加工において、コンパクトな設置と高い清澄度精度を必要とする用途で依然として重要です。しかし、水平システムのスケーラビリティ、運用安定性、強化された脱水効率が、大規模な産業施設全体での好ましい選択肢としての地位を強化し、その強力な市場プレゼンスを支えています。
- 例えば、FlottwegのXシリーズ水平デカンター遠心分離機であるXelletorシステムは、スラッジ脱水用途で3,500 kg/hを超える乾燥固体排出率を持つ明確なセントレートを提供し、最大4,500 rpmのボウル速度を達成します。一方、Alfa LavalのAVNX水平デカンターは、鉱業で最大130立方メートル/時の供給能力を処理します。
運転モード別(バッチ vs. 連続)
連続遠心分離機は、ハイボリューム産業での中断のない自動処理をサポートする能力により、最大のシェアを持つ支配的なサブセグメントです。これらは一貫した分離効率、労働依存度の低減、迅速なサイクルタイムを提供し、化学品、廃水処理、鉱業用途に不可欠です。バッチ遠心分離機は、特に製薬や特殊食品成分で、配合の柔軟性、無菌性、正確なパラメータ制御を要求する操作で強い役割を維持しています。しかし、プロセス最適化、ダウンタイムの最小化、コスト効率への移行が進む中で、世界の産業施設全体での連続システムの採用が加速しています。
- 例えば、ANDRITZのDシリーズデカンタ遠心分離機は、大規模な化学および鉱物処理ラインで約25,000 kg/hの固体スループットと、ほぼ450 m³/hに達する水力容量を提供します。HAUSのデカンタ遠心分離機は、モデルとスラッジ負荷に応じて、おおよそ1–180 m³/hの公表された容量範囲内で運転される市町村のスラッジ処理に使用されます。
業界別(食品・飲料、製薬、水・廃水、化学、金属・鉱業、電力、パルプ・紙)
水および廃水処理は、拡大する市町村インフラ、厳格な排出規制、および増加するスラッジ管理要件によって主導される主要な業界サブセグメントとして浮上しています。産業用遠心分離機は、その信頼性と高い固体回収率のために、スラッジの濃縮、脱水、およびバイオソリッド処理にますます導入されています。化学および食品・飲料セクターも、清澄化および精製作業のために強力な採用を示しており、鉱業用途では鉱石処理の効率のために遠心分離機に依存しています。製薬業界では、遠心分離機が無菌性および製品純度基準をサポートします。しかし、世界的な水処理需要の増加により、廃水用途が最大の収益貢献者として確固たる地位を占めています。
主要な成長要因
プロセス産業における高効率固液分離の需要増加
産業用遠心分離機は、化学、製薬、食品加工、および廃水処理産業全体での高性能分離技術の需要拡大から恩恵を受けています。企業は、スループットを向上させ、湿気含有量を削減し、下流プロセスの純度を向上させる装置をますます優先しています。精密製造の成長、厳格な製品品質基準、およびバイオマス、ポリマー、特殊化学品、発酵ベース製品の利用増加が採用を強化しています。環境規制もまた、廃棄物量を最小化し、資源回収を最適化する遠心分離機の採用を産業界に促しています。現代の遠心分離機は、自動制御、振動監視、および高速分離を提供し、連続運転をサポートします。産業界が運用効率、エネルギー節約、および生産の拡張性に投資する中で、遠心分離機は、ろ過工程を合理化し、手動介入を削減し、要求の厳しい処理環境で安定した再現可能な分離性能をサポートする重要な資産として浮上しています。
- 例えば、アルファ・ラバルのALDEC G3デカンタ遠心分離機は、汚泥処理において4,000~4,500 rpmのボウル速度で動作し、ケーキの乾燥度とエネルギー効率を向上させるために高トルクで設計されています。フロットウェグのCシリーズデカンターは、Simp Drive®による精密な差動速度制御を特徴とし、モデルサイズに応じて10,000 kg/hを超える固形物スループットをサポートする産業用分離ラインで使用されています。
汚水処理および汚泥管理インフラの拡大
持続可能な水管理、都市化の進展、および産業排出規制に対する世界的な関心が、汚泥の濃縮、脱水、および清澄化のための遠心分離機の採用を加速させています。地方自治体の公共施設や産業施設は、汚泥の体積を減少させ、固形物の捕捉を強化し、バイオソリッドの取り扱い経済を改善するためにデカンターおよびディスクスタック遠心分離機を使用しています。排水の質、栄養素の除去、およびリサイクル可能な材料の回収を規制するコンプライアンス要件は、先進的な遠心分離システムの設置をさらに促進します。分散型汚水処理施設、ゼロリキッドディスチャージシステム、および循環型水再利用戦略へのシフトは、市場の需要を強化します。産業用遠心分離機は、従来の乾燥床やフィルタープレスよりもコンパクトな設置、連続運転能力、および低いライフサイクルコストを提供します。公共施設が古い汚水処理フレームワークを近代化する中で、遠心分離機は運用の信頼性、規制遵守、および環境の持続可能性を達成する上で中心的な役割を果たしています。
- 例えば、フロットウェグのC7Eデカンタ遠心分離機は、自治体の汚泥処理において、濃縮のために約160 m³/h、脱水のために約120 m³/hの水力容量をサポートし、Simp Drive®技術により変動する汚泥条件下で安定した性能を維持するための自動差動速度制御を提供します。
自動化、デジタルモニタリング、および予測保守の採用の増加
自動化とデジタル化は、正確なプロセス制御、ダウンタイムの削減、および性能の最適化を可能にすることで、遠心分離機の導入を大幅に強化します。現代の遠心分離機は、PLCベースの制御システム、自動供給調整、トルク管理、およびリアルタイムの振動診断を統合し、故障を最小限に抑え、安全性を向上させます。予測保守プラットフォームは、センサーに基づくモニタリングと分析を使用して、ベアリングの摩耗、不均衡、または温度の偏差を早期に検出し、タイムリーな介入を可能にします。リモートダッシュボードは、オペレーターがパラメータを調整し、複数ラインのプラント全体で分離効率を追跡することを可能にします。Industry 4.0フレームワークに投資する産業は、データの可視性を高め、エネルギー効率を向上させ、インテリジェントな故障予測機能を備えた遠心分離機を採用しています。これらのデジタル機能は、全体的な設備効率(OEE)を向上させ、オペレーター依存を減らし、企業の持続可能性目標と一致させるため、大規模で連続的な処理操作において自動化された遠心分離機が非常に好まれています。
主要なトレンドと機会
連続処理と高容量デカンターシステムへの移行の増加
化学、鉱物、食品成分、廃水処理セクターにおけるバッチ処理から連続処理への加速された移行は、産業用遠心分離機の風景を再形成する主要なトレンドです。高容量デカンター遠心分離機は、予測可能な分離効率、ダウンタイムの削減、自動化された固体排出を提供し、24時間体制の産業運営をサポートします。スケーラブルな分離ソリューションの需要は、メーカーに対して、より高いGフォース評価、耐摩耗性部品、研磨性スラリーに合わせた最適化されたスクロール設計を備えたデカンターの開発を促しています。業界が生産性の向上と運用経費の削減を求められる中、上流および下流の自動化システムとシームレスに統合する連続遠心分離機ラインへの投資が強化されています。このトレンドは、エネルギー効率の高い駆動装置、モジュラー設計、プロセス特化のカスタマイズを提供するサプライヤーにとっての機会を開きます。
- 例えば、ANDRITZのAシリーズデカンター遠心分離機は、鉱物およびカリウム処理において、モデルに応じて20,000–30,000 kg/hを超える高い固体処理能力をサポートし、研磨性スラリーでの連続運転用に設計された耐摩耗性タングステンカーバイドスクロール保護を備えています。これらのデカンターは、安定した均一な固体搬送を確保するために、典型的な低回転速度範囲で差動速度で動作します。
バイオプロセシング、発酵、製薬生産における機会の増加
バイオ医薬品および発酵ベースの産業は、優しい取り扱い、無菌処理、高純度のバイオマス分離が可能な先進的な遠心分離技術に新たな機会を創出しています。バイオ医薬品、ワクチン、プロバイオティクス、酵素、細胞培養製品の需要の急増は、剪断に敏感な材料用に設計されたディスクスタックおよびチューブラー遠心分離機の採用を促進しています。汚染管理と製品の一貫性に対する規制の強調は、密閉シール、CIP/SIP対応の遠心分離機、および衛生的なステンレス鋼構造の展開を奨励しています。契約製造組織(CMO)およびシングルユースバイオプロセシングシステムの拡大は、迅速な切り替えをサポートする柔軟で小型の遠心分離機の需要を生み出しています。製薬パイプラインが複雑なバイオ医薬品にシフトする中、市場は大規模発酵に適した精密分離システムへの投資の増加を目の当たりにしています。
- 例えば、GEA Westfalia Separatorのディスクスタックユニットは、製薬およびバイオテクノロジープロセスで無菌液体–固体分離に使用され、セルフクリーニング、滅菌可能なボウル設計、および無菌の連続的な細胞培養収穫の清澄化を確保するための衛生的な駆動装置を提供します。
エネルギー効率の高い低メンテナンスの遠心分離機設計の採用の増加
エネルギー消費とメンテナンスコストは、分離インフラを近代化する業界にとって重要な意思決定要因となっています。これにより、高効率モーター、可変周波数ドライブ、最適化されたボウル形状、および低摩耗部品を備えた遠心分離機の開発が促進されています。メーカーは、摩擦損失を削減し、潤滑間隔を延ばし、ローターの耐久性を向上させる設計を導入しています。特に化学、廃水、食品セクターにおいて、エネルギー集約型のろ過および熱乾燥プロセスからの移行市場において機会が生まれています。持続可能性目標を採用する企業は、運用コストを最小化し、炭素フットプリントを削減し、予測可能な長期的な信頼性を提供する遠心分離機を求めています。業界はまた、完全なシステム交換なしで近代化を可能にするレトロフィットおよびサービスアップグレードへの関心の増加を目の当たりにしています。
主要な課題
高額な資本投資とメンテナンス要件
産業用遠心分離機は、その複雑な機械設計、高品質の材料、および厳格な安全性と信頼性の要件により、多額の資本支出を必要とします。予算が限られている小規模な産業や施設にとって、初期費用は導入を制限する要因となります。メンテナンスも追加の課題であり、遠心分離機は安全な運転を確保するために、ベアリング、シール、スクロール機構、高速ローターの定期的なサービスが必要です。鉱業や化学処理における研磨性のスラリーは摩耗を加速させ、長期的な費用を増加させます。トラブルシューティングやバランス調整には熟練した技術者が必要ですが、労働力の不足がタイムリーなサービスを妨げることがあります。これらの要因により、堅実な運用予算と技術能力を欠く組織にとって、所有は高コストとなります。
運用の複雑さと供給変動への感度
遠心分離機の性能は、粒子サイズ分布、粘度、固体濃度、温度などの供給特性に大きく依存します。供給品質の変動は分離効率を低下させ、不均衡を引き起こしたり、機器の振動を誘発したりして、計画外の停止を招くことがあります。特に連続システムでは、最適なスループットを維持するために安定した供給条件が必要です。オペレーターは、信頼性のある運用を確保するために、正確な負荷処理、差動速度調整、トルク変動を理解する必要があります。鉱業や廃水処理のように原材料が不安定な産業は、より大きな性能上の課題に直面します。この運用感度は、高度な監視、訓練された人員、厳格なプロセス管理を必要とし、すべての施設が容易に実施できるわけではありません。
地域分析
北米
北米は31%の市場シェアを持ち、強力な産業オートメーション、先進的な廃水処理フレームワーク、および製薬やバイオテクノロジーでの広範な採用に支えられています。米国は、厳格なEPA排水基準とバイオプロセシングへの投資増加により、高容量デカンターおよびディスクスタック遠心分離機の設置をリードしています。食品メーカーは、製品の一貫性と規制遵守を確保するために、衛生的で高速な遠心分離機をますます導入しています。石油精製および化学プラントの近代化が需要をさらに加速させています。カナダは、地方自治体の廃水インフラと鉱業のアップグレードから恩恵を受けており、耐久性がありエネルギー効率の高い分離システムの安定した需要を強化しています。
ヨーロッパ
ヨーロッパは市場の28%を占め、厳格なEU廃水指令、強力な化学製造基盤、先進的な製薬生産によって推進されています。ドイツ、イタリア、北欧諸国は、スラッジ管理、発酵処理、食品成分の精製への積極的な投資により採用をリードしています。エネルギー効率と循環経済原則への地域の重視が、高効率デカンターと密閉型セパレーターの導入を加速させています。ベルギーとアイルランドでのバイオ製造能力の拡大が、高精度遠心分離機の需要をさらに支えています。乳製品、醸造、特殊化学品における継続的な技術アップグレードが、ヨーロッパをプレミアムで自動化された遠心分離システムの主要市場としての地位を強化しています。
アジア太平洋
アジア太平洋地域は34%の市場シェアを持ち、急速な工業化、拡大する地方自治体の廃水プロジェクト、中国、インド、東南アジア全体の強力な化学および鉱業セクターによって牽引されています。食品加工、製薬、発酵ベースの産業、鉱物抽出への大規模な投資が、連続的で高スループットの遠心分離システムに対する強力な需要を生み出しています。中国は能力の追加でリードし、インドは廃水改革と成長するバイオ医薬品生産を通じて設置を加速しています。自動化と高速分離技術の採用が進むことで、市場浸透が強化されています。この地域のコストに敏感な産業も、エネルギー効率が高く、メンテナンスが少ない遠心分離機の調達を促進し、アジア太平洋地域の市場支配的地位を強化しています。
ラテンアメリカ
ラテンアメリカは市場の5%を占め、主に廃水処理の拡大、鉱業活動、食品加工活動によって需要が牽引されています。ブラジルとメキシコは、産業がスラッジ処理能力を近代化し、環境排出基準の遵守を強化する中で採用をリードしています。チリとペルーの鉱業セクターは、研磨性スラリーを処理できる固液分離装置に対する安定した需要を生み出しています。食用油、砂糖加工、飲料生産の成長も遠心分離機の利用を支えています。しかし、投資制限と産業の近代化の遅れが成長率を抑えていますが、進行中のインフラアップグレードが耐久性のある大容量遠心分離システムの機会を生み出しています。
中東・アフリカ
中東・アフリカは、石油精製、淡水化、廃水処理業務における遠心分離機の採用が増加しており、2%の市場シェアを持っています。湾岸諸国は、排水の質を向上させ、石油化学処理を支援するために、先進的な分離システムに多額の投資を行っています。南アフリカの鉱業活動と地域全体の金属抽出業務が、頑丈で高固形物の遠心分離機に対する追加の需要を生み出しています。水不足が地方自治体の処理プラントにおける信頼性の高いスラッジ脱水技術の採用を促進しています。産業の多様化は依然として緩やかですが、長期的なインフラ投資と環境遵守イニシアチブがMEA全体での遠心分離機の展開を着実に改善しています。
市場セグメンテーション:
設計別
- 水平遠心分離機
- 垂直遠心分離機
操作モード別
- バッチ
- 連続
産業別
- 食品・飲料
- 製薬
- 水および廃水処理
- 化学
- 金属・鉱業
- 電力
- パルプ・紙
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
産業用遠心分離機市場の競争環境は、グローバルなエンジニアリング企業と専門的な分離技術メーカーが、革新、性能の信頼性、用途に特化したカスタマイズを通じて競争することで特徴付けられています。主要な企業は、デカンター、ディスクスタック、チューブラ遠心分離機のポートフォリオを拡大し、自動化、予測保守、エネルギー効率の高い駆動システムを統合して差別化を強化することに注力しています。戦略的優先事項には、グローバルなサービスネットワークの拡大、アフターマーケット能力の強化、廃水処理、化学、バイオプロセシング、食品産業向けに特化したモジュラーで高容量の設計への投資が含まれます。企業は、長期プロジェクトにアクセスするためにEPC請負業者、地方自治体の公益事業、バイオ医薬品メーカーとのパートナーシップをますます追求しています。競争の激化は、デジタルモニタリングプラットフォームの需要の高まりによってさらに形成されており、サプライヤーはIoT対応の診断、振動分析、リモートコントロールインターフェースを統合することを促されています。産業が持続可能性を重視する中、電力消費の削減、メンテナンスのダウンタイムの短縮、優れた固体処理効率を提供するベンダーは、市場での地位を強化しています。
主要プレイヤー分析
- Flottweg SE
- GEAグループ
- HAUS遠心分離技術
- アルファ・ラバルAB
- アンドリッツAG
最近の展開
- 2025年6月(FEW 2025)に、Flottwegは国際燃料エタノールワークショップ&エキスポ2025で、エタノール生産と高価値副産物回収にカスタマイズされたデカンター、トリカンター、セディカンター遠心分離機を展示し、バイオ燃料産業への製品ポジショニングを示しました。
- 2025年5月に、Flottwegは固液分離用の16,000台目の機械の組立を祝し、歴史的な生産のマイルストーンを達成しました。
- 2025年3月に、GEAはRock Tech Lithium Inc.と技術提携を結び、ドイツのグーベンにあるリチウムコンバータ施設向けに遠心分離機ベースの結晶化およびゼロ液体排出(ZLD)システムを供給し、バッテリーマテリアル処理/化学エネルギーセクターへの遠心分離機の応用を拡大しました。
レポートのカバレッジ
この調査レポートは、設計、操作モード、産業および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に解説し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 業界が継続的かつ自動化された処理を優先するにつれて、高容量デカンターおよびディスクスタック遠心分離機の需要が増加します。
- エネルギー効率の高い遠心分離機の設計の採用が加速し、メーカーは電力消費の削減と運用コストの低減を目指します。
- デジタル化と遠隔診断が標準化され、予測メンテナンスが稼働時間と資産の信頼性を向上させます。
- 廃水処理の拡大とより厳しい排出基準が、自治体および産業施設全体での長期的な強い需要を促進します。
- バイオ医薬品および発酵産業は、高純度でせん断に敏感な用途向けに特殊な遠心分離機をますます使用します。
- 鉱業および化学セクターは、固体処理を改善するために頑丈で耐摩耗性のある遠心分離機への投資を続けます。
- モジュラーおよびスキッドマウントユニットは、分散型処理プラントおよび移動式産業オペレーション向けに注目を集めます。
- 施設が効率と自動化のために旧式の設備を近代化するにつれて、交換および改造の需要が増加します。
- 新興経済国は、産業の拡大とインフラのアップグレードを通じて遠心分離機の採用を加速します。
- 持続可能性の目標が、メーカーにリサイクル可能な部品と低排出の生産プロセスの開発を促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の産業用遠心分離機の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、産業用遠心分離機市場はどの程度の年平均成長率で成長すると予測されていますか?
グローバル産業用遠心分離機市場の主要な成長推進要因は何ですか?
産業用遠心分離機市場の成長を促進している主な要因は何ですか?
産業用遠心分離機市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用遠心分離機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用遠心分離機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.71 billion → 2032: USD 3.82 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用遠心分離機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用遠心分離機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用遠心分離機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用遠心分離機市場市場の成長要因
- 3.3 産業用遠心分離機市場市場の抑制要因および課題
- 3.4 産業用遠心分離機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用遠心分離機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用遠心分離機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用遠心分離機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用遠心分離機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用遠心分離機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用遠心分離機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用遠心分離機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用遠心分離機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用遠心分離機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用遠心分離機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用遠心分離機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用遠心分離機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用遠心分離機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用遠心分離機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用遠心分離機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用遠心分離機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用遠心分離機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用遠心分離機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用遠心分離機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
