
市場概要
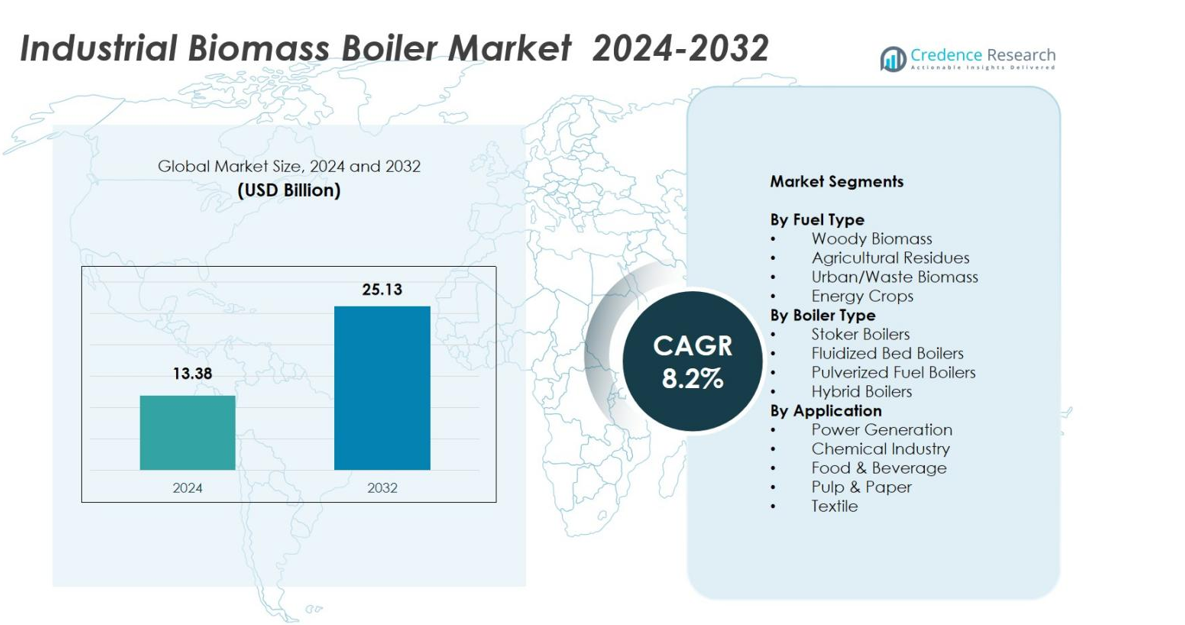
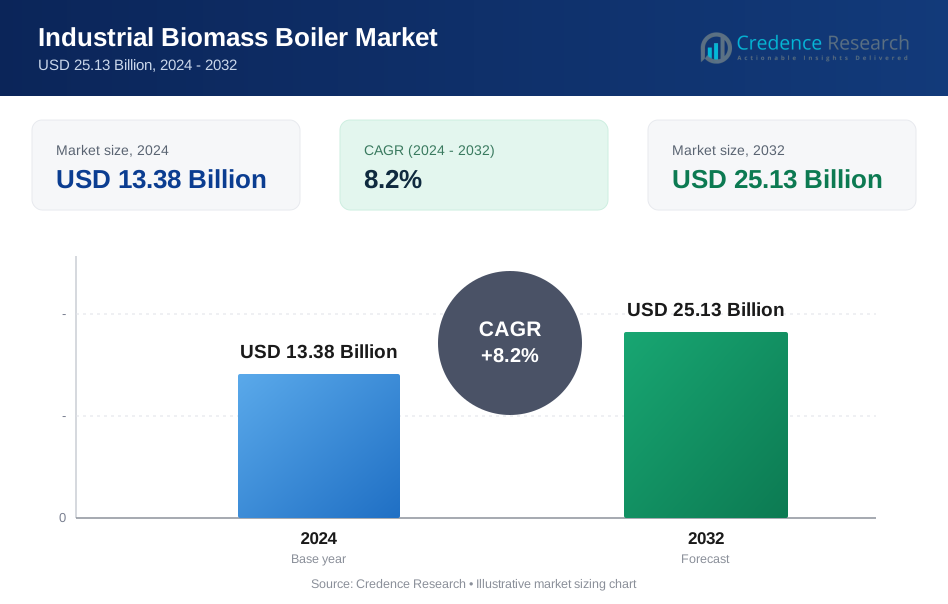
産業用バイオマスボイラー市場の規模は2024年に1,338億米ドルと評価され、予測期間中に8.2%のCAGRで成長し、2032年には2,513億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の産業用バイオマスボイラー市場規模 | 1,338億米ドル |
| 産業用バイオマスボイラー市場、CAGR | 8.2% |
| 2032年の産業用バイオマスボイラー市場規模 | 2,513億米ドル |
産業用バイオマスボイラー市場は、Andritz AG、Valmet Oyj、Doosan Heavy Industries、Babcock & Wilcox、Thermax Ltd.、General Electric Co.、Isgec Heavy Engineering Ltd.、Bharat Heavy Electricals Ltd.などの主要企業によって形成されています。これらの企業は、先進的な燃焼技術、高効率システム、およびマルチ燃料ボイラーソリューションに焦点を当てています。これらの企業は、技術のアップグレード、EPC能力、および戦略的な産業パートナーシップを通じてその存在感を強化しています。ヨーロッパは、厳しい排出規制、成熟したバイオマス供給チェーン、およびバイオエネルギーを基盤とした産業用暖房システムの大規模な採用により、2024年に36.8%の市場シェアを持つ主要地域として残りました。
市場の洞察
- 産業用バイオマスボイラー市場は2024年に1,338億米ドルに達し、2032年までに8.2%のCAGRで成長し、2,513億米ドルに達します。
- 市場概要は、バイオマスシステムが化石燃料ボイラーに取って代わる中で、産業部門全体での強力な採用を強調しており、木質バイオマスが44.6%のシェアで燃料タイプセグメントをリードしています。
- 市場は、産業の脱炭素化、厳しい排出基準、およびフィードストックの信頼性と手頃な価格を向上させるバイオマス供給チェーンの拡大によって推進されています。
- Andritz AG、Valmet Oyj、Thermax Ltd.、Doosan Heavy Industriesなどの主要企業は、技術革新、高効率ボイラーソリューション、およびデジタルモニタリング能力を通じて市場での存在感を強化しています。
- 地域分析では、ヨーロッパが36.8%のシェアでリードし、北アメリカが27.4%、アジア太平洋が24.6%に続き、発電が41.2%の市場シェアでトップのアプリケーションセグメントとして残っています。
市場セグメンテーション分析:
燃料タイプ別:
産業用バイオマスボイラ市場において、燃料タイプのセグメントは木質バイオマスが支配しており、2024年には44.6%の市場シェアを占めています。そのリーダーシップは、世界的な豊富な供給、高い発熱量、大規模な産業用加熱システムでの強力な採用に起因しています。農業残渣は廃棄物からエネルギーへの取り組みの増加により27.8%のシェアを獲得し、都市/廃棄物バイオマスは市町村廃棄物の価値化の増加により18.5%を占めました。エネルギー作物は新興のバイオエネルギー農園によって9.1%を占めています。木質バイオマスの支配は、安定した供給チェーン、一貫した燃焼効率、再生可能熱生成を促進する好ましい政策によってさらに推進されています。
- 例えば、フォンテラは、乳業のプロセス熱のために高湿度と灰分を含む木質バイオマスを燃焼する30 MWthのバブリング流動床ボイラをワイトアサイトに設置しました。
ボイラタイプ別:
ボイラタイプのセグメントは流動床ボイラが主導しており、2024年には39.7%の市場シェアを持っています。これは、優れた燃料の柔軟性、高い燃焼効率、低排出量によるものです。ストーカーボイラは31.4%のシェアで続き、小規模および中規模産業でのコスト効果の高い展開をサポートしています。粉砕燃料ボイラは主に高容量の電力およびプロセス用途で使用され、17.6%を占めています。ハイブリッドボイラは多燃料運用の採用が増加し、11.3%を占めています。流動床ボイラのリーダーシップは、厳しい排出規制と効率的な大規模再生可能熱システムへの産業のシフトによって推進されています。
- 例えば、Valmetは、紙の拒否物、パルプの拒否物、パルプスラッジを含む年間260,000トンの工場廃棄物を利用して、工場の運用のために電力と蒸気を生成するShanying Huazhong Paperの火力発電所にCFBボイラを納入しました。
用途別:
用途の中で、発電は2024年に41.2%の市場シェアで産業用バイオマスボイラ市場を支配しており、再生可能なベースロードエネルギーへの加速する移行と熱発電所でのバイオマス混焼によって支えられています。化学産業は21.7%を占め、企業が炭素フットプリントとエネルギーコストを削減するためにバイオマスボイラを統合しています。食品・飲料はプロセス蒸気の要件により16.8%を占め、パルプ・紙はバイオマス由来燃料の強力な使用により13.4%を占めています。繊維用途は6.9%を占めています。発電のリーダーシップは、支持的な再生可能エネルギーの義務と改善されたバイオマス供給インフラによって推進されています。
主要な成長要因
産業の脱炭素化目標の上昇
産業の脱炭素化は、メーカーが化石燃料ベースの熱システムから再生可能で低炭素の代替品に積極的に移行する中で、産業用バイオマスボイラ市場の主要な推進力として残っています。バイオマスボイラは、高温の産業プロセスをサポートしながら、CO₂の大幅な削減を可能にし、化学、パルプ・紙、食品加工などのセクターにとって戦略的に適合しています。政策の義務、炭素税、ネットゼロのコミットメントの増加が採用をさらに加速させています。企業はESG要件を満たし、長期的なエネルギーコストを安定させ、不安定な化石燃料市場への依存を減らすためにバイオマスソリューションにますます投資しています。
- 例えば、Bulleh Shah Packagingは、パキスタンの製紙工場にバイオマス燃焼エネルギープラントを設置し、小麦わら、綿の茎、トウモロコシ、米、河川草の残渣を使用して、530°C、98バールで150 t/hの蒸気を生産し、信頼性のある工場運営のために化石燃料を置き換えています。
バイオマス供給チェーンと原料供給の拡大
バイオマスの収集、加工、流通ネットワークの急速な改善は、信頼性が高くコスト効果のある原料供給を保証することで市場の成長を大幅に促進します。木質バイオマスの物流の強化、農業残渣の体系的な調達、専用エネルギー作物の生産増加は、産業用ボイラーの燃料エコシステムを強化します。バイオマス栽培や廃棄物からエネルギーへの取り組みに対する政府のインセンティブも、原料基盤を広げます。この拡大した供給チェーンエコシステムは、運用上のボトルネックを減少させ、産業が大規模なバイオマスボイラーシステムを自信を持って採用することを促します。
- 例えば、インドのPRESPLは、パンジャブやハリヤナの農業残渣をバイオマスブリケットやペレットに集約・加工し、PepsiCoやCiplaなどの企業と提携して100以上の地区で再生可能エネルギーの供給を行っています。
支援的な規制枠組みと再生可能熱インセンティブ
政府支援の再生可能熱プログラム、排出規制、インセンティブ制度は、産業施設全体でのバイオマスボイラー設置を強力に支援します。再生可能熱インセンティブ、バイオエネルギー補助金、カーボンクレジットの適格性など、クリーンエネルギー採用を促進する政策が、バイオマスシステムを経済的に魅力的にします。より厳しい排出基準が、産業に石炭火力ボイラーをよりクリーンなバイオマス代替品に置き換えることを促します。公共と民間のパートナーシップやグリーンインフラプロジェクトへの資金提供が市場拡大をさらに刺激し、持続可能な産業用熱生成への移行を加速する好ましい規制環境を創出します。
主要なトレンドと機会
高効率ボイラーシステムにおける技術革新
産業用バイオマスボイラーマーケットの主要なトレンドは、次世代の流動床システム、自動化された原料処理、改良された排出制御ユニットを含む先進的な燃焼技術の急速な開発です。これらの革新は、燃焼効率を向上させ、粒子状物質の排出を削減し、マルチ燃料運用をサポートします。デジタルモニタリングと予測保守ツールの統合により、産業はパフォーマンスを最適化し、ダウンタイムを削減する機会が生まれます。効率が向上するにつれて、バイオマスボイラーは経済的に魅力的になり、多様な産業用途での採用が拡大します。
- 例えば、ValmetのCFBボイラーは、循環流動床技術を使用して、炉内で燃焼ガスとともに床材を循環させ、均一な燃焼温度を確保し、湿気や灰分などの異なる燃料特性を扱いながら、低い一次排出を実現します。
循環型バイオエコノミーと廃棄物からエネルギーへのモデルの採用拡大
循環型バイオエコノミーの取り組みが拡大する中で、産業が農業残渣、有機廃棄物、副産物を利用可能なバイオマス燃料に変換する機会が増えています。廃棄物からエネルギーへの施設は、地域の燃料安全性を強化し、企業が廃棄物削減目標を達成するのを助けます。このトレンドは特に食品加工、パルプ&ペーパー、自治体の運営で顕著です。産業は、燃料費の削減、埋立負担の軽減、持続可能性の向上から利益を得ます。循環型運用への移行は、バイオマスボイラーを資源効率と再生可能熱生産を支える中心技術として位置づけます。
- 例えば、マケインのティマル工場では、14 MWthの移動式グレートボイラーをバイオマス木材チップを燃焼するように改造し、ポテト加工用の蒸気に使用していた亜炭を置き換えました。
主要な課題
原料供給の変動性と品質の不一致
バイオマス供給チェーンが拡大しているにもかかわらず、原料の品質の変動や季節的な供給の不安定さは、市場拡大の大きな課題となっています。水分含有量、発熱量、汚染の変動は燃焼性能に影響を与え、メンテナンスの必要性を増加させます。農業残渣や都市廃棄物の供給量はしばしば不安定であり、長期的な調達計画を複雑にします。これらの課題は運用コストを押し上げ、安定した高効率の熱生成を必要とする産業での採用を制限します。これらの制限を克服するためには、標準化された原料処理システムの開発が不可欠です。
高い資本コストと複雑な設置要件
産業用バイオマスボイラーの設置に伴う高額な初期投資は、特に中小企業にとって大きな課題です。コストはボイラーシステムだけでなく、燃料貯蔵、取り扱い設備、排出制御ユニット、インフラの改修にも関わります。複雑なサイト準備や許可規制はプロジェクトのタイムラインをさらに延ばします。運用上の節約がこれらの費用を時間とともに相殺する可能性があるものの、初期の財政的負担はしばしば採用を遅らせます。資金調達ソリューションや政府の補助金へのアクセスは、これらの障壁を減らし、より広範な市場浸透を促進するために重要です。
地域分析
北アメリカ
北アメリカは2024年に27.4%の市場シェアを占め、産業部門全体での強力な脱炭素化イニシアチブと、天然ガスや石炭への依存を減らすためのバイオマスベースの熱システムの採用の増加によって推進されています。米国は、再生可能熱政策、税額控除、木質バイオマス供給チェーンの拡大により、地域をリードしています。カナダは、強力な森林残渣資源と持続可能性に焦点を当てた産業活動で大きく貢献しています。再生可能熱インフラと排出コンプライアンス戦略への投資の増加が、発電、食品加工、化学産業全体での市場拡大を続けています。
ヨーロッパ
ヨーロッパは、2024年に36.8%の市場シェアを持ち、厳しい排出規制と長期的な気候中立目標によって支えられています。ドイツ、スウェーデン、フィンランド、英国などの国々は、成熟したバイオマス供給チェーンと確立された地域暖房ネットワークにより、強力な採用を示しています。この地域は、バイオエネルギーの導入と石炭火力システムの置き換えを促進する広範な政府インセンティブの恩恵を受けています。産業ユーザーは、炭素削減フレームワークに準拠し、豊富な森林残渣を活用するためにバイオマスボイラーを採用しています。廃棄物からエネルギーへの施設と先進的なボイラー技術への継続的な投資が、ヨーロッパのリーダーシップをさらに強化しています。
アジア太平洋
アジア太平洋は、2024年に24.6%の市場シェアを持ち、急速な工業化、エネルギー需要の増加、再生可能熱ソリューションに対する強力な政府の焦点によって推進されています。中国は、バイオマス発電能力の拡大と農業残渣の大規模な利用により、地域をリードしています。インドは、廃棄物からエネルギーへの政策の支援と、繊維、食品加工、製造業におけるバイオマスボイラーの採用の増加により、成長を加速しています。東南アジア諸国は、豊富なパーム、米ぬか、ココナッツ廃棄物を原料として活用しています。この地域の成長する産業基盤と産業排出を抑制する圧力の増加が、アジア太平洋を主要な高成長市場として位置づけています。
ラテンアメリカ
ラテンアメリカは2024年に6.4%の市場シェアを獲得し、主に広範な農業活動とサトウキビのバガスや林業の副産物などの豊富なバイオマス残渣の利用が原動力となっています。ブラジルは強力なバイオエネルギーエコシステムと再生可能な熱への産業転換により支配的です。チリ、アルゼンチン、コロンビアも、産業が化石燃料のコスト効率の高い代替手段を求める中で採用が増加しています。エネルギー多様化と持続可能な産業慣行を支援する政府プログラムが市場浸透をさらに加速させています。食品・飲料および製紙業界におけるバイオマスベースのコージェネレーションプラントの拡大は、地域の長期的な成長見通しを強化します。
中東・アフリカ
中東・アフリカは2024年に4.8%の市場シェアを占め、成長は新興の産業多様化の取り組みと持続可能なエネルギーソリューションへの関心の高まりによって推進されています。南アフリカは強力なアグロプロセッシング産業とバイオマスベースの暖房システムへの投資の増加により採用をリードしています。湾岸諸国は、特に炭素削減を求める産業クラスターのために、長期的な再生可能エネルギー戦略の一環としてバイオマスソリューションを徐々に模索しています。現在、限られた原料供給とインフラのギャップが大規模な展開を制限していますが、廃棄物からエネルギーへのプロジェクトの拡大と脱炭素化への政策転換が地域における新たな機会を提供しています。
市場セグメンテーション
燃料タイプ別
- 木質バイオマス
- 農業残渣
- 都市/廃棄物バイオマス
- エネルギー作物
ボイラータイプ別
- ストーカーボイラー
- 流動床ボイラー
- 粉砕燃料ボイラー
- ハイブリッドボイラー
用途別
- 発電
- 化学産業
- 食品・飲料
- パルプ・紙
- 繊維
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
産業用バイオマスボイラ市場には、Andritz AG、Babcock & Wilcox Enterprises Inc.、Bharat Heavy Electricals Ltd.、Dongfang Electric Corp.、Doosan Heavy Industries & Construction Co. Ltd.、General Electric Co.、Isgec Heavy Engineering Ltd.、Thermax Ltd.、Valmet Oyj、およびXizi United Holdings Ltd.といった著名なプレーヤーが存在します。市場は技術革新、エネルギー効率、排出削減能力に強く焦点を当てていることが特徴です。主要メーカーは、進化する産業の脱炭素化要件に対応するため、流動床およびハイブリッドバイオマスボイラのポートフォリオ拡大に注力しています。企業は高度な燃焼システム、オートメーション統合操作、マルチ燃料の柔軟性を開発するためにR&Dにますます投資しています。戦略的なコラボレーション、EPC契約、長期サービス契約は、特にヨーロッパとアジア太平洋地域での市場ポジショニングを強化します。さらに、プレーヤーは性能の信頼性、ライフサイクルコストの最適化、デジタルモニタリングソリューションの統合で競争し、産業ユーザーが再生可能な熱システムへの移行を進めながら運用効率を向上させることを可能にしています。
主要プレーヤー分析
- 斗山重工業株式会社
- Thermax Ltd.
- Xizi United Holdings Ltd.
- バラト重電株式会社
- アンドリッツAG
- バルメットOyj
- Isgec Heavy Engineering Ltd.
- ゼネラル・エレクトリック社
- バブコック・アンド・ウィルコックス・エンタープライズ社
- 東方電気公司
最近の動向
- 2025年9月、SaicaグループはフランスのChampblain-Laveyronコンテナーボード工場に新しいバイオマスボイラーを導入し、天然ガスユニットを置き換え、年間105,000トンの廃木材の回収を可能にしました。
- 2024年、日本の三浦工業は米国の主要なボイラーメーカーであるCleaver-Brooksを買収し、蒸気および温水システム全体にモジュール型高効率技術を統合しました。
- 2024年9月、Boccardはフランスの産業用ボイラーメーカーであるLeroux & Lotz Technologies (LLT)を買収し、再生可能熱エネルギー分野でのリーダーシップを目指しました。
レポートのカバレッジ
この調査レポートは、燃料タイプ、ボイラータイプ、用途および地理に基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 産業が脱炭素化の取り組みを強化し、化石燃料ボイラーから再生可能熱システムへ移行するにつれて、市場は安定した成長を遂げるでしょう。
- 流動床およびハイブリッドボイラー技術の進歩により、効率、排出制御、および多燃料の柔軟性が向上します。
- バイオマス供給チェーンは、収集、処理、物流インフラの改善により拡大し、長期的な燃料の安全性を強化します。
- 政府が廃棄物からエネルギーへの移行やバイオエネルギーを基にした産業用暖房を促進するため、新興経済国での採用が増加します。
- 自動化、リモートモニタリング、予測保守を通じたデジタル化により、ボイラーの性能が最適化され、ダウンタイムが削減されます。
- 循環型バイオエコノミーの取り組みにより、農業残渣、有機廃棄物、副産物が信頼性のあるバイオマス原料として利用されるようになります。
- 化学、食品加工、パルプ・紙などの産業部門は、カーボンフットプリントを削減するためにバイオマスボイラーへの投資を加速します。
- インセンティブ、再生可能熱プログラム、カーボンコンプライアンス規制を通じた政策支援が、設置を引き続き推進します。
- バイオマスボイラーのコジェネレーションおよび地域暖房システムへの統合により、運用効率とエネルギーの多様化が拡大します。
- メーカーが高成長地域での存在感を拡大するにつれて、グローバルな協力とEPCパートナーシップが成長します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
産業バイオマスボイラー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、産業バイオマスボイラー市場はどの程度の年平均成長率で成長すると予測されていますか?
グローバルな産業バイオマスボイラー市場の主要な成長促進要因は何ですか?
産業用バイオマスボイラー市場の成長を促進している主な要因は何ですか?
産業バイオマスボイラー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用バイオマスボイラ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用バイオマスボイラ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13.38 Billion → 2032: USD 25.13 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用バイオマスボイラ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用バイオマスボイラ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用バイオマスボイラ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用バイオマスボイラ市場市場の成長要因
- 3.3 産業用バイオマスボイラ市場市場の抑制要因および課題
- 3.4 産業用バイオマスボイラ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用バイオマスボイラ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用バイオマスボイラ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用バイオマスボイラ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用バイオマスボイラ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用バイオマスボイラ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用バイオマスボイラ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用バイオマスボイラ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用バイオマスボイラ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用バイオマスボイラ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用バイオマスボイラ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用バイオマスボイラ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用バイオマスボイラ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用バイオマスボイラ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用バイオマスボイラ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用バイオマスボイラ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用バイオマスボイラ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用バイオマスボイラ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用バイオマスボイラ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用バイオマスボイラ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
