
市場概要
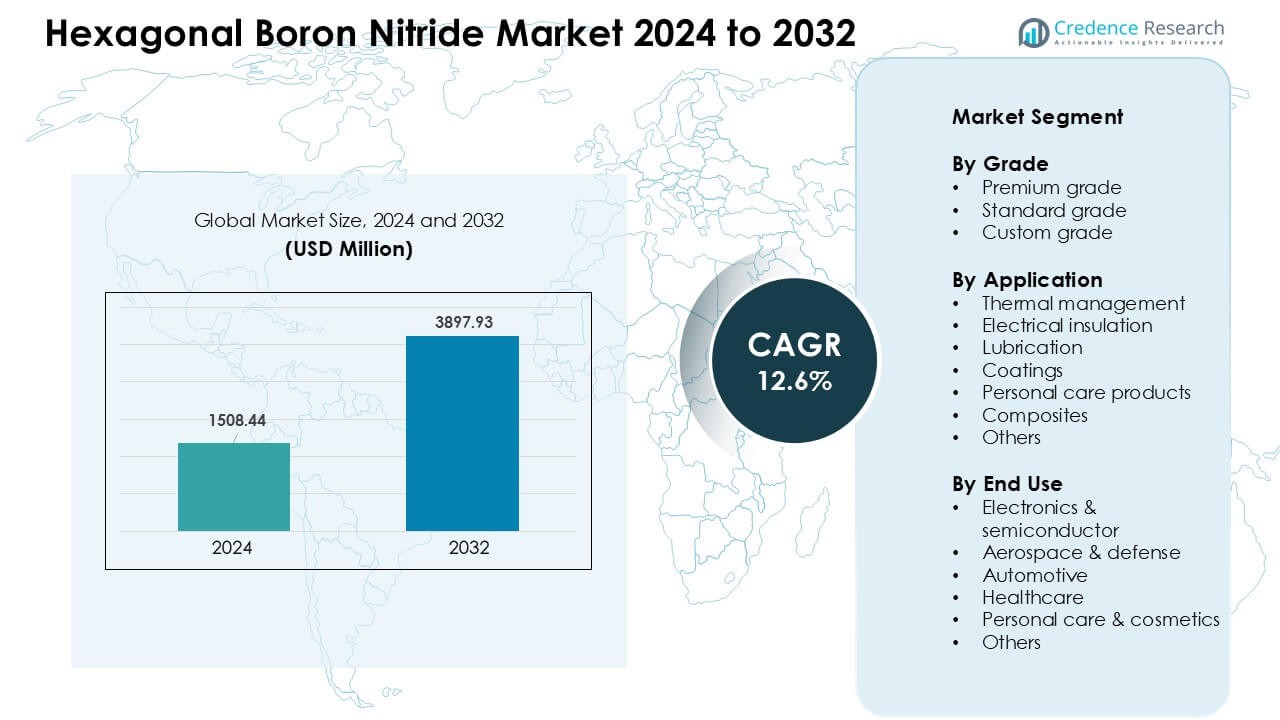
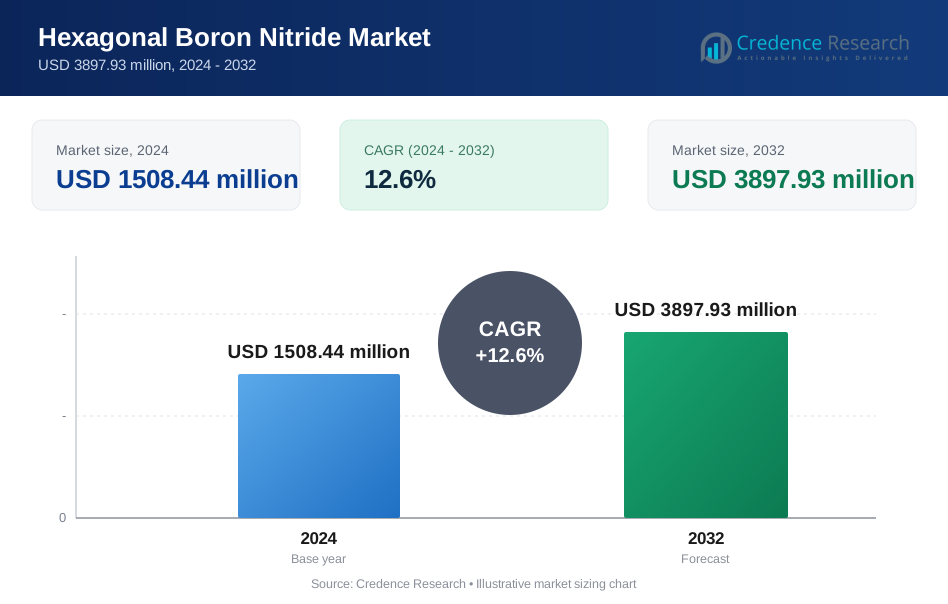
六方晶窒化ホウ素市場は2024年に15億844万米ドルと評価され、2032年までに38億9793万米ドルに達すると予想されており、予測期間中に年平均成長率12.6%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 六方晶窒化ホウ素市場規模 2024 | 15億844万米ドル |
| 六方晶窒化ホウ素市場、CAGR | 12.6 % |
| 六方晶窒化ホウ素市場規模 2032 | 38億9793万米ドル |
六方晶窒化ホウ素市場は、Precision Ceramics、Panadyne、Saint-Gobain、3M、Momentive Technologies、Henze Boron Nitride Products、Grolltex、American Elements、Denka Company、Resonac Holdings Corporationなどの主要企業によって形成されています。これらの企業は、高純度のBNグレード、先進的な熱材料、電子機器、航空宇宙、自動車用途に特化したコーティングを通じて競争しています。分散性の向上、一貫した粒子形態、拡大された生産能力に焦点を当てることで、より広範な産業採用を支援しています。アジア太平洋地域は、強力な半導体製造、急速なEV拡大、中国、日本、韓国での大規模な材料生産により、2024年に世界市場を41%のシェアでリードしました。
市場の洞察:
- 六方晶窒化ホウ素市場は2024年に4400万米ドルと評価され、2032年までに38億9793万米ドルに達すると予測されており、年平均成長率12.6%で成長しています。
- 電子機器における強力な熱管理ニーズにより需要が増加しており、高導電性と強い誘電強度を持つプレミアムグレードのBNが最大のセグメントシェアを持っています。
- 市場動向は、EVバッテリー、半導体パッケージング、BN強化複合材料でのBN使用の増加を強調しており、業界はより良い耐熱性と軽量材料を求めています。
- Precision Ceramics、Saint-Gobain、3M、Momentive Technologies、Resonacなどの企業が高純度BNの生産を拡大し、分散技術をアップグレードする中で競争が激化しています。
- アジア太平洋地域は約41%のシェアで市場をリードしており、続いて北米が36%で、電子機器と半導体が世界的に支配的なエンドユースセグメントとなっています。
市場セグメンテーション分析:
グレード別
プレミアムグレードは、その優れた純度と強力な熱安定性により、2024年に六方晶窒化ホウ素市場で最大のシェアを占めました。メーカーは高度な電子機器、航空宇宙部品、高性能潤滑剤のためにこのグレードを好みました。業界が厳しい公差、低汚染、高導電性をサポートする材料にシフトするにつれて需要が増加しました。標準グレードは一般的な産業用途で安定した需要を維持し、カスタムグレードは複合材料やコーティングにおけるニッチな用途のためにカスタマイズされた粒子サイズと改善された分散を求める買い手からの関心を集めました。
- 例えば、特定の専門サプライヤーは、コーティングや複合材料の配合における分散を最適化するために、顧客仕様に応じてBET表面積と粒子サイズ分布を調整したカスタムグレードのh-BN粉末も提供しています。
用途別
2024年、熱管理が六方晶窒化ホウ素市場を支配し、熱拡散フィルム、絶縁パッド、高出力電子モジュールでの使用が増加したことで最大のシェアを占めました。消費者および産業用電子機器における高い電力密度と安全な動作温度を求めるデバイスメーカーの推進により、このセグメントは成長しました。電気絶縁および潤滑用途は、変圧器、ベアリング、金属加工液におけるBN粉末の採用拡大に伴い拡大しました。コーティング、複合材料、パーソナルケア製品も、より良い分散品質、滑らかな質感、強い化学耐性により成長しました。
- 例えば、電子パッケージング用のポリマー複合フィルムでは、わずか7 wt%のh‑BNナノシートを埋め込むことで、面内熱伝導率がはるかに低い基準値から約2.95 W·m⁻¹·K⁻¹に向上し、コンパクトな電子機器における熱管理において、わずかなフィラーの充填でも大きな効果があることを示しています。
エンドユース別
2024年、エレクトロニクスおよび半導体は依然として支配的なエンドユースセグメントであり、チップメーカーが高い熱伝導率と強い誘電強度を持つ材料を求めたため、主要なシェアを保持しました。パワーエレクトロニクス、EV部品、コンパクトな消費者向けデバイスの生産が増加する中で成長が加速しました。軽量で耐熱性のある部品の需要があるため、航空宇宙および防衛が続き、EV熱管理システムでの使用が増加したことで自動車が拡大しました。医療、パーソナルケア、その他の産業は、生体適合性コーティング、滑らかなエマルジョン、特殊複合材料の強化のためにBNを採用しました。
主要な成長要因:
先進的な熱管理材料の需要増加
六方晶窒化ホウ素市場は、エレクトロニクス、EV、産業用デバイスにおける高性能熱管理をサポートする材料の需要増加から恩恵を受けています。次世代チップ、パワーモジュール、バッテリーシステムで電力密度が増加する中で、メーカーは信頼性のある熱拡散および熱放散ソリューションを求めています。BNの強力な熱伝導率と誘電強度は、熱インターフェース材料、絶縁パッド、複合部品の好ましい選択肢となっています。EVバッテリーパック、5Gデバイス、コンパクトな消費者向け電子機器の成長が採用を強化しています。先進的な半導体パッケージングと広帯域ギャップデバイスへの投資が、熱管理アプリケーション全体でのBNの関連性をさらに推進しています。
- 例えば、電気自動車のバッテリーパックの熱管理において、h‑BNはポリマー複合材料の熱伝導性フィラーや熱インターフェース材料(TIM)として使用され、電気絶縁を維持し、熱放散を向上させる複合材料を可能にし、EVバッテリーやパワーエレクトロニクスモジュールにおける従来のフィラーに対する重要な利点を提供します。
高性能コーティングおよび潤滑剤におけるBNの使用増加
六方晶窒化ホウ素は、その化学的慣性、高温安定性、低摩擦特性により、コーティングおよび潤滑において強力な成長をサポートしています。産業界は、極端な動作条件にさらされる工具、炉部品、金型、航空宇宙部品を保護するためにBNベースのコーティングに依存しています。潤滑需要は、金属加工、鉱業、自動車製造などの分野で、よりクリーンな操作と摩耗の軽減を実現する材料を追求する中で増加しています。高精度加工およびエネルギー機器の成長がさらなる関心を引きつけています。BNの乾式および湿式潤滑システムとの互換性が、産業処理および過酷な環境アプリケーション全体でのより広範な使用を促進しています。
- 例えば、h‑BN(しばしば白色グラファイトと呼ばれる)は、滑りや接触条件下で0.15–0.70の範囲の摩擦係数を示し、摩擦や摩耗にさらされる金属表面に固体潤滑剤やコーティングとして適用される際に活用される特性です。
個人ケア、ヘルスケア、複合材料におけるBNの利用拡大
六方晶窒化ホウ素の需要は、その滑らかな質感、生体適合性、強力な補強能力により、個人ケア、ヘルスケア、複合材料の用途で増加しています。化粧品ブランドは、ファンデーションやスキンケア製品の感触、油吸収、光拡散を改善するためにBNを使用しています。ヘルスケア分野では、生体適合性コーティングや制御環境ツールにBNを適用しています。複合材料メーカーは、電子機器のハウジング、航空宇宙パネル、自動車構造に使用されるポリマーを強化するために、BNの強度、耐熱性、分散品質を活用しています。軽量材料、医療機器、高級美容製品の成長は、BNの採用に新たな機会を生み出し続けています。
主要なトレンドと機会:
EVおよびパワーエレクトロニクス用途での浸透拡大
六方晶窒化ホウ素市場は、EVおよびパワーエレクトロニクスの急速な拡大から強力な機会を見出しており、そこでは熱安定性と電気絶縁が不可欠です。BNは、バッテリーパック、パワーコントロールユニット、充電モジュールの安全性と寿命を向上させます。シリコンカーバイドや窒化ガリウムデバイスへの移行は、高度な熱インターフェース材料の必要性を増大させます。BN充填ポリマーや複合材料も、EVプラットフォームの軽量化目標をサポートします。世界的なEV生産が拡大する中、サプライヤーは自動車エレクトロニクスの厳しい性能要件を満たすために、高純度BN粉末とより良い分散技術の研究開発を加速させています。
- 例えば、h‑BNは広いバンドギャップ(約5.97 eV)と誘電特性を持ち、熱伝導性フィラーとして使用されても優れた電気絶縁体であり、高電圧バッテリーセルやパワーモジュール周辺での安全な使用を可能にし、短絡のリスクを伴いません。
BN強化複合材料とコーティング技術の進展
BN強化複合材料とコーティングの進展から、耐久性、耐熱性、化学的安定性が向上するという大きな機会が生まれています。産業界は、軽量で長寿命の材料の需要により、構造部品、電気ハウジング、耐熱パネルにBN複合材料を採用しています。コーティング技術は、酸化、侵食、熱衝撃から工具や機械を保護するためにBNを使用しています。付加製造も、BN粉末がより強く、温度に強い印刷部品を可能にするため、恩恵を受けています。これらの革新は、航空宇宙、産業製造、エレクトロニクス全体での幅広い応用を生み出し、高品質BN材料の長期的な需要を強化しています。
- 例えば、最近の研究では、60 wt%の六方晶窒化ホウ素(h‑BN)をポリウレタン(PU)マトリックスに埋め込んで複合材料を製造しました。結果として得られたBN60/PU複合材料は、純粋なPUの218.7%高い0.653 W·m⁻の熱伝導率を示し、1,000回の曲げサイクル後も高い柔軟性(破断時のひずみ約707%)と良好な機械的完全性を保持しました。
主要な課題:
高い生産コストと限られた高純度供給
六方晶窒化ホウ素市場は、高い生産コストと、電子機器、航空宇宙、医療用途に必要な超純粋なBNグレードの限られた供給により、課題に直面しています。純度の一貫性と小さな粒子サイズを達成することは、製造の複雑さを増し、エンドユーザーの価格を引き上げます。高性能BNパウダーの限られた世界的な供給者が、追加の供給圧力を生み出します。これらの要因は、コストに敏感なセクターでの採用を制限し、新興用途のスケールアップを遅らせます。これらの制約を克服するためには、プロセスの最適化、大規模な生産能力、地域供給の多様化への投資が必要です。
複合材料における性能の変動性と分散の難しさ
BN材料は、粒子形態、純度、表面特性の違いにより性能の変動を示すことがあり、複合材料の配合を複雑にします。ポリマーや樹脂での均一な分散を達成することは依然として困難であり、一部の用途での機械的強度や熱性能を制限します。この課題は、自動車、航空宇宙、電子機器など、信頼性の一貫性が重要なセクターに影響を与えます。メーカーは、互換性を向上させるために、先進的な表面処理、カップリング剤、制御された合成方法に投資する必要があります。これらの改善がなければ、一部の高価値の複合材料およびコーティング用途は、採用の遅れや開発コストの増加に直面する可能性があります。
地域分析
北米
北米は、2024年に六方晶窒化ホウ素市場の最大のシェアを約36%占め、電子機器、航空宇宙、先進的な自動車用途での強力な採用により支えられました。この地域は、成熟した半導体基盤、熱インターフェース材料への安定した投資、高温部品用のBNベースのコーティングの広範な使用から恩恵を受けました。EV製造の成長は、熱管理ソリューションの新たな需要を支えました。アメリカ合衆国とカナダ全体での研究プログラムは、BNの純度と分散技術の改善を推進しました。防衛製造の拡大と高性能潤滑剤が地域の地位をさらに強化しました。
ヨーロッパ
ヨーロッパは、2024年に六方晶窒化ホウ素市場の約29%を占め、航空宇宙、自動車、産業機器メーカーからの強い需要に支えられました。この地域は、低排出、耐熱性の向上、電気絶縁の強化を可能にする高性能材料を重視しました。ドイツ、フランス、英国は、先進的な製造クラスターと厳しい性能基準で採用をリードしました。複合材料やコーティングでのBNの広範な使用が市場拡大を支え、電動モビリティへのシフトが熱管理用途を後押ししました。個人ケア製品向けのBNへの関心の高まりも、EU市場全体での需要を追加しました。
アジア太平洋
アジア太平洋は、2024年に六方晶窒化ホウ素市場の約41%を占め、最も成長が速く、消費量が多い地域となりました。中国、日本、韓国、台湾での強力な電子機器および半導体生産が、熱インターフェース材料および絶縁部品におけるBNの大量使用を促進しました。EVおよびバッテリー供給チェーンの拡大が、先進的な熱拡散製品の需要を増加させました。地元のメーカーは、コーティング、潤滑剤、複合材料での需要の高まりに応じてBNの生産を拡大しました。支援的な産業政策、強力な供給チェーン、増加する研究開発投資が、量と用途の多様性の両方で地域のリーダーシップを強化しました。
ラテンアメリカ
ラテンアメリカは2024年に六方晶窒化ホウ素市場の約8%を占め、自動車、産業機器、鉱業用途での適度な成長に支えられました。ブラジルとメキシコは、重機用のBNベースの潤滑剤と高温コーティングの使用が増加し、市場活動を主導しました。地域の製造業者が効率を高め、メンテナンスサイクルを短縮するために熱管理システムをアップグレードしたことで需要が増加しました。電子機器への採用は限られていましたが、地元の組立工場の拡大に伴い改善しました。耐摩耗性の向上を求める産業が増えたことで、BN充填複合材料や特殊コーティングへの関心も高まりました。
中東・アフリカ
中東・アフリカ地域は、航空宇宙メンテナンス、エネルギー機器、産業加工におけるニッチな需要により、2024年に六方晶窒化ホウ素市場の約6%を占めました。UAEやサウジアラビアなどの国々は、先進的な製造プロジェクトでBNベースの熱および絶縁材料の採用を増やしました。重機、鉱業、油田作業の成長が、高温潤滑剤や保護コーティングの広範な使用を支えました。電子機器セクターは小規模でしたが、技術製造ハブへの投資が徐々に採用を改善しました。過酷な環境での用途向けのBN複合材料への関心の高まりが、長期的な可能性をサポートしました。
市場セグメンテーション:
グレード別
- プレミアムグレード
- スタンダードグレード
- カスタムグレード
用途別
- 熱管理
- 電気絶縁
- 潤滑
- コーティング
- パーソナルケア製品
- 複合材料
- その他
エンドユース別
- 電子機器・半導体
- 航空宇宙・防衛
- 自動車
- ヘルスケア
- パーソナルケア・化粧品
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
六方晶窒化ホウ素市場の競争環境には、Precision Ceramics、Panadyne、Saint-Gobain、3M、Momentive Technologies、Henze Boron Nitride Products、Grolltex、American Elements、Denka Company、およびResonac Holdings Corporationなどの主要企業が含まれます。これらの企業は、高性能な熱、電気、および潤滑用途をサポートするBNの純度、粒子サイズ制御、および表面処理技術の進歩を通じて競争しています。生産者は、電子機器、航空宇宙、自動車、および複合材料メーカーからの需要の増加に対応するために、プレミアムグレードBNの生産能力を拡大することに投資しています。多くの企業が、BNパウダー、コーティング、およびカスタムエンジニアリングコンポーネントでポートフォリオを強化しています。半導体、EV、および航空宇宙サプライヤーとの戦略的パートナーシップは、長期契約の確保に役立ちます。R&Dの取り組みは、次世代デバイスおよび材料開発をサポートするために、分散の改善、より高い熱伝導率、および軽量複合材料の統合に焦点を当てています。
主要プレイヤー分析
- Precision Ceramics
- Panadyne
- Saint-Gobain
- 3M
- Momentive Technologies
- Henze Boron Nitride Products
- Grolltex
- American Elements
- Denka Company
- Resonac Holdings Corporation
最近の開発
- 2025年8月、Precision CeramicsはMillenniTEKとの戦略的パートナーシップを発表し、ヨーロッパ全域で高度なホウ化物セラミックおよび関連セラミック材料へのアクセスを拡大し、技術セラミックの提供(h-BNの加工/製品サポートを含む)と地域能力を強化しました。
- 2025年1月、Panadyneはプラズマチャンバー用六方晶窒化ホウ素(hBN)セラミックを強調する技術および応用コンテンツを公開し、高温、潤滑、型離れ用途のためのHBN粉末の技術ページを刷新し、先進的な製造における使用を位置付けました。
- 2023年11月、Saint-GobainはCeraGlide Azureを発表しました。これは、アルミニウム鋳造における視覚検査の容易さと耐火保護を目的とした新しい顔料入りホウ化物コーティングのラインで、Aluminum USAで展示されました。
レポートのカバレッジ
この調査レポートは、グレード、用途、最終用途、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 高出力電子機器およびEVシステム向けの熱インターフェース材料での採用が増加します。
- 半導体パッケージングが高出力密度設計に移行するにつれて、BNの需要が増加します。
- BN強化複合材料の使用は、航空宇宙、自動車、産業機器に広がります。
- BNの滑らかな質感と強力な油吸収特性により、パーソナルケア用途が増加します。
- サプライヤーが高度な合成技術に投資するにつれて、高純度BNの生産が拡大します。
- 極端な熱にさらされる工具や部品を保護するために、BNコーティングが注目を集めます。
- バッテリーメーカーは、安全性と熱安定性を向上させるためにBN材料を統合します。
- 付加製造は、耐熱性のある印刷部品のためにBN粉末を採用します。
- アジア太平洋および北米により多くの生産者が参入するにつれて、地域のサプライチェーンが多様化します。
- 分散および粒子工学における性能向上が、新しい高付加価値用途を開拓します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の六方晶窒化ホウ素市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に六方晶窒化ホウ素市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた六方晶窒化ホウ素市場のセグメントはどれですか?
六方晶窒化ホウ素市場の成長を促進している主な要因は何ですか?
六角ホウ素窒素市場の主要企業はどこですか?
どの地域が六方晶窒化ホウ素市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 六方晶窒化ホウ素市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の六方晶窒化ホウ素市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1508.44 million → 2032: USD 3897.93 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 六方晶窒化ホウ素市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 六方晶窒化ホウ素市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における六方晶窒化ホウ素市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 六方晶窒化ホウ素市場市場の成長要因
- 3.3 六方晶窒化ホウ素市場市場の抑制要因および課題
- 3.4 六方晶窒化ホウ素市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 六方晶窒化ホウ素市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 六方晶窒化ホウ素市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、六方晶窒化ホウ素市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 六方晶窒化ホウ素市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 六方晶窒化ホウ素市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は六方晶窒化ホウ素市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 六方晶窒化ホウ素市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 六方晶窒化ホウ素市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 六方晶窒化ホウ素市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 六方晶窒化ホウ素市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新六方晶窒化ホウ素市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の六方晶窒化ホウ素市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の六方晶窒化ホウ素市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の六方晶窒化ホウ素市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の六方晶窒化ホウ素市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの六方晶窒化ホウ素市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の六方晶窒化ホウ素市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの六方晶窒化ホウ素市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 六方晶窒化ホウ素市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
