
市場概要:
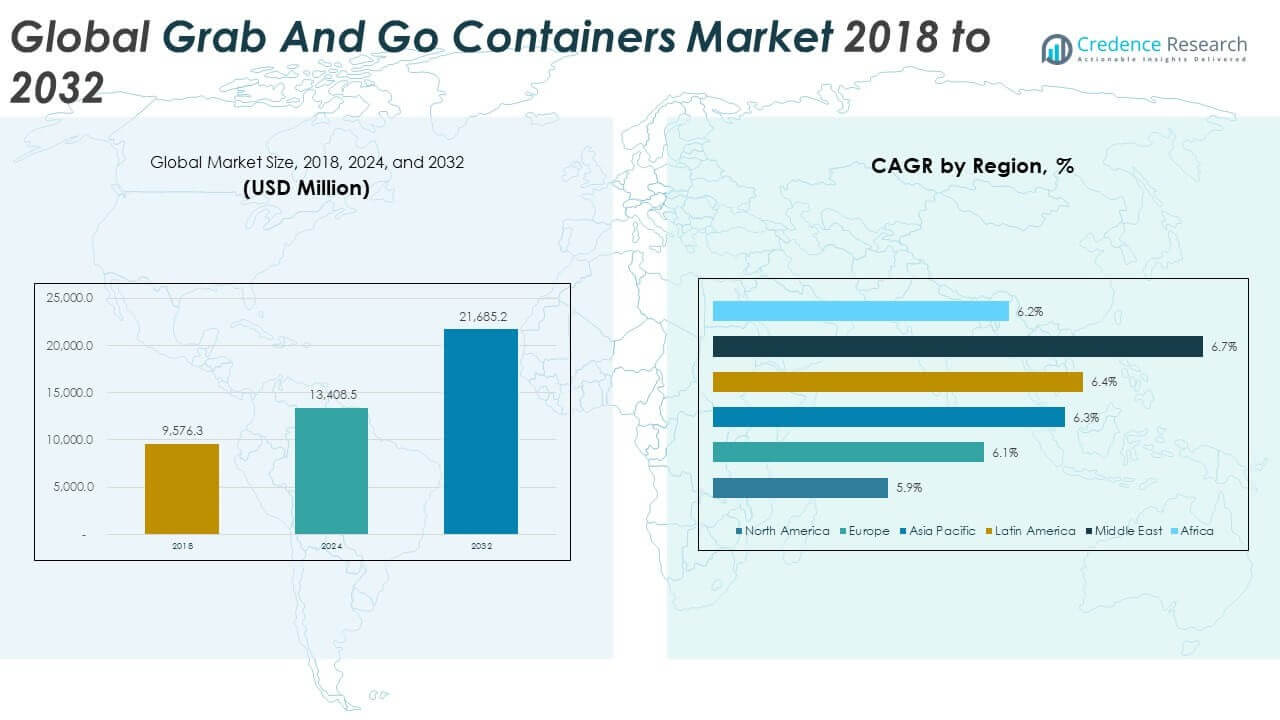
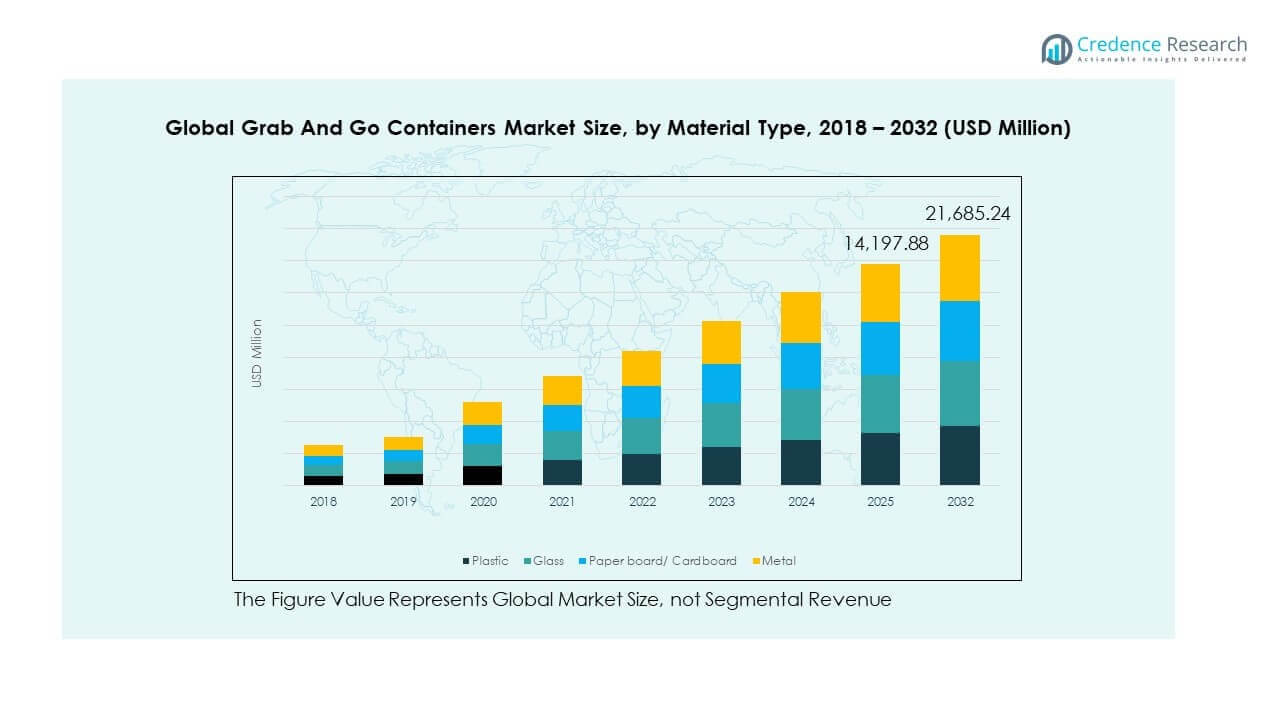
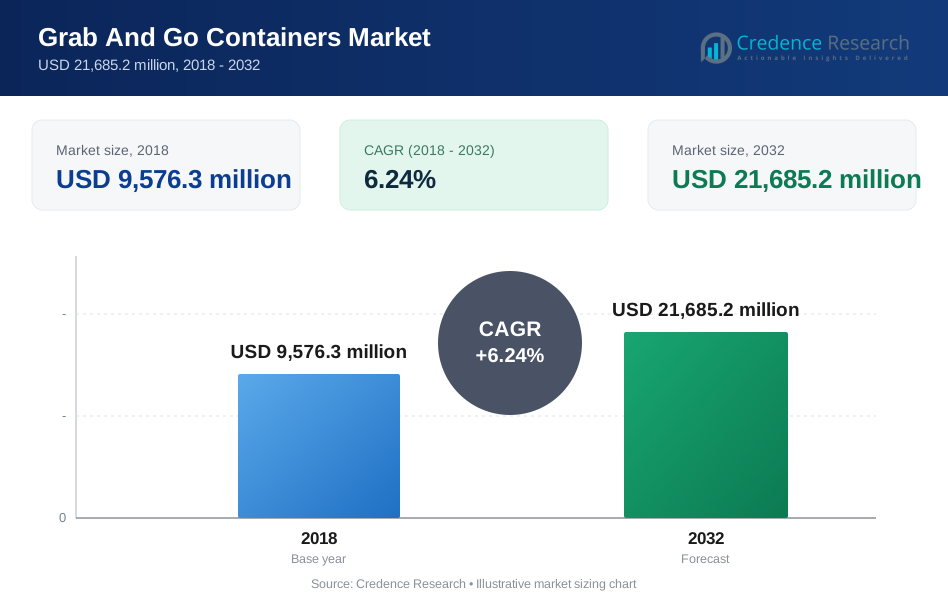
グローバルGrab and Goコンテナ市場の規模は、2018年に95億7,630万米ドルから2024年に134億850万米ドルと評価され、予測期間中に年平均成長率(CAGR)6.24%で2032年には216億8,520万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のGrab and Goコンテナ市場規模 | 134億850万米ドル |
| Grab and Goコンテナ市場、CAGR | 6.24% |
| 2032年のGrab and Goコンテナ市場規模 | 216億8,520万米ドル |
食品サービス、小売、配送プラットフォーム全体での利便性包装の需要の増加が市場拡大を促進しています。忙しい消費者のライフスタイル、都市化の進展、単身世帯の増加により、持ち運び可能で即食可能な食品ソリューションの必要性が高まっています。ファストフードレストランやオンライン食品配達業者は、操作をサポートするために改ざん防止、積み重ね可能、漏れ防止のコンテナに依存しています。環境規制と持続可能性の目標が材料選択に影響を与え、メーカーはリサイクル可能で堆肥化可能な形式を採用しています。機能性と視覚的魅力を兼ね備えた包装は、プレミアムおよび大衆市場の両方のセグメントで注目を集めています。
アジア太平洋地域は、大規模な人口センター、急速な都市拡大、モバイル食品配達サービスの台頭により、グローバルGrab and Goコンテナ市場をリードしています。北米とヨーロッパは、先進的な小売インフラと包装廃棄物削減に関する強力な規制の焦点に支えられて続きます。ラテンアメリカと中東は、食品サービスの浸透の増加と食生活の変化を通じて成長を示す新興市場です。アフリカは初期段階にありますが、小売の近代化と地域の製造イニシアチブを通じて潜在力を示しています。地域の成長は、消費者の好み、所得水準、持続可能性に関する政府の政策に基づいて異なります。
市場の洞察:
- 世界のGrab and Goコンテナ市場は2018年に95億7,630万米ドルと評価され、2024年には134億850万米ドルに達しました。2032年には216億8,520万米ドルに達すると予測されており、年平均成長率は6.24%です。
- アジア太平洋地域は2024年に約37.8%のシェアで市場をリードしており、都市化と食品配達の需要増加により推進されています。ヨーロッパは持続可能性政策に支えられ、約24.0%で2位にランクされています。北米はQSRと小売の需要に支えられ、約18.5%を占めています。
- 中東はホスピタリティセクターの成長、フードサービスの拡大、持続可能な包装を支持する規制の変化により、年平均成長率6.7%で最も成長が速い地域です。
- プラスチックは依然として支配的な材料タイプであり、2024年には市場全体の推定36〜38%を占めています。コスト効率、汎用性、フードサービス全体での広範な適用から恩恵を受けています。
- 紙板/段ボールと成形繊維材料は30%以上のシェアを持ち、持続可能性の義務とプレミアムおよび小売対応の食品フォーマットでの採用の増加により注目を集めています。
市場の推進要因
都市部および郊外の消費者の間でのオンザゴーライフスタイルの需要増加
忙しいライフスタイルと食習慣の変化が便利な包装フォーマットの需要を促進しています。都市部の消費者は、モバイルルーチンに適し、調理時間を短縮する即食の食事を好みます。世界のGrab and Goコンテナ市場は、レストランやカフェが迅速な受け取りと配達のための包装を設計することで、このシフトから利益を得ています。小分け包装フォーマットは、働くプロフェッショナルや学生の間で人気を集めています。携帯性、汚れのない取り扱い、シングルサーブオプションの需要が販売を加速させています。フードデリバリーアプリは、輸送と保管をサポートする包装を推進することで、この需要を増幅させています。ブランドは、鮮度を保ち、漏れを防ぐ機能的なコンテナをますます採用しています。このシフトは、セグメント全体での製品デザインと材料選択を再構築しています。
世界のフードサービスセクターとクイックサービスレストランチェーンの拡大
フードサービス店舗の成長は、Grab and Goコンテナの需要を大きく支えています。ファストフードチェーン、コーヒーショップ、ベーカリーは、サービスを迅速化し、労力を削減する包装を好みます。世界のGrab and Goコンテナ市場は、特に都市部のクラスターでのQSRの拡大と並行して成長しています。チェーンは、ブランディング、持続可能性目標、運営効率に合致する包装を求めています。改ざん防止および積み重ね可能なデザインの革新は、配達の安全性と保管を向上させます。クラウドキッチンやゴーストレストランの急増は、コンテナ消費をさらに増加させます。包装は、顧客体験と運営ロジスティクスにおける重要なツールとなっています。ブランドは、ワークフローを最適化するために耐久性とコスト効率の高い包装に投資しています。
世界的な使い捨てプラスチック製品に対する政府の規制と禁止
プラスチック廃棄物を対象とした厳格な政策が、包装の選択に大きな変化をもたらしています。多くの政府が小売業やフードサービスにおける使い捨てプラスチックの制限を実施しています。世界のグラブアンドゴー容器市場では、リサイクル可能で堆肥化可能な代替品の需要が高まっています。環境基準への適合が企業に材料と生産の再考を促しています。メーカーは生分解性、再利用可能、軽量の包装フォーマットを作成するために研究開発に投資しています。これらの変化は、デザインと調達戦略における長期的な構造変化を生み出します。フードサービスチェーンは、包装評価に環境への影響を組み込んでいます。持続可能なフォーマットを採用するブランドは、規制された市場で競争優位を得ています。
- 例えば、スターバックスは2024年初頭に堆肥化可能な繊維ベースの冷たいカップの大規模な試験を開始し、2030年までに廃棄物を50%削減するという認証されたコミットメントの一環として、2025年2月までに米国の14州に拡大しました。
世界中のスーパーマーケットの生鮮食品セクションの小売拡大と成長
スーパーマーケットやコンビニエンスストアは、即食および事前包装商品を拡大し続けています。これらの小売業者は、衝動買いを引き付けるために信頼性があり視覚的に魅力的な包装に依存しています。世界のグラブアンドゴー容器市場は、使い捨てフォーマットのサラダ、果物、おやつの需要の増加から恩恵を受けています。店舗は、製品の視認性と鮮度の認識を向上させるクリアリッド容器を好みます。包装は、製品の販売促進と棚の影響において重要な役割を果たします。コールドチェーン物流と店内包装ステーションは、大量使用をサポートします。小売業者は、安全基準を満たすために改ざん防止フォーマットに投資しています。この傾向は、世界各地での安定した反復的なボリューム需要を支えています。
- 例えば、ホールフーズは、500以上の米国店舗で調理済み食品とグラブアンドゴーの提供を拡大し、製品の視認性をサポートし、冷蔵条件での鮮度を維持するために、BPAフリーのPETE容器をクリアリッドで使用しています。
市場動向
食品安全と消費者体験を向上させるスマート包装機能の採用
スマート包装技術は、フードサービスの用途で引き続き注目を集めています。ブランドは、改ざん防止シール、鮮度インジケーター、QRコードを容器デザインに統合しています。世界のグラブアンドゴー容器市場では、トレーサビリティと衛生をサポートする包装への関心が高まっています。埋め込まれたセンサーやインジケーターは、特に生鮮品において食品安全の認識を高めます。これらの機能は、顧客の信頼と規制の遵守をサポートし、敏感な製品カテゴリーにおける透明性を向上させます。革新は、フードサービスと小売の両方の用途を対象とし、サプライチェーン全体の透明性を向上させます。スタートアップ企業は、短い賞味期限の製品に特化した統合された技術駆動のソリューションで市場に参入しています。これらの開発は、包装の性能と消費者の関与を再構築します。
軽量、堆肥化可能、生物由来の代替品を推進する材料革新
持続可能な素材の開発は、包装セグメント全体の将来の成長を形作ります。メーカーは、トウモロコシ、サトウキビ、竹繊維からのバイオベースの素材の生産に注力しています。グローバルなGrab and Goコンテナ市場は、成形繊維、バガス、PLAベースのコンテナをますます採用しています。これらの選択肢は、規制基準を満たしながら環境への影響を軽減します。軽量素材は輸送コストを削減し、棚での取り扱いを改善します。ブランドは、堆肥化可能性と食品接触の安全性を両立する素材を求めています。ベンダーは、耐油性、断熱性、熱シール適合性などの性能特性を促進しています。これらのトレンドは、包装形式およびエンドユーザーセグメント全体での革新の機会を解き放ちます。
- 例えば、Sonoco Productsは、アップサイクルされたサトウキビと植物繊維を使用したNatrellis®トレイラインを開発し、持続可能なGrab-and-Go包装のためにFDAの食品接触基準に準拠した堆肥化可能でデュアルオーブン対応のソリューションを提供しています。
革新的な印刷と構造デザインによるカスタマイズとブランディング
ブランドは、コンテナを単なる保管のためでなく、ブランドの記憶を向上させるためのマーケティングツールとして使用しています。カスタマイズされた印刷、エンボス加工、ウィンドウデザインが消費者の関与を高めます。グローバルなGrab and Goコンテナ市場では、実用性と美観を兼ね備えた包装に強い関心があります。企業は、ブランドアイデンティティに合ったユニークな形状、色、仕上げに投資しています。包装は、混雑した小売環境やフードデリバリーアプリでの差別化要因として機能します。小規模チェーンやプレミアムカフェは、品質と価値を伝えるために包装に依存しています。デジタル印刷は、低いセットアップコストで短期間の生産をサポートし、季節的および地域的なバリエーションを可能にします。構造的な包装の革新は、視覚的なインパクトと積み重ね可能性をサポートします。
非伝統的な小売チャネルでのミールキット、デリ、およびフレッシュGrab-and-Goオファリングの成長
ガソリンスタンド、薬局、書店は、ますますフレッシュなGrab-and-Go食品を取り扱っています。これらの新しい流通ポイントは、コンテナメーカーの対象市場を拡大します。グローバルなGrab and Goコンテナ市場は、このトレンドに対応して多目的でモジュール式の包装形式を提供しています。小規模な小売店は、積み重ね可能で改ざん防止、温度に優しいデザインを必要としています。これらの店舗では、限られた保管および冷蔵能力に適した包装形式が必要です。自動販売機やマイクロマーケットの成長も、ポーションコントロールとシールの完全性における革新をサポートしています。包装ベンダーとコンビニエンスチャネルオペレーター間の新しいパートナーシップは、ターゲットデザインを推進しています。このシフトは、地理的および小売カテゴリ全体での市場のリーチを広げます。
- 例えば、7-Elevenは、食品および飲料の近代化プログラムを通じて、2024年末までに米国のほぼ5,000店舗でフレッシュフードとGrab-and-Goオファリングを拡大し、アップグレードされたケース、委託供給された食事、サラダやラップのようなより健康的なオプションを提供しています。
市場課題分析
持続可能な包装材料の高コストと限られたグローバルサプライチェーン
バイオプラスチック、PLA、成形繊維のような持続可能な材料は、従来のプラスチックよりもかなり高価です。限られた供給量と地域ごとの生産の違いが調達コストを押し上げます。原材料価格が不安定なため、グローバルなGrab and Goコンテナ市場は利益率の圧力に直面しています。小規模および中規模のフードサービス業者は、持続可能な選択肢を大量に購入することが難しいです。物流や保存期間の課題が、生分解性フォーマットのコストをさらに増加させます。多くの国でのリサイクルインフラの欠如が回収と再利用を制限しています。ベンダーは、持続可能性の期待に応えながら価格感度を管理しなければなりません。これらの問題が、価格に敏感な市場でのグリーンパッケージの大量採用を妨げています。
新興材料の性能制限と変化する規制枠組み
バイオベースおよび堆肥化可能な材料は、耐熱性、耐久性、保存期間においてしばしば制限に直面します。グローバルなGrab and Goコンテナ市場は、材料の革新と機能的性能のバランスを取らなければなりません。漏れ防止の密封、断熱、電子レンジ対応は、堆肥化可能なフォーマットでは達成が難しいです。規制は地域によって大きく異なり、グローバルなコンプライアンスを複雑にします。ラベル、認証、廃棄に関するガイドラインの進化がパッケージデザインに影響を与えます。メーカーは、変化する基準を満たすために継続的な研究開発とコンプライアンスサポートが必要です。これらの障壁が、新しいエコフレンドリー製品の市場投入までの時間を遅らせます。長い認証サイクルと承認の遅れが、急速に変化する市場での柔軟性をさらに低下させます。
市場機会
急速な都市化とQSRの拡大に伴う新興経済圏からの需要の増加
アジア太平洋、ラテンアメリカ、アフリカでの都市化と所得の増加が、包装食品の消費を促進しています。グローバルなGrab and Goコンテナ市場は、これらの地域で急成長するQSRや現代的な小売店をターゲットにすることで拡大できます。インフラの発展とモバイルライフスタイルが、携帯可能な包装の需要を高めています。若年層は、テイクアウトフォーマットやデリバリーアプリを大規模に採用しています。手頃な価格でエコフレンドリーなコンテナを提供するブランドは、長期的な足場を築くでしょう。
食品デリバリーと小売のための再利用可能、返却可能、スマートパッケージングシステムの革新
再利用性とリバースロジスティクスに基づく新しいビジネスモデルが成長の可能性を生み出します。食品デリバリープラットフォームは、廃棄物を削減するためにコンテナ返却システムを試験しています。グローバルなGrab and Goコンテナ市場は、耐久性と低コストを組み合わせたハイブリッドソリューションに機会を見出しています。埋め込まれたコードやチップを使用したスマートパッケージングフォーマットは、コンテナのライフサイクルを追跡できます。これらのモデルは、クローズドループの持続可能性と顧客維持戦略をサポートします。
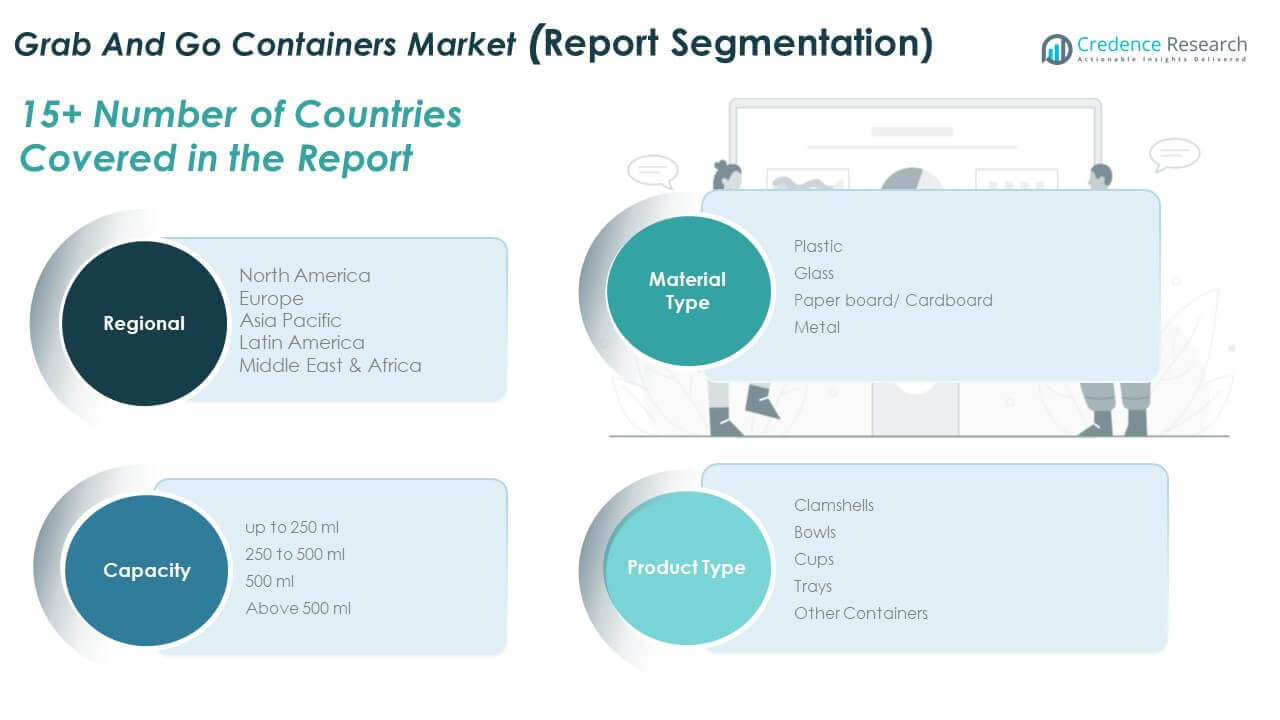
市場セグメンテーション分析:
材料タイプ別では、プラスチックがそのコスト効率、柔軟性、軽量性から最大のシェアを占めています。高ボリュームの生産と多様なフォーマットをサポートします。紙板/段ボールは、持続可能でリサイクル可能な包装の需要の高まりにより続きます。ガラスは、透明性、再利用性、衛生が重視されるプレミアムセグメントにアピールします。金属コンテナは、耐久性や耐熱性を必要とするニッチな用途に対応します。
容量別では、 250 mlから500 mlがグローバルなGrab and Goコンテナ市場を支配しています。これは、シングルサーブの食事や飲料に適しているためです。この範囲は、ポーションコントロールのトレンドやフードサービスの基準に合致しています。250 ml以下はスナックや小さな飲料の提供をターゲットにしており、しばしば自動販売機やコンビニエンスストアで使用されます。500 ml以上のセグメントは、マルチポーションのパッケージやミールキットでの需要があり、追加の容量が価値提供をサポートしています。
- 例えば、Huhtamakiはフードサービスポートフォリオの一環として、冷たい飲料用に設計され、収納スペースを削減し、効率的なディスペンスを改善するためにスタッカブルに最適化された16オンスのPETカップを提供しています。これらは通常、特別なイベント用に設計された小売向けの小さなカップを含むChinet Crystal®ラインとは異なります。
製品タイプ別では、 クラムシェルが市場をリードしており、多用途性、安全なシール、スタッカブルなデザインが支持されています。ボウルは、深さと電子レンジ対応性から、サラダ、ヌードル、温かい食事の用途で注目を集めています。カップは飲料、ヨーグルト、冷たいスナックで強さを維持しています。トレイは、ベーカリー、デリ、メインディッシュのカテゴリーで高い視認性と簡単な取り扱いを提供しています。他のコンテナには、さまざまな小売および配送のユースケースに対応するモジュラーまたは特殊なフォーマットが含まれています。グローバルなGrab and Goコンテナ市場は、これらのセグメント全体での継続的な革新から利益を得ており、フードサービスおよび小売チャネル全体での購入者の選択を形成しています。
- 例えば、Reynolds Kitchens®のヘビーデューティーアルミパンは、450°Fまでのオーブン温度に耐えるように評価されており、大きな食事の重さの下でも、長時間の焼きやロースト中に構造的な完全性を維持するように設計されています。
セグメンテーション:
素材タイプ別
- プラスチック
- ガラス
- 紙板 / 段ボール
- 金属
容量別
- 250 ml以下
- 250 mlから500 ml
- 500 ml
- 500 ml以上
製品タイプ別
- クラムシェル
- ボウル
- カップ
- トレイ
- その他のコンテナ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のグローバルGrab and Goコンテナ市場の規模は、2018年に18億993万米ドルから2024年に24億8363万米ドルと評価され、予測期間中に年平均成長率5.9%で2032年までに39億768万米ドルに達すると予測されています。北米は約18.4%の市場シェアを持っています。この地域は、QSRチェーンやフードデリバリープラットフォームからの強い需要により、パッケージングの革新をリードしています。アメリカは、高い可処分所得と広範なオンザゴー消費の採用により成長を牽引しています。カナダとメキシコは、小売およびコンビニエンスストアのフォーマット拡大を通じて貢献しています。持続可能性への関心が、堆肥化可能でリサイクル可能な素材への移行を促進しています。プラスチック使用に対する規制の圧力が包装の選択に影響を与えています。この地域のブランドは、機能、安全性、消費者の魅力を兼ね備えたパッケージングを優先しています。高度なサプライチェーンと確立されたフードサービスエコシステムから利益を得ています。
ヨーロッパ
ヨーロッパのグローバルGrab and Goコンテナ市場の規模は、2018年に23億981万米ドルから2024年に32億1458万米ドルと評価され、予測期間中に年平均成長率6.1%で2032年までに51億5675万米ドルに達すると予測されています。ヨーロッパは約24.5%の市場シェアを持っています。強力な環境規制が、繊維ベースおよび生分解性パッケージングの需要を加速させています。ドイツ、英国、フランスは、高い都市密度と強力なエコパッケージング基準で支配しています。食品小売業者は、高級コンテナを使用して冷蔵のレディミールセクションを拡大しています。この市場は、プラスチックフリー、電子レンジ対応、再利用可能なオプションを重視しています。パッケージングの革新は、美学とトレーサビリティに焦点を当てています。地域のプレーヤーは、材料科学の研究開発と政府支援の持続可能性イニシアチブでリードしています。消費者の意識と規制の枠組みの間に強い整合性を示しています。
アジア太平洋
アジア太平洋のグローバルGrab and Goコンテナ市場の規模は、2018年に35億9591万米ドルから2024年に50億6648万米ドルと評価され、予測期間中に年平均成長率6.3%で2032年までに82億6208万米ドルに達すると予測されています。アジア太平洋は約37.5%の最大の市場シェアを持っています。急速な都市化と中産階級の拡大が、包装済みおよびレディトゥイート食品の消費を促進しています。中国、インド、東南アジアが大量需要を牽引しています。Eコマースの食料品プラットフォームは、耐温性および改ざん防止コンテナの使用を拡大しています。低コストのプラスチックが主流ですが、紙ボードや成形繊維の代替品への勢いが増しています。政府は使い捨てプラスチックの段階的な禁止を実施しています。地元の製造業者は、非公式および公式の小売全体での需要に応えるために事業を拡大しています。小売の近代化とフードサービスの成長を通じて、強力な長期的な機会を提供しています。
ラテンアメリカ
ラテンアメリカのグローバルGrab and Goコンテナ市場の規模は、2018年に10億3233万米ドルから2024年に14億5865万米ドルと評価され、予測期間中に年平均成長率6.4%で2032年までに23億8755万米ドルに達すると予測されています。ラテンアメリカは世界市場シェアの約10.9%を占めています。ブラジルとメキシコは、ファストフード店と小売チェーンの成長に支えられた主要な貢献者です。都市部では、迅速な食事ソリューションの需要が高まり、実用的なパッケージングの必要性が増しています。プラスチックコンテナが主流ですが、プレミアムカテゴリーでは紙ベースのフォーマットが注目を集めています。経済の変動が価格設定と材料の選択に影響を与えています。非公式な食品セクターは依然として基本的なプラスチック包装に依存しており、持続可能なオプションへの移行速度を制限しています。国境を越えた貿易と地域統合が包装基準に影響を与えています。国内製造業の成長と地域流通ネットワークから利益を得ています。
中東
中東のグローバルGrab and Goコンテナ市場の規模は、2018年に6億4927万米ドルから2024年に9億3495万米ドルと評価され、2032年までに15億6784万米ドルに達すると予測されており、予測期間中のCAGRは6.7%です。この地域は世界市場シェアの約7.2%を占めています。観光、ホスピタリティ、現代的な食品配達システムに支えられ、GCC諸国が主導しています。サウジアラビアとUAEでは、ブランド化された改ざん防止包装の需要が強いです。健康意識の高まりが小売における新鮮な包装食品の需要を後押ししています。規制は持続可能な代替品を奨励していますが、プラスチックが依然として主流です。ショッピングモールや空港での小売拡大が、クラムシェル、トレイ、カップの消費を増加させています。包装デザインはしばしば衛生、贅沢感、携帯性に焦点を当てています。インフラ投資と一人当たりの高い消費に支えられた強靭性を示しています。
アフリカ
アフリカのグローバルGrab and Goコンテナ市場の規模は、2018年に1億7908万米ドルから2024年に2億5016万米ドルと評価され、2032年までに4億335万米ドルに達すると予測されており、予測期間中のCAGRは6.2%です。アフリカは世界市場の約3.5%と最小のシェアを持っています。成長は南アフリカ、ナイジェリア、ケニアなどの国々での都市拡大とフードサービス活動の増加によって推進されています。非公式市場が支配的ですが、組織化された小売とQSRの成長が包装の機会を提供しています。コスト感度が持続可能な材料の広範な使用を制限しています。プラスチックは手頃な価格と入手可能性のために最も使用されている材料です。地域の食品配達プラットフォームが基本的な密封容器の需要を生み出しています。製造能力が向上しており、地元調達が可能になっています。小売の形式化と消費者習慣の進化を通じて可能性を示しています。
主要プレイヤー分析:
- Dart Container Corporation
- Pactiv Evergreen
- Placon Corporation
- Smurfit Kappa Group
- Sonoco Products Company
- Biopac UK Ltd
- D&W Fine Pack
- Georgia-Pacific
- その他の主要プレイヤー
競争分析:
グローバルGrab and Goコンテナ市場は、確立された包装メーカーと地域の専門家の存在により、適度に統合された競争構造を示しています。主要企業は、規模、材料の革新、幅広い製品ポートフォリオに焦点を当て、フードサービスと小売クライアントにサービスを提供しています。QSRチェーンやスーパーマーケットとの強力な流通ネットワークと長期供給契約を持つプレイヤーに有利です。主要な競合他社は、規制と顧客の期待に応えるために、持続可能な材料、軽量設計、改良された密封性能に投資しています。クラムシェル、ボウル、カップを通じた製品差別化がエンドユーザー間でのブランドポジショニングをサポートしています。戦略的買収と能力拡張が地域のリーチとコスト効率を強化しています。新興市場で価格優位性を提供する地元メーカーからの競争も激化しています。コスト管理とコンプライアンス、性能基準のバランスを取る企業に報います。
最近の動向:
- 2024年9月、Dart Container CorporationはPulPacと戦略的パートナーシップを結び、持続可能な包装ソリューションを推進し、プラスチック使用を削減しリサイクル効率を向上させるための繊維ベースのテイクアウト容器の生産拡大を目指しています。
- 2024年8月、Pactiv Evergreen Inc.はRecycleware® Reduced‑Density Polypropylene (RDPP) 肉トレイを発売し、材料効率を改善し、食品サービス業者に軽量でよりリサイクル可能なテイクアウト容器オプションを提供し、持続可能性の目標をサポートします。
- 2024年4月、Amcorは100%消費者後リサイクル素材から作られた1リットルのポリエチレンテレフタレート(PET)ボトルを導入し、リサイクル素材への注力を強化し、携帯用食品および飲料容器に関連する持続可能な包装ポートフォリオを拡大しました。
レポートのカバレッジ:
この調査レポートは、材料タイプ、容量、製品タイプ、地域に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界を形成していることについても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 都市生活は引き続きパッケージ化された食事を好み、食品サービスおよび小売業界全体で携帯用およびシングルサーブ容器形式の安定した需要を支えます。
- 持続可能性の優先事項は、耐久性や食品安全性を損なうことなく、繊維ベースのリサイクル可能で堆肥化可能な材料にメーカーを押し進めます。
- 食品配達とクラウドキッチンの拡大は、漏れ防止、改ざん防止、積み重ね可能な容器デザインの需要を強化します。
- 小売業者は、棚のインパクトと生鮮食品セクションでの衝動買いを改善するために、視覚的に魅力的なパッケージングにより多く投資します。
- 軽量材料の革新は、物流コストを削減し、サプライチェーン全体での取り扱い効率を向上させます。
- 新興経済国では、都市部での近代的な小売業とクイックサービスレストランの拡大に伴い、より迅速な採用が見込まれます。
- パッケージングが直接消費者との接点として機能するため、容器のカスタマイズとブランディングの重要性が増します。
- 使い捨てプラスチックに対する規制の圧力が、地域全体での材料代替とデザインのアップグレードを加速させます。
- 包装生産の自動化により、大手メーカーの規模、一貫性、コスト管理が向上します。
- 包装供給業者と食品サービスブランド間の戦略的パートナーシップが、長期的な製品開発の道筋を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルグラブアンドゴーコンテナ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルなグラブアンドゴーコンテナ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルなグラブアンドゴーコンテナ市場のセグメントはどれですか?
グローバルなグラブアンドゴーコンテナ市場の成長を促進している主な要因は何ですか?
グローバルグラブアンドゴーコンテナ市場の主要企業はどこですか?
2024年において、どの地域がグローバルなグラブ・アンド・ゴー容器市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 持ち帰り用容器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2018、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の持ち帰り用容器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2018)および予測(2018-2032) (2018: USD 9,576.3 million → 2032: USD 21,685.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 持ち帰り用容器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2018年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2018年
- 2.3.2 数量シェア上位10社 – 2018年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 持ち帰り用容器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における持ち帰り用容器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 持ち帰り用容器市場市場の成長要因
- 3.3 持ち帰り用容器市場市場の抑制要因および課題
- 3.4 持ち帰り用容器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 持ち帰り用容器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 持ち帰り用容器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、持ち帰り用容器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 持ち帰り用容器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 持ち帰り用容器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2018)
- 5.1.2 国別世界輸出数量(2018)
- 5.1.3 国別世界輸入金額(2018)
- 5.1.4 国別世界輸入数量(2018)
- 5.1.5 国別純貿易収支(2018)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2018)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は持ち帰り用容器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 持ち帰り用容器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2018年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 持ち帰り用容器市場市場シェア分析 – 2018年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2018年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 持ち帰り用容器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 持ち帰り用容器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新持ち帰り用容器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の持ち帰り用容器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2018年・2032年)
- 7.1.2 チャネル構成比の推移(2018-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の持ち帰り用容器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の持ち帰り用容器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の持ち帰り用容器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの持ち帰り用容器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の持ち帰り用容器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの持ち帰り用容器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 持ち帰り用容器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
