
市場概要:
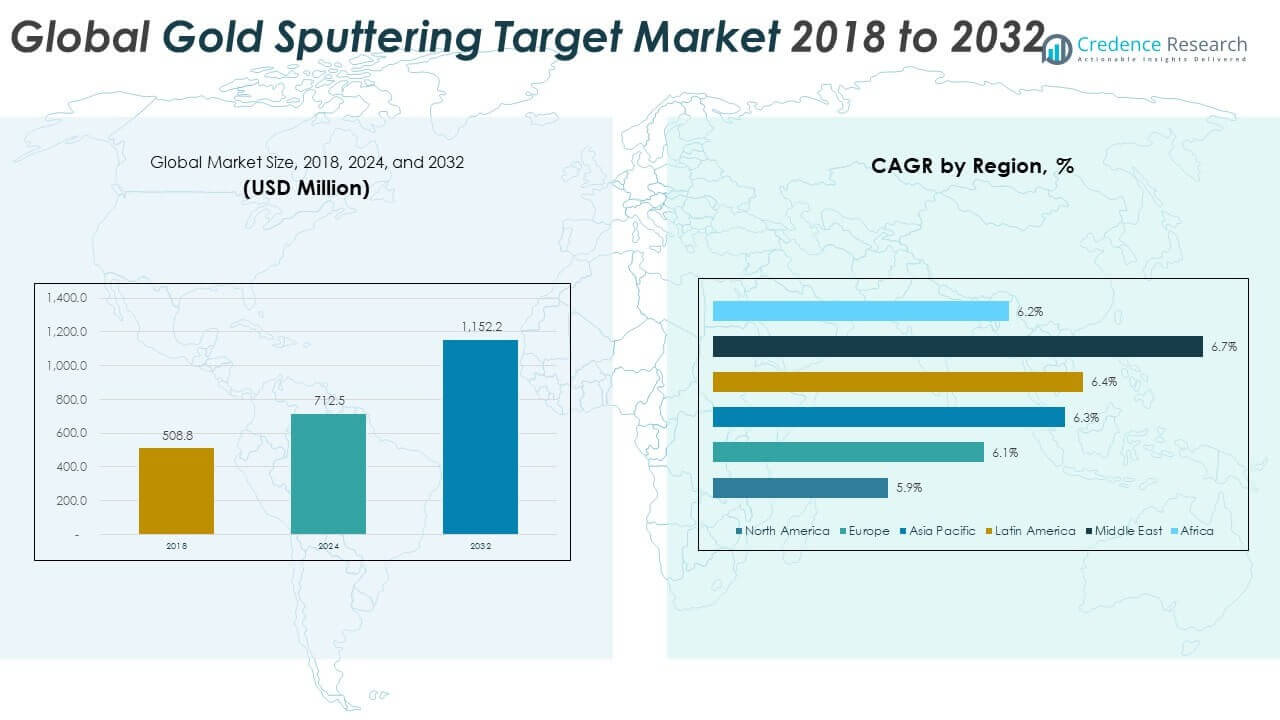
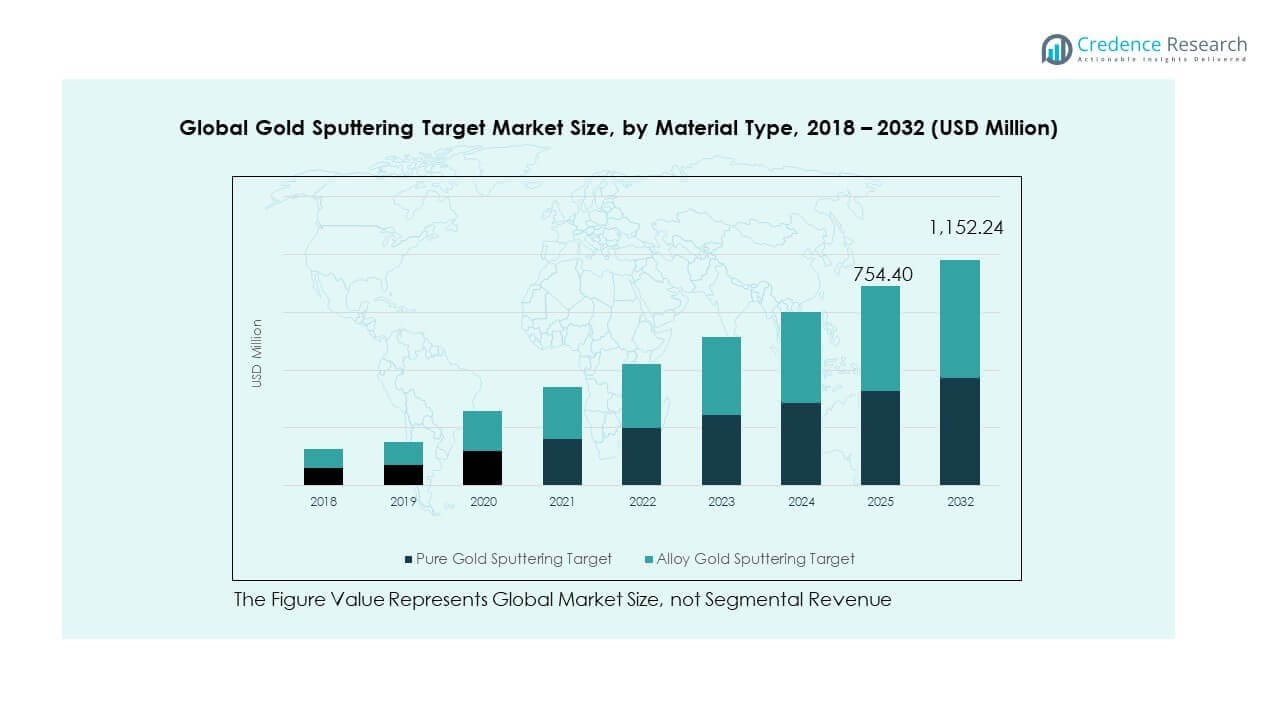
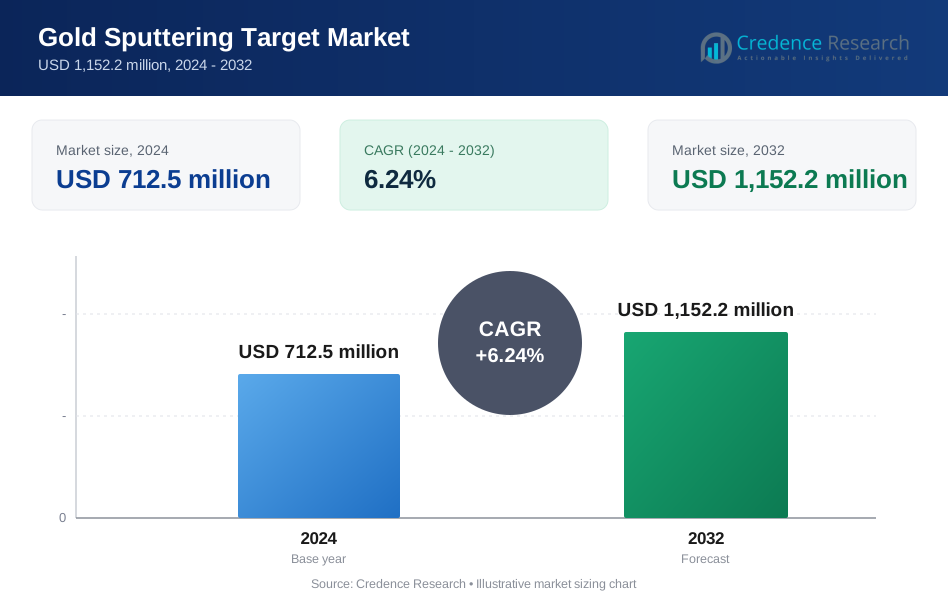
世界の金スパッタリングターゲット市場の規模は、2018年に5億0,880万米ドルから2024年に7億1,250万米ドルと評価され、予測期間中に年平均成長率6.24%で2032年までに11億5,220万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の金スパッタリングターゲット市場規模 | 7億1,250万米ドル |
| 金スパッタリングターゲット市場、CAGR | 6.24% |
| 2032年の金スパッタリングターゲット市場規模 | 11億5,220万米ドル |
市場は、世界的な半導体製造と先進電子機器の生産の増加により成長しています。金スパッタリングターゲットは、マイクロエレクトロニクス層での高い導電性と耐腐食性をサポートします。MEMS、センサー、オプトエレクトロニクスデバイス製造からの強い需要があります。ディスプレイパネルとOLED技術の拡大により、薄膜堆積のニーズが高まっています。医療機器も信頼性のあるコーティング要件を通じて採用を促進しています。航空宇宙および防衛用途では、安定した性能のために金ターゲットが好まれます。チップの小型化が長期的な材料需要を支えています。
アジア太平洋地域は、中国、台湾、韓国、日本の大規模な半導体ファブによりリードしています。これらの国々は、ファウンドリ、パッケージング、ディスプレイ製造能力に多額の投資を行っています。北米は先進的な研究開発と防衛電子機器の生産により強力な地位を維持しています。ヨーロッパは自動車用電子機器と産業用センサーからの安定した需要を示しています。東南アジアでは新しいファブとOSAT施設により成長が見込まれます。インドは電子機器製造のインセンティブとサプライチェーンの現地化を通じて重要性を増しています。全体的なリーダーシップは技術の深さと製造規模を反映しています。
市場の洞察:
- 世界の金スパッタリングターゲット市場は、2018年に5億880万ドルと評価され、2024年には7億1,250万ドルに達し、2032年までに11億5,220万ドルに達すると予測されており、高精度電子機器製造からの持続的な需要により、年平均成長率6.24%で拡大しています。
- アジア太平洋(約38%)、ヨーロッパ(約24%)、北アメリカ(約18.5%)が上位3地域シェアを占めており、強力な半導体製造能力、先進的な自動車電子機器、航空宇宙需要、確立されたサプライヤーエコシステムに支えられています。
- 中東(約7%)は最も成長が速い地域であり、防衛電子機器の拡大、医療技術への投資、先進的な製造および研究インフラに焦点を当てた国家プログラムに支えられています。
- 材料タイプ別では、純金スパッタリングターゲットが約65%のシェアを占めており、半導体、航空宇宙、医療機器における超高純度コーティングの好みを反映しています。
- 合金金スパッタリングターゲットは約35%のシェアを持ち、ディスプレイパネル、データストレージ、選択された産業用電子機器アプリケーションにおけるコスト効率と機械的安定性の要件によって推進されています。
市場の推進要因:
半導体製造と先進マイクロエレクトロニクスの需要の増加
世界の金スパッタリングターゲット市場は、世界中の半導体容量拡大から恩恵を受けています。チップメーカーはロジックおよびメモリデバイスのウェハー出力を増加させています。金ターゲットは微細インターコネクト層での安定した導電性をサポートします。小型化されたノード構造は精密コーティングのニーズを高めます。高い歩留まり要件は信頼性のあるスパッタリング材料を好みます。複雑なチップ設計全体での堆積均一性をサポートします。ファウンドリーの投資は長期的な調達サイクルを強化します。電子機器の自給自足プログラムはこの需要トレンドを強化します。東南アジアとインドの新興ファウンドリーはバックエンドパッケージングラインを追加し、地域の需要を促進しています。新しいEUVリソグラフィーノードも薄膜の均一性を厳しく求め、ターゲット材料の精度を高めます。
- 例えば、Materionは高級半導体薄膜アプリケーションでのフィルムの完全性を維持するために金を99.999%の純度に精製し続けています。ファウンドリーの投資は300 mmファブ向けにカスタマイズされたターゲット設計を通じて長期的な調達サイクルを強化します。
MEMSセンサーと精密電子機器への採用拡大
世界の金スパッタリングターゲット市場は、MEMSおよびセンサーの統合から勢いを得ています。自動車、医療、産業システムは正確なセンシング層に依存しています。金コーティングは化学的安定性と信号精度を提供します。圧力、動き、バイオセンサーの信頼性をサポートします。スマートデバイスは単位あたりのセンサー密度を高めます。OEMは予測可能な性能を持つ実証済みの材料を好みます。大量のセンサー出力は継続的な需要を支えます。この推進要因は複数のエンドユースで強力です。ウェアラブルデバイス、AR/VRヘッドセット、環境モニターへのセンサーの統合が消費を促進します。ファウンドリーはファブレスセンサーデベロッパーと協力し、ボリューム保証のために低欠陥のスパッタリングターゲットに依存しています。
- 例えば、JX Advanced Metalsは、半導体およびセンサーデバイス製造に合わせた高純度ターゲットを供給しており、高純化技術と低含有鋳造技術によって支えられています。
高級ディスプレイおよびオプトエレクトロニクス製造の役割の拡大
グローバル金スパッタリングターゲット市場は、プレミアムディスプレイ生産の成長とともに進化しています。OLEDやマイクロディスプレイパネルは高品質の薄膜を必要とします。金ターゲットは電極と反射層の堆積をサポートします。それは均一な明るさと長いデバイス寿命を保証します。ディスプレイメーカーは歩留まり管理と欠陥削減に焦点を当てています。先進的なファブは一貫したスパッタリング品質に依存しています。コンシューマーエレクトロニクスのサイクルはパネル出力を維持します。この要因はプレミアムデバイスの発売と密接に関連しています。韓国と台湾の新興マイクロLEDパイロットラインは、インターコネクトとピクセル構造に金層を指定しています。拡張現実とヘッドアップディスプレイシステムは、コンパクトなフォーマットでの精密コーティングの要求を加速させています。
医療機器と航空宇宙エレクトロニクスでの使用の増加
グローバル金スパッタリングターゲット市場は、規制された応用分野を通じて拡大しています。医療用インプラントと診断ツールは生体適合性コーティングを必要とします。金は厳しい安全性と耐久性の基準を満たしています。それは重要なデバイスでの安定した信号伝送をサポートします。航空宇宙エレクトロニクスは熱と腐食に対する耐性を要求します。防衛システムは実証済みの材料性能に依存しています。認証プロセスは確立されたスパッタリング入力を好みます。これらのセクターは安定した基礎需要を確保します。ミニチュア化されたインプラントセンサーとカテーテルベースの診断は、検証済みの性能を持つ超薄型金膜を必要とします。航空宇宙OEMは、熱安定性のためにアビオニクスセンサーや高高度通信ハードウェアに金メッキされたコンポーネントを使用しています。
市場動向:
超高純度とカスタマイズされたターゲットグレードへのシフト
グローバル金スパッタリングターゲット市場は、より高い純度のグレードへの明確な動きを示しています。半導体ノードはより厳しい汚染管理を要求します。ターゲットサプライヤーは材料処理方法を洗練します。それにより、より良いフィルムの一貫性と歩留まりの安定性が可能になります。顧客はカスタマイズされた寸法とボンディングフォーマットを要求します。カスタムターゲットはツール変更時のダウンタイムを減少させます。長期供給契約が一般的になっています。このトレンドは、より高いファブプロセスの洗練さを反映しています。小さな粒子サイズと方向性のある粒子配向が、Tier Iファブの主要な製品差別化要因を形成しています。一部のメーカーは、高出力スパッターツールでの使用のために強化されたボンディング互換性も提供しています。
- 例えば、Materionのエンジニアリングされたターゲットは、粒子サイズと配向を洗練し、寿命とフィルムの均一性を向上させ、パワー半導体や通信デバイスのような複雑なアプリケーションをサポートします。長期供給契約が一般的になり、より高いファブプロセスの洗練さを反映しています。
リサイクルと貴金属回収の実践の統合
グローバル金スパッタリングターゲット市場は、材料回収の取り組みと一致しています。メーカーは使用済みターゲットから未使用の金を回収します。クローズドループリサイクルは原材料の露出を低減します。それは変動する金属価格サイクルでのコスト管理をサポートします。持続可能性の目標が調達決定に影響を与えます。大規模なファブは回収専門家と提携しています。回収された金は厳しい再利用基準を満たしています。このトレンドは供給の回復力を向上させます。自動回収システムは、スパッターシールドとスクラップを処理し、98%以上の金回収効率を達成しています。統合された回収サービスは、ターンアラウンドタイムを短縮し、新しい金属調達への顧客の依存を低減します。
長期的なサプライヤーパートナーシップの好みの高まり
グローバル金スパッタリングターゲット市場は、バイヤーとサプライヤーの協力関係を深めています。製造工場は安定した品質と納品の保証を求めています。複数年契約は調達リスクを減少させます。これにより、同期した生産能力計画がサポートされます。技術サポートは契約の一部となり、サプライヤーはプロセス最適化を支援します。信頼に基づく関係はサプライヤーの切り替えを制限します。この傾向は確立されたベンダーに有利です。Tier I サプライヤーは今や、クライアントのロードマップサイクルに合わせたスパッタリングソリューションを共同開発しています。性能検証とサンプルターゲットは、初期段階のツール認定プログラムに含まれています。
- 例えば、ヘレウスは、主要な半導体顧客と共同プロセス検証とカスタマイズされたターゲットエンジニアリングを含む複数年の材料供給契約を通じて協力し、初期ツール認定と迅速な立ち上げをサポートしています。
主要ファブ近隣でのターゲット製造の段階的なローカリゼーション
グローバル金スパッタリングターゲット市場は地域生産拠点に向かう傾向があります。近接性はリードタイムと物流リスクを短縮します。現地製造は迅速なカスタマイズをサポートします。これは国家の半導体戦略と一致します。貿易の不確実性が地域調達を促進します。サプライヤーは大規模なファブクラスターの近くに投資します。アジア太平洋地域がこのシフトを先導しています。ローカリゼーションは運用の機敏性を向上させます。ローカライズされたスパッタリングターゲットボンディングセンターは、現在、韓国、インド、UAEで運営されています。政府支援のインセンティブが電子機器特別経済区(SEZ)近隣での施設設置をサポートしています。
市場の課題分析:
金価格の変動とコスト感度への露出
グローバル金スパッタリングターゲット市場は、原材料の金の変動による価格圧力に直面しています。突然の価格変動は調達予算に影響を与えます。長期契約の価格設定を複雑にします。エンドユーザーは頻繁な価格改定に抵抗します。マージン管理はサプライヤーにとって複雑になります。ヘッジ戦略は財務計画の必要性を高めます。小規模なバイヤーはより高い露出に直面します。コストの安定性は依然として重要な課題です。
厳格な品質管理と高い認証障壁
グローバル金スパッタリングターゲット市場は厳しい品質要求の下で運営されています。半導体ファブは厳格な材料基準を施行しています。高度なテストとトレーサビリティが必要です。認証のタイムラインは製品の発売サイクルを延ばします。プロセスの失敗は大きな財務損失のリスクを伴います。小規模なサプライヤーはコンプライアンスコストに苦労します。顧客監査は継続的な投資を要求します。参入障壁は新しい競争を制限します。
市場機会:
新興経済における先進半導体ファブの拡大
グローバル金スパッタリングターゲット市場は、新しいファブ投資からの機会を得ています。新興国は地元のチップ製造を促進しています。これは高品質のスパッタリング材料の需要をサポートします。政府は電子機器生産のためのインセンティブを提供しています。新しいファブはグローバルなサプライチェーンを多様化します。設備の設置は初期のターゲット需要を促進します。継続的な運用は繰り返し注文を保証します。この拡大は新しい顧客基盤を開きます。
次世代電子機器と特殊コーティングの成長
グローバル金スパッタリングターゲット市場は、先進的な電子機器の革新から恩恵を受けています。量子デバイスやフォトニクスは、精密なコーティングを必要とします。研究規模やパイロット生産の需要をサポートします。特殊な用途では、金の信頼性が好まれます。大学や研究所は堆積活動を増加させています。スタートアップは薄膜技術を採用しています。カスタムターゲットソリューションの重要性が増しています。革新主導の需要が将来の展望を強化します。
市場セグメンテーション分析:
材料タイプ別:高純度用途における純金ターゲットの優位性
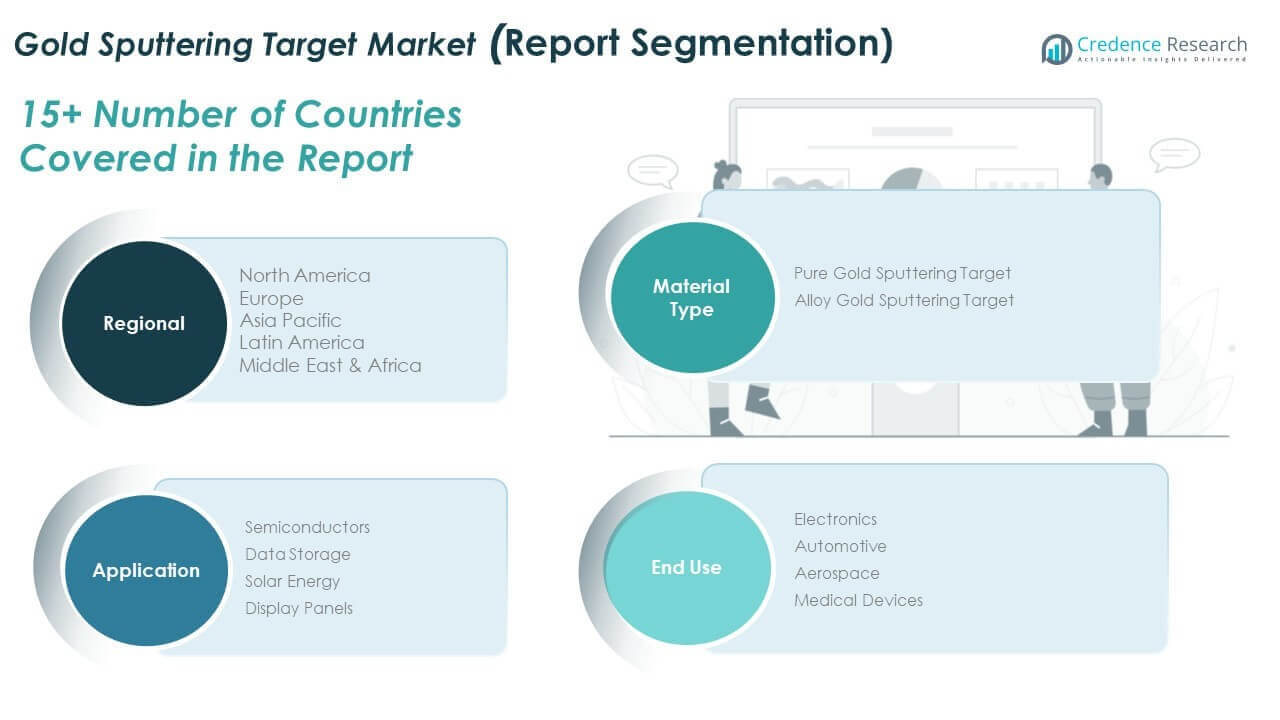
純金スパッタリングターゲットは、その比類なき純度と導電性により需要を支配しています。半導体、航空宇宙、医療機器のコーティングで広く使用されており、精度が重要です。均一な薄膜と耐腐食性を必要とする用途をサポートします。合金金スパッタリングターゲットは、コストメリットと機械的強度を提供し、感度の低い用途に適しています。これらの合金は、銀や銅などの元素と金を混合してフィルム特性を向上させます。ディスプレイやデータストレージなどの分野での使用が増加しています。グローバル金スパッタリングターゲット市場は、高純度のニーズとボリューム駆動の合金用途をバランスしています。各材料タイプは、独自の技術的および商業的要件をサポートします。
- 例えば、業界のターゲットは、厳しい電気的およびフィルム品質基準を満たすために、重要な半導体プロセスで99.999%(5N)の純度レベルを達成することがよくあります。合金金スパッタリングターゲットは、コストメリットと機械的強度を提供し、感度の低い用途に適しています。
用途別:半導体とディスプレイが主要な消費を牽引
半導体は、先進的なチップにおける金層の広範な統合により、用途使用をリードしています。安定性と導電性が重要なインターコネクトやボンディングパッドをサポートします。ディスプレイパネルは、OLEDやマイクロLEDフォーマットでの強い成長を伴います。高級パネルにおける反射層と導電層を金が可能にします。データストレージ用途では、磁気層や読み書きヘッドコンポーネントに金を使用します。太陽エネルギーの展開は、集中型太陽電池における金の耐久性と導電性から恩恵を受けます。グローバル金スパッタリングターゲット市場は、精密なコーティング挙動を必要とする性能集約型のアプリケーションドメインに適合しています。
- 例えば、HDDセグメントのメーカーは、高速読み書き操作における信号の完全性を向上させるために、金スパッタリング材料を統合しています。市場は、先進的な電子機器全体で精密なコーティング挙動を必要とする性能集約型のアプリケーションドメインに適合しています。
エンドユース別:電子機器セクターが大部分を占める
電子機器セクターは、消費者デバイス、コンピューティング、通信ハードウェアに支えられ、最大のシェアを占めています。大量生産のために一貫したスパッタリング材料を要求します。自動車用途は、先進運転支援システムやセンサーの統合により成長しています。航空宇宙は、ミッションクリティカルな電子アセンブリのために金スパッタリングを好みます。医療機器は、インプラント、イメージング、診断システムで金コーティングを採用しています。グローバル金スパッタリングターゲット市場は、信頼性、生体適合性、耐熱性が材料選択を左右する産業に対応しています。エンドユーザーは、品質保証、歩留まりの安定性、供給の継続性を優先します。
セグメンテーション:
材料タイプ別
- 純金スパッタリングターゲット
- 合金金スパッタリングターゲット
用途別
- 半導体
- データストレージ
- 太陽エネルギー
- ディスプレイパネル
最終用途別
- 電子機器
- 自動車
- 航空宇宙
- 医療機器
地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北米
北米の金スパッタリングターゲット市場規模は、2018年に9,617万米ドルから2024年には1億3,197万米ドルと評価され、2032年までに2億763万米ドルに達すると予測されており、予測期間中のCAGRは5.9%です。北米は、世界の金スパッタリングターゲット市場の約18.5%のシェアを占めています。この地域のリーダーシップは、強力な半導体製造と航空宇宙エレクトロニクスセクターに由来します。米国は、防衛グレードの電子機器や高級医療機器製造への継続的な投資により、ほとんどの需要を牽引しています。これは、規制されたセクターでの高純度金ターゲットの早期採用をサポートしています。カナダ企業もR&D活動やニッチな電子機器を通じて貢献しています。地元のサプライヤーは、航空宇宙の主要企業や医療機器OEMとのパートナーシップを維持しています。需要の安定性は、品質保証とサプライチェーンの回復力にリンクしています。成長は、現地での製造とセンサー技術の進歩とともに続きます。
ヨーロッパ
ヨーロッパの金スパッタリングターゲット市場規模は、2018年に1億2,273万米ドルから2024年には1億7,081万米ドルと評価され、2032年までに2億7,400万米ドルに達すると予測されており、予測期間中のCAGRは6.1%です。ヨーロッパは、世界の金スパッタリングターゲット市場の約24%のシェアを占めています。この地域は、強力な自動車エレクトロニクスと再生可能エネルギープログラムから恩恵を受けています。ドイツ、フランス、英国は、センサー、先進的なディスプレイ、太陽光コーティングのためのスパッタリングターゲットの採用をリードしています。また、高信頼性コンポーネントを必要とする従来の航空宇宙および産業用途もサポートしています。ヨーロッパのベンダーは、スパッタリング材料の持続可能性とクローズドループリサイクルを強調しています。強力な規制フレームワークが、認証に準拠した生産を推進しています。研究機関は、パイロットスケールのマイクロエレクトロニクスでの金ターゲットの使用を増やしています。需要は、eモビリティとデジタルヘルスへの投資とともに拡大しています。
アジア太平洋
アジア太平洋の金スパッタリングターゲット市場規模は、2018年に1億9107万米ドルから2024年に2億6921万米ドルと評価され、2032年までに4億3900万米ドルに達すると予測されており、予測期間中のCAGRは6.3%です。アジア太平洋は、世界の金スパッタリングターゲット市場のほぼ38%を占める最大の市場シェアを持っています。主な成長は、中国、日本、韓国、台湾から発生しています。これらの国々には、世界最大の半導体およびディスプレイ製造施設があります。先進的なパッケージング、OLEDパネル生産、センサー統合により、消費量が増加しています。政府は戦略的な電子機器およびチップ主権プログラムを支援しています。地元のサプライヤーは大量のターゲットニーズに対応するために規模を拡大しています。インドおよび東南アジアでは、EMSおよびOSATの拡大を通じて需要が増加しています。より強力な地域内貿易が供給の信頼性をさらに強化しています。
ラテンアメリカ
ラテンアメリカの金スパッタリングターゲット市場規模は、2018年に5485万米ドルから2024年に7751万米ドルと評価され、2032年までに1億2686万米ドルに達すると予測されており、予測期間中のCAGRは6.4%です。ラテンアメリカは、世界の金スパッタリングターゲット市場に約11%を貢献しています。ブラジルとメキシコは、自動車用電子機器、診断装置の組み立て、地元のチップテストユニットを通じて採用をリードしています。この地域は、材料仕様を満たすために輸入に依存しています。グローバルな供給パートナーシップと技術的な協力から利益を得ています。大学や研究開発ラボは、パイロットプロジェクトでの薄膜堆積の使用を拡大しています。政府主導のデジタル化と医療の近代化が金スパッタリングの消費を支えています。産業用電子機器における長期的な成長の可能性を持つ発展途上の市場です。
中東
中東の金スパッタリングターゲット市場規模は、2018年に3450万米ドルから2024年に4968万米ドルと評価され、2032年までに8331万米ドルに達すると予測されており、予測期間中のCAGRは6.7%です。中東は、世界の金スパッタリングターゲット市場の7%を占めています。需要は、航空宇宙電子機器、防衛製造、医療画像技術によって牽引されています。GCC諸国は、センサー統合を伴う研究拠点とスマートシティシステムに投資しています。イスラエルは、マイクロエレクトロニクスと生物医学機器における強力な存在感で地域の革新をリードしています。精密な用途向けの金スパッタリングターゲットの調達を支援しています。ローカリゼーションプログラムは、材料アクセスと先進的な製造ツールを促進しています。地域のイニシアチブは、デジタルインフラストラクチャと医療診断と一致しています。
アフリカ
アフリカの金スパッタリングターゲット市場規模は、2018年に952万米ドルから2024年に1329万米ドルと評価され、2032年までに2143万米ドルに達すると予測されており、予測期間中のCAGRは6.2%です。アフリカは、世界の金スパッタリングターゲット市場の約2%を占める最小のシェアを表しています。需要の中心は、南アフリカとエジプトにあり、学術研究、太陽光発電の革新、通信を通じて発生しています。特殊な材料のために輸入に大きく依存しています。大学のラボや応用科学機関は、薄膜堆積システムをますます採用しています。地域の電子機器生産は限られていますが、成長しています。医療技術と太陽光プロジェクトが特定の需要を牽引しています。ニッチな用途と持続可能な技術利用における長期的な可能性を持つ新興地域です。
主要プレイヤー分析:
- Praxair Technology, Inc.
- JX金属株式会社
- マテリオン コーポレーション
- ヘレウス ホールディング GmbH
- 日立金属株式会社
- 住友化学株式会社
- 富士見工業株式会社
- ハネウェル インターナショナル インク
- アメリカン エレメンツ
- その他の主要プレイヤー
競争分析:
世界の金スパッタリングターゲット市場は、グローバルな材料専門家とニッチな精密サプライヤーの混合により、適度な統合が特徴です。主要プレイヤーは、純度管理、ターゲット接合品質、納品の信頼性で競争しています。長年の半導体および航空宇宙の顧客関係を持つ企業が報われます。技術的専門知識と認証能力が強力な参入障壁を形成します。企業は原材料の露出を管理するために精製プロセスとリサイクルシステムに投資しています。長期供給契約は顧客の維持を強化します。厳しい資格サイクルのため、競争の激しさは安定しています。革新は価格競争ではなく、純度向上に焦点を当てています。
最近の動向:
- 2024年10月、マテリオンは大面積ターゲット事業をRSCSに売却し、アメリカでの貴金属および卑金属スパッタリングターゲット製造に貢献しました。さらに、2025年7月にはアジアでタンタルスパッタリングターゲットの製造資産を取得し、半導体供給の足跡を拡大しました。
- 2024年6月、ヘレウスはカナダのイリジウム回収専門家であるMcCol Metalsを買収し、貴金属リサイクルを進めました。2025年1月には、さらにUmicoreのプラチナ含有API事業を買収し、貴金属の専門知識を活用しながら医療技術に参入しました。
レポートのカバレッジ:
この調査レポートは、材料タイプ、用途、エンドユースセグメントに基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的推奨を提供します。
将来の展望:
- 半導体の微細化とチップの複雑化が、超高純度金ターゲットの需要を押し上げるでしょう。
- MEMS、IoTセンサー、フレキシブルエレクトロニクスの採用が進むことで、さまざまな分野でのコーティングニーズが拡大します。
- OLED、マイクロLED、量子ディスプレイでの金層の使用が増加し、薄膜の使用が高まります。
- 自動車のADASと電動化のトレンドが、スパッタセンサーコンポーネントの需要を強化します。
- 航空宇宙、衛星、宇宙エレクトロニクスでの金メッキコンポーネントが、専門的なユースケースをサポートします。
- 医療用途では、金ベースの生体適合性および診断デバイスコーティングの需要が増加します。
- インド、東南アジア、中東での地域ファブ開発が、調達拠点を多様化させます。
- 貴金属の回収と循環型生産モデルが、コストの安定性において重要になります。
- 長期的な供給パートナーシップとローカライゼーションの取り組みが、調達リスクと納品遅延を減少させます。
- 材料の革新は、コストと導電性、耐久性をバランスさせたハイブリッド合金ターゲットに焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル金スパッタリングターゲット市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルゴールドスパッタリングターゲット市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルゴールドスパッタリングターゲット市場のセグメントはどれですか?
グローバル金スパッタリングターゲット市場の成長を促進している主な要因は何ですか?
グローバル金スパッタリングターゲット市場の主要企業はどこですか?
2024年において、グローバルゴールドスパッタリングターゲット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 金スパッタリングターゲット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の金スパッタリングターゲット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 712.5 million → 2032: USD 1,152.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 金スパッタリングターゲット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 金スパッタリングターゲット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における金スパッタリングターゲット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 金スパッタリングターゲット市場市場の成長要因
- 3.3 金スパッタリングターゲット市場市場の抑制要因および課題
- 3.4 金スパッタリングターゲット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 金スパッタリングターゲット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 金スパッタリングターゲット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、金スパッタリングターゲット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 金スパッタリングターゲット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 金スパッタリングターゲット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は金スパッタリングターゲット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 金スパッタリングターゲット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 金スパッタリングターゲット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 金スパッタリングターゲット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 金スパッタリングターゲット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新金スパッタリングターゲット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の金スパッタリングターゲット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の金スパッタリングターゲット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の金スパッタリングターゲット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の金スパッタリングターゲット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの金スパッタリングターゲット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の金スパッタリングターゲット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの金スパッタリングターゲット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 金スパッタリングターゲット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
