
ガラス化粧品ボトル市場の概要:
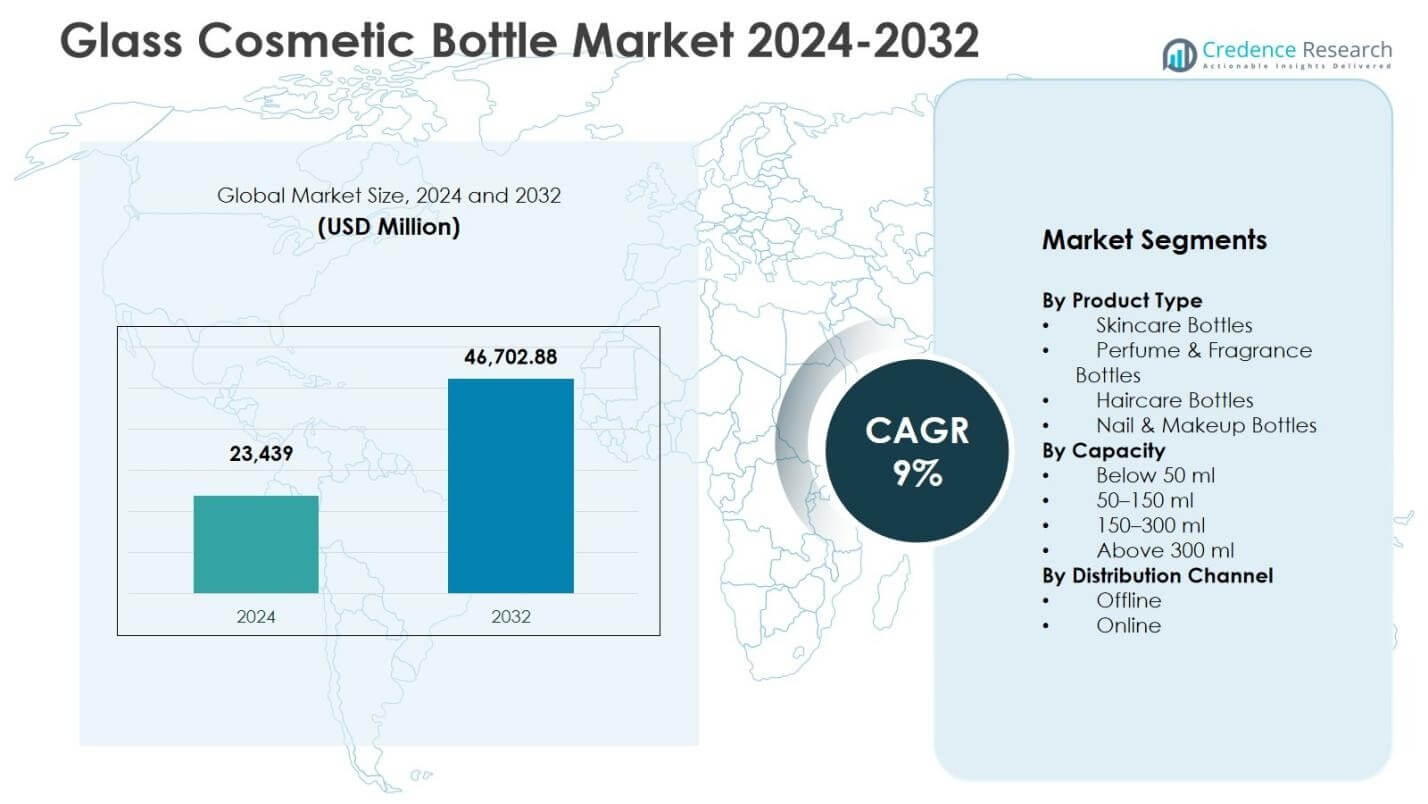
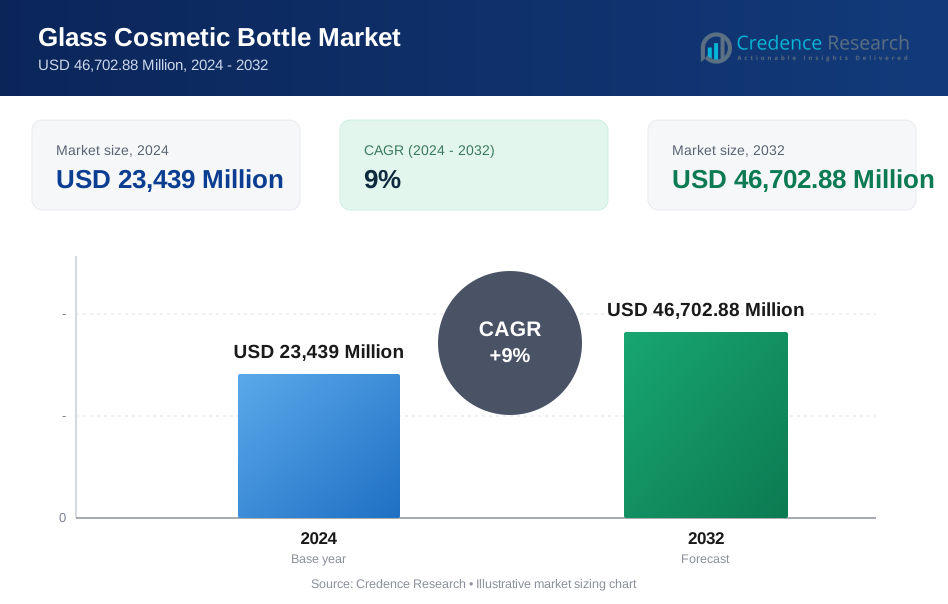
ガラス化粧品ボトル市場の規模は2024年に23,439百万米ドルと評価され、2032年までに46,702.88百万米ドルに達すると予測されており、予測期間中のCAGRは9%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のガラス化粧品ボトル市場規模 | 23,439百万米ドル |
| ガラス化粧品ボトル市場、CAGR | 9% |
| 2032年のガラス化粧品ボトル市場規模 | 46,702.88百万米ドル |
ガラス化粧品ボトル市場の洞察
- 市場の成長は高級スキンケアおよびフレグランス包装の需要増加により推進されており、スキンケアボトルセグメントは2024年に41.2%のシェアを占め、高級および皮膚科グレードの製品ラインでの強い採用が要因です。
- 主なトレンドには、リサイクル可能でリフィル可能なガラス形式の使用増加、軽量ボトルの革新、装飾仕上げによるカスタマイズが含まれ、高価値化粧品カテゴリーでのブランド差別化をサポートします。
- 主要企業はデザイン革新、能力拡大、グローバルビューティーブランドとのパートナーシップに注力し、持続可能な製造慣行と付加価値のある包装ソリューションを通じて市場での存在感を強化しています。
- ヨーロッパは2024年に32.4%のシェアで市場をリードし、次いで北米が28.6%、アジア太平洋が26.1%で、高級化粧品生産拠点の強さとこれらの地域での高級美容消費の拡大に支えられています。
ガラス化粧品ボトル市場のセグメンテーション分析:
製品タイプ別
製品タイプ別のガラス化粧品ボトル市場はスキンケアボトルが主導しており、2024年に41.2%のシェアを占めています。これは、製品の安定性、美観、リサイクル性を重視したガラスの需要が高まるセラム、フェイシャルオイル、高級スキンケア製品の需要増加によるものです。香水・フレグランスボトル、ヘアケアボトル、ネイル・メイクアップボトルは、高級ブランド化と高級化粧品ラインでの強い採用を通じて市場拡大を支えています。スキンケア包装の優位性は、高級化、持続可能性の好み、エコフレンドリーで高価値のガラス形式へのブランドポジショニングによって推進されています。
- 例えば、ロレアルのランコムブランドは、製品の保存と高級な感覚体験を強調するために、アドバンスド ジェニフィック セラムにガラスドロッパーボトルを使用しています。
容量別
容量の観点から、50–150 mlのセグメントが2024年に46.5%のシェアで市場を支配しました。これは、スキンケア、香水、化粧品のセラムにおいて、制御された投与、携帯性、高級デザインの整合性が重要であるためです。50 ml未満のボトルは、トラベルサイズやミニパックの発売において重要な役割を果たし、150–300 mlのフォーマットはヘアケアやパーソナルケアのレンジに対応します。300 ml以上のボトルはニッチな製品カテゴリーに対応します。支配的な50–150 mlカテゴリーの成長は、化粧品の製品標準化、高級ブランド化のトレンド、ラグジュアリースキンケアラインでの強い採用によって推進されています。
- 例えば、Silcareは、プロフェッショナルなスキンケアラインのヒアルロン酸保湿剤やビタミン濃縮物に理想的な、ポンプ付き50 mlの白いPETボトルを提供しています。その衛生的なポンプは、制御された投与を保証し、敏感なフォーミュラを保護します。
流通チャネル別
流通チャネル別では、オフラインチャネルが2024年に62.4%のシェアを持ち市場を支配しました。これは、B2B調達ネットワーク、パッケージングディストリビューター、化粧品メーカーとのカスタマイズ、大量購入、デザインコラボレーションのための直接的な関係に強く依存しているためです。オンラインチャネルは、ブランドが迅速なサンプリングとコスト効率の良い調達のためにデジタルプラットフォームを通じてますます調達するようになり、拡大しています。しかし、オフラインチャネルは、サプライヤーの信頼性、技術的な相談の必要性、対面でのベンダーエンゲージメントと長期的な製造パートナーシップを好むデザイン検証プロセスにより、リーダーシップを維持しています。
主要な成長ドライバー
美容とスキンケア製品の高級化
ガラス化粧品ボトル市場は、グローバルな美容ブランドが高級およびラグジュアリーな製品の位置付けにますますシフトする中で、強い成長を遂げています。ガラスボトルは、美的魅力、製品の安全性、高級なフォーミュラとの互換性を通じてブランド価値を強化します。消費者はガラスを純度、耐久性、優雅さと関連付けており、ブランドの認識を強化し、高級価格戦略をサポートします。特にヨーロッパ、北米、アジアでのラグジュアリースキンケアとフレグランスポートフォリオの急速な拡大は、現代のブランディングと消費者のライフスタイルの好みに合致するカスタマイズされた装飾的でデザイン強化されたガラスボトルの需要をさらに加速させます。
- 例えば、L’OréalのLancômeは、Verescenceと提携して、La Vie Est Belleフレグランスラインのためにリサイクル可能なガラスボトルを製造し、エコデザインと高級仕上げを組み合わせました。
持続可能で環境に優しい包装の需要の高まり
持続可能性は、化粧品メーカーがプラスチック包装からリサイクル可能で再利用可能な材料に移行する中で、主要な推進力として浮上しています。ガラスボトルは、完全なリサイクル可能性、化学的な不活性性、活性化粧品成分の汚染リスクの低さなどの環境上の利点を提供します。グリーンパッケージングに対する消費者の認識の高まりとプラスチック廃棄物に対する規制の圧力の増加は、スキンケア、ヘアケア、フレグランスカテゴリー全体での採用を強化します。ブランドは、クリーンビューティーの位置付け、循環型経済の取り組み、再充填可能な製品フォーマットをサポートするためにガラス包装を活用しています。このシフトは、軽量ガラスデザイン、リサイクルガラスコンテンツ、持続可能な生産技術への投資を促し、長期的な市場拡大を強化します。
- 例えば、ロレアルのランコム ラヴィエベル エリクシールは、100mlのリフィルボトルを提供しており、50mlボトル2本と比較してガラスを73%、プラスチックを66%、段ボールを61%節約し、香水の再利用可能なガラス包装を促進しています。
スキンケア、ウェルネス、パーソナルケア業界の成長
スキンケアおよびパーソナルケアカテゴリーの急速な拡大は、セルフケアトレンドの上昇、都市生活スタイル、グルーミングおよび美容製品への消費者支出の増加に支えられ、ガラス化粧品ボトル市場を大きく牽引しています。スキンケアブランドは、熱、酸素、紫外線への露出に敏感な処方のためにガラスボトルを好み、製品の安定性と棚の整合性を維持するのに役立ちます。皮膚科グレードの製品、アンチエイジングセラム、有機美容ライン、アロマセラピーオイルの急増は、精密投与ドロッパーやポンプ式ガラス容器の使用を増加させています。eコマース美容流通とプレミアムプライベートラベル化粧品の強力な成長は、市場の持続的な勢いにさらに貢献しています。
主要なトレンドと機会
リフィル可能、再利用可能、カスタムデザインのパッケージソリューションの採用
市場を形成する主要なトレンドは、持続可能性へのコミットメントと主要な美容企業間の循環型パッケージングイニシアティブによって推進される、リフィル可能で再利用可能な化粧品ガラス包装フォーマットの採用の増加です。ブランドは、ブランドの差別化と消費者体験を向上させるカスタムデザイン、エンボス加工、装飾ガラスボトルを開発するために、パッケージングメーカーとますます協力しています。このトレンドは、ラグジュアリーな香水のリフィル、スキンケアセラムの交換、モジュラーボトルキャップシステムにおける機会も生み出します。パーソナライズ、UVコーティング仕上げ、高度な印刷技術への投資の増加は、プレミアムガラスの美学に対する需要を強化し、世界市場全体で環境に配慮したブランドの位置付けをサポートします。
- 例えば、エスティローダーは、2023年度にリバイタライジング スプリーム+ モイスチャライザーをリフィル可能なポッド付きのリサイクル可能なガラスジャーに移行し、リフィルごとに包装重量を90%削減し、ライフサイクル全体で関連する排出量と水使用量を40%削減しました。
軽量およびリサイクルガラス生産における技術革新
軽量ガラス製造とリサイクルガラス含有量の向上における革新は、市場成長にとって重要な機会を提供します。生産者は、強度や視覚的品質を損なうことなく、材料消費と輸送の影響を削減する薄くて耐久性のあるガラス構造を開発しています。高度な成形技術、自動成形システム、改良されたアニール技術は、精度、デザインの柔軟性、生産効率を向上させます。消費後リサイクルガラスの統合と低炭素溶解プロセスは、化粧品ブランドの持続可能性目標に一致しています。これらの進歩により、メーカーはコスト、性能、環境基準のバランスを取り、主流およびプレミアム製品セグメント全体でのガラス包装の採用をサポートします。
- 例えば、ヴェラリアS.A.は、高リサイクル含有量の軽量で環境に優しいガラス包装のリーダーです。彼らのソリューションは、薄い壁のための高度な成形を使用するブランドの耐久性を維持しています。
主要な課題
プラスチック包装と比較した製造および輸送コストの高さ
ガラス化粧品ボトル市場における主要な課題の一つは、プラスチックの代替品と比較して、比較的高い生産および物流コストです。ガラスはエネルギー集約的な溶解プロセス、特殊な機械、厳格な品質管理を必要とし、生産者やブランドオーナーの製造費用を増加させます。さらに、ガラスボトルは重くて壊れやすいため、世界的な流通チャネルにおける輸送、取り扱い、保管コストが高くなります。これらのコスト差は、大量市場向け化粧品の価格制約を生み出し、特に新興経済国や競争の激しい製品カテゴリーにおいて、コストに敏感なメーカーの採用を制限する可能性があります。
破損リスク、取り扱いの制限、デザインの制約
ガラスボトルは、その脆さと充填、包装、輸送プロセス中の破損の可能性のため、運用上の課題を引き起こします。メーカーや流通業者は、強化包装、耐衝撃ロジスティクスソリューション、保護的な取り扱いの実践に投資しなければならず、サプライチェーンの運営に複雑さを加えます。旅行サイズや携帯用化粧品などの特定の製品フォーマットは、安全性や利便性の懸念から制限を受けます。さらに、デザインや重量の制約が、絞り出し式や耐衝撃性の用途に対する柔軟性を制限します。これらの機能的な課題により、一部のブランドは代替材料を選択し、化粧品業界におけるガラス包装の完全な浸透の可能性を制限しています。
地域分析
北米
北米はガラス化粧品ボトル市場で強い地位を持ち、2024年には28.6%のシェアを占めています。これは、アメリカ合衆国とカナダにおけるプレミアムビューティー、ラグジュアリースキンケア、フレグランスブランドの優位性によって支えられています。この地域は化粧品への高い消費者支出、強力なプライベートラベルの成長、持続可能で再充填可能な包装フォーマットの採用の増加から恩恵を受けています。メーカーはデザインのカスタマイズや付加価値のある装飾のために、世界的な美容企業とますます協力しています。クリーンビューティートレンドの拡大、皮膚科グレードのスキンケアの成長、確立された包装供給業者の存在が、ラグジュアリーおよび中高級化粧品セグメントにおける市場需要をさらに強化しています。
ヨーロッパ
ヨーロッパは主要な地域市場として浮上し、2024年には32.4%のシェアを記録しました。これは、フランス、イタリア、ドイツにおける伝統的な香水ハウス、ラグジュアリー化粧品ブランド、先進的なガラス製造クラスターの強い存在によって推進されています。この地域は厳格な持続可能性規制、加速されたプラスチック削減イニシアチブ、リサイクルおよび軽量ガラスソリューションの急速な採用から恩恵を受けています。ヨーロッパのブランドは、ブランドアイデンティティとプレミアムな美学を強化するために、装飾仕上げ、エンボスデザイン、再充填可能なフォーマットをますます好んでいます。強力な輸出志向の生産、特殊ガラス包装の革新、高級スキンケアおよびフレグランスコレクションの需要の高まりが、ヨーロッパの市場におけるリーダーシップをさらに強化しています。
アジア太平洋
アジア太平洋地域は最も急成長している地域市場であり、急速な都市化、可処分所得の増加、中国、日本、韓国、インドにおける美容およびパーソナルケア消費の拡大に支えられ、2024年には26.1%のシェアを占めました。K-ビューティー、J-ビューティー、国内のプレミアム化粧品ブランドの強い成長が、セラム、エッセンス、フレグランスラインに使用されるコンパクトでデザイン重視のガラスボトルの需要を促進しています。この地域はまた、地元のガラス製造および装飾仕上げ技術への投資の増加からも恩恵を受けています。Eコマースの美容拡大、若年層のプレミアムスキンケアの採用、持続可能なパッケージングへのブランドの再定位が、ガラス化粧品容器の長期的な需要を加速させています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコでの化粧品生産拠点の拡大と、プレミアムフレグランスおよびスキンケアカテゴリーの浸透の増加により、2024年には7.9%のシェアを占めました。地域の製造業者は、コスト効率の高い装飾ガラスソリューションと、世界的および地域の美容ブランドとのパートナーシップに焦点を当てています。プレミアムグルーミング製品への消費者の傾向の高まりと、リサイクル可能なパッケージングの採用の増加が、安定した需要を支えています。主要な都市市場における強いフレグランス文化の存在が、特殊ガラスボトルの使用を強化しています。しかし、経済の変動や大量市場セグメントでの価格感受性が調達戦略に影響を与え、大規模なプレミアムパッケージングの採用を制限しています。
中東・アフリカ
中東・アフリカ地域は、湾岸諸国全体での高級香水、アッタールオイル、高級化粧品の強い需要に支えられ、2024年には5.0%のシェアを記録しました。プレミアムフレグランスハウスやニッチな香水ブランドが、特殊なキャップや装飾が施された華やかなガラスボトルの消費を大きく促進しています。小売の拡大、観光による高級製品の販売の増加、プレミアム美容ポートフォリオへのブランド投資が市場の成長を支えています。一方、アフリカでは、都市の中産階級の消費者と新興の化粧品製造活動によって徐々に採用が進んでいますが、インフラのギャップとコスト制約が大規模なパッケージングの浸透を引き続き抑制しています。
ガラス化粧品ボトル市場のセグメンテーション:
製品タイプ別
- スキンケアボトル
- 香水・フレグランスボトル
- ヘアケアボトル
- ネイル・メイクアップボトル
容量別
- 50 ml未満
- 50–150 ml
- 150–300 ml
- 300 ml以上
流通チャネル別
- オフライン
- オンライン
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ガラス化粧品ボトル市場の競争環境は、Verescence Inc.、Piramal Glass Limited、Bormioli Luigi S.p.A.、Stölzle-Oberglas GmbH、Vitro S.A.B. de C.V.、SGD Pharma、Zignago Vetro SpA、Baralan International SpA、Pragati Glass Pvt. Ltd.、Saver Glass Inc.といった主要企業の存在によって形成されています。この市場は、高級スキンケア、フレグランス、化粧品ブランドを支えるために、プレミアムデザインの革新、装飾仕上げ、持続可能性を重視した包装ソリューションに強く焦点を当てています。企業は、生産能力の拡大、軽量ガラスの開発、リサイクルガラスの含有量の統合に注力し、世界的な持続可能性の要件に対応しています。生産能力の拡大、美容ブランドとの協力、先進的な成形およびコーティング技術への投資といった戦略的な取り組みが競争力を強化します。ベンダーはまた、プレミアムビューティーポートフォリオやニッチなフレグランスブランドに対応するために、カスタマイズ、美的差別化、付加価値サービスを優先し、ブランドアイデンティティと消費者の魅力を世界市場で強化しています。
主要プレイヤー分析
- Verescence Inc.
- Vitro S.A.B. de C.V.
- Zignago Vetro SpA
- Piramal Glass Limited
- Pragati Glass Pvt. Ltd.
- Stölzle-Oberglas GmbH
- Bormioli Luigi S.p.A.
- SGD Pharma
- Baralan International SpA
- Saver Glass Inc.
最近の展開
- 2025年10月、Bormioli Luigiは持続可能性と高級感を追求したEDGEガラスボトルコレクションと新しいオールガラスのリップスティックモデルを発表しました。
- 2025年7月、Berlin Packagingはイタリアの革新的な化粧品包装ソリューションを専門とするCosmeiを買収し、美容セクターのポートフォリオとヨーロッパおよびアジアでのサプライチェーンを強化しました。
- 2024年9月、Bormioli Luigiはペンシルベニア州立大学と提携し、化粧品包装用の持続可能なガラスを開発し、環境に優しい生産技術を強化しました。
- 2024年10月、SGD Pharmaは化粧品包装における環境性能をサポートするため、20%の消費後リサイクルガラスカレットを含むガラスボトルを導入しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、容量、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、ブランドが環境への取り組みを強化するにつれて、持続可能でリサイクル可能なガラス包装の採用が強まるでしょう。
- メーカーは、材料消費と物流コストを削減するために、軽量ガラスボトルの開発をますます進めるでしょう。
- プレミアムスキンケアおよびフレグランスのセグメントは、装飾的でカスタムデザインのガラスボトルの需要を引き続き牽引します。
- リフィル可能で再利用可能な包装形式は、ラグジュアリーおよび一般的な化粧品ブランド全体でより広く受け入れられるようになるでしょう。
- 自動成形および仕上げ技術の進歩により、生産効率とデザインの精度が向上します。
- 美容およびパーソナルケアにおける電子商取引の拡大は、プレミアムで耐久性があり、視覚的に魅力的なガラス容器の需要を加速させます。
- 地域の製造投資が増加し、ローカライズされたサプライチェーンと迅速な配送サイクルをサポートします。
- 包装供給業者と化粧品ブランド間のパートナーシップが強化され、革新的なデザインとブランディングソリューションを共同で創造します。
- クリーンビューティーや自然な処方へのシフトは、プラスチック代替品よりもガラス容器を好む傾向を強化します。
- 製品の信憑性とプレミアムな美学への消費者の関心の高まりが、長期的な市場機会を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ガラス化粧品ボトル市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、ガラス化粧品ボトル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたガラス化粧品ボトル市場のセグメントはどれですか?
ガラス化粧品ボトル市場の成長を促進している主な要因は何ですか?
ガラス化粧品ボトル市場の主要企業はどこですか?
2024年にガラス化粧品ボトル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ガラス化粧品ボトル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のガラス化粧品ボトル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 23,439 Million → 2032: USD 46,702.88 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ガラス化粧品ボトル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ガラス化粧品ボトル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるガラス化粧品ボトル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ガラス化粧品ボトル市場市場の成長要因
- 3.3 ガラス化粧品ボトル市場市場の抑制要因および課題
- 3.4 ガラス化粧品ボトル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ガラス化粧品ボトル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ガラス化粧品ボトル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ガラス化粧品ボトル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ガラス化粧品ボトル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ガラス化粧品ボトル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はガラス化粧品ボトル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ガラス化粧品ボトル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ガラス化粧品ボトル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ガラス化粧品ボトル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ガラス化粧品ボトル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ガラス化粧品ボトル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のガラス化粧品ボトル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のガラス化粧品ボトル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のガラス化粧品ボトル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のガラス化粧品ボトル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのガラス化粧品ボトル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のガラス化粧品ボトル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのガラス化粧品ボトル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ガラス化粧品ボトル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
