
フッ素化合物市場の概要:
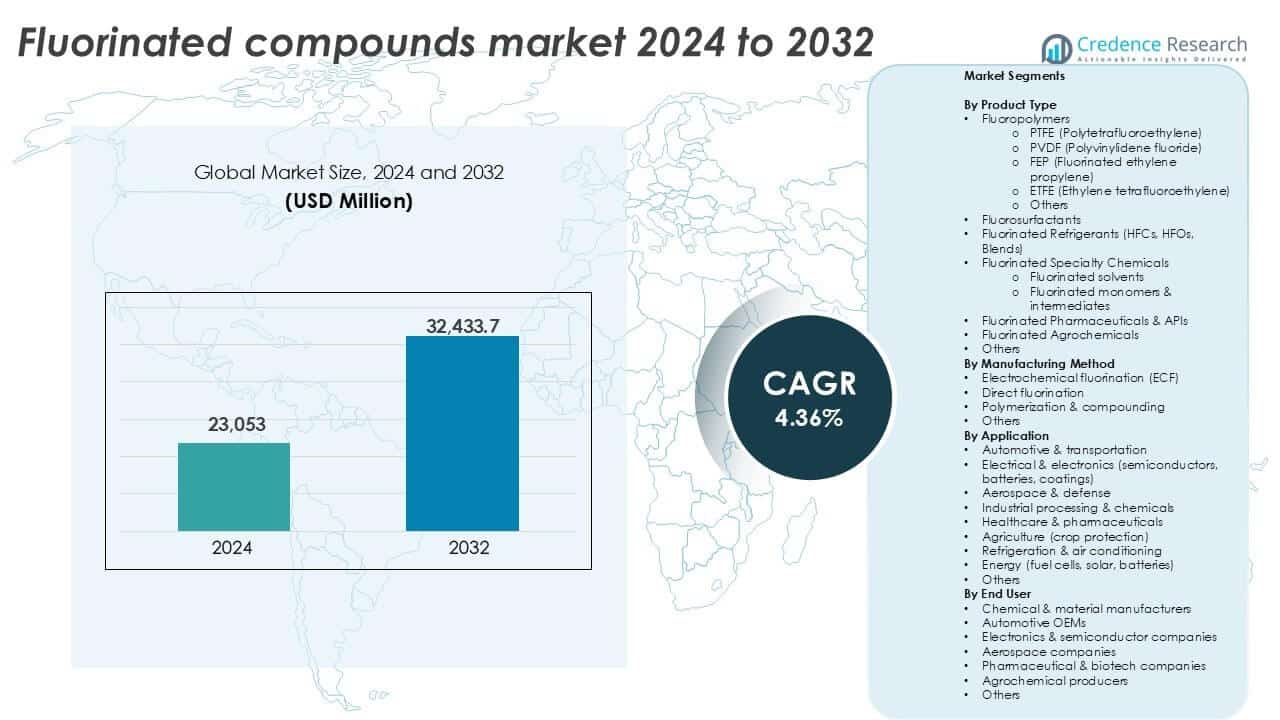
フッ素化合物市場の規模は2024年に23,053百万米ドルと評価され、2032年までに32,433.7百万米ドルに達すると予測されており、予測期間中のCAGRは4.36%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| フッ素化合物市場規模 2024 | 23,053百万米ドル |
| フッ素化合物市場、CAGR | 4.36% |
| フッ素化合物市場規模 2032 | 32,433.7百万米ドル |
フッ素化合物市場の主要プレーヤーには、3M Company、ダイキン工業株式会社、Chemours Company、Solvay S.A.、Arkema S.A.が含まれ、これらはすべて強力なグローバル流通ネットワークと多様な製品ポートフォリオを維持しています。これらの企業は、継続的な研究開発と規制適応を通じてフッ素ポリマー、冷媒、特殊化学品でリードしています。ダイキンとChemoursは低GWP冷媒で優位に立ち、SolvayとArkemaは高性能フッ素ポリマーに焦点を当てています。東岳グループやグジャラート・フルオロケミカルズなどのアジアの生産者は、コスト効率の高い製品でグローバルな足跡を拡大しています。地域的には、アジア太平洋地域が2024年に36%のシェアで市場をリードしており、中国、日本、韓国、インドの強力な電子機器、自動車、産業製造基盤が牽引しています。
フッ素化合物市場のインサイト
- フッ素化合物市場は2024年に23,053百万米ドルと評価され、2032年までに32,433.7百万米ドルに達すると予測されており、CAGRは4.36%です。
- 電子機器、EVバッテリー、医薬品からの需要の増加が、主要産業におけるフッ素ポリマー、冷媒、特殊化学品の使用を促進しています。
- 主要なトレンドには、規制政策とクリーンエネルギーの採用に支えられた低GWP冷媒と高性能コーティングへのシフトが含まれます。
- 市場は中程度に統合されており、3M、ダイキン、Chemours、Solvay、Arkemaがリードし、東岳やグジャラート・フルオロケミカルズなどのアジアのプレーヤーがグローバルな注目を集めています。
- アジア太平洋地域が36%で最大の地域シェアを持ち、次いで北米が28%、ヨーロッパが24%です。製品セグメントの中では、PTFEが最大のシェアを持つフッ素ポリマーがその広範な産業用途のために支配的です。
市場セグメンテーション分析:
製品タイプ別
フルオロポリマーは製品カテゴリーをリードしており、PTFEはその非粘着性、耐薬品性、熱安定性の特性から最大のシェアを占めています。PTFEはコーティング、ガスケット、ワイヤー、化学処理で広く使用されています。PVDFはバッテリーセパレーターや膜からの需要の増加に伴い、続いています。FEPとETFEも電子機器や建築フィルムで安定した使用が見られます。フルオロサーファクタントはコーティングや消火泡での使用が増加しており、HFCやHFOのようなフルオロ化冷媒はHVACシステムで支配的です。溶媒や中間体を含むフルオロ化特殊化学品は産業合成を支援しています。医薬品と農薬は、ターゲットを絞った薬物送達と作物保護の効率性により拡大を続けています。
- 例えば、Gujarat Fluorochemicals LimitedはDahejでPTFE生産施設を運営しており、高性能PTFE樹脂を配線や化学処理の顧客に供給しています。
製造方法別
電気化学的フッ素化(ECF)は、その高いフッ素選択性と安定したパーフルオロ化合物の製造における広範な採用により、製造において支配的なシェアを持っています。直接フッ素化は部分的にフッ素化された中間体を低コストで製造するために使用されますが、厳格な管理が必要です。重合および配合方法は、PTFEやPVDFのようなカスタマイズされたフルオロポリマーの製造をサポートします。その他には、特殊またはカスタム化合物のためのニッチな合成ルートが含まれます。従来のHFCやPFOAを置き換えるための規制圧力の増加は、環境に優しいECFベースの化合物の革新を促進しています。プロセスのスケーラビリティ、フッ素変換率、安全性は技術選択の重要な決定要因です。
- 例えば、中国のフルオロポリマー産業は、2023年に年間約223,000トンのPTFE生産能力と約197,000トンのPVDF能力を持ち、ECFと重合の使用が拡大していることを反映しています。
用途別
電気および電子セグメントは、半導体、バッテリー、ケーブル絶縁におけるフルオロポリマーの高消費によりリードしています。自動車および輸送は、性能と排出基準を満たすためにシール、ガスケット、冷媒にフルオロ化材料を使用して続きます。航空宇宙および防衛セクターは、高性能、軽量、および耐熱材料を要求しています。ヘルスケアおよび医薬品は、フルオロ化APIの使用増加により成長しています。農業は、長期間の作物保護のためにフルオロ化農薬から利益を得ています。冷凍および空調は、低GWP冷媒の強い置換需要を見ています。エネルギー用途は、バッテリーや燃料電池でのPVDFの使用により拡大しています。産業用化学品およびニッチな用途は、性能上の利点のためにフルオロ化化合物の採用を続けています。
フルオロ化化合物市場の主要成長ドライバー
電子および半導体産業からの需要拡大
電子および半導体セクターは、高い熱安定性、誘電強度、化学耐性のためにフッ素化合物の需要を大きく牽引しています。フッ素ポリマーのような材料は、高速ケーブルの絶縁、半導体のエッチング、リチウムイオン電池の部品に不可欠です。5Gインフラ、電気自動車、高度なコンピューティングの成長に伴い、これらの産業は性能と安全性を確保するために、ますます高度なフッ素化材料を必要としています。例えば、PVDFは特にエネルギー貯蔵システムにおいて、バッテリーバインダーやセパレーターに広く使用されています。小型化された高性能電子機器の需要は、フッ素化溶剤や特殊化学品の消費をさらに支えています。AIチップ、IoTデバイス、EVバッテリーの台頭は、この分野からの長期的な需要を保証します。東アジアや北米での地域的な電子機器製造の拡大も、持続的な調達サイクルを強化し、このセグメントを成長の重要な柱として確立しています。
- 例えば、2022年には、PVDFが全サブレジンタイプにおける世界のフッ素ポリマー消費の16.21%を占めており、電気・電子セクターが最大の個別用途セグメントとして機能しています。
医薬品および農薬での使用増加
医薬品および農薬産業は、分子のバイオアベイラビリティ、安定性、効果を向上させる能力のために、フッ素化合物をますます採用しています。医薬品では、フッ素化された活性医薬品成分(API)が新薬承認の中で増加するシェアを占めており、特に腫瘍、抗ウイルス、CNS治療で顕著です。薬物分子にフッ素が存在することは、しばしば代謝安定性と受容体結合を改善し、フッ素化中間体の需要を促進します。農薬では、フッ素化された殺虫剤や除草剤が、より低い投与量で長いフィールド持続性と効果の向上を提供します。これは、労働力不足や作物保護における気候関連の課題に直面している地域にとって重要です。R&D投資の増加、特許の失効、世界的な食料需要の拡大が、これらの用途の安定した成長に寄与しています。環境プロファイルが証明されたフッ素化分子の規制受け入れは、両分野での採用をさらに促進します。
- 例えば、約30%の農薬化合物がフッ素を含んでおり、作物保護化学における強い採用を反映しています。
低GWP冷媒とグリーン代替品へのシフト
高い地球温暖化係数(GWP)物質を対象とした環境規制は、HFOや低GWPブレンドのような次世代フッ素化冷媒の採用を加速しています。従来のHFCがキガリ修正や国家政策の下で段階的に削減される中、需要は性能を維持しながら気候への影響を軽減する持続可能な代替品に移行しています。特に商業冷却、自動車用エアコン、コールドチェーン物流におけるHVACおよび冷凍セクターは、これらの環境に優しいオプションに移行しています。R-1234yfやR-32のようなフッ素化冷媒は、エネルギー効率と低環境負荷のバランスが取れているため、注目を集めています。機器メーカーはこれらの新しい流体をサポートするためにシステムを再設計しており、長期的な需要を生み出しています。先進地域での既存インフラの改造と新興市場での新規ユニットの設置が交換サイクルを促進し、低GWP冷媒を主要な成長の推進力として位置付けています。
フッ素化合物市場の主要トレンドと機会
EVバッテリー技術へのフッ素化合物の統合
電気自動車の革命は、特にリチウムイオン電池技術において、フッ素化材料への強い関心を生んでいます。PVDFはカソードのバインダーとして広く使用されており、フッ素化電解質は熱的および電気化学的安定性を向上させます。これらの特性は、バッテリーの寿命、安全性、エネルギー密度を向上させるために重要です。特に中国、ヨーロッパ、米国でEV生産が世界的に拡大するにつれて、高性能なフッ素化合物の需要も増加しています。スタートアップや大手OEMは、フッ素化合物が重要な役割を果たす次世代バッテリー(全固体電池やシリコンアノード技術など)に投資しています。化学企業によるバッテリーマテリアルへのサプライチェーンパートナーシップと前方統合は、将来の強力な機会を示しています。このトレンドは、より広範な脱炭素化とクリーンモビリティの目標と一致しており、バッテリーグレードのフッ素化材料は成長の高い可能性を秘めた分野です。
- 例えば、ポリフッ化ビニリデン(PVDF)は、リチウムイオン電池の複合電極における標準的なバインダーマテリアルであり、EVバッテリーセルの標準電圧範囲で化学的安定性を提供します。
高性能コーティングとフィルムへの関心の高まり
フッ素化合物は、その疎水性、撥油性、UV耐性、耐腐食性の特性から、特殊コーティングやフィルムにますます使用されています。これらのコーティングは、材料保護が重要な航空宇宙、自動車、建設、電子機器などの産業で注目を集めています。フッ素ポリマー系コーティングは製品寿命を延ばし、メンテナンスを減少させ、過酷な条件下でも性能を発揮します。インフラ、産業機械、再生可能エネルギー設備への投資の増加は、このような高性能コーティングの需要を押し上げています。電子機器では、フッ素化フィルムは柔軟なディスプレイやソーラーパネルの保護層をサポートします。さらに、スタジアムや大スパン構造物のETFE膜などの建築用途は、デザインの柔軟性と耐久性を強調しています。水性、溶剤フリー、低VOCの処方における革新は、特にヨーロッパと北米で新しい規制に適合した成長の道を開きます。
フッ素化合物市場の主要な課題
持続性フッ素化学物質に対する環境および規制の圧力
持続性フッ素化合物、特にペルおよびポリフルオロアルキル物質(PFAS)は、その環境持続性、生体蓄積、および潜在的な健康リスクのためにますます注目されています。ヨーロッパ、北米、アジアの一部の規制機関は、PFASの生産、使用、廃棄に対する規制を強化しています。EUのREACHに基づくPFAS禁止案は、長鎖フッ素化製品の用途を大幅に制限する可能性があります。これらの制限は、メーカーに製品の再配合とより安全な代替品の開発を迫り、R&Dおよびコンプライアンスコストを増加させます。訴訟、クリーンアップ責任、公共の意識向上キャンペーンは、企業の意思決定にさらに影響を与えています。企業は、性能の均等性を確保しながら、非毒性または短鎖の代替品に積極的に投資する必要があります。この課題は、フッ素化学物質のサプライチェーン全体で迅速な革新と適応性を要求しています。
高い製造コストと複雑な合成プロセス
フッ素化合物の生産には、複雑な合成経路、高エネルギー消費、そして元素フッ素やHFのような危険な原材料の使用が含まれます。電気化学的フッ素化や直接フッ素化は、専門的なインフラと厳格な安全プロトコルを必要とし、資本および運営コストを引き上げます。純度と安全性を維持しながらの生産拡大は依然として持続的な障害です。特に中国や米国のような主要生産国以外でのフッ素原料へのアクセスの制限は、供給の安定性に影響を与えます。これらの要因は、小規模プレーヤーの参入を妨げ、新しい生産能力の拡大を制限します。需要が高まるにつれ、価格の変動性や原材料の制約が利益率に影響を及ぼす可能性があり、特にコスト効率が高く高性能な材料を求める塗料、電子機器、製薬企業の下流ユーザーに影響を与える可能性があります。
地域分析
北アメリカ
北アメリカは、2024年に約28%を占めるフッ素化合物市場の重要なシェアを持っています。米国は、電子機器、製薬、航空宇宙、冷媒セグメントからの強力な需要により、地域消費をリードしています。主要な化学メーカーや技術革新者の存在が、さまざまな用途での材料開発を支えています。米国のSNAPのような規制枠組みは、低GWP冷媒や環境に優しいフッ素ポリマーを奨励しています。製薬の研究開発費の増加は、フッ素化APIの需要をさらに加速させています。成長する電気自動車セクターは、PVDFのようなバッテリーグレードのフッ素ポリマーの消費を促進しています。カナダは、農薬使用や半導体パッケージング用途を通じて貢献していますが、規模は小さいです。
ヨーロッパ
ヨーロッパは、ドイツ、フランス、英国が主要な貢献者であり、世界のフッ素化合物市場の約24%を占めています。この地域は、自動車、航空宇宙、産業用コーティングセクターからの需要に大きく駆動されています。特にPFASや高GWP冷媒に関する厳しい環境規制が、製品の選好を再形成しています。高性能コーティングやバッテリー用途でのフッ素化特殊化学品の採用が増えています。EUのエネルギー転換とカーボンニュートラル目標は、効率的で低排出の冷媒やエネルギー貯蔵材料の需要をさらに支えています。地域の革新と持続可能性へのコミットメントが、環境への影響を減らした安全なフッ素化代替品の強い勢いを生み出しています。
アジア太平洋
アジア太平洋は、2024年に36%以上のシェアを持ち、中国、日本、韓国、インドが主導するフッ素化合物市場を支配しています。急速な工業化、電子機器製造の拡大、EV生産の増加が、複数のサブセグメントにわたる需要を支えています。中国は、フッ素ポリマー、フッ素化冷媒、農薬の主要な製造拠点として機能しています。日本と韓国は、先進的な電子機器や半導体材料でリードしており、高純度のフッ素化学品の使用を推進しています。インドでは、製薬および作物保護セクターでの消費が増加しています。地域のインフラ成長と強力な国内市場が、持続的なボリューム成長を支えています。クリーンエネルギーとeモビリティへの政府の支援も、地域の受け入れを強化しています。
ラテンアメリカ
ラテンアメリカは、世界のフッ素化合物市場で約6%の控えめなシェアを持っています。ブラジルとメキシコが需要を牽引しており、特に農薬、自動車、産業用冷凍において顕著です。フッ素化農薬は、地域の農業経済における大規模な作物生産を支える上で重要です。都市部での空調システムの採用は冷媒の使用を支えていますが、低GWP代替品への規制の移行はまだ初期段階です。製薬業界も貢献しており、ジェネリック医薬品の生産におけるフッ素化中間体の需要が増加しています。市場の成長は緩やかですが、徐々に進行する産業拡大と特殊フッ素化製品の輸入によって支えられています。
中東・アフリカ(MEA)
中東・アフリカは、世界のフッ素化合物市場の約6%を占めています。GCC諸国は、産業加工、HVAC、インフラコーティングでの需要を牽引しています。UAEとサウジアラビアは、住宅および商業ビルの気候制御システムにフッ素化冷媒を採用しています。南アフリカは、鉱業関連の産業プロセスや製薬業界を通じて貢献しています。しかし、現地生産能力の制限がサプライチェーンを制約し、輸入への依存度を高めています。政府が産業ゾーン、医療、環境効率に投資する中、成長は安定しています。太陽エネルギーや撥水コーティングにおけるフッ素化合物の採用が増加しており、この発展途上の地域市場に新たな機会を提供しています。
フッ素化合物市場のセグメンテーション:
製品タイプ別
- フッ素ポリマー
- PTFE(ポリテトラフルオロエチレン)
- PVDF(ポリフッ化ビニリデン)
- FEP(フッ素化エチレンプロピレン)
- ETFE(エチレンテトラフルオロエチレン)
- その他
- フッ素界面活性剤
- フッ素化冷媒(HFCs、HFOs、ブレンド)
- フッ素化特殊化学品
- フッ素化溶剤
- フッ素化モノマー&中間体
- フッ素化医薬品&API
- フッ素化農薬
- その他
製造方法別
- 電気化学的フッ素化(ECF)
- 直接フッ素化
- 重合&コンパウンド化
- その他
用途別
- 自動車&輸送
- 電気&電子(半導体、バッテリー、コーティング)
- 航空宇宙&防衛
- 産業加工&化学品
- 医療&製薬
- 農業(作物保護)
- 冷凍&空調
- エネルギー(燃料電池、太陽光、バッテリー)
- その他
エンドユーザー別
- 化学&材料メーカー
- 自動車OEM
- 電子&半導体企業
- 航空宇宙企業
- 製薬&バイオテクノロジー企業
- 農薬メーカー
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
フッ素化合物市場の競争環境は統合されており、主要企業は製品の革新、規制の遵守、能力拡大に注力して、グローバルな存在感を強化しています。3M、Chemours、ダイキン、Solvayなどの企業は、フッ素ポリマー、冷媒、特殊フッ素化学品にわたる幅広いポートフォリオで市場をリードしています。アジアの企業、例えば東岳集団、上海三愛富、グジャラート・フルオロケミカルズは、コスト競争力のあるソリューションを提供し、輸出を増やしながら急速に拡大しています。特にバッテリー、製薬、電子機器分野では、戦略的な協力、合併、垂直統合が一般的です。PFASや高GWP材料に対する規制の圧力により、企業は持続可能な代替品の開発と次世代フッ素化合物の研究開発に投資しています。市場のリーダーは、電子機器、医療、自動車のOEMとの下流パートナーシップを優先し、長期契約を確保しています。地域の多様化、後方統合、強力な技術的専門知識は重要な競争差別化要因であり、企業はコスト、性能、環境への適合をバランスさせることを目指しています。規制が厳しく、性能重視の業界において。
主要プレーヤー分析
- 3M Company
- AGC株式会社
- Arkema S.A.
- 旭硝子株式会社 (AGC Chemicals)
- BASF SE (フッ素中間体)
- Chemours Company
- ダイキン工業株式会社
- 東岳グループ
- グジャラート・フルオロケミカルズ株式会社 (InoxGFLグループ)
- ハロカーボンプロダクツコーポレーション
- ハネウェルインターナショナル株式会社
- ナビン・フルオリン・インターナショナル株式会社
- ペルケムSOC株式会社
- 上海3F新材料有限公司
- 中国化工藍天有限公司
- Solvay S.A.
最近の開発
- 2025年9月、韓国エネルギー研究院(院長:イ・チャングン、以下KIER)のCCS研究部のリ・シンクン博士とその研究チームは、半導体およびディスプレイ製造プロセスで発生する温室効果ガスを低温でも安定して分解できる新しい触媒の開発に成功しました。韓国の主力産業である半導体とディスプレイは、AIと仮想現実の重要性が増す中で成長を続けると期待されています。しかし、半導体とディスプレイの生産中に、二酸化炭素の5,000倍以上の温室効果を持つ四フッ化炭素(CF₄)や六フッ化エタン(C₂F₆)などのガスが排出され、環境に悪影響を及ぼしています。
- 2024年11月、Syensqoは、エコフレンドリーな技術を用いた水素用途向けのSyensqoのAquivion® N+シリーズの最初のグレードである革新的なフルオロイオノマーAquivion® N+ 125Dを発売しました。この新しいグレードは世界中で商業的に利用可能で、特定の水素関連用途での使用を目的としています。
- 2024年8月、AGC株式会社は、炭素中立およびデジタル技術の進展に不可欠なこれらの材料の安定した持続可能な供給を確保することを目的として、フッ素ポリマーの新しい界面活性剤フリーの製造プロセスを開発しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、製造方法、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- フルオロポリマーの需要は、EVバッテリーや電子機器での使用増加により成長するでしょう。
- 低GWP冷媒は、世界市場での規制が厳しくなるにつれて、より広く採用されるでしょう。
- アジア太平洋地域は、製造業の成長と輸出により、市場シェアを引き続きリードするでしょう。
- 製薬および農薬部門は、フッ素化中間体およびAPIの使用を拡大するでしょう。
- 企業は、PFASフリーで環境に優しい代替品を開発するためにR&D投資を増やすでしょう。
- 高性能コーティングとフィルムは、建設、航空宇宙、太陽光応用で注目を集めるでしょう。
- 半導体および5Gインフラの成長は、フッ素化特殊化学品の需要を支えるでしょう。
- 企業が垂直統合と地域多様化を求める中で、戦略的な協力が増加するでしょう。
- エネルギー貯蔵技術は、PVDFおよびフッ素化バインダーの消費を促進するでしょう。
- 規制の厳格化により、製品ポートフォリオが再編され、持続可能なフッ素化方法の革新が推進されるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
フルオロ化合物市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間にフルオリネート化合物市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたフルオリネート化合物市場のセグメントはどれですか?
フルオリネート化合物市場の成長を促進している主な要因は何ですか?
フルオロ化合物市場の主要企業はどこですか?
2024年にフルオリネート化合物市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 フッ素化合物市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のフッ素化合物市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 23,053 million → forecast year: USD 32,433.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 フッ素化合物市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. フッ素化合物市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるフッ素化合物市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 フッ素化合物市場市場の成長要因
- 3.3 フッ素化合物市場市場の抑制要因および課題
- 3.4 フッ素化合物市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 フッ素化合物市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 フッ素化合物市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、フッ素化合物市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 フッ素化合物市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. フッ素化合物市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はフッ素化合物市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 フッ素化合物市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 フッ素化合物市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 フッ素化合物市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 フッ素化合物市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新フッ素化合物市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のフッ素化合物市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のフッ素化合物市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のフッ素化合物市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のフッ素化合物市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのフッ素化合物市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のフッ素化合物市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのフッ素化合物市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. フッ素化合物市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
