
コーティング生地用仕上げ化学薬品市場の概要:
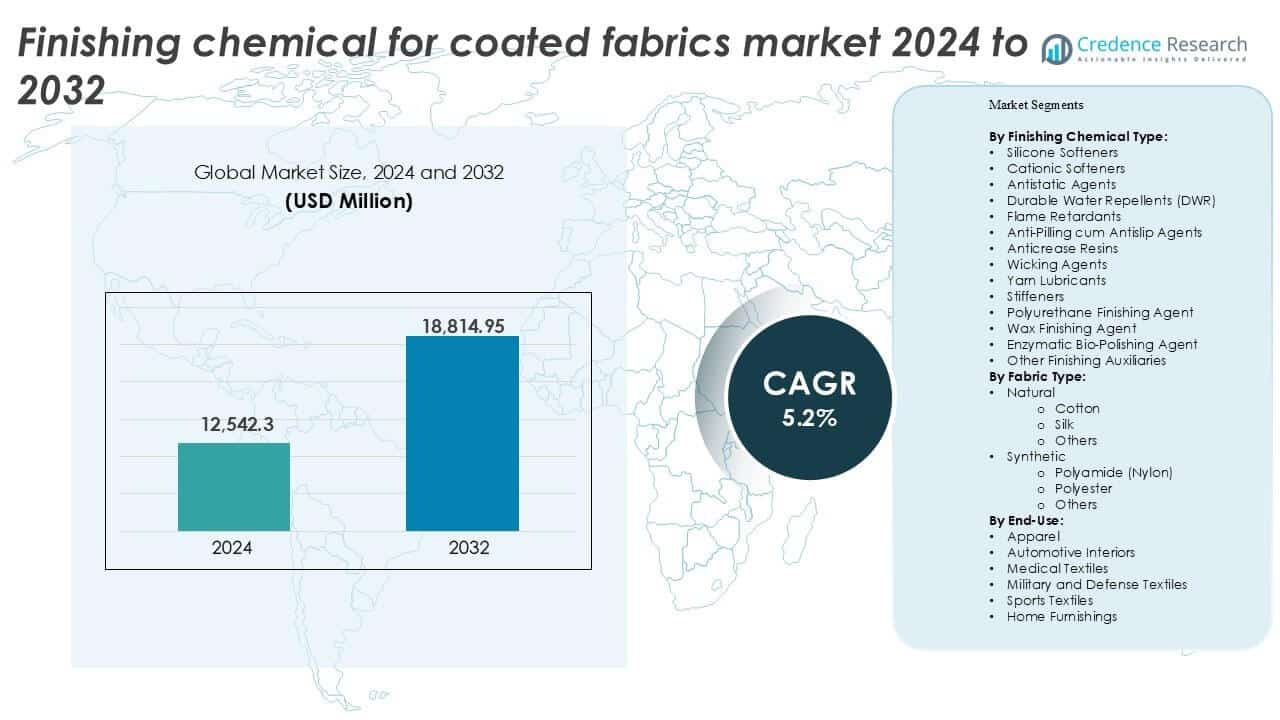
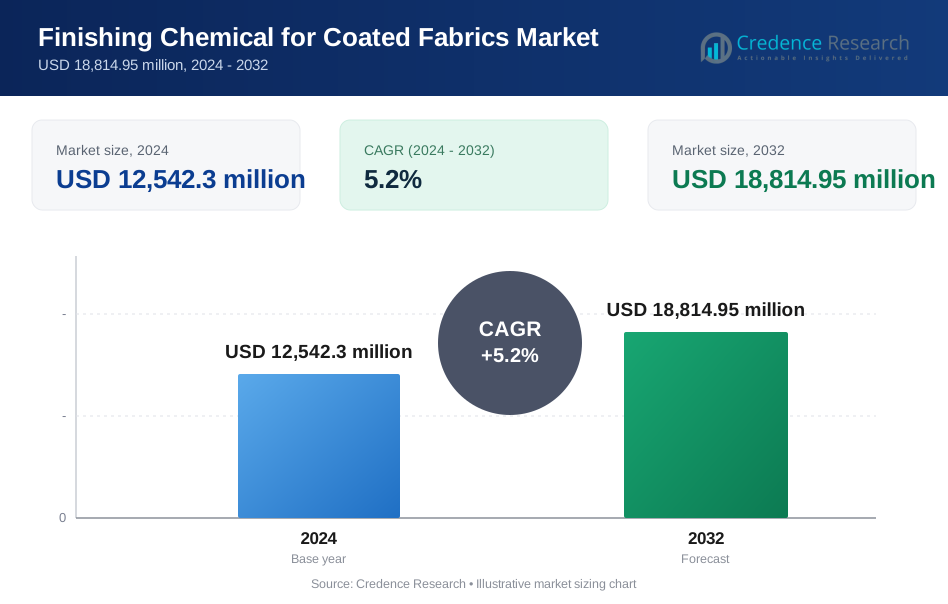
コーティング生地用仕上げ化学薬品市場の規模は2024年に12,542.3百万米ドルと評価され、予測期間中のCAGRが5.2%で、2032年までに18,814.95百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のコーティング生地用仕上げ化学薬品市場規模 | 12,542.3百万米ドル |
| コーティング生地用仕上げ化学薬品市場、CAGR | 5.2% |
| 2032年のコーティング生地用仕上げ化学薬品市場規模 | 18,814.95百万米ドル |
コーティング生地用仕上げ化学薬品市場の主要プレーヤーには、Sarex、Pidilite、FCL Fineotex、Chemicone、日清紡テキスタイル株式会社が含まれ、それぞれ合成および天然生地タイプに対応したテキスタイル加工のためのカスタマイズされたソリューションを提供しています。Agrawal Drugs & Chemicals Pvt. Ltd.、Colourinn、Embassy Siliconesなどのアジアのサプライヤーは、幅広い製品ポートフォリオと地域の流通ネットワークを通じて、コストに敏感な市場で強固な地位を維持しています。一方、Kowa Emori Co LtdやHT Fine Chemicalsのようなグローバルプレーヤーは、産業および特殊用途向けの持続可能で高性能なコーティングに焦点を当てています。William Clark、Pincroft、Bekaertなどのヨーロッパ企業は、防衛、家庭用品、技術繊維向けのREACH準拠でエコフレンドリーなソリューションを強調しています。アジア太平洋地域は製造規模と機能性繊維需要の高まりに支えられ、42%の市場シェアで地域をリードしており、次いで北米が23%、ヨーロッパが21%で、規制の焦点が持続可能な化学の採用を促進しています。
コーティング生地用仕上げ化学薬品市場の洞察
- コーティング生地用仕上げ化学薬品市場は2024年に12,542.3百万米ドルと評価され、予測期間中にCAGRが5.2%で2032年までに18,814.95百万米ドルに達すると予測されています。
- 需要は、衣料品、自動車内装、防衛用繊維におけるコーティング生地の使用増加によって牽引されており、耐久性のある撥水剤や難燃剤が最も使用されている仕上げ化学薬品です。
- 主要なトレンドは、環境規制の高まりと消費者の意識向上により、エコフレンドリーで非フッ素系、バイオベースの仕上げへの移行です。
- アジア太平洋地域は、中国とインドの繊維製造拠点によって主導され、42%の地域シェアを保持しています。合成繊維、特にポリエステルが最も高いセグメントシェアを占めています。
- 市場の成長は、特にヨーロッパと北米における規制の課題によって制限されており、REACHやその他の化学物質安全基準への準拠がコストを増加させ、製品承認を遅らせています。
コーティング生地用仕上げ化学薬品市場のセグメンテーション分析:
仕上げ化学薬品の種類別
耐久性撥水剤(DWR)は、仕上げ化学薬品の種類の中で最大の市場シェアを持っています。その支配力は、アウトドア衣料、テント、家具における耐水性コーティング生地の需要の増加によって推進されています。DWRコーティングは、湿気にさらされる繊維の寿命と性能を向上させます。難燃剤や帯電防止剤も、産業および自動車用途で安定した採用が見られます。吸湿剤や酵素バイオポリッシング剤は、スポーツウェアや高性能繊維で注目を集めています。持続可能な化学物質に対する規制の強化が、特に衣料品や家具用途でのバイオベースおよび非フッ素系仕上げ剤への移行を支えています。
- 例えば、3Mのスコッチガード生地プロテクターは、表面張力を約22 dyn/cmまで低下させることで撥水性を提供し、コーティングされた繊維が湿気を弾くのを助けます。
生地の種類別
合成繊維が市場を支配しており、特にポリエステルが最大のシェアを占めています。ポリエステルは、耐久性、手頃な価格、仕上げ化学薬品との容易な適合性から、衣料品、自動車、家庭用家具におけるコーティング生地で広く使用されています。ポリアミド(ナイロン)も、高性能および技術的繊維用途で重要な役割を果たしています。天然繊維、特に綿は、その快適さと通気性から、衣料品や家庭用家具の使用例で強い存在感を維持しています。綿用に調整された仕上げ化学薬品は、柔らかさ、しわ抵抗性、色保持をサポートし、プレミアム繊維での価値を拡大しています。
- 例えば、インビスタのポリエステル繊維は、コーティング生地に使用される際、約6.0 g/dの強度値を持ち、アウトドアや自動車用途での強度を促進します。
エンドユース別
衣料品セグメントは、機能的な衣料品に対する世界的な強い需要によって、エンドユースで市場をリードしています。仕上げ化学薬品は、衣服の快適さ、耐水性、難燃性、耐久性を向上させ、日常および技術的な着用ニーズをサポートします。スポーツ繊維は、吸湿性や帯電防止処理の採用が増加しており、これに続きます。自動車のインテリアや家庭用家具は、消費者が美観、汚れ抵抗性、耐久性の向上を求めるため、成長市場を代表しています。医療および軍事繊維は、抗菌性や難燃性などの特殊な仕上げを必要とし、機関購入者や政府契約からのニッチな需要を引き続き刺激しています。
コーティング生地用仕上げ化学薬品市場の概要
主要な成長ドライバー
機能性および性能繊維の需要増加
アパレル、自動車、医療、防衛などの分野で高性能なコーティング生地の需要が増加し続けています。消費者や産業界は、耐久性の向上、防水性、難燃性、静電気防止機能を備えた繊維製品をますます求めています。これにより、耐久性撥水剤(DWR)、難燃剤、静電気防止剤などの仕上げ化学薬品の使用が促進されています。アウトドアアパレルブランドは、通気性や防汚性といった特性を重視し、仕上げソリューションの革新を推進しています。自動車メーカーも、安全性と快適性の向上のために、これらの化学薬品を内装生地に適用しています。さらに、軍事および医療分野では、厳しい衛生、熱、保護基準を満たすために、特殊な仕上げを施したコーティング生地が必要とされています。商業および産業用途における多機能繊維への注目の高まりは、世界中で先進的な仕上げ化学薬品の安定した需要を刺激し続けています。
- 例えば、Polygieneの抗菌繊維仕上げは、処理された生地で99%の細菌減少を達成し、医療およびアクティブウェアの衛生ニーズをサポートしています。
新興市場における技術繊維用途の拡大
新興経済国は、主要な最終用途セクター全体で技術および産業用繊維を急速に採用しています。アジア太平洋、ラテンアメリカ、中東でのインフラ開発、医療拡大、自動車生産の成長が、コーティング生地の消費増加を支えています。インド、中国、ブラジル、ベトナムなどの国々は、国内および輸出市場に対応するために、化学仕上げユニットへの後方統合を含む繊維加工能力に多額の投資を行っています。これらの地域の産業ユーザーは、耐候性、衛生管理、断熱を必要とする用途にコーティング繊維をますます好んで使用しています。グローバルな製造拠点がコスト効率の高い地域にシフトする中、仕上げ化学薬品の供給者は、繊維クラスターへの近接性から利益を得ています。建設、輸送、防護装備からの地域需要も化学薬品の採用を支えています。この地域の成長と好ましい政策が組み合わさり、コーティング生地に特化した仕上げ化学薬品の長期的な市場拡大を支えています。
- 例えば、スーラトやティルプールの繊維パークは、年間数千トンの地元仕上げ能力を増加させ、輸入への依存を減らしています。
持続可能性の推進と環境に優しい仕上げの開発
持続可能で環境に配慮した繊維生産へのシフトは、仕上げ化学薬品の分野に大きな影響を与えています。規制機関や消費者は、環境への影響が少ない化学処方を求めています。これにより、水性、溶剤フリー、バイオベースの仕上げ剤への投資が促進されています。非フッ素系DWR仕上げ、生分解性柔軟剤、酵素ベースのバイオポリッシング剤が市場で注目を集めています。アパレルや家具のグローバルブランドは、サプライヤーに化学薬品のコンプライアンス基準を課し、グリーンケミカルの採用を加速させています。OEKO-TEX、Bluesign®、ZDHCプロトコルなどの自主的な認証は、工場により安全な化学物質へのアップグレードを促しています。バイオテクノロジーとグリーンケミストリーの革新は、性能を損なうことなく従来の薬剤の実行可能な代替品を生み出し続けています。この移行は、環境への影響を減らすだけでなく、循環型で持続可能な繊維ソリューションにコミットする仕上げ化学薬品メーカーに差別化の機会を創出します。
コーティング生地市場における仕上げ化学薬品の主要トレンドと機会
スマートコーティング技術の統合
スマートで機能的なコーティングは、コーティング生地の仕上げ化学薬品市場で成長しているトレンドです。これらのコーティングは、温度、光、圧力などの刺激に反応します。セルフクリーニング、UVブロック、抗菌、相変化仕上げが、医療、スポーツ、防衛分野の高価値アプリケーションに取り入れられています。例えば、抗菌仕上げは病院の繊維での細菌の蓄積を防ぎ、パンデミック後に需要が高まっています。繊維の研究開発ラボは、耐久性を損なわずに通気性を維持するナノテクノロジーを基にした化学コーティングをますます探求しています。スマートコーティングは、ウェアラブルエレクトロニクスやセンサーを組み込んだ生地をサポートし、医療やフィットネスでの新しい使用ケースを開きます。適応型コーティングの革新に注力する仕上げ化学薬品の供給者は、これらの高利潤アプリケーションに参入することで大きな市場優位性を得ることができます。
- 例えば、Schoellerのナノコーティングは、接触角が150°以上の撥水性を実現し、アウトドアや作業服での生地が湿気をはじき、汚れに強くします。
デジタルテキスタイルプリントの互換性とカスタム仕上げ
デジタルテキスタイルプリントの普及は、プリントの鮮明さと生地の柔軟性を維持する互換性のある仕上げ化学薬品の機会を生み出します。カスタマイズされたファッションや短期生産のアパレルは、高解像度で鮮やかなプリントをサポートするコーティング生地の需要を促進します。表面の滑らかさ、インク吸収、洗濯耐久性を維持するために特化した仕上げ化学薬品が注目されています。ジャストインタイム製造や低在庫モデルを求めるブランドは、速乾性でプリント対応の仕上げから利益を得ます。これは、個別のコーティングを必要とするオンデマンドのホームデコレーションやインテリア用途の需要増加とも一致しています。デジタルワークフローに最適化されたソリューションを提供する化学薬品供給者は、急成長するカスタムテキスタイルエコシステムを活用できます。
コーティング生地市場における仕上げ化学薬品の主要課題
環境規制とコンプライアンスの圧力
厳しい環境規制は、仕上げ化学薬品業界にとって引き続き課題となっています。毒性、生分解性の欠如、環境中での持続性のために、多くの広く使用されている化学薬品がますます精査されています。特定のフルオロケミカルやホルムアルデヒドベースの樹脂に対する規制禁止は、サプライチェーンを混乱させ、再配合の取り組みを強いることになります。REACH、EPA、GHS基準への準拠は、メーカーに多額の研究開発と安全試験への投資を要求します。発展途上市場の小規模プレーヤーは、これらの進化する規制に対応する資源が不足していることが多く、グローバルなサプライチェーンへの参加を制限しています。認証のコストとグリーン代替品への移行は、化学薬品生産者や繊維加工業者の利益率を減少させる運用負担を増加させる可能性があります。
持続可能な代替品の高コストと性能のトレードオフ
環境に優しい仕上げ用化学薬品が求められる中、多くの代替品は依然として性能の限界やコストの壁に直面しています。例えば、非フッ素系の撥水剤は、従来の製剤に比べて過酷な条件下での性能が劣ることがあります。バイオベースや酵素ベースの薬剤は、処理時間が長くなるため、生産スループットに影響を与える可能性があります。性能、コスト、持続可能性のバランスを求めるメーカーにとって、移行は複雑です。グリーンケミストリーのプレミアム価格は、マスアパレルや自動車用繊維のような価格に敏感な市場での採用を妨げる可能性があります。異なる布地タイプやコーティングプロセスで一貫した結果を達成することは、技術的な課題です。この性能とコストのギャップを埋めることが、持続可能な仕上げソリューションの普及における重要な課題です。
コーティングされた布地市場の仕上げ用化学薬品の地域分析
北アメリカ
北アメリカは、自動車、防衛、家庭用品セクターからの強い需要により、コーティングされた布地市場の仕上げ用化学薬品で重要なシェアを持っています。アメリカ合衆国は、先進的な繊維加工インフラと機能性コーティングの高い採用率により、この地域をリードしています。難燃剤や帯電防止剤は、産業用および防護服で安定した消費を見せています。この地域は2024年に世界市場の約23%を占めました。持続可能な化学薬品に対する規制のサポートとスマートコーティングへのR&D投資は、北アメリカの役割をグローバルな仕上げ用化学薬品のイノベーションハブとしてさらに強化しています。
ヨーロッパ
ヨーロッパは、厳しい環境コンプライアンスと強力なテクニカルテキスタイルセクターに支えられ、世界のコーティングされた布地市場の仕上げ用化学薬品の約21%を占めています。ドイツ、イタリア、フランスは、特に自動車内装、産業用衣料、家具用布地で地域生産を支配しています。REACHやグリーンディールのようなEU規制は、繊維工場に環境に優しいフッ素フリーの仕上げ剤の採用を促しています。ファッションや家具のブランドは持続可能な調達を強調し、水性およびバイオポリッシング化学薬品の需要を高めています。主要な化学メーカーと繊維OEMの存在は、革新的でコンプライアンスを満たす仕上げ処方の地域採用を継続的に保証しています。
アジア太平洋
アジア太平洋は、中国、インド、日本、東南アジアでの大規模なコーティング布地生産により、世界市場の42%以上を占めています。急速な工業化、衣料品輸出の増加、技術的繊維の国内需要が支配に寄与しています。化学仕上げを施したポリエステルやナイロンベースの合成繊維は、アウトドア衣料、自動車、軍事セクターで広く使用されています。コスト効率の良い製造とインフラ投資の拡大が市場拡大を支えています。地域政府はグリーン製造慣行を促進し、無毒で水効率の良い仕上げ化学薬品の採用を加速しています。強力な後方統合と繊維化学薬品への投資がアジア太平洋のリーダーシップをさらに強化しています。
ラテンアメリカ
ラテンアメリカは、コーティングされた生地市場の仕上げ化学品の約7%を占めており、ブラジルとメキシコが主要な貢献国です。この地域では、自動車、建設、家具用途での仕上げコーティング生地の需要が増加しています。繊維生産の増加と輸出志向の政策が、防水性、難燃性、柔軟化剤の使用を促進しています。しかし、化学品製造能力が限られているため、輸入に依存しています。環境規制が進化しており、安全で持続可能な仕上げソリューションの採用を徐々に促進しています。地元産業が近代化し、地域の消費者が機能的で耐久性のあるコーティング生地製品を好むようになるにつれて、市場は成長の可能性を秘めています。
中東・アフリカ(MEA)
MEA地域は世界市場の約5%を占めており、UAE、サウジアラビア、南アフリカが需要を牽引しています。成長は、建設活動の拡大、自動車組立、軍事調達から生じています。仕上げ化学品を使用したコーティング生地は、テント、制服、車両内装に使用されています。過酷な気候条件により、UV耐性、防水性、難燃性の仕上げの必要性がさらに高まっています。しかし、国内生産の制限とインフラの弱さが市場浸透を遅らせています。輸入品が地域の需要の大部分を満たしていますが、地元の繊維ゾーンへの投資とグローバルサプライヤーとのパートナーシップが化学品のアクセスを改善し、今後数年間で採用を促進する可能性があります。
コーティング生地の仕上げ化学品市場のセグメンテーション:
仕上げ化学品の種類別
- シリコーン柔軟剤
- カチオン性柔軟剤
- 帯電防止剤
- 耐久性撥水剤(DWR)
- 難燃剤
- 防ピリング兼防滑剤
- 防シワ樹脂
- 吸湿剤
- 糸潤滑剤
- 硬化剤
- ポリウレタン仕上げ剤
- ワックス仕上げ剤
- 酵素バイオポリッシング剤
- その他の仕上げ補助剤
生地の種類別
- 天然
- 綿
- 絹
- その他
- 合成
- ポリアミド(ナイロン)
- ポリエステル
- その他
エンドユース別
- 衣料品
- 自動車内装
- 医療用繊維
- 軍事および防衛用繊維
- スポーツ用繊維
- 家庭用家具
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
コーティングされた繊維の仕上げ化学品市場は、製品の革新、性能、規制の遵守を競うグローバルおよび地域のプレーヤーが混在しています。Pidilite、Sarex、FCL Fineotexのような企業は、アジアで強力な存在感を持ち、合成および天然繊維向けの幅広い繊維化学品ポートフォリオとカスタマイズされたソリューションを提供しています。日清紡テキスタイル株式会社、興和エモリ株式会社、HTファインケミカルズのようなグローバル企業は、非フッ素系撥水剤やバイオベースの薬剤を含む高度な処方に注力しています。William Clark、Pincroft、Bekaertのようなヨーロッパの企業は、持続可能性を重視し、産業および防衛用繊維向けにREACH準拠の仕上げを提供しています。Chemicone、Colourinn、Agrawal Drugs & Chemicals Pvt. Ltd.のような地元のサプライヤーは、価格に敏感な市場に価値ベースの製品を提供しています。戦略的パートナーシップ、能力拡大、研究開発投資が重要な戦略として残っています。規制が厳しくなり、持続可能な仕上げへの需要が高まる中、性能、コスト効率、環境適合性をバランスよく保てるプレーヤーが競争環境をリードする立場にあります。
主要プレイヤー分析
- Pidilite
- NICAA
- Bekaert
- William Clark
- Colourinn
- 日清紡テキスタイル株式会社
- FCL Fineotex
- Chemicone
- コーワエモリ株式会社
- Sarex
- HT Fine Chemicals
- Embassy Silicones
- Agrawal Drugs and Chemicals Pvt. Ltd.
- Pincroft
最近の開発
- 2024年4月、ベルギーに拠点を置く革新的なテキスタイルソリューションプロバイダーであるDevan Chemicalsは、新しいテキスタイル仕上げ技術であるDevan Stain Releaseを導入しました。このリリースは、持続可能性に重点を置き、油性および水性の汚れを洗い流すのに役立ちます。このリリースは、油、茶、泥、ケチャップ、草などの汚れが繊維の奥深くに入り込むのを効率的に防ぎます。この製品は、吸湿性と防汚性の二重の利点を必要とする人々のために特別に作られています。
- 2022年、英国に拠点を置くPincroftは、Baldwin TechnologyのユニークなTexCoat™ G4システムを採用しました。同社はテキスタイル業界の持続可能な未来に向けて進むことに焦点を当てています。この新しい精密スプレー技術は、同社が高品質の製品を提供し、炭素排出量を削減するのに役立ちます。
レポートのカバレッジ
この調査レポートは、仕上げ化学品の種類、布地の種類、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らの事業概要、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオや技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 環境に優しく無毒な仕上げ化学品の需要は、すべてのセクターで引き続き増加するでしょう。
- メーカーは、世界的な持続可能性目標を達成するために、バイオベースおよび水性の代替品に投資するでしょう。
- 抗菌性やUV耐性仕上げなどのスマートで機能的なコーティングが広く使用されるようになるでしょう。
- ポリエステルやその他の合成繊維は、耐久性と高度な仕上げとの互換性のために引き続き優勢を保つでしょう。
- アジア太平洋地域は、大規模なテキスタイルオペレーションにより、生産と消費でリードを維持するでしょう。
- 自動車および防衛用繊維は、難燃性および静電気防止仕上げ剤の需要を牽引するでしょう。
- デジタルテキスタイル印刷の普及が進むことで、印刷対応の仕上げ化学品の需要が増加するでしょう。
- 小規模な地域プレイヤーは、厳しい規制に対応するために処方を改良する圧力に直面するでしょう。
- 研究開発は、グリーン仕上げ剤の性能向上に焦点を当てるでしょう。
- 化学品サプライヤーと繊維工場の間の戦略的な協力が、市場への迅速な適応を支援するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
コーティングされた生地用仕上げ化学薬品市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、コーティングされた繊維用仕上げ化学薬品市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年にコーティングされた繊維市場セグメントで最も大きなシェアを持っていた仕上げ化学薬品はどれですか?
コーティングされた生地用仕上げ化学薬品市場の成長を促進している主な要因は何ですか?
コーティングされた生地市場におけるフィニッシング化学製品の主要企業はどこですか?
2024年にコーティングされた繊維用仕上げ化学薬品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 コーティング生地用仕上げ化学品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のコーティング生地用仕上げ化学品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 12,542.3 million → 2032: USD 18,814.95 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 コーティング生地用仕上げ化学品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. コーティング生地用仕上げ化学品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるコーティング生地用仕上げ化学品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 コーティング生地用仕上げ化学品市場市場の成長要因
- 3.3 コーティング生地用仕上げ化学品市場市場の抑制要因および課題
- 3.4 コーティング生地用仕上げ化学品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 コーティング生地用仕上げ化学品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 コーティング生地用仕上げ化学品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、コーティング生地用仕上げ化学品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 コーティング生地用仕上げ化学品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. コーティング生地用仕上げ化学品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はコーティング生地用仕上げ化学品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 コーティング生地用仕上げ化学品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 コーティング生地用仕上げ化学品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 コーティング生地用仕上げ化学品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 コーティング生地用仕上げ化学品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新コーティング生地用仕上げ化学品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のコーティング生地用仕上げ化学品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のコーティング生地用仕上げ化学品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のコーティング生地用仕上げ化学品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のコーティング生地用仕上げ化学品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのコーティング生地用仕上げ化学品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のコーティング生地用仕上げ化学品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのコーティング生地用仕上げ化学品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. コーティング生地用仕上げ化学品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
