
市場概要
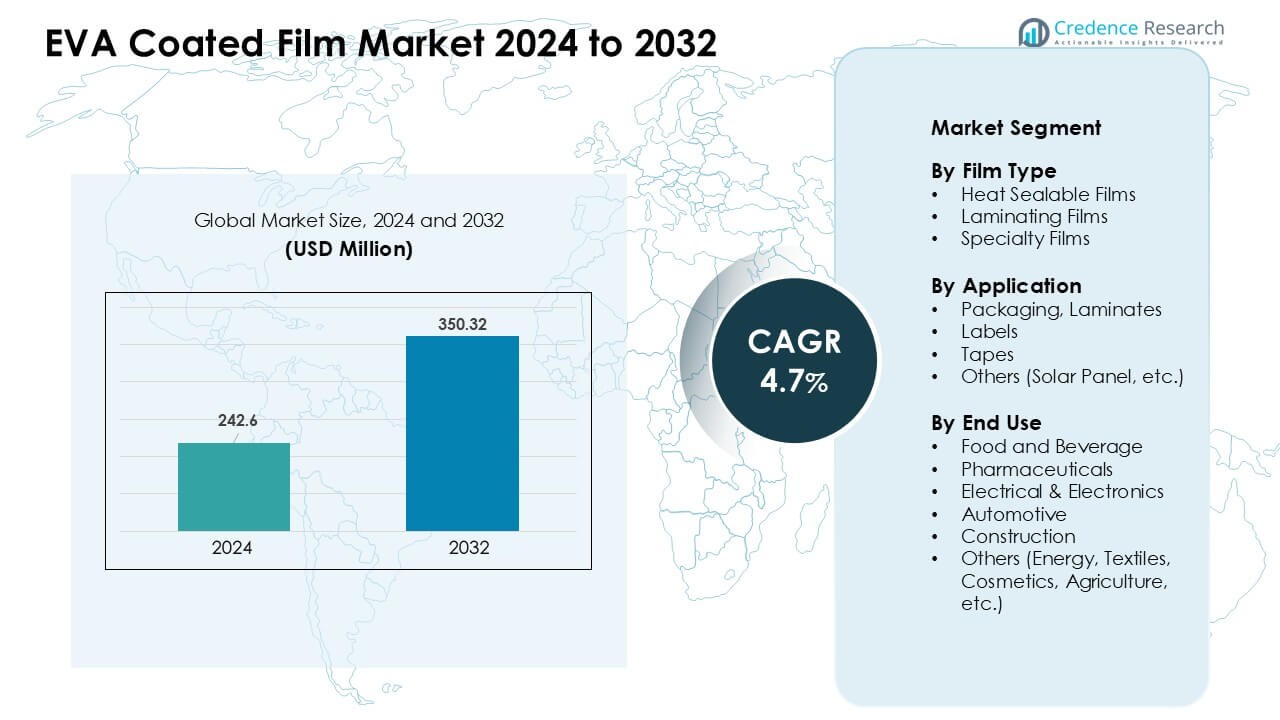
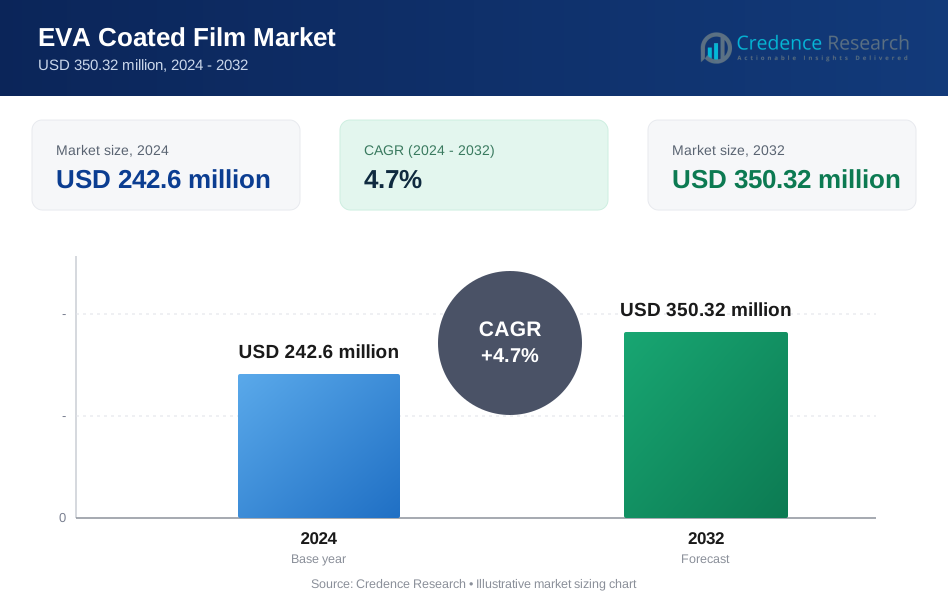
EVAコーティングフィルム市場は2024年に2億4,260万米ドルと評価され、予測期間中に年平均成長率4.7%で成長し、2032年には3億5,032万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のEVAコーティングフィルム市場規模 | 2億4,260万米ドル |
| EVAコーティングフィルム市場、CAGR | 4.7% |
| 2032年のEVAコーティングフィルム市場規模 | 3億5,032万米ドル |
EVAコーティングフィルム市場は、Hanwha Solutions、Celanese Corporation、Arkema、Mitsui Chemicals Tohcello、Folienwerk Wolfen、Brentwood Plastics、Dr. Dietrich Müller、Changzhou Bbetter Film Technologies、Allied Glassesなどの主要企業によって形成されており、これらの企業は素材の革新と用途特化のフィルム開発を通じて競争しています。これらの企業は、パッケージング、太陽光、電子機器、自動車セクターに対応するため、より強力なシーリング層、改善された光学的透明性、高度なラミネーション性能に焦点を当てています。アジア太平洋地域は、2024年に約38%のシェアで主要な地域として浮上し、大規模なパッケージング基盤、拡大する太陽光モジュール生産、強力な電子機器製造エコシステムによって牽引されています。
市場の洞察
- EVAコーティングフィルム市場は2024年に600万米ドルと評価され、2032年には3億5,032万米ドルに達すると予測されており、年平均成長率4.7%で成長しています。
- 柔軟なパッケージングでの強力な使用により需要が高まり、2024年にはヒートシール可能なフィルムが約41%のシェアを持ち、より良いシール強度と高いライン効率によって牽引されました。
- 主要なトレンドには、太陽光モジュールの封止や電子機器での採用の増加、主要な製造地域でのリサイクル可能な単一素材パッケージング構造への関心の高まりが含まれます。
- Hanwha Solutions、Celanese、Arkema、Mitsui Chemicals Tohcello、Folienwerk Wolfenなどの主要企業は、コーティングの革新、容量の拡大、用途特化のフィルムポートフォリオを通じて競争しています。
- アジア太平洋地域は2024年に約38%のシェアで市場を支配し、北米が28%、ヨーロッパが25%で続き、これらの地域全体で強力なパッケージング、太陽光、自動車の需要に支えられています。
市場セグメンテーション分析:
フィルムタイプ別
ヒートシール可能なフィルムは2024年にこのセグメントで約41%のシェアを持ちました。これらのフィルムは、信頼性のあるシール強度、柔軟性、食品ポーチや医療パックでの広範な使用により強い需要を獲得しました。ラミネートフィルムは、消費者パッケージングでの耐久性と印刷の明瞭さを向上させるためにコンバーターによって使用され、続きました。特殊フィルムは、高い光学的透明性やバリアサポートを必要とするプレミアムセクターで成長しました。安全なシール、より速いライン速度、一貫したパック品質への注目の高まりは、主要なパッケージングフォーマット全体でヒートシール可能なフィルムがリードを維持するのに役立ちました。
- 例えば、Sealed Air Corporationは、食品やタンパク質パッケージングで使用される高速のフォームフィルシールパッケージングラインで高いシール強度と信頼性のあるホットタック性能を発揮するように設計された、Cryovac®ブランドの多層共押出ヒートシール可能なフィルムを供給しています。
用途別
2024年において、包装およびラミネートはアプリケーションセグメントで約52%のシェアを占めました。このカテゴリーは、スナック、冷凍食品、柔軟な小売パックでの強力な採用により成長し、これらは厳密なシールと安定した機械的強度を必要としていました。ラベルはブランド化されたFMCG製品で安定した需要を見せ、EVAコーティングされたテープは産業用の束ねや保護包装で拡大しました。太陽光パネルセグメントも、EVA層が強力な接着と耐湿性をサポートすることで注目を集めました。高い包装衛生基準と軽量素材へのシフトが、包装およびラミネートをトップに保ちました。
- 例えば、Taghleef Industries Groupは、広いシーリングウィンドウと強力なホットタック性能を持つシール可能なBOPPフィルムを供給しており、重いスナックや冷凍食品製品の信頼性の高い垂直フォームフィルシール包装をサポートしています。
エンドユース別
2024年には、食品および飲料が約38%で最大のシェアを占めました。メーカーは、これらのフィルムが強力なシール、耐臭性、透明性を提供し、即席食品、スナック、冷蔵食品に適しているため、EVAコーティングフィルムを好みました。製薬業界は無菌包装や保護ポーチに採用し、電気および電子企業は絶縁層にEVAフィルムを使用しました。自動車および建設部門はラミネートや保護シートに適用しました。包装食品の成長、コールドチェーンの拡大、厳しい安全基準が、食品および飲料を主要なエンドユースとしての強力な地位を支えました。
主要な成長ドライバー
高性能フレキシブルパッケージングの需要増加
食品、飲料、パーソナルケア、製薬アイテムでのフレキシブルパッケージングの使用拡大が、EVAコーティングフィルムの強い需要を促進しています。ブランドオーナーは、コーティングがシール強度、透明性、耐穿刺性を改善し、保管や輸送中に製品を保護するため、EVA層を好みます。多くのコンバーターは、より速いシール速度を達成し、自動化ラインでの素材の失敗を減少させるために、EVAコーティング構造にシフトしています。スナック消費の拡大、eコマース出荷の増加、軽量パッケージングへのシフトもこの需要を強化しています。EVAコーティングフィルムは製品の安全性をサポートし、保存期間を延ばし、魅力的なパックフォーマットを可能にし、これがグローバルなフレキシブルパッケージングの成長サイクルの中心に位置しています。
- 例えば、Polfilmはフレキシブルパッケージングで使用されるBOPPフィルムを供給しており、EVAベースのコーティングが接着性を改善し、食品および小売用途における耐湿性と耐油性を向上させています。
太陽光および電子機器用途の拡大
太陽光パネルの生産および電子機器の製造の成長が、特にラミネーションおよび封止層におけるEVAコーティングフィルムの必要性を増加させています。太陽光モジュールは、長期間にわたるパネル効率を維持するために、強力な接着性、UV耐性、湿気バリアを提供するEVAコーティングに依存しています。電子機器メーカーは、絶縁、クッション、および保護インターフェースにEVAコーティングフィルムを使用しています。再生可能エネルギーへの投資の増加、半導体生産の拡大、スマートデバイスの広範な使用が、これらの用途での消費を押し上げています。EVAコーティングはまた、熱安定性と光学的透明性をサポートし、太陽光および電子部品の両方に利益をもたらします。これらの特徴が、このセグメントを安定した長期成長へと押し進めています。
- 例えば、太陽光産業のデータによれば、世界中の太陽光発電モジュールのおよそ75〜80%が、ガラスとバックシートの間にEVA封止フィルムを使用しており、高い光透過率、弾力性、および長期的な性能安定性のためです。
自動車および建設部門での強力な採用
自動車および建設会社は、振動減衰、インテリアラミネート、安全ガラス層、保護コーティングのためにEVAコーティングフィルムを使用しています。これらの機能は、騒音制御、耐久性、ひび割れや層間剥離に対する耐性を向上させます。急速な都市成長は、高性能なガラスとラミネート構造を必要とする建設プロジェクトを促進します。自動車業界もまた、軽量部品に向かって進んでおり、EVAコーティングフィルムはエネルギー吸収の向上と長期的な安定性をサポートします。両業界が安全性、エネルギー効率、材料性能の向上に焦点を当てる中、需要は増加しています。EVAコーティングフィルムは、構造強度を高め、長期的な機械的挙動を向上させる信頼性のある中間層として、多くの現代のエンジニアリングニーズにおいて重要な役割を果たしています。
主要なトレンドと機会
リサイクル可能で持続可能な材料への移行の拡大
持続可能性の目標は、パッケージングおよび産業ユーザーに対して、ダウングージング、廃棄物の削減、リサイクル性の向上をサポートするEVAコーティングフィルムを採用するよう促しています。多くの企業は、EVAコーティングが複雑な多層フォーマットに代わる単一材料構造を模索しています。このトレンドは、廃棄の課題を軽減し、プラスチック廃棄物の削減に焦点を当てた世界的な規制に適合します。ブランドは、処理時の排出量が少なく、ライフサイクルの最終段階での成果が良好な材料を求めており、EVAコーティングソリューションへの関心を高めています。市場は、バイオベースのEVAや溶剤フリーのコーティング技術を模索し、よりクリーンな生産とグリーンな製品ポートフォリオの新たな機会を創出しています。
- 例えば、エステル・インダストリーズは、シール性、透明性、寸法安定性を向上させるために設計されたEVAベースのコーティングを施したポリエステルフィルムを供給しており、軽量の単一材料構造を含む食品接触適合の柔軟な包装用途に適しています。
高透明度および特殊フィルム技術の進展
コーティングおよび押出成形の革新により、メーカーは優れた光学的透明性、高温耐性、改善された表面特性を備えたEVAコーティングフィルムを開発しています。これらの進展は、高級電子機器、ソーラーパネル、医療用パッケージングに利益をもたらします。より良い接着性能と制御された溶融挙動も、製造速度の向上をサポートします。多くの市場プレーヤーは、材料コストを上げずに耐久性を向上させるために新しい樹脂配合に投資しています。これらの革新は、先進的なラミネート、ディスプレイスクリーン、技術テープなど、特定の性能を必要とする特殊な用途の機会を創出し、市場の範囲を拡大しています。
- 例えば、クラレは、光透過率90%以上、体積抵抗率10¹⁴Ω·cm以上、ゲル含有量80%以上のEVA封止フィルムを供給しており、ソーラーパネルのラミネーションにおける長期的な光学安定性と機械的耐久性をサポートしています。
主要な課題
原材料価格の変動性
EVA樹脂の価格変動は、フィルムコンバーターやブランドオーナーにコスト圧力をもたらします。価格の変動は通常、原油価格の変化、供給の混乱、地域生産の不均衡に起因します。これらの問題は、メーカーが安定した価格を維持したり、長期的なコストを予測したりすることを困難にします。規模の利点を欠く小規模な生産者は、より多くの困難に直面します。持続的な変動性は、新しい能力や製品革新への投資を遅らせることがよくあります。EVAの需要がパッケージング、ソーラー、自動車用途で世界的に拡大する中、調達リスクの管理が重要になります。
リサイクルインフラと材料の互換性の制限
EVAコーティングフィルムのリサイクルは、コーティング層の分離問題や限られた処理能力のため、依然として困難です。多くのリサイクル施設は、コーティングされた構造を効率的に処理できる設備を欠いており、これが収集および再処理率を制限しています。この制限は、厳しい持続可能性ルールを持つ地域での採用に影響を与えています。特定のポリマーとの互換性の問題も、EVAコーティングフィルムをクローズドループシステムに統合する能力を低下させます。これらの課題は循環目標への進展を遅らせ、製造業者により簡単にリサイクルできるように材料を再設計するための投資を強いることになります。
地域分析
北アメリカ
北アメリカは2024年にEVAコーティングフィルム市場の約28%のシェアを保持しました。強い需要は、高いシール強度と安定した性能を必要とする食品包装、医療用品、電子機器から来ました。米国は、強力なフレキシブルパッケージングの生産と増加するソーラーパネルの設置により、地域での使用をリードしました。レトルト食品の成長とコールドチェーンの拡大も、EVAフィルムの消費を支えました。地域のコンバーターは、プレミアムパックの透明度と機械的強度を向上させるためにEVAコーティングを採用しました。再生可能エネルギーと先進電子機器への好意的な投資が、エンドユース産業全体で安定した勢いを維持するのに役立ちました。
ヨーロッパ
ヨーロッパは2024年に約25%のシェアを獲得し、強力な包装規制と高品質の製造基準に支えられました。ドイツ、イタリア、フランスは、耐久性と光学的透明性を必要とする自動車、ソーラー、産業用途でEVAコーティングラミネートを使用することで需要をリードしました。リサイクル可能で軽量な材料に焦点を当てた地域は、モノマテリアルソリューションの一環としてEVAコーティングを採用するようコンバーターを促しました。ドイツとオランダでのソーラープロジェクトの拡大もEVA使用を増加させました。強力な製薬業界と食品業界が、西ヨーロッパと東ヨーロッパの両方で市場採用をさらに支えました。
アジア太平洋
アジア太平洋は2024年にEVAコーティングフィルム市場を約38%のシェアで支配しました。中国、インド、日本、韓国が急速な工業化、強力な包装生産、大規模なソーラーモジュール製造により消費を牽引しました。地域の電子機器と自動車部門の成長が、EVAコーティング特殊フィルムの需要を強化しました。食品加工と電子商取引包装の急速な拡大が市場の加速をさらに支えました。再生可能エネルギープロジェクトへの高い投資も、封入とラミネーションのためのEVAフィルム使用を後押ししました。競争力のある製造コスト、輸出活動の増加、先進的なフィルム生産能力が、アジア太平洋を最前線に保ちました。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを保持し、ブラジルとメキシコが食品包装、建設用ラミネート、自動車用途での採用をリードしました。加工食品消費の成長と地域の包装アップグレードが、より良いシールと透明性のためにEVAコーティングフィルムの広範な使用を促しました。ブラジルの一部でソーラー設置が増加し、封入フィルムの控えめな採用を促進しました。地域のコンバーターは、暖かい気候下での製品耐久性を向上させるためにEVAコーティングを採用しました。市場の拡大は安定しているものの、投資の成長と小売包装基準の向上が、今後数年間で需要を強化すると予想されています。
中東・アフリカ
中東およびアフリカは2024年に約4%のシェアを占めました。特にUAE、サウジアラビア、南アフリカで建設、食品包装、再生可能エネルギープロジェクトの需要が増加しました。太陽光発電容量の追加がモジュール封止におけるEVAフィルムの使用を支え、小売セクターの拡大が柔軟包装の需要を増加させました。地域内でのフィルム生産が限られているため、他の地域に比べて採用は遅れましたが、輸入がほとんどの要件を満たしました。インフラプロジェクトの増加、包装食品消費の増加、太陽光発電所への投資が地域の緩やかな成長を引き続き支えています。
市場セグメンテーション:
フィルムタイプ別
- ヒートシール可能フィルム
- ラミネートフィルム
- 特殊フィルム
用途別
- 包装、ラミネート
- ラベル
- テープ
- その他(ソーラーパネルなど)
エンドユース別
- 食品・飲料
- 医薬品
- 電気・電子
- 自動車
- 建設
- その他(エネルギー、繊維、化粧品、農業など)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
EVAコーティングフィルム市場の競争環境は、グローバルな化学メーカー、特殊フィルム製造業者、地域のコンバーターが高性能包装および産業用ラミネートに焦点を当てていることが特徴です。Hanwha Solutions、Celanese Corporation、Arkema、三井化学トーセロ、Folienwerk Wolfen、Brentwood Plastics、Dr. Dietrich Müller、Changzhou Bbetter Film Technologies、Allied Glassesなどの主要企業は、コーティング技術の進歩、樹脂配合の改善、アプリケーション特化製品ラインの拡大を通じて競争しています。多くの企業が太陽光封止フィルム、高透明度ラミネートフィルム、ヒートシール可能構造に投資し、急成長するセクターでの存在感を強化しています。企業はまた、包装、電子機器、自動車、建設産業からの需要増加に対応するため、能力拡張、戦略的パートナーシップ、地域配分の強化を追求しています。市場は革新主導であり、耐久性、リサイクル性、コスト効率の高い生産に強く重点を置いて競争優位性を維持しています。
主要プレイヤー分析
- Hanwha Solutions/Chemical Corporation
- Brentwood Plastics, Inc.
- Folienwerk Wolfen GmbH
- Changzhou Bbetter Film Technologies Co., Ltd.
- Celanese Corporation
- Dietrich Müller GmbH
- 三井化学東セロ株式会社
- Arkema
最近の展開
- 2024年10月、三井化学東セロ株式会社は、EVAコーティングされたシーラントフィルムを使用したリサイクル可能な単一素材の柔軟包装を進めるために包装コンバーターと提携しました。この協力は、BOPPおよびPEベースの構造におけるシール強度とホットタックの改善に焦点を当てました。
レポートのカバレッジ
この調査レポートは、フィルムタイプ、用途、エンドユース、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 世界の小売チャネル全体で柔軟包装の需要が増加するにつれて、市場は成長します。
- 太陽光パネルの設置が、EVAコーティングされた封止フィルムの消費を促進します。
- コーティング技術の進歩により、透明性、シール強度、耐熱性が向上します。
- 単一素材の包装デザインが、リサイクル可能なEVA構造の新たな機会を生み出します。
- 安全ガラスやインテリアラミネートでの使用が増加するため、自動車用途が拡大します。
- 電子機器製造業は、絶縁および保護層のためにより多くのEVAコーティングフィルムを採用します。
- メーカーは、増加する生産需要をサポートするために高容量のコーティングラインに投資します。
- 持続可能性のルールが、溶剤フリーおよび低排出コーティングプロセスの採用を促進します。
- 地域プレイヤーは、サプライチェーンを拡大し、輸入依存を減らすためにパートナーシップを強化します。
- 産業の多様化が進む中、エネルギー貯蔵や先進的な建設材料などの新興セクターにEVAコーティングフィルムが進出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
EVAコーティングフィルム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にEVAコーティングフィルム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたEVAコーティングフィルム市場のセグメントはどれですか?
EVAコーティングフィルム市場の成長を促進している主な要因は何ですか?
EVAコーティングフィルム市場の主要企業はどこですか?
EVAコーティングフィルム市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 EVAコーティングフィルム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のEVAコーティングフィルム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 242.6 million → 2032: USD 350.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 EVAコーティングフィルム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. EVAコーティングフィルム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるEVAコーティングフィルム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 EVAコーティングフィルム市場市場の成長要因
- 3.3 EVAコーティングフィルム市場市場の抑制要因および課題
- 3.4 EVAコーティングフィルム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 EVAコーティングフィルム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 EVAコーティングフィルム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、EVAコーティングフィルム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 EVAコーティングフィルム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. EVAコーティングフィルム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はEVAコーティングフィルム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 EVAコーティングフィルム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 EVAコーティングフィルム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 EVAコーティングフィルム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 EVAコーティングフィルム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新EVAコーティングフィルム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のEVAコーティングフィルム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のEVAコーティングフィルム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のEVAコーティングフィルム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のEVAコーティングフィルム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのEVAコーティングフィルム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のEVAコーティングフィルム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのEVAコーティングフィルム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. EVAコーティングフィルム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
