
市場概要
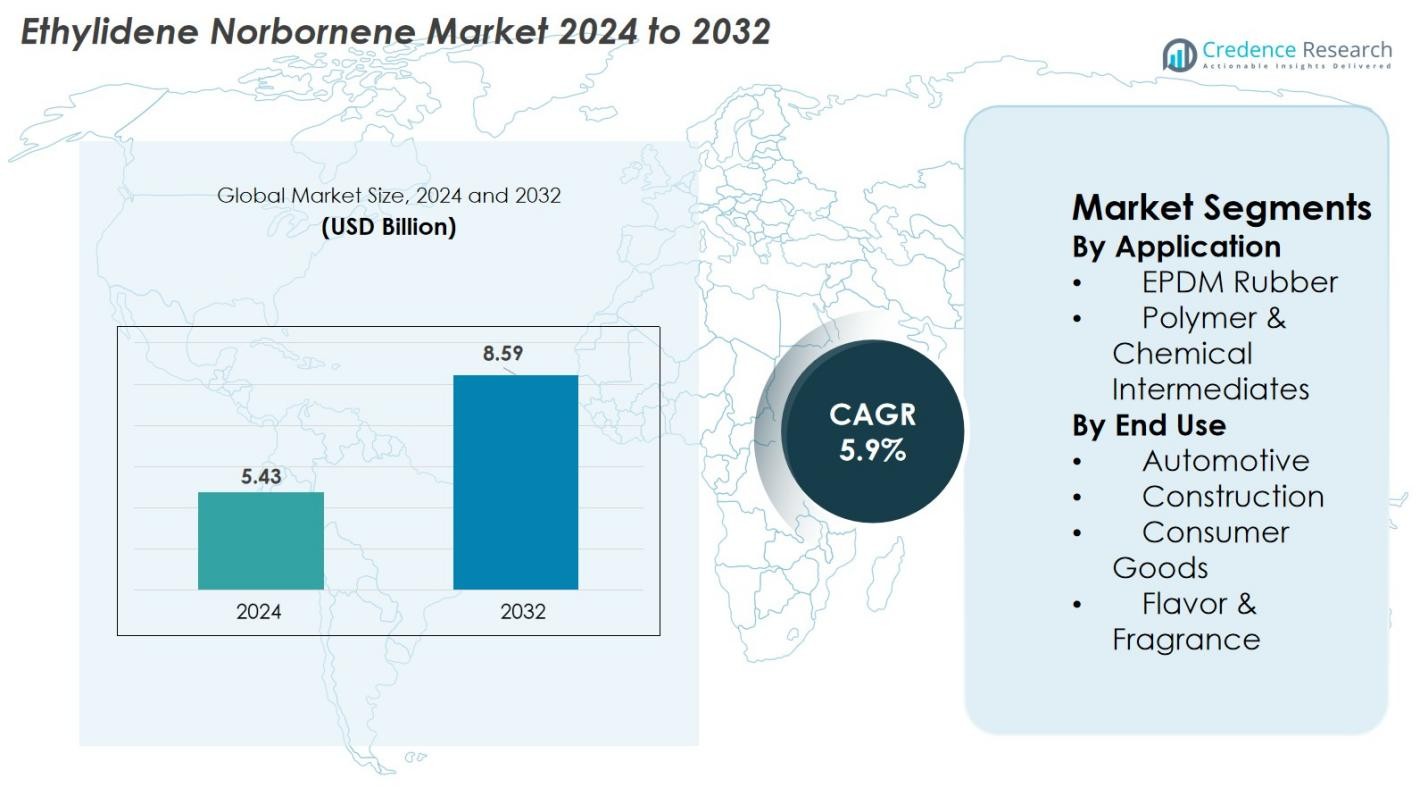
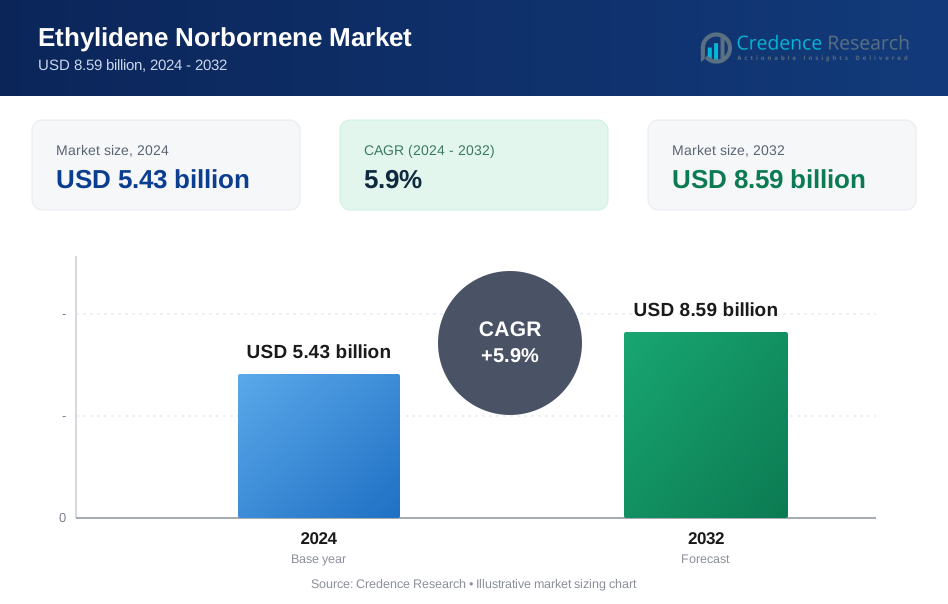
エチリデンノルボルネン市場の規模は2024年に543億米ドルと評価され、予測期間中に年平均成長率(CAGR)5.9%で2032年までに859億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| エチリデンノルボルネン市場規模 2024 | 543億米ドル |
| エチリデンノルボルネン市場、CAGR | 5.9% |
| エチリデンノルボルネン市場規模 2032 | 859億米ドル |
エチリデンノルボルネン市場には、JXTG Nippon Oil & Energy、INEOS Oxide、Dow、Exxon Mobil、Ningbo Titan Unichem、CHEMOS、Crescent Chemical、Beyond Industries、Simagchemなどの主要プレーヤーが存在し、革新、能力拡張、サプライチェーンの統合を推進しています。市場は明確な地域集中を示しており、アジア太平洋地域が33.45%の市場シェアでリードしており、自動車および建設セクターからの強い需要を反映しています。北米も技術力と高性能エラストマーに対する規制需要に支えられ、堅調な成長を見込んでいます。ヨーロッパやその他の地域もグローバルな足跡に貢献していますが、アジア太平洋地域の優位性と北米の需要の高まりが、これらの地域を将来のENB消費の中心地として位置づけています。
市場の洞察
- エチリデンノルボルネン市場の規模は2024年に543億米ドルと評価され、予測期間中に年平均成長率(CAGR)5.9%で2032年までに859億米ドルに達すると予測されています。
- 2024年に68%のシェアを占めるEPDMゴムの需要は、自動車、建設、産業用途での使用によって牽引され、インフラ開発や電気自動車の普及によってさらに促進されています。
- ゴム製造における技術革新と持続可能で高性能な材料に対する規制の注目の高まりが、市場を後押しする主要なトレンドです。
- 原材料価格の変動と環境規制は、利益率や生産コストに影響を与える可能性のある重要な制約要因です。
- アジア太平洋地域は、工業化、自動車の成長、インフラ開発によって33.45%のシェアで市場をリードしており、北米は自動車および消費財セクターからの需要により40%の市場を占めています。
市場セグメンテーション分析
用途別
エチリデンノルボルネン(ENB)市場は、用途によりEPDMゴムとポリマー&化学中間体にセグメント化されています。EPDMゴムのサブセグメントは2024年に68%の市場シェアを保持し、成長を牽引しています。この成長は、自動車、建設、産業用途における耐久性のある高性能材料の需要増加によって促進されています。EPDMの優れた耐候性、オゾン耐性、老化耐性は、特に自動車のシール、ホース、屋根材などのさまざまな用途に理想的です。インフラ開発と自動車生産が引き続き増加する中、EPDMゴムの需要は市場での優位性を維持するでしょう。
- 例えば、三井化学のEPDMブランド「Mitsui EPT」は、自動車のウェザーストリップ用途で広く使用されており、耐熱シーリングシステムにおける性能の優位性が文書化されています(三井化学製品データ)。
エンドユース別
エチリデンノルボルネン市場のエンドユースセグメントには、自動車、建設、消費財、香料&フレグランスが含まれます。自動車セグメントは2024年に市場の44%を占める最大のシェアを持っています。この支配力は、自動車産業がウェザーシール、ガスケット、振動ダンパーなどの部品にEPDMゴムをますます使用することによって推進されています。特に新興経済国での自動車生産の増加や、軽量で耐久性があり持続可能な材料の需要の高まりが、自動車部門でのENBの使用を促進する主要な要因です。これらのトレンドは、このセグメント内での継続的な成長を促進すると予想されています。
- 例えば、ホンダのCR-Vやシビックなどのグローバルモデルは、シーリング性能とUV耐性のためのサプライヤーの材料仕様に記載されているEPDMベースのウェザーストリップシステムを使用しています。
主要な成長ドライバー
EPDMゴムの需要増加
エチリデンノルボルネン(ENB)市場の主要な成長ドライバーの一つは、アプリケーションセグメントを支配するEPDMゴムの需要の高まりです。EPDMゴムの優れた特性、例えばオゾン、UV光線、老化に対する高い耐性が、自動車、建設、工業用途での選択材料となっています。自動車産業がシール、ガスケット、ホースなどの部品にEPDMゴムをますます採用し、インフラ開発とともに建設セクターが成長し続ける中、ENBの需要は今後数年間で急増すると予想されています。
- 例えば、ブリヂストンのEPDMベースの自動車シーリングシステムは、長期的なUVおよびオゾン耐性が文書化されており、ドアウェザーストリップやエンジンルーム内の部品での使用をサポートしています(ブリヂストン技術データ)。
自動車生産の拡大
成長する自動車産業は、エチリデンノルボルネン市場の主要な推進力です。特に新興市場での世界的な車両生産が増加するにつれ、ENBを主要成分とする高性能材料であるEPDMゴムの需要が増加し続けています。自動車部門の耐久性と持続可能な材料への強調は、ウェザーシールや振動ダンパーなどの部品のゴム配合におけるENBの使用を加速させています。このトレンドは、電気自動車(EV)や先進的な自動車技術への推進によってさらに市場成長を支えています。
- 例えば、BMWは、BMW i4のようなEVプラットフォームで、ガスケットや高温ケーブル保護部品にEPDMゴムを組み込んでおり、オゾンおよび耐熱老化抵抗を指定する材料要件シートによってサポートされています。
持続可能性とグリーンビルディングの取り組み
持続可能性とグリーンビルディングの取り組みへの注目の高まりは、ENB市場のもう一つの重要な成長ドライバーです。建設業界がエコフレンドリーな建材やエネルギー効率の高いソリューションに移行する中、耐久性がありリサイクル可能で環境への影響が少ないEPDMゴムが注目されています。この材料は、屋根膜、断熱材、窓シールに広く使用されています。さらに、規制フレームワークや消費者の嗜好によって推進される建設用途での持続可能な材料へのシフトは、建設セクターでのENBの需要をさらに促進すると予想されています。
主要なトレンドと機会
自動車における高性能材料の採用
エチリデンノルボルネン市場における重要なトレンドは、自動車セクターでの高性能材料の採用が増加していることです。メーカーは、軽量で耐久性があり、耐候性のある部品の需要増に応えるために、ENBベースのEPDMゴムにますます依存しています。電気自動車(EV)へのトレンドもENBにとってユニークな機会を提供しており、EVはエネルギー効率、バッテリー性能、部品の耐久性を最適化するために高度なゴム材料を必要とします。自動車業界の持続可能性へのシフトは、環境に優しい車両生産における重要な要素としてのENBの役割をさらに強化しています。
- 例えば、フォードは、オゾン耐性、軽量設計、キャビンノイズの低減を強調した材料要件をサポートするMustang Mach-EのようなEVモデルに、EPDMベースのシーリングシステムを使用しています。
ゴム製造における技術革新
ゴム製造プロセスにおける技術革新は、ENB市場に新たな機会を創出しています。改良された重合技術や強化された配合などの革新により、メーカーはより効率的でコスト効果が高く、高性能なENBベースの製品を作成することが可能になっています。これらの進歩は、精度と性能が重要な自動車などの産業に特に関連しています。メーカーが高度なゴム生産技術を探求し続ける中で、さまざまなセクターでの専門的な用途に対する市場の進化するニーズを満たす能力により、高品質なENBの需要は増加する見込みです。
- 例えば、エクソンモービルの高度なメタロセン触媒技術は、EPDMポリマーの均一性を向上させ、分子量分布の制御を改善し、自動車部品のシーリング性能を強化しています。
主要な課題
原材料価格の変動
エチリデンノルボルネン市場が直面する大きな課題は、特にENBおよびその誘導体の生産に使用される原材料の価格変動です。ENB生産の主要成分である石油系原料のコストは、世界的なサプライチェーンの混乱や地政学的要因によって影響を受け、変動しています。これらの価格変動は、メーカーに不確実性をもたらし、利益率や製品価格に影響を与えます。原材料のコストが上昇すると、特に限られたリソースを持つ小規模プレーヤーにとって、市場の成長を妨げる可能性があります。
環境問題と規制圧力
特定の化学物質や材料の使用に関する環境問題と規制圧力の増加は、エチリデンノルボルネン市場にとって課題となっています。ENBの生産およびそのさまざまな用途での使用は、特にヨーロッパや北アメリカのような厳しい環境基準を持つ地域で、将来的により厳しい環境規制に直面する可能性があります。これらの規制に準拠するためには、環境に優しい生産方法を開発するための研究開発への大規模な投資が必要になるかもしれません。この課題は、特に従来の生産技術に依存する企業にとって、市場の成長を遅らせる可能性があります。
地域分析
北アメリカ
北米のエチリデンノルボルネン(ENB)市場は、40%という大きな市場シェアを持っています。この地域の成長は、自動車および消費財セクターからの強い需要によって推進されており、そこで高性能エラストマーと耐久性のある材料が重要です。成熟した製造インフラ、先進的な材料科学の能力、確立された化学供給チェーンの存在が、北米の地位をさらに強化しています。さらに、性能基準に関する規制の強調が、シール、ガスケット、その他の用途におけるENBベースのEPDMゴムの採用を促進し、その市場シェアを維持しています。
ヨーロッパ
ヨーロッパはENB市場の30%のシェアを持ち、重要な部分を占めています。この地域の確立された自動車および建設産業は、高品質のエラストマーと特殊化学品を求めており、ENBベースの材料の採用を促進しています。厳しい環境および規制の枠組みも、メーカーが高性能で準拠した材料を導入することを奨励しており、ENB由来のEPDMゴムを含みます。ヨーロッパの生産者は、持続可能性とポリマー配合の革新に重点を置いており、自動車シール、建設用膜、工業製品におけるENBの使用をさらにサポートし、地域の安定した市場地位を強化しています。
アジア太平洋
アジア太平洋地域は、33.45%という支配的なシェアで世界のENB市場をリードしています。中国、インド、日本、韓国などの国々での急速な工業化、拡大する自動車製造、加速するインフラ開発が需要を促進しています。この地域の急成長する建設セクターは、屋根材、防水、シーリング用途のEPDMゴムの消費を推進しています。さらに、急成長する自動車セクター、特に従来型および電気自動車の生産の増加が、ENBベースのエラストマーの需要を増幅しています。これらの要因が組み合わさり、アジア太平洋地域のENB市場での支配を確実にしています。
ラテンアメリカ
ラテンアメリカは、世界のENB市場の成長セグメントを表しており、8%という小さなシェアを占めています。工業化の進展と拡大する建設および自動車セクターがENBの需要を促進しています。インフラ投資の増加と消費財生産の成長が、EPDMゴムのような高性能エラストマーの需要を徐々に高めています。地域の製造能力が向上し、耐久性と耐候性のある材料の需要が増加するにつれて、ラテンアメリカは今後数年間でENB消費のより大きな部分を獲得する準備が整っています。
中東・アフリカ
中東・アフリカ地域は現在、ENB市場で6%という小さなシェアを持っていますが、有望な成長の可能性を示しています。成長する石油化学および建設産業、ならびに自動車部品の需要の増加が、ENBベースの材料の徐々な採用をサポートしています。産業インフラへの投資と特殊化学品の生産能力の拡大が市場の発展に寄与しています。地域経済が多様化し、都市化が加速するにつれて、ENBを使用した高性能エラストマーおよび化学中間体の需要が増加する可能性があり、市場参加者にとっての機会が増大しています。
市場セグメンテーション
用途別
- EPDMゴム
- ポリマーおよび化学中間体
最終用途別
- 自動車
- 建設
- 消費財
- フレーバー&フレグランス
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
エチリデン・ノルボルネン(ENB)市場は非常に競争が激しく、いくつかの主要プレーヤーが革新と市場成長を推進しています。市場の著名な企業には、JXTG Nippon Oil & Energy、INEOS Oxide、Dow、Exxon Mobil、Uniroyal、Ningbo Titan Unichem、CHEMOS、Crescent Chemical、Beyond Industries、Simagchemがあります。これらの企業は、製品ポートフォリオの拡大、生産能力の向上、戦略的パートナーシップの確立に注力し、市場での存在感を強化しています。DowとExxon Mobilは、ENB生産の効率を向上させる化学プロセスの進展において重要な役割を果たしています。さらに、JXTG Nippon Oil & EnergyやINEOS Oxideのような企業は、広範なグローバルネットワークを活用して、自動車、建設、消費財業界での市場シェアを獲得しています。持続可能な生産技術の革新と高性能材料の需要増加も、この成長市場で競争優位を維持するための重要な戦略です。これらのプレーヤーは、需要の増加と業界の変化に直面しても強力な地位を維持することが期待されています。
主要プレーヤー分析
- Crescent Chemical
- Dow
- Beyond Industries
- Ningbo Titan Unichem
- Exxon Mobil
- CHEMOS
- JXTG Nippon Oil & Energy
- INEOS Oxide
- Uniroyal
- Simagchem
最近の動向
- 2025年10月、The Dow Chemical CompanyとMEGlobalは、Dowが米国湾岸の運営からMEGlobalの共設置エチレングリコール施設に追加で100 KTAのエチレンを供給する契約を締結しました。
- 2023年12月、INEOS Groupは、LyondellBasellのエチレンオキシドおよび誘導体事業を約7億ドルで買収する契約を発表しました。この契約には、テキサス州のベイポートアンダーウッド施設が含まれます。
レポートのカバレッジ
この調査レポートは、用途、エンドユース、地理に基づいた詳細な分析を提供します。主要市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者や既存企業への戦略的推奨事項を提供します。
将来の展望
- 自動車および建設セクターでのEPDMゴムの採用が増加しているため、エチリデンノルボルネンの需要は大幅に増加すると予想されています。
- 新興市場でのインフラ開発と都市化の進展により、建設用途でのENBベースの材料の消費が増加します。
- 自動車業界の電気自動車へのシフトにより、ENBに新たな機会が生まれます。高性能材料はEVコンポーネントの耐久性に不可欠です。
- 持続可能性と環境に優しい材料への継続的な注目が、グリーンビルディングや省エネ建設プロジェクトでのENBの採用を促進します。
- ゴム製造における技術革新により、より効率的なENB生産方法が導入され、コスト削減と性能向上が期待されます。
- 主要企業は、生産能力の拡大や戦略的パートナーシップの形成に投資し、世界的な需要の増加に対応することが予想されます。
- 高品質エラストマーの世界的な需要が高まる中、ENBの航空宇宙や医療機器などの専門産業での役割が増加します。
- 高性能材料の規制遵守への注目が高まることで、複数のセクターでのENBベース製品の需要がさらに増加します。
- ENB生産者と自動車メーカーの間で、車両コンポーネント向けの先進的なゴム配合を開発するための協力が増えると予想されます。
- さまざまな産業で耐久性と耐候性のある材料の需要が高まっており、特に急速な工業化が進む地域でENB市場の成長軌道が維持されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エチルジエンノルボルネン市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にエチルジエンノルボルネン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたエチルジエンノルボルネン市場のセグメントはどれですか?
エチルデンノルボルネン市場の成長を促進している主な要因は何ですか?
エチルデンノルボルネン市場の主要企業はどこですか?
2024年にエチルデンノルボルネン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エチリデンノルボルネン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエチリデンノルボルネン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.43 billion → 2032: USD 8.59 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エチリデンノルボルネン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エチリデンノルボルネン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエチリデンノルボルネン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エチリデンノルボルネン市場市場の成長要因
- 3.3 エチリデンノルボルネン市場市場の抑制要因および課題
- 3.4 エチリデンノルボルネン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エチリデンノルボルネン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エチリデンノルボルネン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エチリデンノルボルネン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エチリデンノルボルネン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エチリデンノルボルネン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエチリデンノルボルネン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エチリデンノルボルネン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エチリデンノルボルネン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エチリデンノルボルネン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エチリデンノルボルネン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エチリデンノルボルネン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエチリデンノルボルネン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエチリデンノルボルネン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエチリデンノルボルネン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエチリデンノルボルネン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエチリデンノルボルネン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエチリデンノルボルネン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエチリデンノルボルネン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エチリデンノルボルネン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
