
市場概要
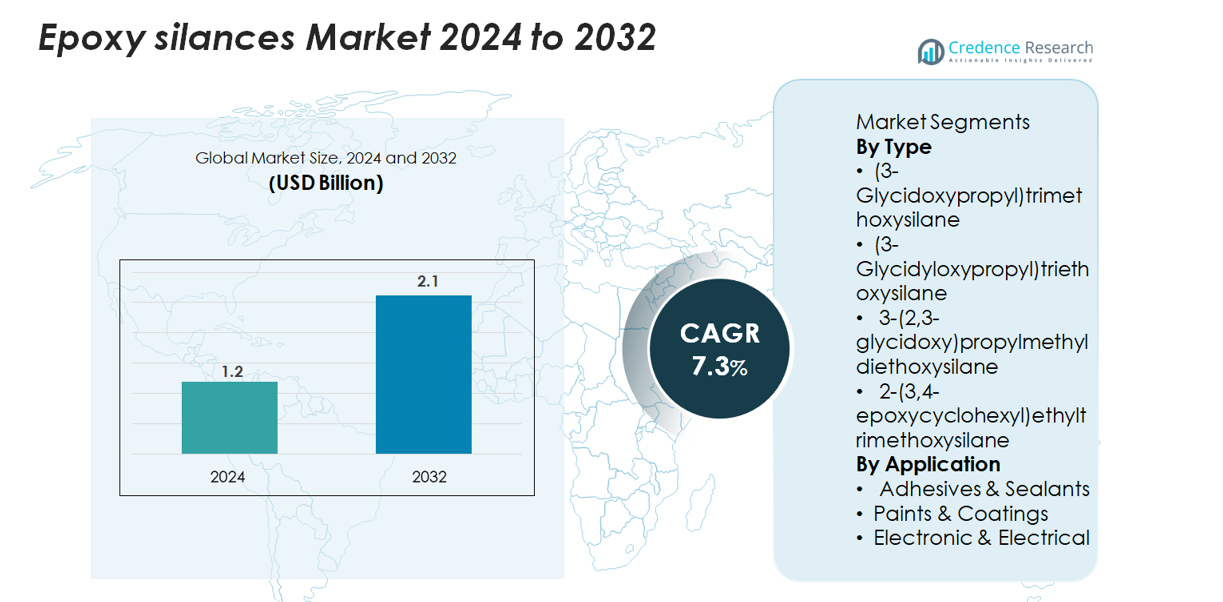
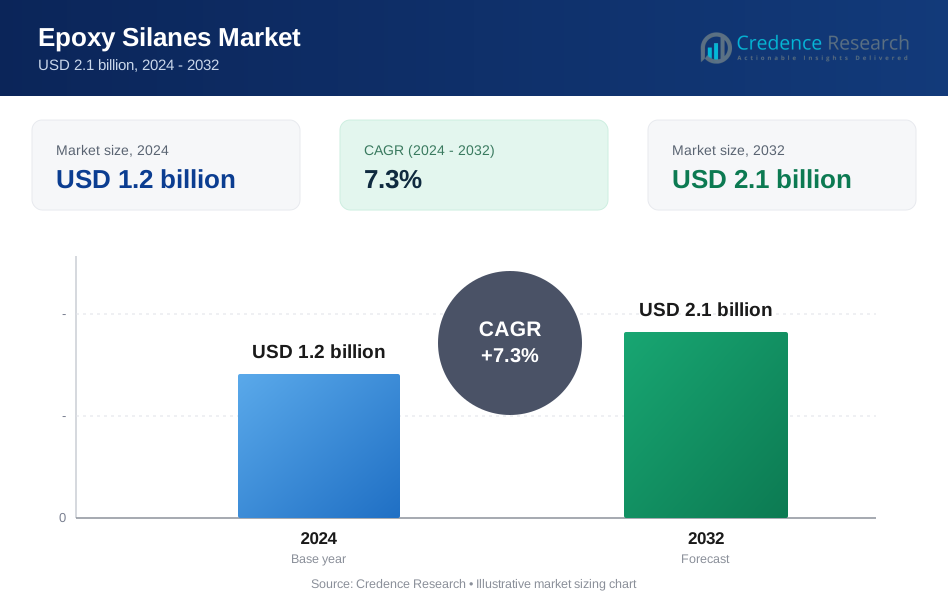
エポキシシラン市場は2024年に12億米ドルと評価され、2032年までに21億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.3%を示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| エポキシシラン市場規模 2024 | 12億米ドル |
| エポキシシラン市場、CAGR | 7.3% |
| エポキシシラン市場規模 2032 | 21億米ドル |
エポキシシラン市場は、先進的なカップリング剤、接着促進剤、表面改質技術で知られる主要な化学メーカーによって形成されています。Evonik Industries、信越化学工業、Dow、Wacker Chemie、Gelest Inc.、Momentive Performance Materials、南京ユニオンシリコン化学などの主要企業は、高純度の製剤、改良された耐水分解性、コーティング、電子機器、高性能複合材料向けの特殊グレードを通じて競争しています。これらの企業は、強力な研究開発能力とグローバルな流通ネットワークを活用して、産業および特殊用途の需要に応えています。アジア太平洋地域は、電子機器の大規模生産と急速な工業化に支えられ、36%のシェアで市場をリードしており、北米とヨーロッパは先進的な製造と厳しい性能基準によって推進される主要な高価値市場として続いています。
市場インサイト
- エポキシシラン市場は2024年に12億米ドルに達し、2032年には21億米ドルに達すると予測されており、高性能カップリング剤と接着促進剤の需要増加により7.3%のCAGRを記録しています。
- 接着剤およびシーラントでの使用が増加しており、42%のシェアを持つ最大のセグメントであり、電子機器や保護コーティングでの採用の増加とともに、産業用途全体での市場拡大を加速させ続けています。
- 主要なトレンドには、水性および環境に優しい製剤へのシフト、高純度シラングレードの進展、EV、航空宇宙、建設向け複合材料での使用拡大が含まれます。
- 競争環境には、Evonik、Dow、Wacker、信越化学、Gelest、Momentiveなどのグローバルプレーヤーと地域メーカーがあり、製品革新、純度レベル、性能の安定性によって競争が行われていますが、高い生産コストと原材料価格の変動が主要な制約要因として残っています。
- アジア太平洋地域は36%のシェアでリードし、北米が32%、ヨーロッパが28%で続いており、強力な製造基盤と成長する産業の近代化に支えられています。
市場セグメンテーション分析:
タイプ別
エポキシシラン市場は、ポリマーとの広範な適合性、強力な接着促進、および複合材料やコーティングでの広範な使用により、総需要の約38%を占める(3-グリシドキシプロピル)トリメトキシシランが支配しています。その優れた加水分解安定性と架橋性能が、高い機械的強度と耐湿性を必要とする産業での採用を促進しています。一方、(3-グリシジルオキシプロピル)トリエトキシシランと2-(3,4-エポキシシクロヘキシル)エチルトリメトキシシランは、高温電子機器や先進樹脂システムなどの特殊用途で注目を集め、耐久性のある高性能材料への移行を支えています。
- 例えば、Wacker Chemieは、GENIOSIL® STP-E製品ラインで10,000 mPa·sや30,000 mPa·sの制御された粘度を持つ高品質のシラン終端ポリエーテルを生産し、高度な配合での精密な接着性能をサポートしています。
用途別
接着剤&シーラントは最大の用途セグメントであり、自動車組立、建設接着システム、産業製造での使用拡大により約42%の市場シェアを保持しています。エポキシシランは基材の接着性、耐薬品性、長期耐久性を向上させ、プレミアム接着剤の配合に不可欠です。塗料&コーティングは、耐腐食性と耐候性のある保護層の需要から恩恵を受ける急成長セグメントです。電子&電気セグメントでは、絶縁性、誘電性能、耐湿性の向上が必要とされ、封止材、コネクタ、回路保護材料での採用をさらに加速させています。
- 例えば、MomentiveのNXTシラン技術は、2018年9月にドイツのレバークーゼンで新たに拡張された生産施設により、ヨーロッパ向けの生産能力を倍増させたことで、要求の厳しい用途で接着効率を大幅に強化する先進的なシランシステムの例を示しています。
主要成長要因
高性能接着と表面改質の需要増加
エポキシシラン市場は、自動車、建設、産業部門での高度な接着促進剤の需要増加から大きな恩恵を受けています。これらの化合物は、有機ポリマーと無機基材の間に強力な共有結合を形成し、機械的性能、水耐性、長期耐久性を向上させます。複合材料、プラスチック、ハイブリッド構造などの軽量材料の採用拡大は、特にEV製造、航空宇宙組立、断熱材料、構造用接着剤での効果的なカップリング剤の必要性を増幅させています。さらに、シーラント、コンクリート添加剤、保護コーティングを含む建設用途では、表面適合性を向上させ、剥離を最小限に抑えるためにエポキシシランにますます依存しています。産業が高強度、耐腐食性、耐候性のある材料に移行する中で、エポキシシランはプロセス効率と最終製品性能の向上において中心的な役割を果たし続けています。過酷な環境条件下での接着を強化する能力は、先進材料工学におけるその役割をさらに強化し続けています。
- 例えば、ワッカーケミーのGENIOSIL® STP-Eシリーズは2025年3月に導入され、10,000 mPa·sおよび30,000 mPa·sの粘度を持つバインダーグレードを含み、高度な建設および産業用接着システムでより強力で柔軟な接着性能を可能にします。
信頼性向上が求められる電子・電気用途の拡大
電子部品、半導体、電気絶縁システムの急速な成長がエポキシシランの需要を促進しています。これらは優れた防湿性、誘電安定性、耐熱性を提供します。これらの材料は、高温または高湿度条件下での信頼性を向上させるために、エンキャプラント、コンフォーマルコーティング、コネクタ、回路基板ラミネートに広く組み込まれています。小型化のトレンドが加速する中、メーカーは強力な界面結合と長い使用寿命にわたる性能の低下を最小限に抑えるカップリング剤を求めています。エポキシシランは、微小亀裂の低減、腐食の抑制、敏感な部品の構造的完全性の向上により、これらの要件を満たします。EVパワーエレクトロニクス、再生可能エネルギーインバーター、高密度データセンターの拡大がさらに採用を促進します。デバイスの複雑さが増すにつれて、エポキシシランは電気的安定性を確保し、特に重要な用途での部品の寿命を延ばすために不可欠になります。
- 例えば、信越化学は2024年3月にKRW-6000シリーズを導入しました。これは、水性シリコーン樹脂で、150°Cで10分以内に完全硬化を達成し、電子絶縁システムの耐熱性と耐湿性を大幅に向上させます。
先進的なコーティングおよび腐食防止技術の使用増加
エポキシシランは、金属保護、インフラの耐久性、化学耐性のための高性能コーティングを採用する産業で注目されています。それらの能力は、良好に結合された架橋ネットワークを作成し、プライマーの接着を強化し、湿気の浸透を減少させ、海洋、産業、自動車用途で使用される防食コーティングを強化します。環境に優しいコーティングシステムを促進する規制も、低VOCおよび水性フォーミュレーションをサポートするシランベースのソリューションへの移行を促進します。インフラのメンテナンス、産業機器の寿命、パイプライン保護への投資の増加が需要を大幅に押し上げます。スマートコーティングやナノ強化バリア技術の台頭がさらに機会を拡大し、エポキシシランは保護および装飾特性を強化する機能的な構成要素として機能します。鋼、コンクリート、複合基材におけるその多様性は、腐食が重要な環境での市場の関連性を確保します。
主要なトレンドと機会
環境に優しい水性フォーミュレーションの採用拡大
市場を形作る主要なトレンドは、溶剤ベースから環境に優しい水性システムへの移行です。エポキシシランは、揮発性または有害な溶剤に依存せずに強力な接着および架橋性能を提供することで、この移行をサポートします。世界的な規制が排出量や職場の安全性に関して厳しくなるにつれ、産業界はシラン修飾水性コーティング、接着剤、シーラントをますます好むようになっています。さらに、メーカーは持続可能な製品開発の機会を提供するバイオベースまたは低毒性のシラン化学を模索しています。より環境に優しい建設材料、再生可能エネルギー構造、低排出産業ソリューションへのトレンドが採用をさらに加速させます。クリーンなシラン技術への投資を行う企業は、持続可能性が市場全体での購買基準の中心となる中で競争優位性を得ます。
- 例えば、信越化学工業は2024年3月にKRW-6000シリーズを発売しました。これは、完全に水性のシリコーン樹脂システムで、150°Cで10分間で硬化し、乳化剤やVOCを含まないため、環境に優しく、規制に準拠した材料への進展を示しています。
複合材料と軽量エンジニアリングの進歩
自動車、航空宇宙、風力エネルギー、産業製造における複合材料の使用の増加は、エポキシシランにとって重要な機会を提供します。これらの材料は、強化繊維とポリマーマトリックス間の優れた界面結合を必要とし、高い構造的完全性を達成するためにエポキシシランが不可欠です。OEMがエネルギー効率を向上させ、排出を削減するために軽量設計に移行するにつれて、高性能カップリング剤の需要は増加し続けています。エポキシシランは、樹脂注入成形、3Dプリント複合材料、高温熱硬化システムなどの高度な加工技術もサポートします。EVバッテリーケースや軽量シャーシコンポーネントを含むグリーンモビリティの拡大は、さらなる長期成長の道を開きます。
- 例えば、Gelestは2025年5月に50,000平方フィートの生産施設を稼働させ、3,000平方フィートのISOクラス7クリーンルームを含む複合材料に特化した能力を拡大し、高性能複合材料製造に使用される精密設計されたシラン中間体の供給能力を強化しました。
ハイブリッドシラン技術の革新の増加
エポキシ、アミノ、ウレイド機能を組み合わせた新興のハイブリッドシラン技術は、要求の厳しい用途での接着性の向上、硬化の迅速化、耐久性の向上の機会を創出します。これらの多機能シランは、エレクトロニクス、自動車用コーティング、特殊接着剤に対してカスタマイズされた性能を提供します。革新はまた、バリア特性、耐傷性、自己修復表面を強化するために設計されたナノ機能化シランにも及びます。カスタマイズ可能または用途特化のシランシステムを開発するメーカーは、高周波エレクトロニクス、防食海洋コーティング、長寿命産業アセンブリなどのニッチな高価値セグメントに参入できます。この傾向は、性能と信頼性の要件によって駆動される精密材料工学への広範なシフトを反映しています。
主要な課題
高い生産コストと原材料価格の感受性
エポキシシラン市場の主な課題の一つは、特殊アルコール、エポキシド、クロロシランを含む主要な原材料の製造と調達に関連する高コストです。化学原料の価格変動は生産経済に影響を与え、メーカーの利益率を低下させます。さらに、高純度のエポキシシランの合成には、厳格なプロセス管理、高度な設備、安全規制の遵守が必要であり、これらすべてが運用コストを引き上げます。建設や汎用接着剤など、コストに敏感な用途を持つエンドユース産業は、高級シラン製剤の採用をためらうかもしれません。チタン酸塩やジルコニウム酸塩を含む代替カップリング剤からの競争圧力は、低コスト市場への広範な浸透を制限し、価格の課題をさらに強めます。
取り扱い、保管、環境安全制約
エポキシシランは、取り扱いの敏感さ、湿気への反応性、保管の安定性、環境安全に関連する課題を抱えています。早期に加水分解する傾向があるため、物流が複雑になり、管理された包装が必要となり、流通コストが増加します。また、特に労働者の曝露限界や環境に優しい製剤を重視する地域では、反応性オルガノシランを規制する厳しい環境および職業安全規制が採用に影響を与えます。製造業者は、コンプライアンス、ラベリング、危険管理に投資する必要があり、これが製品開発サイクルを遅らせる可能性があります。エンドユーザーは安全な適用のために専門的な訓練を必要とする場合があり、小規模または分散型産業での採用を制限します。これらの制約は、材料の性能上の利点にもかかわらず、全体的な採用障壁を増加させます。
地域分析
北米
北米は、世界のエポキシシラン市場の約32%を占めており、自動車、航空宇宙、建設、電子機器セクターからの強い需要によって推進されています。この地域は、先進的な製造能力と高性能コーティング、接着剤、複合材料の広範な採用の恩恵を受けています。成長はまた、耐久性のある接着および耐腐食性システムを必要とする電気自動車およびインフラ改修への投資の増加によって支えられています。米国は、成熟した化学産業と表面改質および材料強化における技術革新の増加により、地域消費をリードしています。高性能で低VOCの製剤に対する規制の焦点は、市場拡大を強化し続けています。
ヨーロッパ
ヨーロッパは、エポキシシラン市場の約28%を占めており、厳しい環境規制、持続可能なコーティング技術への強い重視、および自動車の軽量化や工業工学用途での高い採用に支えられています。ドイツ、フランス、英国などの国々は、先進的な電子機器および自動車製造基盤により、地域需要を支えています。水性コーティングや環境に優しい接着剤へのシフトは、多機能カップリングおよび架橋剤としてのエポキシシランの消費を強化します。さらに、特に航空宇宙および風力エネルギーにおける堅調な複合材料産業は、ヨーロッパ全体での長期的な市場展望を強化します。
アジア太平洋
アジア太平洋は、急速な工業化、大規模な電子機器生産、および中国、日本、韓国、インドにおける自動車製造の強力な拡大により、世界市場の約36%を占めています。この地域の建設活動の増加と耐腐食性、高耐久性コーティングの展開の増加は、エポキシシランの需要を大いに支えています。半導体製造およびEVバッテリー技術への投資の増加は、電気および電子用途での採用をさらに加速させます。国内化学製品生産の促進と急成長する複合材料使用を支持する政府の好意的な政策により、アジア太平洋は最も成長が速い地域市場として位置付けられています。
ラテンアメリカ
ラテンアメリカは約7%の市場シェアを持ち、建設、自動車アフターマーケット、工業用コーティング用途からの安定した需要が見られます。ブラジルとメキシコは、製造活動の拡大と沿岸および工業地帯での腐食防止ソリューションの採用が進むことで、地域消費をリードしています。地域は先進的な接着剤とシーラントへの移行が進んでおり、エポキシシランの使用が徐々に増加しています。しかし、輸入特殊化学品への依存と経済の変動が市場の加速を制限しています。それにもかかわらず、インフラの近代化や再生可能エネルギー設備への投資が長期的な需要の安定に寄与しています。
中東・アフリカ(MEA)
中東・アフリカ地域は、主にインフラプロジェクトの増加、石油・ガス設備のメンテナンス、高性能保護コーティングの需要によって、世界のエポキシシラン市場の約5%を占めています。GCC諸国は、先進的な接着および耐腐食性材料を必要とする建設および工業施設への大規模な投資により、消費をリードしています。アフリカ諸国の都市化の進展は、接着剤、シーラント、コーティング用途での控えめながらも安定した成長に寄与しています。市場の拡大は、限られた現地生産能力によってある程度制約されていますが、工業開発と建築用コーティングの継続的な成長が将来の採用を支えています。
市場セグメンテーション:
タイプ別
- (3-グリシドキシプロピル)トリメトキシシラン
- (3-グリシジルオキシプロピル)トリエトキシシラン
- 3-(2,3-グリシドキシ)プロピルメチルジエトキシシラン
- 2-(3,4-エポキシシクロヘキシル)エチルトリメトキシシラン
用途別
- 接着剤 & シーラント
- 塗料 & コーティング
- 電子 & 電気
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
エポキシシラン市場の競争環境は、製品の革新、純度の向上、用途特化の処方を通じて競争する世界的な化学リーダーと地域の専門メーカーの混合により特徴付けられています。Evonik Industries、Dow、信越化学、Wacker Chemie、Gelest Inc.、Momentive Performance Materials、南京ユニオンシリコンケミカルなどの企業は、高性能接着促進剤、表面改質剤、架橋剤をカバーする幅広いポートフォリオで市場を支配しています。彼らの戦略は、先進的なコーティング、接着剤、電子システムとの互換性を向上させるための加水分解安定性、結合効率の改善に向けた研究開発投資に集中しています。大規模な電子機器および複合材料の製造が需要を牽引するアジア太平洋地域での戦略的拡大は、彼らの存在感を強化し続けています。一方、ニッチな生産者は、建設や産業用途での新たな機会を捉えるために、コスト効率の高い代替品やカスタマイズされたシラン化学に焦点を当てています。強い成長の可能性にもかかわらず、原材料コストの変動、厳しい環境規制、持続可能で高純度のシラン技術に対する顧客の需要の増加により、競争の激しさは依然として高いままです。
主要プレイヤー分析
最近の動向
- 2025年5月、Gelest社は、シランを含む高容量の特殊化学品向けに設計された新しい50,000平方フィートの生産施設を、ペンシルベニア州モリスビルの本社で完成させました。
- 2025年3月、同社はヨーロッパコーティングショーで新しいシラン終端バインダーGENIOSIL® STP-E 140とSTP-E 340を導入しました。一方のバインダーは粘度10,000 mPa·s、もう一方は30,000 mPa·sで、スズフリーの接着剤およびシーラントの配合を可能にします。
- 2024年3月、信越化学工業株式会社は、新しい水性の速硬化型シリコーン樹脂(KRW-6000シリーズ)を発表しました。この樹脂は乳化剤フリーでVOCフリーであり、シラン/カップリング剤のトレンドに密接に一致するシリコーン化学の進歩を示しています。
レポートのカバレッジ
この調査レポートは、タイプ、用途、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- エポキシシランの需要は、産業がより強力で耐久性のある接着ソリューションを採用するにつれて増加します。
- 電気自動車の成長は、高性能コーティングや電子部品での使用を促進します。
- 水性および環境に優しい配合は、規制の圧力により広く受け入れられるようになります。
- 軽量材料が製造業で一般的になるにつれて、高度な複合材料での採用が増加します。
- メーカーは、高純度および特殊グレードのシラン技術により多く投資します。
- 半導体および電気絶縁用途の拡大は、長期的な市場成長を支援します。
- インフラの近代化は、エポキシシランを使用した耐腐食コーティングの需要を促進します。
- 戦略的パートナーシップと生産能力の拡大は、主要生産者間の競争を激化させます。
- アジア太平洋地域は、工業生産と電子機器製造の拡大に伴い、消費をリードし続けます。
- 持続可能性への関心の高まりは、低VOCおよびグリーンシラン化学の開発を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エポキシシランの現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間にエポキシシラン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたエポキシシランのセグメントはどれですか?
エポキシシラン市場の成長を促進している主な要因は何ですか?
エポキシシラン市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エポキシシラン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエポキシシラン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1.2 billion → 2032: USD 2.1 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エポキシシラン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エポキシシラン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエポキシシラン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エポキシシラン市場市場の成長要因
- 3.3 エポキシシラン市場市場の抑制要因および課題
- 3.4 エポキシシラン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エポキシシラン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エポキシシラン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エポキシシラン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エポキシシラン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エポキシシラン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエポキシシラン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エポキシシラン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エポキシシラン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エポキシシラン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エポキシシラン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エポキシシラン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエポキシシラン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエポキシシラン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエポキシシラン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエポキシシラン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエポキシシラン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエポキシシラン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエポキシシラン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エポキシシラン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
