
市場概要
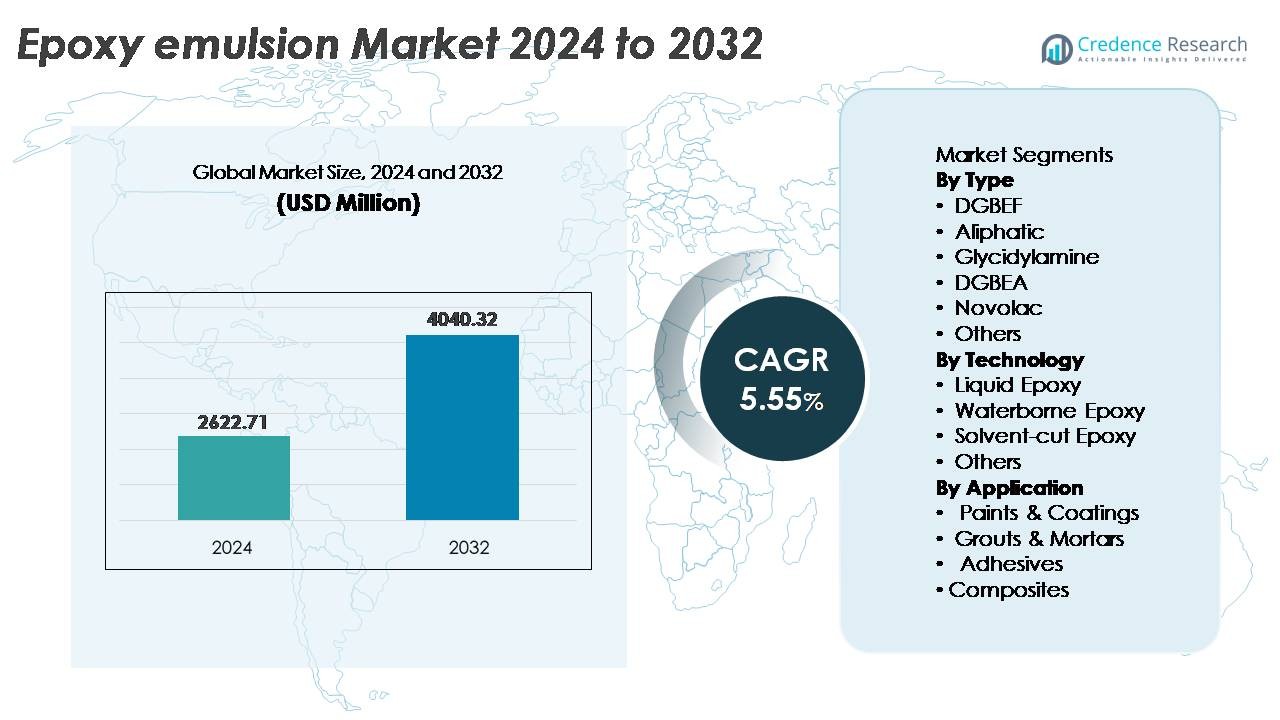
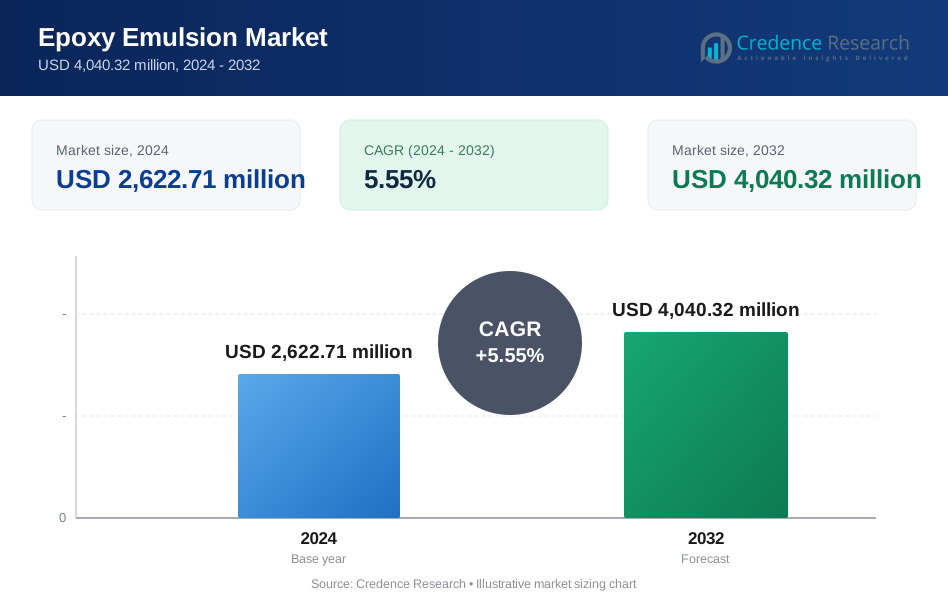
世界のエポキシエマルジョン市場の規模は2024年に26億2,271万米ドルと評価され、2032年までに40億4,032万米ドルに達すると予測されており、予測期間中のCAGRは5.55%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| エポキシエマルジョン市場規模 2024 | 26億2,271万米ドル |
| エポキシエマルジョン市場、CAGR | 5.55% |
| エポキシエマルジョン市場規模 2032 | 40億4,032万米ドル |
エポキシエマルジョン市場は中程度に統合されており、主要な競争は容量規模、樹脂の革新、地域の流通力によって推進されています。主要なプレーヤーには、Huntsman International Ltd.、Kolon Industries Inc.、Atul Ltd.、Olin Corporation、Nan Ya Plastics Corporation、Spolchemie、Aditya Birla Chemicals、Chang Chun Group、Ciech S.A.、China Petrochemical & Chemical Corp. (SINOPEC)が含まれ、それぞれがコーティング、接着剤、建設用化学品向けに調整された水性製剤に注力しています。アジア太平洋地域は約34%のシェアを持ち、市場をリードしており、強力な製造エコシステムとインフラ投資に支えられています。一方、北米とヨーロッパは低VOC工業用コーティングの採用と規制遵守の取り組みによって続いています。
市場の洞察
- 世界のエポキシエマルジョン市場は2024年に26億2271万米ドルと評価され、2032年までに40億4032万米ドルに達すると予測されており、予測期間中に年平均成長率5.55%で拡大しています。
- 建設および産業用途における低VOCおよび水性コーティングシステムの需要増加が主な市場の推進力となっており、持続可能性に関する規制やインフラ再生投資によって支えられています。
- 市場のトレンドには、バイオベースのエマルジョンや、床材、接着剤、複合部品における湿気の多い環境や高接着環境向けに設計されたカスタマイズされた樹脂システムの採用が増加しています。
- 競争活動は、環境に適合した製品ポートフォリオの拡大と成長志向の地域での生産能力の追加に焦点を当てていますが、原材料価格の変動が中規模プレーヤーの利益率を抑制し続けています。
- アジア太平洋地域が34%のシェアでトップを占め、次いで北米が32%、ヨーロッパが28%を占めており、塗料とコーティングが広範な建築および産業用途により最大のシェアを保持しています。
市場セグメンテーション分析:
タイプ別
DGBEAはエポキシエマルジョン市場で支配的なサブセグメントであり、その多用途性、強力な接着性、および幅広い硬化剤との互換性により最大のシェアを占めています。保護コーティング、接着剤、建設化学品で広く使用されており、その優れた機械的特性とコスト効率によって支えられています。工業用床材や海洋用途での耐久性と化学的耐性のあるコーティングの需要増加が採用をさらに強化しています。一方、ノボラックベースのエマルジョンは、より高い架橋密度と耐熱性により、電子機器や高温環境での特殊用途を支え、注目を集めています。
- 例えば、ハンツマンのARALDITE® GY 257エポキシ樹脂は、硬化システム(例:標準硬化剤Aradur® 140を用いたモルタルとして)に配合されると、約44–54 MPa(450–550 kg/cm²)の曲げ強度などの典型的な機械的特性を示し、要求の厳しい工業用床材用途に適しています。具体的な特性は、最終混合物の正確な組成により大きく異なることがあります。
技術別
水性エポキシ技術は、低VOCコーティングへのシフトと世界的な環境規制への準拠により、エポキシエマルジョン市場で主要なシェアを占めています。その強力な接着性、毒性の低減、そして改善された耐湿性により、建築および産業用コーティングに適しています。床材システムやインフラ再生プロジェクトでの採用増加が需要を加速しています。液体エポキシシステムは、化学的耐性と機械的性能の向上が求められる重工業用途で顕著な採用を持っています。溶剤ベースの製剤に対する制限の増加が、メーカーをエコ効率的で高性能な水性代替品に向かわせ続けています。
- 例えば、Westlake EpoxyのEPI-REZ™ Resin 7520-WD-52は、高性能で低VOCの水性エポキシ分散液です。この樹脂は、コンクリートの床材や構造用コーティングの用途向けに調合されており、優れた接着性と優れた耐腐食性を示し、長期的な性能をサポートします。
用途別
塗料とコーティングは、建設、自動車のリフィニッシュ、産業機器、金属保護で広く使用されているため、最大のシェアを占める主要な用途セグメントです。エポキシエマルジョンは、耐腐食性、耐久性、低臭気のために好まれ、内装および外装の両方の表面に適しています。インフラ開発と改修活動の拡大は、セグメントの成長を大いに支えています。接着剤と複合材料も、メーカーが溶剤ベースの処方をより環境に優しい代替品に置き換えるにつれて、着実に拡大しています。輸送および消費財における軽量材料の需要の高まりは、複合材料製造におけるエポキシエマルジョンの浸透を促進します。
主要な成長要因:
低VOCおよび環境適合コーティングの需要増加
揮発性有機化合物(VOC)排出削減に向けた規制圧力の増加は、エポキシエマルジョン市場の主要な成長促進要因です。北米、ヨーロッパ、アジアの一部での政府主導の環境フレームワークは、溶剤ベースから水性処方への移行を加速しています。エポキシエマルジョンは、優れた接着性、機械的強度、化学耐性を提供しながら、グリーン建設および産業用コーティングの持続可能性要件を満たします。塗料、床材、メンテナンス化学品のメーカーは、入札や産業バイヤーの調達プログラムで関連性を維持するために、これらの適合代替品を採用しています。さらに、企業のESGコミットメントと建材の脱炭素化は、水性エポキシの選好を強化します。性能と適合性の利益の収束により、エポキシエマルジョンは次世代の保護コーティングの好ましいソリューションとして位置付けられています。
- 例えば、Westlake EpoxyのEPI-REZ™ 7520-WD-52は、コンクリートコーティング用の水性エポキシ分散液です。この樹脂は、システム設計に応じて通常50 g/L未満の低VOC処方をサポートします。最終的な使用性能は、硬化剤と最終コーティングの処方に依存します。
インフラ拡張と修理・リハビリへの公共投資
老朽化した橋、港、トンネル、産業施設のグローバルなインフラアップグレードと改修活動は、エポキシエマルジョンの消費を促進し続けています。これらの処方は、構造の耐久性と耐湿性を向上させるために、グラウト、モルタル、コンクリート修理化合物、耐腐食コーティングに広く使用されています。物流ハブ、食品加工ユニット、製薬、電子機器製造の産業用床システムも、耐摩耗性と衛生上の利点のためにエポキシエマルジョンに依存しています。新興国は、国家開発アジェンダの一環としてインフラの近代化を優先しており、コーティングおよび修理材料の消費を促進しています。公共民間パートナーシップとスマートシティ開発への投資の増加は、特に耐久性、環境に優しく、コスト効率の高いエポキシベースのソリューションに対する長期的な需要を強化します。
- 例えば、SikaのSikadur®-52は構造的なひび割れ修理のための低粘度エポキシ注入樹脂です。このシステムは、完全硬化後に約80–90 MPaの圧縮強度を達成します。浸透性能はひび割れの幅や注入条件に依存します。
接着剤および複合材料製造における採用の急増
高強度接着剤や繊維強化複合材料におけるエポキシ乳化剤の使用増加は、もう一つの重要な成長要因です。輸送、電気機器、スポーツ用品、消費財などの産業では、耐久性を損なうことなく、金属を軽量な複合構造に置き換えています。エポキシ乳化剤は、適用中の臭気を減少させ、毒性を低下させながら、接着強度を向上させます。包装や木工では、安全性と持続可能性の基準を満たすために、水性エポキシ接着剤が溶剤ベースのソリューションに取って代わっています。樹脂トランスファー成形や自動硬化システムを含む複合材料製造プロセスの進歩は、エポキシ乳化剤の採用を強化します。OEMが軽量設計とエネルギー効率を優先する中、エポキシ乳化剤は接着剤バックや複合材料を多用する用途で重要な役割を果たすと期待されています。
主要なトレンドと機会
バイオベースおよび循環化学樹脂システムへの移行の高まり
リグニン、植物油、産業バイオマス廃棄物から派生したバイオベースのエポキシ乳化剤の革新は、変革的な機会として浮上しています。化学メーカーは、炭素フットプリントを最小限に抑え、ビスフェノールAや石油化学派生物への依存を減らすために、再生可能な原料の研究を拡大しています。循環化学の取り組みや廃棄物から樹脂へのプログラムは、コーティングおよび接着剤メーカーにとって長期的な戦略的差別化を提供します。持続可能な建設製品との共同ブランド化の機会や、グリーンビルディング認証の経路は、市場採用を強化します。建設、自動車、消費財の購入者が気候関連の調達方針に沿う中、バイオベースのエポキシ乳化剤は、無毒、リサイクル可能、倫理的に調達された材料として注目を集めています。
- 例えば、Westlake Epoxy(旧Hexionのエポキシ事業)は、持続可能なバイオベースのエポキシソリューションを積極的に開発しています。同社は、オランダのPernisサイトでISCC+認証を取得し、フェノールやアセトンなどのマスバランスされたバイオベースの原材料を液体エポキシ樹脂の生産に使用することが可能になりました。
デジタル製剤プラットフォームとカスタムエンジニアリングされた性能ソリューション
デジタルシミュレーションされた製剤プラットフォームの開発は、粘度、硬化時間、化学耐性、熱安定性に基づいたエポキシ乳化剤の迅速なカスタマイズをサポートします。産業界は、食品グレードの床コーティング、反落書き表面、静電気放電保護などのニッチ用途向けのアプリケーション固有の製剤をますます求めています。このトレンドは、特化した化学メーカーにとって、カスタマイズされた製品開発サポートを提供する新たな収益源を生み出しています。OEMや建設化学ブランドとの共同製品開発を通じて、機会はさらに拡大します。データ駆動の性能モデリングと予測材料試験は、市場投入までの時間を短縮し、技術的に要求の厳しい産業用途での成功率を向上させます。
- 例えば、Covestroは独自の発泡シミュレーションソリューションとデジタルプラットフォームを利用して、ポリウレタン(PU)システムにおける流れのパターンや硬化などの材料の挙動を予測し、顧客が生産プロセスを最適化し、物理的な試行の必要性を減らすのを支援しています。
主要な課題
原材料供給の変動と石油化学原料コストへの感受性
エポキシエマルジョン市場は、ビスフェノール誘導体やエピクロロヒドリンを含むエポキシ樹脂中間体の変動性に対して脆弱であり、これらは原油価格の変動や地域供給の制約に影響されます。石油化学製造クラスターの混乱は、生産コストとリードタイムに大きな影響を与えます。これにより、固定契約調達サイクルの下で運営されるコーティングおよび接着剤メーカーにとって価格の不確実性が生じます。中規模のフォーミュレーター間での後方統合の制限は、供給の安全性を制限し、競争力に影響を与えます。企業は、原材料リスクとコストの不安定性を軽減するために、地域調達、代替化学物質、およびバイオベースの代替品を模索することを余儀なくされています。
極限性能および高度に専門化された用途における技術的制限
強力な採用にもかかわらず、エポキシエマルジョンは、超高耐薬品性、長時間の熱暴露、または過酷な環境下での迅速な硬化を必要とするセグメントで性能の限界に直面しています。溶剤ベースのエポキシや高度なハイブリッド化学物質は、特に海洋、航空宇宙、および高温電気部品のニッチカテゴリーで依然として支配的です。実証済みの従来の処方からの切り替えに対するエンドユーザーのためらいは、ミッションクリティカルな用途の転換率を遅らせます。この課題を克服するには、材料の革新、ターゲット認証、およびエンジニアリング、安全性、規制要件を満たすための長期的なフィールドパフォーマンスデータが必要です。性能のギャップに対処できないメーカーは、高価値の特殊市場から排除されるリスクがあります。
地域分析
北米
北米はエポキシエマルジョン市場の約32%を占めており、インフラの改修、産業メンテナンス、および保護用途における水性コーティングの強い需要に支えられています。米国は、溶剤ベースのシステムから持続可能な代替品への移行を推進する厳しいEPA VOC規制によって採用をリードしています。複合材料の使用の急速な成長と高度な接着技術は、自動車、航空宇宙、建設セクター全体での需要を強化しています。カナダのグリーンビルディング基準への投資の増加は、エココンプライアント樹脂処方の受け入れをさらに加速させています。低臭気および耐湿性システムへの転換の増加は、北米での市場拡大を引き続き強化しています。
ヨーロッパ
ヨーロッパは、持続可能なコーティングの早期採用と、産業用溶剤および排出物を規制する厳しいEU環境フレームワークによって促進され、世界の収益の約28%を占めています。ドイツ、フランス、北欧諸国は、成熟した自動車、海洋、フローリング製造エコシステムに支えられて、市場活動をリードしています。老朽化したインフラの広範な改修と、省エネ建物の改修により、コンクリート修理および断熱コーティングにおけるエポキシエマルジョンの消費が増加しています。この地域はまた、バイオベースのエポキシエマルジョンの革新を推進し、特殊化学品メーカーに新たな機会を創出しています。しかし、コスト感受性とコンプライアンス要件は、メーカーにとって運用上の複雑さをもたらします。
アジア太平洋
アジア太平洋は市場の約34%を占め、中国、インド、東南アジアにおける急速な都市化、産業拡大、インフラ開発によって牽引されています。この地域の建設ブームは、エポキシ系グラウト、防水システム、床コーティングの需要を大幅に増加させています。中国の地元製造クラスターは、塗料、包装用接着剤、電子機器用複合材料の用途におけるエポキシエマルジョンのコスト効率の良い生産を支えています。低排出建材を推進する政府の取り組みが、水性エポキシへの移行を強化しています。産業用床材や自動車製造への投資の増加により、アジア太平洋は最も成長の速い地域貢献者としての地位を確立しています。
ラテンアメリカ
ラテンアメリカは市場の約4%を占め、建物の改修、海洋コーティング、産業修理用途での採用が着実に進んでいます。ブラジルとメキシコは、物流ハブ、食品加工ユニット、倉庫インフラの拡大により主要な需要センターであり続けています。耐湿性および耐腐食性の認識の高まりが、溶剤ベースから水性エポキシへの移行を支えています。しかし、輸入原材料への依存や経済変動が価格の安定性に影響を与えています。課題にもかかわらず、政府支援の公共インフラプログラムや製造クラスターの成長が、この地域における中長期的な成長機会を提供しています。
中東・アフリカ
中東・アフリカは商業施設、産業ゾーン、交通インフラの継続的な開発により、約2%の市場シェアを占めています。エポキシエマルジョンは、石油・ガス施設、淡水化プラント、港湾拡張の保護コーティングにますます使用されています。UAEとサウジアラビアが大規模なスマートシティやメガプロジェクトへの投資に支えられ、採用をリードしています。アフリカの新興建設セクターは徐々に成長を見せていますが、地元生産能力の限界によりコストの壁が残っています。持続可能性指令や材料効率政策が勢いを増す中、この地域は将来の潜在力を示しています。
市場セグメンテーション:
タイプ別
- DGBEF
- 脂肪族
- グリシジルアミン
- DGBEA
- ノボラック
- その他
技術別
- 液体エポキシ
- 水性エポキシ
- 溶剤カットエポキシ
- その他
用途別
- 塗料およびコーティング
- グラウトおよびモルタル
- 接着剤
- 複合材料
地域別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
エポキシエマルジョン市場の競争環境は、性能の差別化、規制の遵守、カスタマイズ能力で競争する世界的な化学メーカー、地域の調合業者、専門の樹脂イノベーターの混合によって特徴づけられています。主要なプレーヤーは、コーティング、建設材料、接着剤における持続可能性主導の需要に合わせて、水性および低VOCエポキシポートフォリオの拡大に注力しています。戦略的優先事項には、高成長製造拠点近くでの能力拡大、建設化学ブランドとの長期供給契約、バイオベース樹脂技術への投資が含まれます。企業は、産業用床材、電子機器封止、腐食防止のための用途別の調合を提供し、顧客維持を強化しています。OEMやインフラストラクチャ請負業者とのパートナーシップ、硬化剤や高架橋エマルジョンのR&Dの進展と組み合わせて、市場の地位を強化しています。競争のダイナミクスは、原材料価格の変動、規模に基づくコスト優位性、特殊なエンドユース要件をサポートする技術サービス能力によって影響を受け続けています。
主要プレーヤー分析
- ハンツマン・インターナショナル・リミテッド(米国)
- オリン・コーポレーション(米国)
- 南亜プラスチック株式会社(台湾)
- スポルケミー(チェコ共和国)
- アディティア・ビルラ・ケミカルズ(インド)
- 長春グループ(台湾)
- チェヒS.A.(ポーランド)
最近の動向
- 2025年9月、ハンツマンは、意図的に添加されたBPAおよびCMR分類物質を含まない新しく再調合されたARALDITE®エポキシ接着剤の範囲を発売しました。
- 2025年4月、南亜プラスチック株式会社(台湾)に対して、米国商務省は台湾からのエポキシ樹脂に対する相殺関税決定を最終化しました。その決定の一環として、南亜には2023年1月から12月の期間に対して3.38%の純相殺補助金率が割り当てられ、輸出慣行の精査を反映しています。
- 2024年2月、オリンは風力ブレードの循環性ソリューションで2024年JECコンポジットイノベーションアワードの共同受賞者に選ばれました。この革新的なプロセスは、エポキシ樹脂をバージングレードの材料に分解し、コンポジットの循環経済をサポートします。
レポートのカバレッジ
この調査レポートは、タイプ、技術、用途、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 産業が溶剤ベースの製品から移行し続けるにつれて、水性エポキシエマルジョンの需要が加速します。
- バイオベースの樹脂開発は、循環型および低炭素材料ポートフォリオを追求するメーカーにとって戦略的優先事項として浮上します。
- 産業用床材や保護コーティングにおけるエポキシエマルジョン技術の採用は、インフラ再生プロジェクトの増加に伴い拡大します。
- 湿度、腐食保護、化学抵抗性に最適化されたカスタマイズされた製剤が、ニッチな用途の成長を促進します。
- 樹脂供給業者と建設化学ブランド間のパートナーシップが、バリューチェーンの統合を強化します。
- デジタルシミュレーションツールが製剤時間を短縮し、性能予測を向上させます。
- 輸送および消費財における軽量材料のトレンドにより、接着剤および複合材料製造の採用が増加します。
- 新しい環境規制が製品の革新と生産計画に引き続き影響を与えます。
- 地域の生産能力の拡大が輸入原材料への依存を減らし、価格の安定性を向上させます。
- 硬化剤の技術的進歩が、極端な環境における水性エポキシシステムの性能ウィンドウを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エポキシエマルジョン市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にエポキシエマルジョン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたエポキシエマルジョンセグメントはどれですか?
エポキシエマルジョン市場の成長を促進している主な要因は何ですか?
エポキシエマルジョン市場の主要企業はどこですか?
2024年にエポキシエマルジョン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エポキシエマルジョン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエポキシエマルジョン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,622.71 million → 2032: USD 4,040.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エポキシエマルジョン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エポキシエマルジョン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエポキシエマルジョン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エポキシエマルジョン市場市場の成長要因
- 3.3 エポキシエマルジョン市場市場の抑制要因および課題
- 3.4 エポキシエマルジョン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エポキシエマルジョン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エポキシエマルジョン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エポキシエマルジョン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エポキシエマルジョン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エポキシエマルジョン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエポキシエマルジョン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エポキシエマルジョン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エポキシエマルジョン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エポキシエマルジョン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エポキシエマルジョン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エポキシエマルジョン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエポキシエマルジョン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエポキシエマルジョン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエポキシエマルジョン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエポキシエマルジョン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエポキシエマルジョン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエポキシエマルジョン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエポキシエマルジョン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エポキシエマルジョン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
