
PVモジュール用封止材市場の概要
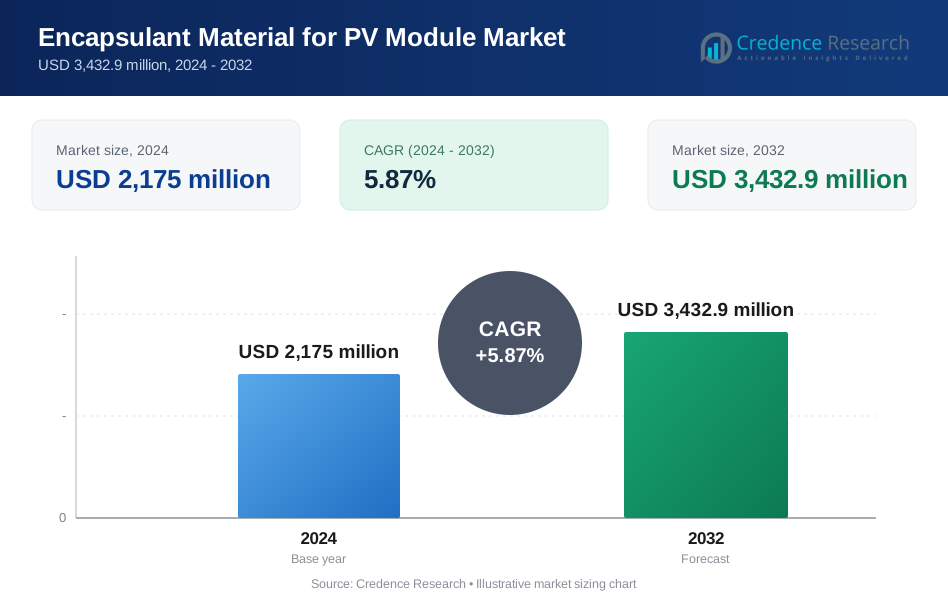
PVモジュール用封止材市場の規模は2024年に21億7,500万米ドルと評価され、予測期間中に年平均成長率(CAGR)5.87%で2032年には34億3,290万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のPVモジュール用封止材市場規模 | 21億7,500万米ドル |
| PVモジュール用封止材市場、CAGR | 5.87% |
| 2032年のPVモジュール用封止材市場規模 | 34億3,290万米ドル |
PVモジュール用封止材市場の主要プレーヤーには、Dow、DuPont、Wacker Chemie、3M、三井化学、Hanwha Solutionsが含まれ、各社はグローバルな供給ネットワークと太陽光発電に特化した製品ラインを通じて大きな影響力を持っています。DowとDuPontは、高効率モジュールに特化した高度なPOEおよびEVAフォーミュレーションでリードしており、Wacker Chemieと三井化学は高純度のシリコーンおよびポリオレフィン封止材を提供しています。3MとHanwha Solutionsは、接着剤およびシートベースの技術で強力な地位を維持しています。アジア太平洋地域は、中国、韓国、日本の大規模なPVモジュール製造拠点によって2024年に55%の市場シェアを占めています。この地域は、強力な国内需要、輸出能力、材料コストの優位性から恩恵を受けており、供給と消費の両方のダイナミクスの中心となっています。

PVモジュール用封止材市場の洞察
- PVモジュール用封止材市場は2024年に21億7,500万米ドルと評価され、2032年には34億3,290万米ドルに達すると予測されており、CAGRは5.87%です。
- 成長は世界中の太陽光発電の設置増加により推進されており、両面および高効率モジュールがPOEのような高度な封止材の需要を高めています。
- 重要なトレンドとして、持続可能で長寿命のモジュール部品を求めるメーカーがリサイクル可能な熱可塑性樹脂やUV安定材料にシフトしています。
- トッププレーヤーにはDow、DuPont、Wacker Chemie、3Mが含まれ、光学的透明性、熱安定性、耐湿性の革新を通じて競争しています。
- アジア太平洋地域は55%の地域シェアを持ち、次いで北米とヨーロッパがそれぞれ18%と16%を占めています。EVAは材料セグメントで65%以上のシェアを持ち、フィルム/シートは製品形態セグメントで80%以上のシェアを持っています。コスト圧力と原材料価格の変動は依然として主要な制約要因です。
PVモジュール用封止材市場のセグメンテーション分析:
材料タイプ別
エチレン酢酸ビニル(EVA)は、2024年に65%以上のシェアを持つ封止材市場をリードしています。その支配力は、コスト効率の良さ、長年の業界での受け入れ、好ましい光透過性に由来します。EVAは、その加工のしやすさと確立されたサプライチェーンのため、結晶シリコンPVモジュールで広く使用されています。しかし、ポリオレフィンエラストマー(POE)は、特に両面モジュールで、より良い耐湿性と低PID(電位誘起劣化)のために勢いを増しています。シリコーンや熱可塑性ポリウレタン(TPU)などの材料は、高耐久性を求めるニッチな用途に使用されており、イオノマーやPVBは特殊または薄膜技術で台頭しています。
- 例えば、デュポンのイオノマー系封止材(PV5400シリーズ)は、高いUV耐性を必要とする薄膜やBIPV用途で採用されています。
製品形態別
フィルム/シートが80%以上の市場シェアを占めており、標準化された製造プロセスと自動ラミネーションラインとの互換性によって推進されています。これらは、結晶PVモジュールの大量生産において好まれる選択肢です。液体封止材は、柔軟またはカスタムPVパネル形式で使用され、研究や特殊な建物一体型太陽光発電(BIPV)でよく使用されます。コーティングやスプレーは、特定の薄膜用途やプロトタイピング環境に限定されており、均一な厚さと全面カバーが必要です。フィルムベースの封止材は、コスト管理とユーティリティ規模の展開における一貫したモジュール品質のために、引き続き好まれています。
- 例えば、Jolywoodは、2023年に年間3GWを超える出力を達成したすべてのN型両面モジュールでフィルム封止材を採用しました。
硬化/加工方法別
過酸化物架橋システムは、EVAとの互換性とフィールド条件での長期耐久性のため、市場ボリュームの60%以上を占めています。熱可塑性(非架橋)材料、特にPOEは、より速いラミネーションサイクルとリサイクル可能性のために成長しています。UV硬化システムは、主に熱硬化が不適切な軽量で柔軟なモジュールで使用されるニッチです。付加硬化シリコーンは、極端な天候やUV耐性を必要とするプレミアム用途に限定されています。POEと熱可塑性ブレンドの台頭は、サイクルタイムの短縮を伴う代替硬化プロセスの採用を促進しています。
PVモジュール市場の封止材 主要成長要因
世界の太陽光発電設置の急増
太陽光発電の急速な展開は、封止材需要の主要な推進力です。各国は気候目標を達成するために太陽光発電の導入を加速しており、大規模な設置が新たな容量追加を支配しています。封止材は、PVモジュールの長期耐久性と光学性能を確保し、太陽光インフラの拡大に不可欠です。世界のPV出荷を支配する結晶シリコンモジュールは、EVAとPOE封止材に大きく依存しています。政府のインセンティブ、モジュールコストの低下、中国、米国、インドの国家エネルギー移行計画が容量拡大を促進しています。これらの要因は、封止材のボリューム需要を直接的に押し上げています。特にユーティリティ規模のセグメントは、標準化された封止材の繰り返し大量注文を生成し、需要の一貫性を強化しています。屋根や住宅市場では、改善された美観と耐湿性が材料選択にさらに影響を与え、POEやイオノマーのようなプレミアム封止材タイプをサポートしています。
- 例えば、インドは2023年に10〜13GW以上の新しい太陽光発電容量を設置し、そのうち75%以上が結晶シリコンモジュールを使用しています。
高効率および両面モジュールへのシフト
業界は両面および高効率モジュールへのシフトを進めており、高度な封止材の必要性を押し上げています。両面モジュールは両面から日光を取り込み、高い光学的透明性と低劣化の封止材を必要とします。POEはその優れた電気絶縁性、低水蒸気透過率、PID耐性から、両面用途にますます好まれています。メーカーがPERC、TOPCon、HJT技術を統合するにつれて、厳しい加工および環境ストレスに耐えられる材料の需要が増加しています。これらのモジュールはしばしばガラス-ガラス構造を使用し、より良い接着性と耐久性を持つ封止材を必要とします。このような技術的ニーズは、従来のEVAを超えた市場を推進しています。POEの熱安定性は、高効率セル設計とのより良い互換性を可能にし、次世代モジュールでの好ましい選択肢となっています。このトレンドは、性能グレードの材料に対する一貫した需要を生み出し、封止材サプライヤー全体でのR&D投資を促進しています。
- 例えば、2023年にカナディアン・ソーラーは、TOPConおよびBiHiKu7両面シリーズの量産を拡大し、POE(ポリオレフィンエラストマー)またはEPE封止材を使用して、優れた信頼性とPID耐性を確保しています。
モジュールの耐久性と信頼性への注目の高まり
封止材は太陽光モジュールの寿命と信頼性に直接影響を与えるため、モジュール設計の中心的な焦点となっています。太陽光開発者が25〜30年の運用寿命を目指す中、熱、湿気、UV曝露下での封止材の性能が重要となっています。封止材の劣化や剥離はエネルギー収量を減少させ、モジュールの故障を加速させる可能性があります。メーカーは、黄変、湿気の侵入、および電気的ストレスに対する耐久性のある封止材をますます指定しています。長期的なフィールド性能は、特に保証請求が高額になるユーティリティ規模のプロジェクトにおいて、競争上の差別化要因となっています。その結果、封止材市場のプレーヤーは、高度な試験、品質管理、および独自の配合に投資しています。この耐久性のある封止ソリューションの需要は、材料の革新を促進し、特に熱可塑性プラスチック、シリコーン、ハイブリッドブレンドにおいて、持続的な市場成長を支えています。
PVモジュール市場の封止材 主要トレンドと機会
熱可塑性封止材の台頭とリサイクル目標
持続可能性への圧力が、リサイクル可能で再処理可能な封止材ソリューションへの関心を高めています。熱可塑性封止材、特に非架橋POEやTPUは、使用終了時のモジュールの分解と材料の回収を可能にします。これは、循環経済の目標や新たなPVリサイクルの義務、特にEUにおけるものと一致しています。過酸化物架橋EVAとは異なり、エネルギーを多く消費する回収を必要とせず、熱可塑性樹脂は性能を損なうことなく容易な分離をサポートします。製造業者は、熱可塑性樹脂を新しいモジュールの製造や他の用途で再利用できるクローズドループリサイクルシステムを模索しています。この傾向は、新しい製品機会を開き、持続可能性を推進するモジュールブランドの価値提案を強化します。また、廃棄物管理コストを削減し、グリーンファイナンスの期待に一致します。持続可能性の認証が調達決定においてより重要になるにつれ、特にプレミアムおよびユーティリティスケールの開発者の間で、熱可塑性およびリサイクル可能な封止材の需要が増加する可能性があります。
- 例えば、ボレアリスは2023年にPV封止材用のBornewables™ POEシリーズを発表し、リサイクル可能性と非架橋の処方による使用終了時の回収を強調しました。
封止材イノベーションによる製品差別化
封止材サプライヤーは、競争が激化する中で製品を差別化するために材料のイノベーションを活用しています。先進的な封止材は、異なる環境に合わせて、抗UV、抗PID、抗塩霧特性を提供します。製造業者は、光学透過率を向上させ、寿命を延ばし、ラミネーションのスループットを改善するブレンドを調合しています。共押出多層シートが登場し、異なるポリマーを組み合わせてハイブリッド性能を実現しています。一部の封止材は、セルフクリーニングや反射防止特性を統合し、モジュールの効率を向上させています。これらのイノベーションは、アグリボルタクス、フローティングPV、高湿度設置などのニッチな用途をターゲットにするモジュールブランドをサポートします。イノベーションはまた、より速い生産サイクルを可能にし、モジュールあたりの時間とエネルギーコストを削減します。製造業者が平方メートルあたりのエネルギー収量を高めることを追求するにつれ、これらの目標に貢献する封止材の需要が高まります。この傾向は、価格ではなく性能に焦点を当てた差別化されたオファリングを持つ専門プレーヤーが参入する余地を開きます。
PVモジュール用封止材市場の主要課題
原材料価格とサプライチェーンの変動
封止材は、ポリマー樹脂や特殊化学品に依存しており、多くは上流の価格変動に敏感です。COVID-19や地政学的緊張の際に見られたような供給の混乱は、コストを上昇させ、納期に影響を与える可能性があります。EVAやPOE樹脂は石油化学製品から派生しており、原油価格の変動に市場がさらされています。港湾の混雑やコンテナの不足など、世界的な物流の問題は、封止材製造業者の調達をさらに複雑にします。これらのコストの変動は、利益率の安定性を損ない、エンドユーザーがモジュールの注文を遅らせたり再交渉したりすることを余儀なくされる可能性があります。後方統合や多様な調達を持たない小規模な封止材プレーヤーは、競争上の不利に直面します。これにより、封止材製造業者にとって、原材料の安全性とサプライヤーの多様化が、運用の継続性と価格の安定性を維持するための重要な優先事項となります。
新しいモジュール技術における互換性と標準化
PVモジュール技術の革新の速さは、封止材の互換性に課題をもたらします。HJTやTOPConのような新しいセルアーキテクチャは、高い熱的および化学的安定性を持つ特定の封止材の配合を必要とすることが多いです。しかし、普遍的な標準の欠如は試行錯誤のテストを引き起こし、プロジェクトのタイムラインを遅らせ、認定コストを増加させます。硬化挙動、接着性、熱膨張の違いは、多層モジュールスタックのインターフェース問題を引き起こす可能性があります。カスタム配合は生産の複雑さを増し、スケーラビリティを制限します。封止材メーカーは、さまざまなラミネーションおよび硬化システムにおけるプロセス互換性と革新のバランスを取らなければなりません。新しい材料の長期フィールド検証を達成することは時間がかかります。確立された標準や認証経路がないと、新しい封止材ソリューションの市場参入は困難になります。この課題は、主流のPV製造における新しい高性能材料の広範な採用を制限します。
PVモジュール用封止材市場地域分析
アジア太平洋
アジア太平洋は、2024年に55%以上のシェアを持ち、PVモジュール用封止材市場をリードしています。中国は、広範なPVモジュール製造基盤と国内の太陽光発電設備により、地域需要を支配しています。インド、日本、韓国などの国々は、政府支援の太陽光プログラムや輸出志向のモジュール生産を通じて地域の成長に貢献しています。主要な封止材メーカーや原材料サプライヤーの存在が安定したサプライチェーンを確保しています。大量生産とコストに敏感なバイヤーにより、EVAが好まれる材料となっていますが、高級モジュールメーカーの間で、先進的な両面およびガラス-ガラスモジュールをターゲットにしたPOEの採用が増加しています。
北アメリカ
北アメリカは、米国とカナダでの強力な太陽光発電の採用に支えられ、世界市場の約18%を占めています。ユーティリティ規模のプロジェクトが封止材の需要を牽引しており、特に長期保証の期待に応える耐久性のある材料が求められています。POEや熱可塑性ブレンドは、極端な気候での高性能によりシェアを拡大しています。アジアよりも小規模ながら、国内のモジュール生産はインフレ削減法のような政策インセンティブを通じて拡大しています。地元製造への傾向は、サプライチェーンのリスクを減少させ、高度な封止材の統合を促進すると期待されています。ユーティリティプロジェクトで両面モジュールが広く展開されており、高級封止材の需要を押し上げています。
ヨーロッパ
ヨーロッパは、厳格な品質基準とドイツ、スペイン、フランス、イタリアでの太陽光発電の増加により、約16%の市場シェアを保持しています。この地域はモジュールのリサイクル性と長期性能を優先し、熱可塑性樹脂や非EVA封止材の需要を押し上げています。EUの拡張生産者責任に関する規制は、リサイクル可能で低排出のポリマーを好む材料選択に影響を与えています。建築統合型太陽光発電(BIPV)や浮体式太陽光の成長も、ニッチな封止材の用途をサポートしています。ヨーロッパのモジュールメーカーは、環境認証と長期エネルギー収率に一致する革新的な封止材を採用しています。輸入依存度は高いままですが、高性能材料セグメントでの地元の革新が進んでいます。
ラテンアメリカ
ラテンアメリカは世界市場の約6%を占めており、ブラジル、チリ、メキシコが太陽光発電容量の追加で先行しています。ユーティリティ規模の太陽光発電設備がエンキャプスラント需要の大部分を形成しており、EVAは手頃な価格と確立されたサプライチェーンにより支配的です。地域のエンキャプスラント生産は限られており、アジアや北米からの輸入に依存しています。政府の再生可能エネルギー目標と電力網拡張プロジェクトがPVモジュールの安定した需要を支え、間接的にエンキャプスラントのボリュームを促進しています。POEの採用は限られていますが、高UV環境での高いエネルギー収率と長期的な信頼性を必要とするプロジェクトで徐々に進展しています。
中東・アフリカ
中東・アフリカ地域は市場の約5%を占めており、UAE、サウジアラビア、エジプト、南アフリカなどの国々で強い勢いがあります。大規模な砂漠ベースの太陽光プロジェクトがエンキャプスラント需要を駆動し、高温とUV暴露に耐える材料が求められています。EVAは入手可能性とコストメリットから支配的な選択肢です。しかし、POEとシリコーンエンキャプスラントは、ユーティリティグレードの展開向けの高規格モジュールで採用が進んでいます。地域の製造はまだ初期段階であり、ほとんどのエンキャプスラントは国際的に調達されています。この地域での国家的な太陽光プログラムとエネルギー多様化計画の成長が、長期的な市場拡大を支えています。
PVモジュール用エンキャプスラント材料市場セグメンテーション:
材料タイプ別
- エチレン-酢酸ビニル(EVA)
- ポリオレフィンエラストマー(POE)
- ポリビニルブチラール(PVB)
- シリコーン
- 熱可塑性ポリウレタン(TPU)
- アイオノマー
- その他の特殊ポリマーとブレンド
製品形態別
- フィルム/シート
- 液体エンキャプスラント
- コーティング/スプレー
硬化/加工方法別
- 過酸化物架橋
- 熱可塑性(非架橋)
- UV硬化システム
- 付加硬化シリコーン
用途別
- 結晶シリコン
- 両面モジュール
- 薄膜モジュール
- ペロブスカイトおよびタンデムモジュール
- 建物一体型PV(BIPV)
- 柔軟/携帯型PVモジュール
エンドユース展開別
- 住宅用屋根
- 商業および産業用屋根
- ユーティリティ規模の地上設置
- オフグリッドおよび特殊用途
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
PVモジュール用封止材市場は、世界的な化学大手や専門的なポリマーメーカーが太陽光発電向けのポートフォリオを積極的に拡大している中、適度に集中した競争環境を特徴としています。Dow、DuPont、三井化学、Wacker Chemieといった主要企業は、強力なブランドプレゼンス、独自の配合、そしてグローバルな生産能力を通じて市場を支配しています。3M、SABIC、Covestro、Eastman Chemicalなどの企業は、両面およびガラス-ガラスモジュール向けに特化した高性能封止材に投資しています。戦略的な動きには、製品革新、後方統合、地域製造の拡大が含まれ、サプライチェーンの確保とリードタイムの短縮を図っています。Hanwha SolutionsやHangzhou Firstのような企業は、コスト競争力のあるEVAシートやPOE代替品を通じてアジアでの地位を高めています。封止材の革新は、UV安定性、耐湿性、リサイクル性の向上に焦点を当てています。モジュールメーカーが長期的な信頼性とフィールドパフォーマンスを重視する中、競争は激化しています。市場参加者は、進化する太陽光発電技術に合わせた次世代の封止ソリューションを開発するために、モジュールOEMや研究機関とのパートナーシップをますます進めています。
主要プレイヤー分析
- イーストマン・ケミカル
- ワッカー・ケミー
- 三菱ケミカル
- 3M
- 旭化成
- コベストロ
- ダウ
- エボニック
- 帝人株式会社
- デュポン
- 住友化学
- SABIC
- ヘンケル
- ハンツマン
- 東レ株式会社
最近の展開
- 2025年7月、アリシャンは新世代の封止材技術を発表しました。これには、アリシャン低酸性EVA、アリシャンEPE-NT、アリシャンEPE-DCが含まれています。これらの製品は、耐久性と優れたアクセス性で知られるTOPConやHJT(ヘテロ接合技術)などの次世代ソーラーセルの進化するニーズに対応するために特別に設計されています。
- 2025年5月、ジンダル・ポリ・フィルムズ・リミテッド(JPL)は、エネルライト・ソーラー・フィルムズ・インディアの買収を発表し、ソーラー部品市場での存在感を強化することを目指しています。取引後、エネルライトはJPLの完全子会社となります。現在、JPLは同社の33.05%の株式を保有しています。買収はアームズレングスで行われ、規制当局の承認を待って6ヶ月以内に完了する予定です。
- 2025年2月、PVモジュール、封止材、バックシートのメーカーであるRenewSysは、先進的なEVA封止材を導入しました。この技術的なブレークスルーは、ソーラーモジュールの寿命に関する長年の問題に対処するために設計されました。
レポートのカバレッジ
この調査レポートは、材料タイプ、製品形態、 硬化/加工方法、用途、最終用途展開 および 地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要な用途についての概要を提供します。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論します。レポートはまた、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的な推奨事項を提供します。
将来の展望
- 両面および高効率モジュールが世界的に拡大するにつれて、高度な封止材の需要が増加します。
- 市場は太陽エネルギーへの世界的な移行から恩恵を受け、安定した複数年の調達サイクルを促進します。
- 熱可塑性材料は、リサイクル可能性と迅速なラミネーションサイクルの互換性により、使用が増加します。
- 主要企業は、より厳しいモジュールの信頼性と保証基準を満たすために製品革新に投資します。
- 体積ではEVAが依然として支配的ですが、高性能アプリケーションではPOEやハイブリッド材料がシェアを獲得します。
- アジア太平洋地域は、中国の大規模なPV製造能力に支えられ、55%以上のシェアを保持し続けます。
- ヨーロッパでは、リサイクル可能性の目標と厳しい規制枠組みによって、プレミアム封止材の成長が見込まれます。
- 北米は、政策インセンティブによって支えられた国内モジュール製造の増加から勢いを得ます。
- 原材料価格の変動とサプライチェーンのリスクは、コストの安定性に引き続き挑戦をもたらします。
- 進化するモジュール設計との材料の互換性の問題は、継続的なカスタマイズと検証の努力を必要とします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
PVモジュール用エンカプスラント材料の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、PVモジュール用エンカプスラント材料市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にPVモジュール市場セグメントで最も大きなシェアを持っていたエンカプスラント材料はどれですか?
PVモジュール用エンキャプスラント材料市場の成長を促進している主な要因は何ですか?
PVモジュール市場におけるエンカプスラント材料の主要企業はどこですか?
2024年にPVモジュール市場のエンカプスラント材料の最大シェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 PVモジュール用封止材市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のPVモジュール用封止材市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,175 million → 2032: USD 3,432.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 PVモジュール用封止材市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. PVモジュール用封止材市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるPVモジュール用封止材市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 PVモジュール用封止材市場市場の成長要因
- 3.3 PVモジュール用封止材市場市場の抑制要因および課題
- 3.4 PVモジュール用封止材市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 PVモジュール用封止材市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 PVモジュール用封止材市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、PVモジュール用封止材市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 PVモジュール用封止材市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. PVモジュール用封止材市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はPVモジュール用封止材市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 PVモジュール用封止材市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 PVモジュール用封止材市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 PVモジュール用封止材市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 PVモジュール用封止材市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新PVモジュール用封止材市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のPVモジュール用封止材市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のPVモジュール用封止材市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のPVモジュール用封止材市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のPVモジュール用封止材市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのPVモジュール用封止材市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のPVモジュール用封止材市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのPVモジュール用封止材市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. PVモジュール用封止材市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
