
市場概要:
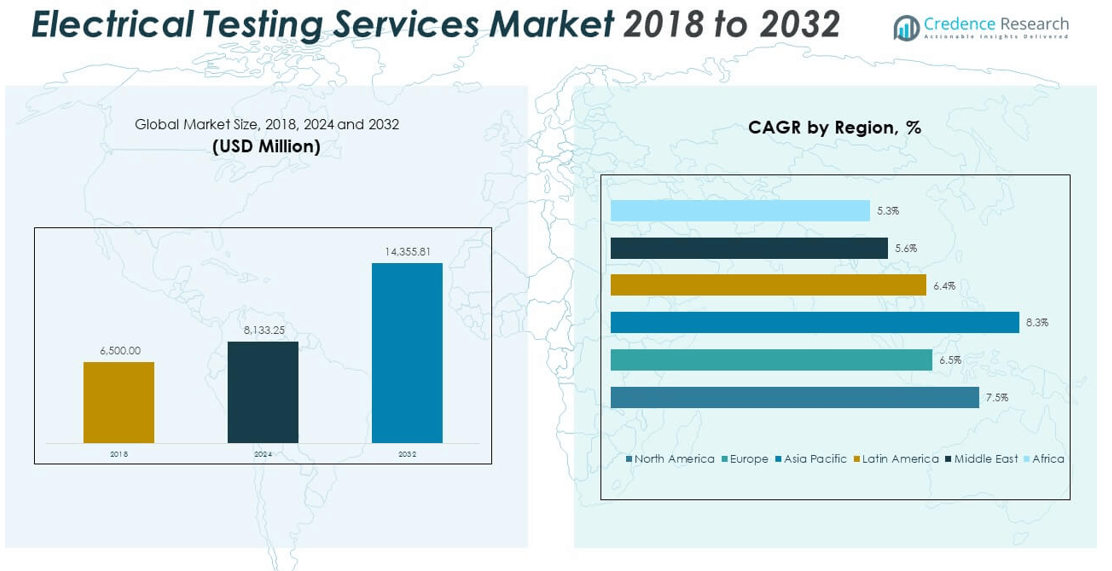
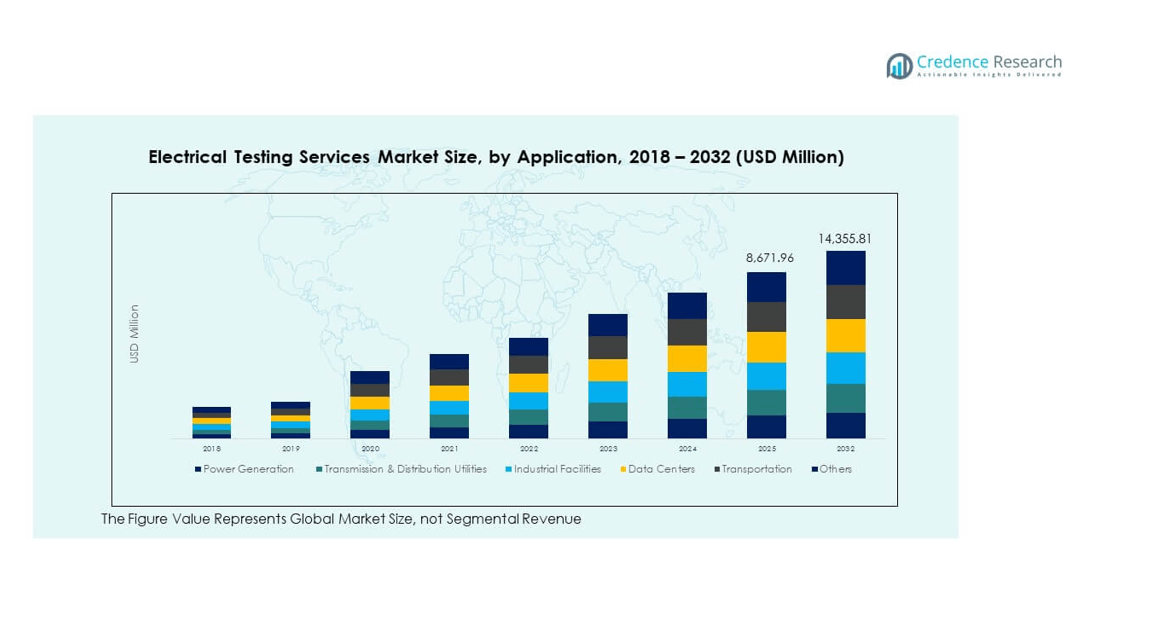
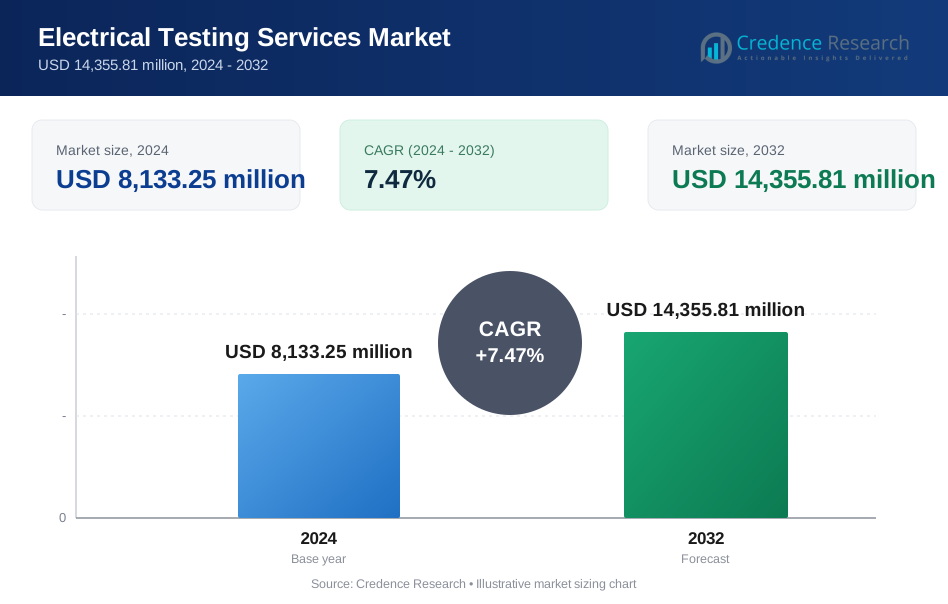
電気試験サービス市場の規模は、2018年に65億ドルと評価され、2024年には81億3325万ドルに達し、2032年までに143億5581万ドルに達すると予測されており、予測期間中のCAGRは7.47%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の電気試験サービス市場規模 | 81億3325万ドル |
| 電気試験サービス市場、CAGR | 7.47% |
| 2032年の電気試験サービス市場規模 | 143億5581万ドル |
安全コンプライアンス、エネルギー効率、機器の信頼性への注目が高まり、産業界全体で電気試験サービスの安定した需要を促進しています。ユーティリティオペレーター、製造業者、データセンターは、機器の故障や計画外のダウンタイムを防ぐために定期的な診断に依存しています。市場は、デジタル試験ツール、スマートグリッドの近代化、再生可能エネルギーの統合における技術進歩から恩恵を受けています。サービスプロバイダーは、予測保守と自動状態監視を通じて提供を拡大し、性能の精度を向上させています。インフラ開発への投資の増加と老朽化した電気ネットワークが、サービスの採用をさらに促進しています。
アジア太平洋地域は、急速な工業化、スマートシティの拡大、高いエネルギー消費によって世界市場を支配しています。北米は、確立されたユーティリティとデータセンターネットワークからの高度な試験と保守プログラムの強い需要に続いています。ヨーロッパは、グリッドインフラの近代化と再生可能エネルギー統合プロジェクトによって安定した成長を示しています。ラテンアメリカ、中東、アフリカの新興市場は、電化、産業プロジェクト、そして安全性と運用信頼性に対する規制の強調により、勢いを増しています。
市場の洞察:
- 電気試験サービス市場は、2018年に65億米ドル、2024年に81億3325万米ドルに達し、2032年までに143億5581万米ドルに達すると予測されており、予測期間中に年平均成長率7.47%を記録しています。
- アジア太平洋地域は、中国とインドにおける急速な工業化、製造業の拡大、大規模なエネルギーインフラ開発により、33%の最大の地域シェアを持っています。
- 北米は、米国とカナダでの強力な規制、グリッドの近代化プロジェクト、広範なデジタル試験の採用に支えられ、25.6%のシェアを占めています。
- ヨーロッパは、ドイツ、英国、フランスにおける再生可能エネルギーの統合と老朽化した電力網の近代化から恩恵を受け、20%のシェアを獲得しています。
- 用途別では、発電が総収益の約30%を占め、次いで送電および配電ユーティリティが約25%を占めており、サービス需要における主要エネルギーインフラの支配を示しています。
市場の推進要因
電気安全と予防保守への強調の高まり
電気試験サービス市場は、産業全体での厳格な安全基準により着実に成長しています。電力ユーティリティと製造業者は、ダウンタイムや機器故障を防ぐために定期的な検査に依存しています。政府は電気安全規則の遵守を強制し、定期的な試験の需要を高めています。産業施設は運用損失を避けるために積極的な保守をスケジュールします。リスク管理プログラムからの初期故障検出の促進により、注目を集めています。IoTベースの診断ツールの統合は、予測保守の精度を向上させます。サービスプロバイダーは、デジタル監視ツールを使用してより迅速な試験サイクルを提供します。職場の安全に対する強い関心が、サービスの採用をさらに促進しています。
産業オートメーションとスマートインフラの拡大の高まり
オートメーションとデジタルインフラの開発は、効率的な試験サービスの必要性を強化します。大規模な産業施設は、正確な電気校正を必要とする自動化システムを展開しています。スマートグリッドと再生可能エネルギーシステムは、途切れない性能のために状態ベースの試験に依存しています。電気試験サービス市場は、ロボット工学と接続機械の広範な使用から恩恵を受けています。ユーティリティオペレーターは、信頼性のある運用を確保するために電圧、絶縁、およびリレー試験を実施します。高度な診断を通じてエネルギーの最適化をサポートします。都市インフラの拡大は、機器評価の安定した需要を生み出します。スマートファクトリーへの資本投資の増加は、世界的に試験サービスの利用を拡大します。
- 例えば、ABB Ability™ スマートセンサーはモーターやポンプに取り付けられ、振動や温度をリアルタイムで監視し、モーターのダウンタイムを最大70%削減します。
より厳しい規制遵守と機器の信頼性要件
国際的な安全基準への遵守は、産業界に高度な試験ソリューションの採用を促しています。組織はISOおよびIEC基準を満たすために認定サービスプロバイダーからの認証を求めています。電気試験サービス市場は、建設およびエネルギー企業からの関与が増加しています。電力網がより高い電力需要に直面する中で、機器の信頼性が重要になります。サービスプロバイダーは多様な電気システムを扱うための専門知識を拡大しています。これにより、絶縁破壊、回路故障、過負荷問題を早期に検出するのに役立ちます。定期的な試験は、重要な産業における継続性を確保し、リスクを低減します。コンプライアンス指向の試験は、長期的な資産パフォーマンスと運用保証を向上させます。
再生可能エネルギーの統合と電力網の近代化の取り組みの拡大
再生可能プロジェクトの拡大は、システムの検証と安全チェックの新たな機会を生み出します。太陽光発電所や風力発電所は、正確なリレーと変圧器の試験に依存しています。電気試験サービス市場は、ハイブリッドエネルギーフローを処理するための旧式電力網の近代化を支援します。ユーティリティは、頻繁な検査サイクルを通じてエネルギー分配の安定性を確認します。信頼性の高い電気接続を確保することで、持続可能な運用を支えます。サービスプロバイダーは、遠隔地の再生可能サイトに到達するためのモバイル試験ラボを導入しています。強力な再生可能エネルギーの採用は、継続的な検査文化を促進します。電力網のデジタル化と脱炭素化のトレンドは、エネルギー部門全体での試験需要を持続させ続けます。
- 例えば、シュナイダーエレクトリックは、電気変電所での予知保全のためにIoTを統合し、リアルタイムの監視と機器の異常に対する早期警告を可能にしています。
市場動向
高度な診断ツールとデジタルプラットフォームの採用
電気試験サービス市場は、自動化された診断技術へのシフトを目撃しています。デジタル試験プラットフォームは、分析とAIを使用して機器の健康状態を迅速に解釈します。ワイヤレスデータロギングを備えたハンドヘルドデバイスは、現場検査を簡素化します。クラウドインターフェースを通じて接続されたリアルタイム監視ソリューションから利益を得ます。ポータブルアナライザーは即時の故障検出をサポートし、メンテナンス効率を向上させます。予測アルゴリズムは、より高い精度でコンポーネントの故障を予測するのに役立ちます。リモート評価ツールの需要は、業界が労働力配分を最適化するにつれて増加しています。データ駆動型の試験ワークフローの統合は、サービスプロバイダーにとって新しい運用標準を定義します。
アウトソーシングとサードパーティ試験サービスの人気の高まり
組織はコスト削減と専門知識の獲得のためにアウトソーシングを好みます。サードパーティ企業は、高度な機器と熟練した技術者による認定試験を提供します。電気試験サービス市場は、長期的なメンテナンス契約の増加を見ています。これにより、業界は大規模な内部試験チームを持たずにコンプライアンスを維持するのに役立ちます。アウトソーシングパートナーは、規制監査のための独立した評価を提供します。企業は、カスタマイズされたサービスパッケージとスケジュールされた検査から利益を得ます。石油、ガス、電力を含む多くのセクターは、安全を確保するために独立した検証に依存しています。このアウトソーシングのトレンドは、先進国と新興市場の両方での着実な拡大を促進します。
- 例えば、インターテックは、国際基準に準拠した製品の安全性を確保するために、高度な自動化システムを使用し、グローバルなラボネットワークを通じて認定された電気試験および認証サービスを提供しています。
試験プロセスにおけるIoT、AI、およびスマートモニタリングシステムの統合
IoT対応センサーとAIソフトウェアは、フィールド診断の精度を再構築します。電気試験サービス市場は、資産のパフォーマンスをリアルタイムで追跡するためにスマートシステムを取り入れています。サービスプロバイダーは、連続的な電圧と電流の分析のために接続されたプラットフォームを開発します。AIベースの試験は、最小限の人間の介入で故障検出を自動化します。これにより、コスト削減とクライアント向けの迅速なレポート生成が促進されます。継続的な監視は、ネットワークの健康状態と資産のライフサイクルの可視性を向上させます。ユーティリティオペレーターは、グリッドの回復力を強化するためにスマートテストを実施します。高度な接続性は、グローバルなサービスの近代化戦略の中心となります。
持続可能な実践とエネルギー効率監査への注力の増加
持続可能性の目標は、試験会社がサービスフレームワークを設計する方法を再定義します。電気試験サービス市場は、グリーンエネルギー基準とエコ監査プロトコルに合わせています。企業は、検査中のエネルギー浪費を最小限に抑える機器を重視しています。これにより、送電システムの効率を向上させるためのエネルギー監査が奨励されます。再生可能エネルギー施設は、定期的なエコ重視の性能試験を採用しています。持続可能な試験は、電気的故障に関連する環境リスクを軽減します。企業は、フィールド機器やアクセサリーにリサイクル可能な材料を採用しています。環境意識の高まりは、低影響の運用実践へのセクターのコミットメントを強化します。
- 例えば、シュナイダーエレクトリックのEcoStruxureプラットフォームは、リアルタイムのエネルギーモニタリングとパフォーマンス分析を可能にし、産業および商業施設が測定可能なエネルギー節約を特定し、運用効率を向上させるのに役立ちます。
市場の課題分析
熟練した技術者の不足と複雑な試験基準
高いスキル要件がサービス地域全体で労働力のギャップを生み出します。電気試験サービス市場は、高電圧システムに訓練された認定専門家へのアクセスが限られています。これにより、大規模な産業サイトで特にプロジェクトのタイムラインが複雑になります。複雑な試験基準は、結果を正確に解釈するための深い技術知識を必要とします。コードや規制の頻繁な更新は、トレーニングの需要を増加させます。多くの小規模サービス企業は、認定を維持したりツールを更新したりするのに苦労しています。業界全体の認定ギャップが試験業務のスケーラビリティを制限します。労働力の能力を維持することは、地域およびグローバルプレーヤーの両方にとって継続的な課題です。
機器、校正、およびサービス展開の高コスト
試験には、重い投資コストを伴う高度な分析装置と校正ツールが必要です。電気試験サービス市場は、特に中規模サービスプロバイダーの間で予算の制約を経験しています。これにより、拡張の障壁が高まり、先進的なデバイスの採用が遅れます。高精度ツールの校正と維持は、繰り返しの費用を追加します。遠隔の産業地帯でのフィールド試験は、さらに物流コストを増加させます。小規模企業は、グローバルなサービスネットワークと競争するのが難しいです。クライアントはしばしばコスト効率の高い代替案を求めるため、プレミアムサービスの利用が制限されます。エンドユーザーの価格感度は、プロバイダーに対して手頃な価格と精度のバランスを取るよう圧力をかけます。
市場機会
再生可能エネルギーと産業インフラプロジェクトの拡大
再生可能エネルギーへの世界的な移行は、継続的なシステム検証の必要性を高めています。電気試験サービス市場は、太陽光、風力、ハイブリッド設備のエネルギー転換から恩恵を受けています。これは、グリーンエネルギー設備で使用される変圧器、遮断器、スイッチギアの試験をサポートします。新しい工業団地やスマートシティは、安定したサービスパイプラインを生み出します。政府は義務的な検査を通じてグリッドの信頼性を促進しています。サービスプロバイダーは、移動ユニットを導入して新しい建設ゾーンに効率的に到達します。産業インフラの拡大は、世界中で予防試験プログラムの範囲を広げます。
予知保全とリモート診断ソリューションの出現
予知試験ソリューションは、サービス差別化の大きな機会を提供します。電気試験サービス市場は、AI駆動の予知プラットフォームを統合して早期故障検出を行います。これにより、ユーザーは電圧トレンドや絶縁性能をリモートで追跡することができます。クラウドベースの分析プラットフォームは、ユーティリティやプラント全体の運用継続性を向上させます。リモート試験に投資する企業は、エネルギー事業者から長期のサービス契約を獲得します。予知インサイトは、安全保証を強化しつつ、機器のダウンタイムを最小限に抑えます。自動化とデジタル統合への関心の高まりは、市場参加者に広範な成長の道を開きます。
市場セグメンテーション分析:
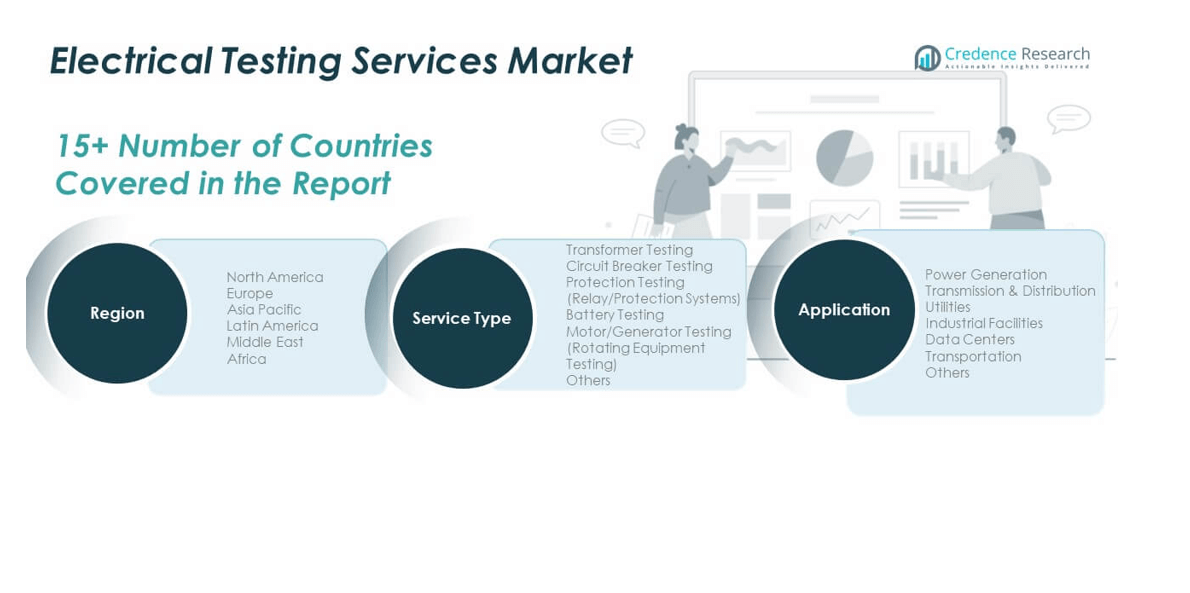
サービスタイプ別
電気試験サービス市場は、安全で効率的な電気運用を確保するための幅広い試験カテゴリをカバーしています。変圧器試験は、電圧性能の監視と電力ネットワークの絶縁故障の検出において重要な役割を果たすため、支配的な地位を占めています。遮断器試験は、信頼性と故障クリアランスが重要なユーティリティや産業プラントからの高い需要に続きます。リレーと制御システムの保護試験は、グリッド管理の自動化とともに急速に拡大しています。バッテリー試験は、データセンター、再生可能エネルギー設備、通信インフラでのバックアップ効率の維持のために注目を集めています。モーターと発電機の試験は、製造業やエネルギー部門の回転機器の予知保全をサポートします。絶縁抵抗、スイッチギアのキャリブレーション、接地チェックなどの他の専門サービスは、全体的な資産の信頼性を向上させ、運用リスクを低減します。産業が積極的な保守と機器の検証を優先するにつれて、成長を続けています。
- 例えば、Siemensの3WA遮断器は、IEC準拠の下で10,000回以上のスイッチングサイクルを通じて性能を検証するデジタル試験インターフェースを備えています。
用途別
用途別では、発電が依然として主要なセグメントであり、熱、水力、再生可能施設での継続的な保守ニーズによって推進されています。送電および配電ユーティリティは、グリッドの安定性を維持し、停電リスクを軽減し、規制基準を遵守するために電気試験に大きく依存しています。産業施設は、生産の継続性と機器の安全性を確保するために予知診断に投資しています。データセンターは、厳格な稼働時間要件と増大するデジタルワークロードにより、高成長の用途を形成しています。輸送部門は、鉄道、空港、都市交通システムの電化により安定した拡大を目撃しています。その他の用途としては、ヘルスケア、建設、商業複合施設があり、信頼性の高いエネルギー供給と安全基準の遵守のために採用が増えています。市場は、これらのセグメント全体で均衡の取れた成長を示しており、世界的なインフラの近代化が一貫した電気信頼性の需要を強化しています。
- 例えば、日立エナジーのテストおよび診断システムは、リアルタイムのモニタリングと分析を使用して、複数の国にわたるグリッドリレーと変圧器の状態を評価し、グローバルな電力ネットワークの信頼性と運用効率をサポートしています。
セグメンテーション:
サービスの種類別
- 変圧器試験
- 遮断器試験
- 保護試験(リレー/保護システム)
- バッテリー試験
- モーター/ジェネレーター試験(回転機器試験)
- その他
用途別
- 発電
- 送電・配電ユーティリティ
- 産業施設
- データセンター
- 輸送
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカの電気試験サービス市場規模は、2018年に17億1600万米ドルと評価され、2024年には21億1134万米ドルに達し、2032年には37億1962万米ドルに達すると予測されており、予測期間中のCAGRは7.5%です。北アメリカは世界市場の約25.6%を占めています。電気安全に関する強力な規制の施行が、産業およびユーティリティ部門での継続的なサービス採用を促進しています。アメリカは発電およびデータセンターインフラからの高い需要でリードしています。グリッドネットワークの頻繁なアップグレードと成長する再生可能エネルギー部門から恩恵を受けています。カナダは大規模な送電の近代化プロジェクトを通じて安定したサービスの成長を支えています。高度な診断ツールと自動化された試験ソリューションが広く実施されています。この地域はまた、主要なグローバルサービスプロバイダーをホストしており、電気システム全体で高品質の基準と技術的専門知識を確保しています。
ヨーロッパ
ヨーロッパの電気試験サービス市場規模は、2018年に13億8450万米ドルと評価され、2024年には16億4920万米ドルに増加し、2032年には27億970万米ドルに達すると予測されており、予測期間中のCAGRは6.5%です。ヨーロッパは世界シェアの約20%を占めています。この地域の老朽化したグリッドインフラと脱炭素化イニシアチブへの注力がサービスの必要性を高めています。ドイツ、イギリス、フランスは再生可能エネルギー統合システムの近代化によりリードしています。変圧器および保護試験におけるデジタルツールの使用が増加しています。EUの安全基準などの規制フレームワークが産業施設での試験頻度を強化しています。スマートグリッドの拡張とエネルギー効率の高い改修がサービス契約の増加に寄与しています。持続可能性への重視が、複数の産業にわたる定期監査と電気的完全性の検証を促進しています。
アジア太平洋
アジア太平洋電気試験サービス市場の規模は、2018年に26億7,800万米ドルと評価され、2024年には34億3,911万米ドルに達し、2032年までに64億5,008万米ドルに達すると予想されており、予測期間中のCAGRは8.3%です。アジア太平洋地域は世界市場シェアの約33%を占めています。急速な工業化、製造拠点の拡大、再生可能エネルギーの設置の増加が強い需要を牽引しています。中国、インド、日本は、大規模なグリッドの近代化と産業施設のアップグレードでリードしています。高電圧ネットワークとスマートエネルギーシステムの拡張から恩恵を受けています。主要都市でのデータセンターの増加は、バックアップシステムの試験サービスのニーズを高めています。政府主導の電化プログラムが農村地域全体で電力の信頼性を向上させています。この地域は、インフラ投資の増加と高いエネルギー消費パターンにより、引き続き最も急速な成長を示しています。
ラテンアメリカ
ラテンアメリカ電気試験サービス市場の規模は、2018年に3億7,700万米ドルと評価され、2024年には4億6,677万米ドルに増加し、2032年までに7億5,899万米ドルに達すると予想されており、予測期間中のCAGRは6.4%です。ラテンアメリカは世界シェアの約8%を占めています。ブラジルとメキシコは、エネルギーと産業の近代化への大規模な投資により地域の需要を支配しています。電気試験サービス市場は、継続的な機器の検証を必要とするインフラプロジェクトから利益を得ています。水力および再生可能エネルギー発電の拡大を支援しています。鉱業と製造業の成長は、変圧器とモーターの試験の必要性を強化しています。サービスプロバイダーは、老朽化した電気システムに対処するために信頼性の向上に焦点を当てています。エネルギー多様化の取り組みは、地域の新興経済国で新たなサービス機会を生み出し続けています。
中東
中東電気試験サービス市場の規模は、2018年に1億8,785万米ドルと評価され、2024年には2億1,548万米ドルに成長し、2032年までに3億3,026万米ドルに達すると予測されており、予測期間中のCAGRは5.6%です。この地域は世界シェアの約6%を占めています。石油、ガス、インフラセクターでの高い電力消費が一貫したサービス需要を促進しています。サウジアラビアとUAEは、大規模なユーティリティ投資により主要市場として位置づけられています。変電所とグリッド管理のための高度な試験採用から利益を得ています。国家多様化計画の下での再生可能エネルギー統合プロジェクトも安定した成長を支えています。サービス会社は、複雑な高電圧システムを管理するために地域の試験拠点を拡大しています。エネルギー効率の高い運用への移行は、重要な電気資産の継続的な検査を奨励しています。
アフリカ
アフリカ電気試験サービス市場の規模は、2018年に1億5,665万米ドルと評価され、2024年には2億5,135万米ドルに増加し、2032年までに3億8,717万米ドルに達すると予測されており、予測期間中のCAGRは5.3%です。アフリカは世界市場シェアの約7%を占めています。南アフリカは、強力な産業およびエネルギーインフラの開発により地域活動をリードしています。エジプトやナイジェリアなどの新興経済国は、発電とグリッドの信頼性向上に投資しています。電気保守プログラムへの公的および民間の参加が増加しています。サービス需要は、進行中の農村電化プロジェクトを通じて拡大しています。市場は、ユーティリティ改革と再生可能エネルギー統合への関心の高まりから利益を得ています。技術者向けのトレーニングプログラムが、国のユーティリティ全体でサービス品質を向上させています。この地域は、より強力な電気安全性と性能保証に向けて着実に進展し続けています。
主要プレイヤー分析:
- インターテックグループplc
- SGS SA
- ビューローベリタス
- TÜV SÜD
- DEKRA SE
- シュナイダーエレクトリックSE
- シーメンスAG
- イートンコーポレーションplc
- ABB Ltd.
- ゼネラル・エレクトリック(GE)
- ボルテックグループ
- インサーハイテックエンジニアーズ
- ルルカエレクトリカルズPvt. Ltd.
- MISTRASグループ, Inc.
- エレメントマテリアルズテクノロジー
- ALSリミテッド
競争分析:
電気試験サービス市場は、先進的な試験および認証ソリューションを提供するグローバルおよび地域のサービスプロバイダー間で強い競争が特徴です。インターテックグループ、SGS SA、ビューローベリタス、TÜV SÜD、DEKRA、ABBなどの主要プレイヤーは、多様なポートフォリオとグローバルなサービスネットワークでリードしています。デジタル診断、予知保全、自動化ベースの試験能力の拡大に焦点を当てています。企業は市場での存在感と技術的深みを強化するために、パートナーシップや買収に投資しています。ボルテックグループ、ルルカエレクトリカルズ、インサーハイテックエンジニアーズなどの地域プレイヤーは、専門的な地域の専門知識を通じて競争力を高めています。迅速な報告、認証されたコンプライアンス、現場サポートを通じたサービスの差別化が重要な戦略として残っています。主要企業は、持続可能性、革新、リモートモニタリングツールを強調し、信頼性と運用稼働時間を向上させています。先進的な機器と熟練した人材への継続的な投資が、グローバルな電気試験エコシステム内での長期的な成長と顧客信頼を維持します。
最近の動向:
- 2025年3月、シャームコインダストリーズにおいて、同社はシャーロット、NCに拠点を置くNETA認定の電気試験および保守プロバイダーであるパワープロダクツアンドソリューションズを買収し、地域でのサービス能力を倍増し、電気試験、エンジニアリング、ブレーカ再調整の能力を強化しました。
レポートのカバレッジ:
調査レポートは、サービスタイプとアプリケーションに基づく詳細な分析を提供します。主要市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 電気試験サービス市場は、ユーティリティおよび産業全体での予防保守の需要が高まる中で着実に成長します。
- デジタルツールとIoTベースのモニタリングの統合により、現場検査の効率と報告の正確性が向上します。
- 再生可能エネルギーの拡大により、太陽光発電所や風力発電所での変圧器、リレー、バッテリーの試験の必要性が増加します。
- スマートグリッドの導入により、自動化および保護システムの検証に対する専門サービスの需要が高まります。
- データセンターの成長は、バックアップシステムおよび回路の信頼性試験に対する高い要求を維持します。
- 産業自動化は、製造工場全体での予測および状態ベースの試験の採用を促進します。
- 規制圧力の増加により、認定試験基準と品質コンプライアンスフレームワークが強化されます。
- サービスプロバイダーは、グローバルなクライアントの要求に応えるために、合併や買収を通じて地域の存在感を拡大します。
- 熟練技術者の不足は、トレーニング投資と労働力開発の取り組みを促進します。
- 持続可能性とエネルギー効率への関心の高まりが、次世代の試験戦略を世界中で定義します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
電気試験サービス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、電気試験サービス市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年から2032年までの市場の期待されるCAGRは何ですか?
市場成長の主要な要因は何ですか?
なぜアジア太平洋地域が最も高い成長率を示すと予想されているのですか?
市場が直面している主な課題は何ですか?
電気試験サービス市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電気試験サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電気試験サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 8,133.25 million → 2032: USD 14,355.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電気試験サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電気試験サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電気試験サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電気試験サービス市場市場の成長要因
- 3.3 電気試験サービス市場市場の抑制要因および課題
- 3.4 電気試験サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電気試験サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電気試験サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電気試験サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電気試験サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電気試験サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電気試験サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電気試験サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電気試験サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電気試験サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電気試験サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電気試験サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電気試験サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電気試験サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電気試験サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電気試験サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電気試験サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電気試験サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電気試験サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電気試験サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
