
市場概要
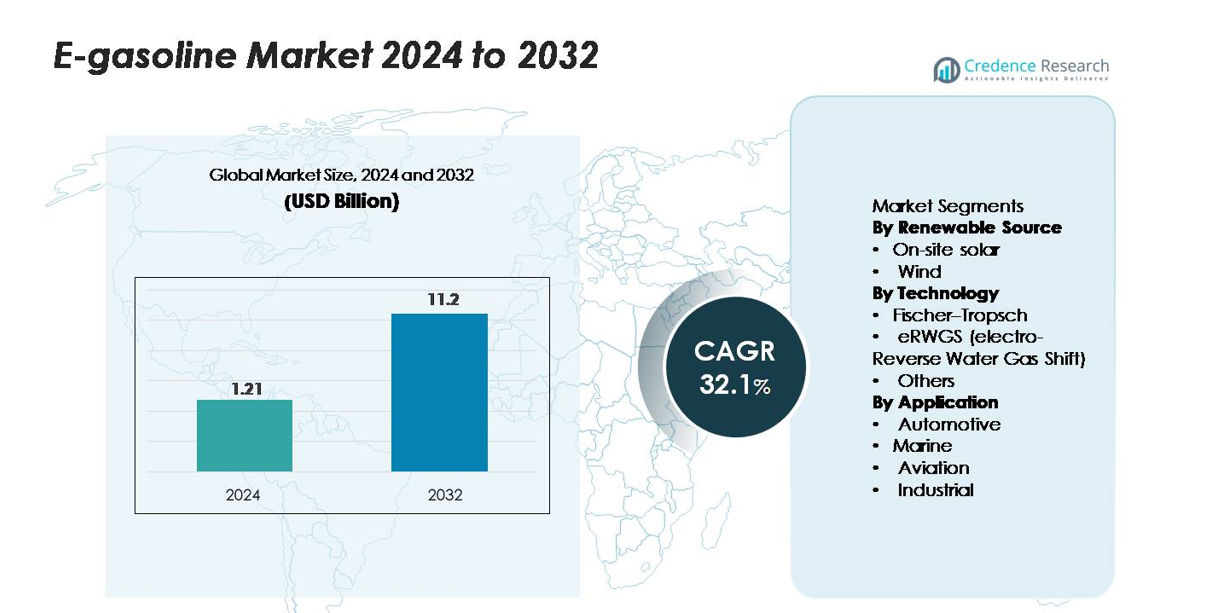
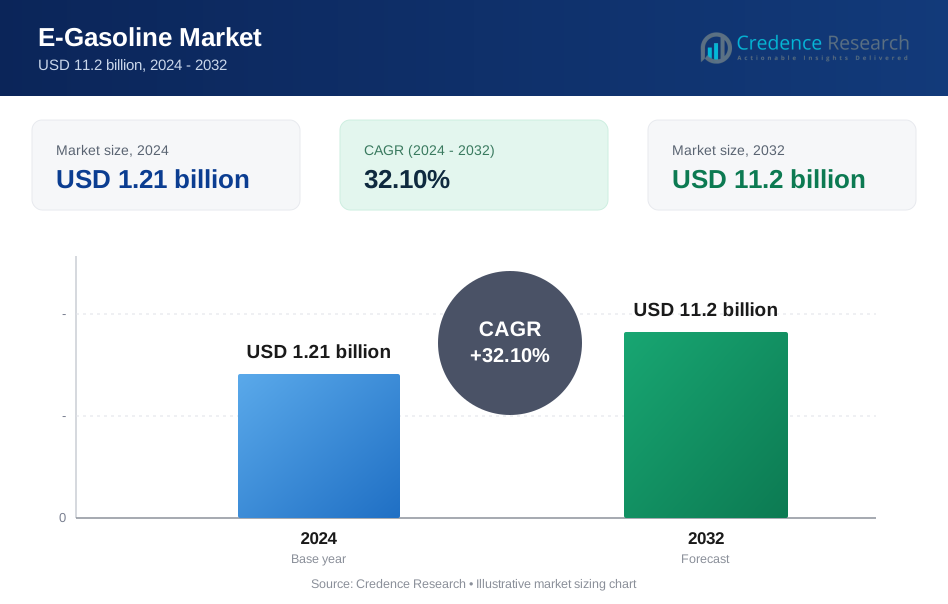
世界のe-ガソリン市場は2024年に12.1億米ドルと評価され、2032年までに112億米ドルに達すると予測されており、予測期間中に年平均成長率32.1%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のE-ガソリン市場規模 | 12.1億米ドル |
| E-ガソリン市場のCAGR | 32.1% |
| 2032年のE-ガソリン市場規模 | 112億米ドル |
e-ガソリン市場の主要プレーヤーには、Arcadia eFuels、ExxonMobil、Electrochaea GmbH、Ballard Power Systems、その他のパワー・トゥ・リキッドおよびCO₂・トゥ・フューエルの経路を開発する革新者が含まれます。これらの企業は、スケーラブルなグリーン水素システム、高性能触媒、統合された炭素回収プラットフォームを通じて生産効率を向上させ、初期商業プロジェクトの進展に伴い競争力を強化しています。ヨーロッパは強力な規制の義務と大規模なe燃料の展開に支えられ、世界市場の40%を占めています。北米は急速な技術採用とパイロットプラントの拡大により35%を占め、アジア太平洋は再生可能燃料インフラへの投資の増加と自動車の脱炭素化の取り組みを反映して20%を占めています。
市場の洞察
- 世界のE-ガソリン市場は2024年に12.1億米ドルに達し、2032年までに112億米ドルに上昇すると予測されており、32.1%のCAGRで拡大し、パワー・トゥ・リキッド燃料の展開が急速に加速していることを反映しています。
- 輸送の脱炭素化に対する規制圧力の高まりが採用を促進しており、政府は大規模なグリーン水素生産、CO₂変換経路、および既存の燃料インフラへの合成ガソリンの統合を支援しています。
- 主要なトレンドには、e燃料プラントへの投資の増加、高効率電解槽の進展、エナフサとeガソリンブレンドの商業化の増加が含まれ、エネルギー企業と自動車OEM間のパートナーシップに支えられています。
- 主要プレーヤーが変換効率を向上させ、モジュール式プラント設計を拡大し、生産コストを最適化するにつれて競争の激化が進んでいますが、高い電力需要と限られた再生可能エネルギーの利用可能性が主要な制約となっています。
- ヨーロッパは市場の40%を占め、次いで北米が35%、アジア太平洋が20%を占めています。セグメント別では、エナフサとガソリン範囲の炭化水素が全体需要の支配的なシェアを占めています。
市場セグメンテーション分析:
再生可能資源別:
現場設置型の太陽光発電は、予測可能な出力、設置コストの低下、分散型燃料合成施設との互換性を生産者が好むため、e-ガソリン市場で最大のシェアを占めています。この優位性は、昼間の電力の安定した供給によって支えられており、電解槽の性能を安定させ、運用の変動性を低減します。風力発電による生産が続き、高容量係数が連続的な再生可能エネルギーの投入を可能にする地域で有意義に貢献しています。両方の供給源の成長は、低炭素合成燃料の需要の増加と、再生可能エネルギーを利用した電気燃料プロジェクトを奨励する政策の拡大によって促進されています。特にエネルギー安全保障と排出削減を優先する地域で顕著です。
- 例えば、シーメンスエナジーのマインツエナジーパークに配備された太陽光統合型PEM電解槽は、定格容量6 MWで稼働し、太陽光由来の電力を使用して最大1,200 Nm³/hの水素を生産し、変動する日射量の下での安定した運用を示しています。
技術別:
フィッシャー・トロプシュ(FT)プロセスは、その技術的成熟度、高品質な炭化水素の出力、既存の精製インフラとの互換性により、現在のe-ガソリン生産で最大のシェアを占めています。その確立された技術基盤とスケーラビリティが、新しい経路に対する競争優位性を与えています。eRWGS技術は急速に台頭しているものの、開発段階にあり、CO₂とグリーン水素を合成ガスに変換する効率の高さから投資を引き付けています。他の変換ルートはニッチな用途に引き続き対応しています。高効率の合成燃料システムと改善された炭素利用率へのシフトが、すべてのサブセグメントでの技術採用を促進しています。
- 例えば、フランクフルトに配備されたINERATECの商用FTモジュールは、200°C以上の温度と20バールを超える圧力で動作するモジュール型マイクロリアクターを使用して、年間約2,500トンの合成炭化水素を生産するように設計されています。
用途別:
自動車用途がe-ガソリン市場を支配しており、既存の内燃機関車両を脱炭素化するための低炭素燃料代替案を模索する中で最大のシェアを保持しています。この優位性は、広範な車両の設置基盤、現在のエンジンとの即時互換性、再生可能な代替燃料を奨励する支援的な規制によって推進されています。海運および航空部門が続き、電化が困難な輸送モードでの従来燃料の代替を求めるオペレーターによって勢いを増しています。産業用途は、よりクリーンな燃焼プロセスの需要によって徐々に拡大を続けています。全体的な採用は、輸送および製造におけるスケーラブルでカーボンニュートラルな燃料ソリューションの必要性によって推進されています。
主要な成長要因
脱炭素化の義務と低炭素燃料政策の増加
世界中の政府は、輸送部門の排出量を大幅に削減することをますます義務付けており、e-ガソリンがドロップインでカーボンニュートラルな代替品として強い関心を集めています。クリーン燃料基準、再生可能燃料の割当、炭素税メカニズムなどの規制枠組みは、燃料生産者が再生可能エネルギーを利用した合成ガソリンの経路を展開することを奨励します。バイオ燃料とは異なり、e-ガソリンは高いエネルギー密度とエンジンの互換性を提供し、車両の改造を必要とせず、既存の車両群の即時脱炭素化を可能にします。各国がネットゼロ目標の遵守を優先する中、e-ガソリンは電化が難しいセグメントでライフサイクル排出量を削減するための戦略的オプションとなります。これらの政策メカニズムは予測可能な需要を生み出し、電解およびCO₂から燃料への変換プラントへの投資リスクを軽減し、自動車、海洋、航空、産業部門全体での長期的な販売契約を促進します。その結果、規制の圧力は市場拡大と商業規模の展開を加速する最も強力な力の一つであり続けます。
- 例えば、ポルシェとエクソンモービルが支援するHIFグローバルのハルオニe燃料プラントは、3.2 MWのシーメンスエナジーのPEM電解槽を使用しており、パイロット段階で年間約130,000リットルの合成燃料を生産し、規制準拠の低炭素燃料生産を実証しています。
再生可能エネルギー統合とパワートゥリキッド効率の進展
電解槽、炭素回収システム、パワートゥリキッド(PtL)燃料合成の技術的進歩は、e-ガソリンの商業的な実現可能性を大幅に向上させます。高効率のPEMおよび固体酸化物電解槽は、電力消費を削減しながら、変動する再生可能電力の下での安定した運転を可能にし、生産コストを低下させます。同時に、フィッシャー・トロプシュ触媒とeRWGSリアクターの革新は、変換収率を向上させ、熱損失を削減します。太陽光および風力と大規模な水素ハブの統合が進むことで、低コストで低炭素の電力の安定供給が確保され、これは合成燃料生産の最大のコスト要因です。デジタル監視システム、AIベースのプラント最適化、モジュール式PtLユニットは、さらにスケーラビリティと稼働時間を向上させます。これらの進展により、e-ガソリンプラントの回収期間が短縮され、高価値の脱炭素化経路を求めるエネルギー企業からの投資を引き付けます。継続的な効率向上により、生産者は能力を拡大し、化石由来のガソリンに対抗する競争力のある代替品としてe-ガソリンを位置付けることができます。
- 例えば、Sunfireは、その高温SOECシステムが電気効率84%以上(LHV)を達成し、SalzgitterのGrInHy2.0プロジェクトで8,000時間以上の稼働時間を提供し、産業規模の安定性を実証したことを確認しました。
電化が難しい輸送セグメントにおける持続可能な燃料の需要
長距離輸送の脱炭素化は依然として世界的な課題であり、e-ガソリンは電化や水素の採用が制約を受ける場所で排出削減の即時の道筋を提供します。特にICEの普及率が高い地域の自動車フリートは、インフラの大規模な改修を必要としない再生可能燃料を求めています。航空および海運セクターも、新たな炭素強度基準に準拠し、化石燃料への依存を減らすために合成燃料を模索しています。e-ガソリンは従来のガソリンと化学的に同等であるため、既存のエンジン、貯蔵システム、流通ネットワークにシームレスに採用でき、フリートオペレーターや燃料ディストリビューターにとって魅力的な解決策となります。特に安定した燃焼性能が求められる製造プロセスにおける産業ユーザーも、低炭素液体燃料に対する関心が高まっています。輸送および産業セクターが運用の信頼性を損なうことなく短期的な排出削減を追求する中で、e-ガソリンは実用的でスケーラブルな選択肢として浮上し、強い市場需要を牽引しています。
主要なトレンドと機会
商業規模のパワー・トゥ・リキッド燃料プラントの拡大
大規模な再生可能エネルギー資産とCO₂利用、合成燃料生産を統合する商業規模のPtL施設の開発が加速することで、大きな機会が生まれます。企業は、直接空気回収(DAC)または産業用CO₂ストリームと組み合わせたマルチメガワットの電解槽システムをますます展開し、スケールでe-ガソリンを生成しています。これにより、規模の経済とモジュール式プラントの複製を通じたコスト削減への道筋が作られます。エネルギー公益事業者、製油所、技術開発者間の戦略的パートナーシップは、プロジェクトの経済性を安定させる長期的なオフテイク契約を促進します。さらに、専用の水素バレーや再生可能産業クラスターの出現は、インフラの整備を支援します。より多くのパイロットプロジェクトが商業生産段階に移行するにつれ、関係者は運用性能、規制遵守、サプライチェーンの調整についての明確な理解を得ることができます。この拡大は、e-ガソリンを主流の合成燃料オプションとして位置づけ、投資、技術ライセンス、セクター間の協力に新たな機会を開きます。
- 例えば、HIFグローバルのHaru Oniプラントは、シーメンスエナジーの3.2 MW PEM電解槽を使用して運営されており、パイロットフェーズでは年間130,000リットルの合成燃料の生産を目指しており、次の開発段階では年間5,500万リットルを超える拡張計画があります。
燃料生産エコシステムへの炭素回収技術の統合
炭素回収技術とe-ガソリン生産の融合は、環境への影響を減少させ、燃料の持続可能性を強化するための重要な機会を開きます。産業排出源からのCO₂のポイントソース回収は短期的な原料供給を提供し、DACの進展は長期的なスケーラビリティと真の炭素中立性を可能にします。改良された吸着材、低い再生温度、およびモジュール式回収ユニットは、燃料合成に適した高純度CO₂を得るためのコストを削減します。回収システム、再生可能エネルギー、そして水素インフラが共存する産業ゾーンは、合成燃料ハブの開発において競争上の優位性を得ます。炭素利用市場が拡大するにつれ、CO₂由来のe-ガソリンをサプライチェーンに統合することは、低炭素燃料基準を満たそうとする生産者にとって経済的かつ環境的に魅力的になります。この統合は、産業全体で脱炭素化目標を一致させ、持続可能な燃料経路を拡大するための重要な機会を提供します。
- 例えば、アイスランドのClimeworksのOrca DACプラントは、完全に地熱エネルギーで駆動されるモジュール式コレクターユニットを使用して年間4,000トンのCO₂を回収し、合成燃料合成に適した認定高純度CO₂を提供しています。
主要な課題
高い生産コストと再生可能エネルギー供給への依存
技術的進歩にもかかわらず、e-ガソリンは主に電力消費、電解槽投資、およびプラント統合の複雑さによって駆動される高い生産コストに直面しています。合成燃料経路は大量の再生可能電力を必要とし、地域のエネルギー価格とグリッドの可用性に非常に敏感なコスト競争力を持っています。太陽光や風力の出力の変動も、連続した運用を確保するために高度な貯蔵またはハイブリッド電力システムを必要とする変動性をもたらします。電解ユニット、CO₂回収システム、そしてフィッシャー・トロプシュまたはeRWGSリアクターを含む資本集約的なインフラは、初期採用者にとって財政的リスクをもたらします。その結果、多くのプロジェクトは補助金、炭素クレジット、そして長期の電力購入契約に依存して存続しています。化石ガソリンとのコストパリティを達成することは、特に強力な政策支援や豊富な低コスト再生可能エネルギー資源がない市場では大きな障壁となっています。
限られたインフラ、規制の不確実性、市場の分断
e-ガソリンの広範な採用は、断片化された規制、異なる燃料認証基準、および合成燃料のための統一されたグローバルフレームワークの欠如によって遅れています。e-ガソリンは既存の流通システムと互換性がありますが、大規模な商業化にはライフサイクル排出量の会計、持続可能性の検証、国境を越えた取引のための明確なガイドラインが必要です。将来の炭素価格、インセンティブ、および輸入規制に関する不確実性は、生産者と燃料ディストリビューターの投資決定を複雑にします。さらに、電解槽、CO₂回収装置、および触媒材料のサプライチェーンは未発達であり、スケーラビリティを制限しています。バイオ燃料、再生可能ディーゼル、水素などの競合する代替燃料は、投資と規制の焦点を引き付けることで市場をさらに分断します。これらのギャップは、長期的な計画を妨げ、安定したe-ガソリン市場の成長に不可欠なインフラ拡張のペースを遅らせます。
地域分析
北アメリカ
北アメリカは、低炭素燃料への強力な投資、先進的なパワー・トゥ・リキッド技術、および合成燃料統合を促進する官民協力により、約35%のシェアでe-ガソリン市場を支配しています。米国は、パイロットプラントの拡大、再生可能燃料へのインセンティブ、自動車および航空部門からの代替燃料の需要増加により、導入をリードしています。カナダは、クリーン燃料規制と炭素削減政策を通じて、大規模なCO₂から燃料へのプロジェクトを可能にし、成長を支援しています。強力な技術能力、再生可能電力の利用可能性、および主要エネルギー企業の参加が、北アメリカの初期段階の商業展開におけるリーダーシップを強化しています。
ヨーロッパ
ヨーロッパは、約40%の最大の地域シェアを持ち、厳格な脱炭素化の義務、野心的なフィット・フォー・55目標、およびドイツ、デンマーク、スペイン、オランダにおける大規模なパワー・トゥ・リキッドプロジェクトによって支えられています。合成燃料のための強力な政策枠組み、航空の義務、および再生可能燃料の混合義務が地域の導入を加速させています。EUのカーボンニュートラルモビリティへの重点と、複数の産業コンソーシアムおよび商業的なe-ガソリンのデモンストレーションが、急速なスケールアップを促進しています。高い再生可能エネルギーの浸透と、主要な技術開発者の存在が、ヨーロッパをe-ガソリンバリューチェーンにおける革新と初期商業化の中心地として位置づけています。
アジア太平洋
アジア太平洋は、再生可能エネルギー容量の拡大、大規模な自動車市場、および長距離移動のための合成燃料への関心の高まりにより、世界のe-ガソリン需要の約20%を占めています。日本と韓国は、パイロット規模のe燃料プラントとグローバルエネルギー企業との戦略的パートナーシップを通じてリードしており、オーストラリアは豊富な太陽資源を活用して輸出志向のe燃料プロジェクトを開発しています。中国は、カーボンニュートラルロードマップの一環として、CO₂から燃料への経路を探求しています。この地域の急成長する輸送部門、改善される水素インフラ、および政府の支援的なイニシアチブが、需要の増加と将来のスケーラビリティに貢献しています。
ラテンアメリカ
ラテンアメリカは、主に新興の再生可能燃料プログラムと、輸送部門の排出削減のための合成ガソリンへの関心の高まりによって、世界市場の約3%を占めています。チリは、パタゴニアの高容量風力資源に関連する大規模なe燃料イニシアチブを通じて地域開発をリードしており、ブラジルは確立されたバイオ燃料エコシステムとのe-ガソリンの統合を模索しています。商業展開は依然として限られていますが、グリーン水素プロジェクトの拡大と国際的なパートナーシップが、初期段階の市場参加の基盤を提供しています。投資の勢いと輸出志向の戦略が、地域の世界的なe燃料供給における役割を徐々に増加させると予想されています。
中東・アフリカ
中東・アフリカ地域は、特に太陽光発電による水素生産における大規模な再生可能エネルギー投資によって、e-ガソリン市場の約2%を占めています。UAEとサウジアラビアは、合成燃料の生産と輸出を支援するために位置づけられたグリーン水素メガプロジェクトを通じて、初期活動をリードしています。南アフリカは、産業輸送と航空の脱炭素化のためにパワー・トゥ・リキッド技術を探求しています。e-ガソリンの展開はまだ初期段階にありますが、豊富な資源の利用可能性、支援的な国家戦略、および国際的な協力が、この地域におけるe燃料生産能力の長期的な潜在力の上昇を示しています。
市場のセグメンテーション:
再生可能資源別
- オンサイトソーラー
- 風力
技術別
- フィッシャー・トロプシュ
- eRWGS(電気逆水性ガスシフト)
- その他
用途別
- 自動車
- 海洋
- 航空
- 産業用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
e-ガソリン市場の競争環境は、確立されたエネルギー企業、新興のエレクトロ燃料開発者、CO₂利用、電解、パワー・トゥ・リキッド合成を進める技術革新者の混合により特徴付けられています。ExxonMobilやArcher Daniels Midlandのような企業は、再生可能水素と炭素回収ソリューションを燃料生産に統合することで、低炭素ポートフォリオを拡大しています。Arcadia eFuels、eFuel Pacific、Electrochaeaのような専門企業は、変換効率を高めるモジュール型PtL施設と生物学的メタン化経路を通じて商業化を加速しています。Ballard Power Systems、Ceres Power、FuelCell Energyのような技術リーダーは、水素生成の経済性を向上させる高度な燃料電池および電解槽システムを提供しています。一方、Climeworksは高純度の直接空気回収原料でエコシステムを強化しています。Clean Fuels Alliance Americaを含む業界アライアンスは、合成燃料の規制整合性と市場受容を促進しています。全体として、企業が再生可能液体燃料生産におけるリーダーシップを確保するために、規模、コスト削減、長期的なオフテイクパートナーシップを追求する中で競争が激化しています。
主要プレイヤー分析
- Ballard Power Systems, Inc.
- Arcadia eFuels
- エクソンモービル
- Electrochaea GmbH
- FuelCell Energy, Inc.
- Climeworks AG
- Ceres Power Holding Plc
- Clean Fuels Alliance America
- eFuel Pacific Limited
- Archer Daniels Midland Co.
最近の動向
- 2025年10月、Arcadia eFuelsは、Vordingborg施設(年間80,000トンのe燃料)向けの電気インフラを提供するために、日立エナジーとの契約を受注しました。
- 2025年9月、Ballard Power Systems, Inc.は、新しいFCmove®-SC燃料電池モジュール(都市バス用)を発売しました。これは、体積出力密度が約25%向上し、部品数が40%減少し、ディーゼルと同等のコスト削減を目指しています。
- 2024年5月、Arcadia eFuelsは、デンマークのVordingborgにあるProject ENDORプラントのフロントエンドエンジニアリングデザイン(FEED)を完了し、最終投資決定(FID)段階を可能にしました。
レポートのカバレッジ
この調査レポートは、再生可能エネルギー源、技術、用途、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 再生可能エネルギーの容量が増加する中で、パワートゥリキッド施設の拡大に伴い、eガソリンの生産が拡大します。
- 高効率電解槽の進歩により、運用コストが削減され、商業的な実現可能性が向上します。
- 直接空気回収技術の統合により、カーボンニュートラル燃料の経路が強化されます。
- 自動車、航空、海運部門は、厳しくなる排出規制を満たすために採用を増やします。
- エネルギー企業、技術開発者、政府間の戦略的パートナーシップが、大規模な展開を加速させます。
- 新興市場は、エネルギーポートフォリオを多様化し、化石燃料の輸入依存を減らすためにeガソリンに投資します。
- 政策インセンティブと低炭素燃料基準が、長期的な需要の成長を促進します。
- デジタルプロセスの最適化と自動化により、プラントの効率と信頼性が向上します。
- 合成燃料の混合義務が主要経済圏でより一般的になります。
- 継続的な研究開発により、変換収率が改善され、予測期間中により競争力のある価格設定が可能になります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
Eガソリン市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、Eガソリン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたEガソリンセグメントはどれですか?
Eガソリン市場の成長を促進している主な要因は何ですか?
Eガソリン市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 E-ガソリン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のE-ガソリン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1.21 billion → 2032: USD 11.2 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 E-ガソリン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. E-ガソリン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるE-ガソリン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 E-ガソリン市場市場の成長要因
- 3.3 E-ガソリン市場市場の抑制要因および課題
- 3.4 E-ガソリン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 E-ガソリン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 E-ガソリン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、E-ガソリン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 E-ガソリン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. E-ガソリン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はE-ガソリン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 E-ガソリン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 E-ガソリン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 E-ガソリン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 E-ガソリン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新E-ガソリン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のE-ガソリン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のE-ガソリン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のE-ガソリン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のE-ガソリン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのE-ガソリン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のE-ガソリン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのE-ガソリン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. E-ガソリン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
