
市場概要:
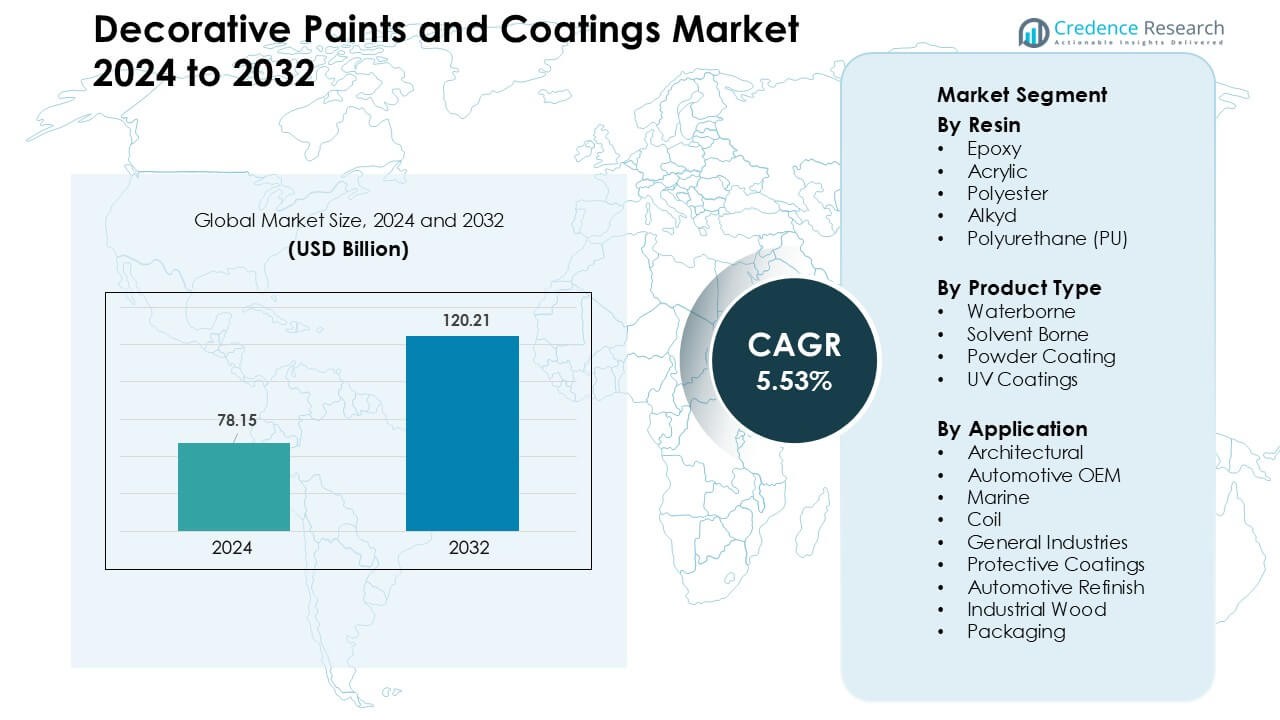
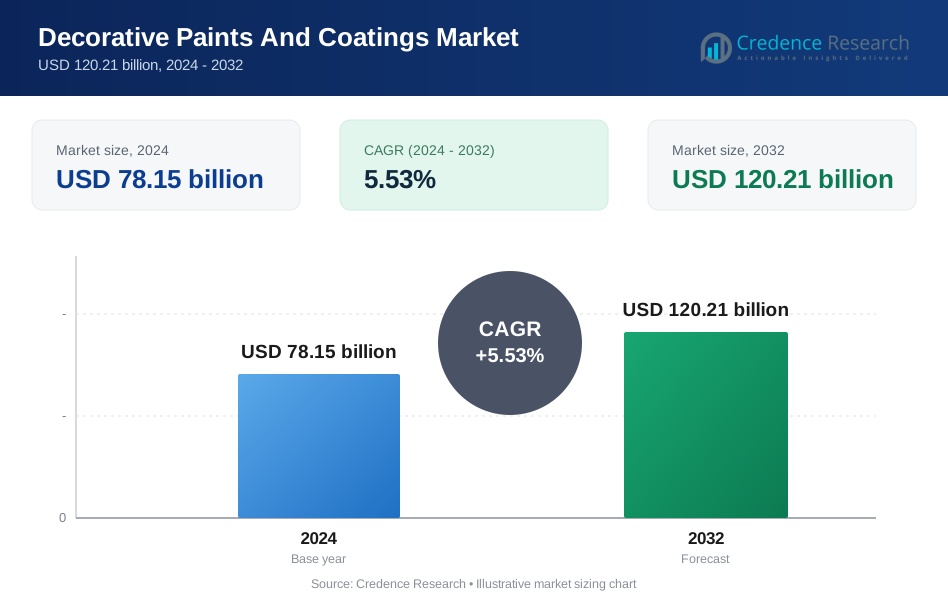
装飾用塗料およびコーティング市場は2024年に781.5億米ドルと評価され、2032年までに1,202.1億米ドルに達すると予測されており、予測期間中に年平均成長率5.53%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 装飾用塗料およびコーティング市場規模 2024 | 781.5億米ドル |
| 装飾用塗料およびコーティング市場、CAGR | 5.53 % |
| 装飾用塗料およびコーティング市場規模 2032 | 1,202.1億米ドル |
装飾用塗料およびコーティング市場は、Axalta Coating Systems、Jotun、Kansai Nerolac Paints Limited、TIKKURILA OYJ、NIPSEA GROUP、The Sherwin-Williams Company、Nippon Paint Holdings、Kwality Paints and Coatings Pvt. Ltd.、AkzoNobel、およびKansai Paint Co.などの主要企業間の強力な競争によって推進されています。これらの企業は、プレミアムな水性コーティング、低VOC配合、および高度なデジタルカラー・マッチングシステムを通じて市場のリーチを拡大しています。地域製造、リテール拡大、気候特化型製品ラインへの戦略的投資が競争力を強化しています。アジア太平洋地域は、急速な都市化、大規模な住宅建設、プレミアムなインテリア仕上げの需要の高まりに支えられ、市場をリードしており、約38%のシェアを占めています。
市場の洞察
- 装飾用塗料およびコーティング市場は2024年に781.5億米ドルに達し、2025年から2032年にかけて5.53%のCAGRで成長し、2032年までに1,202.1億米ドルに達すると予測されています。
- 成長は住宅建設の増加、プレミアムなインテリア仕上げ、低VOC水性アクリルコーティングの強い需要によって推進されており、製品タイプ内で約56%のシェアを占めています。
- テクスチャー、マット、抗菌コーティングは、消費者が家庭の美観を向上させる中で重要なトレンドとして残り、デジタルカラー・ビジュアライゼーションツールが製品選択を加速し、プレミアムセグメントの採用を促進しています。
- 主要プレーヤーがエコフレンドリーポートフォリオを拡大し、デジタルリテールを強化し、契約者プログラムを強化する中で競争が激化しており、強力な地元メーカーの存在がある発展途上市場では価格圧力が続いています。
- アジア太平洋地域は約38%のシェアでリードしており、北米が28%、ヨーロッパが25%に続いており、急速な住宅成長と強力な改装活動に支えられています。建築用途セグメントは世界的に約62%のシェアを占めています。
 市場セグメンテーション分析:
樹脂別
アクリル樹脂は、2024年に樹脂セグメントで約44%のシェアを占め、住宅および商業スペースで耐久性、UV安定性、低VOCの装飾仕上げに対する強い需要により支配しました。建設業者が室内空気質の改善と乾燥性能の向上を求めて水性塗料に移行したため、アクリル化学は広く採用されました。エポキシおよびポリウレタンコーティングは、化学耐性が高いため、プレミアムなインテリアおよび金属仕上げの用途で拡大しました。ポリエステルおよびアルキドシステムは、コストに敏感な市場で安定した使用が見られましたが、規制の圧力により、ユーザーがよりクリーンなアクリルベースの装飾ソリューションに移行するにつれてシェアを失いました。
- 例えば、Röhm GmbHは、テキサス州ベイシティにある新しい施設で、アクリル樹脂の重要な上流モノマーであるメチルメタクリレート(MMA)をLiMA技術を使用して年間250,000トン生産することを発表しました。
製品タイプ別
水性コーティングは、環境規制の強化、低臭気の処方、および内装および外装の装飾用途での強力な使用に支えられ、2024年に製品タイプセグメントで約56%のシェアを占めました。メーカーは、水性システムを推進しました。これらのコーティングは排出量を削減し、大規模プロジェクト中の作業者の安全性を向上させるためです。溶剤系コーティングは、より強い接着が必要な重作業の装飾作業での関連性を維持しました。粉体塗料は金属家具、家電製品、建築フレームで成長し、UVコーティングは高速硬化と高い表面硬度のためにプレミアム装飾パネルで進化しました。
- 例えば、AkzoNobelは、イタリアのコモにある粉体塗料工場で4つの新しい製造ラインを追加し、建築および家電セグメントの供給を強化するために、能力拡張を完了しました。
用途別
建築用コーティングは、急速な住宅のアップグレード、商業改装、および長持ちする壁仕上げの好みの高まりにより、2024年に用途セグメントで約62%のシェアを占めました。消費者が住宅、学校、オフィスのために低VOCおよび耐汚染性コーティングを好むため、需要が増加しました。自動車OEMおよびリフィニッシュコーティングは、カラー・スタイリングのアップグレードを通じて成長を維持しました。保護および海洋コーティングは、インフラ修理プログラムで拡大しました。工業用木材および包装コーティングは、家具および消費財製造の生産量の増加により進展しましたが、両セグメントは大規模で一貫した建築需要基盤よりも小さくなっています。
主要成長ドライバー
建設と不動産の拡大の増加
世界的な建設の成長は、装飾用塗料およびコーティングの強い需要を刺激し続けています。住宅のアップグレード、スマートシティプログラム、および都市再開発プロジェクトは、住宅および商業建築における内装および外装コーティングの消費を増加させます。建設業者は、より強い耐久性、耐汚染性、およびメンテナンスサイクルの削減のために、高性能なアクリルおよびポリウレタンの処方を好みます。北米、ヨーロッパ、アジアでは、消費者が老朽化したインフラを更新し、反射および断熱をサポートするコーティングシステムを通じてエネルギー効率を向上させるため、改装量が増加しています。装飾用コーティングは、インド、東南アジア、中東などの急成長市場でも勢いを増しており、都市への移住の加速と可処分所得の増加が、プレミアムな壁仕上げ、テクスチャ、および防水製品への支出を支えています。発展途上国でのブランド製品への移行は、小売浸透を拡大し、先進的なコーティング機能の認知度を向上させます。強い不動産投資と安定した改装サイクルは、世界市場全体での長期的な需要を支え続けています。
- 例えば、インドでは、総塗料需要の約70%が不動産セクターから来るとCareEdge Ratingsは推定しています。
低VOCおよび持続可能な製剤へのシフト
環境規制、消費者の意識、そして厳しい製造基準が、低VOC装飾塗料の急速な採用を促進しています。政府は溶剤、有害化合物、室内汚染物質の排出制限を引き締め続けており、溶剤系塗料から水性アクリルシステムへの移行を加速させています。メーカーは、持続可能性の目標を達成し、グリーンビルディング認証を取得するために、バイオベース樹脂、再生原料、低臭製剤に投資しています。小売購入者は、室内空気の質の向上と家庭、学校、医療施設での安全な適用のために、エコフレンドリーな塗料を選ぶことが増えています。持続可能性のトレンドは、供給者に対して再塗装サイクルを減らし、ライフサイクルの環境影響を低減する長寿命コーティングの開発を促しています。植物由来のバインダー、生分解性添加剤、エネルギー効率の高い硬化技術の革新が製品の差別化を広げています。持続可能性の勢いは、グリーンコーティングをニッチではなく主流のカテゴリとして位置づけ、長期的な市場成長を強化しています。
- 例えば、EUの塗料指令(2004/42/EC)は、水性平面内壁コーティングの最大VOC含有量を30 g/Lに制限しています。
コーティング技術とデジタルカラー工具の進展
技術の進歩はコーティング性能を向上させ、プレミアム装飾仕上げの採用を加速しています。新しいポリマー化学は、優れた洗浄性、UV耐性、カビ防止、汚れ防止特性を提供します。セルフクリーニングおよび抗菌コーティングは、特に湿気の多い環境や交通量の多い環境で、住宅および商業スペースで広く使用されています。デジタルカラー照合ツールとビジュアライゼーションアプリは、正確な色合いの選択と迅速な意思決定を可能にし、消費者の購入プロセスを変革します。これらのツールはまた、小売業者や塗料メーカーの顧客エンゲージメントを向上させます。ナノテクノロジーと機能性添加剤は、ブランドが超滑らかなテクスチャー、マットステインハイブリッド、高度な保護層を作成するのを助けます。自動調色システムは、小売ネットワーク全体で一貫した色の品質をサポートします。これらの革新が一緒になって、消費者のプレミアム装飾コーティングへの支払い意欲を高め、組織化されたブランド全体の収益を増加させます。
主要なトレンドと機会
プレミアム、テクスチャー、および特殊装飾仕上げの成長
プレミアムテクスチャーとデザイナー仕上げは、消費者が家庭の美観を向上させるにつれて勢いを増しています。金属、石、シルク、コンクリート効果のコーティングの需要が高まり、構造的な変更なしに独特の視覚的魅力を提供します。インテリアデザイナーや請負業者は、従来のプラスターシステムと比較して、より迅速な適用と強力なカスタマイズの可能性があるため、これらの仕上げを推奨しています。可処分所得の増加は、特に都市部で、住宅所有者を高級装飾ソリューションに向かわせています。キッチン、バスルーム、湿気の多い環境向けの特殊仕上げは、防水、耐汚染、耐熱コーティングを提供するブランドに新たな収益機会を創出します。プロの塗装サービスの拡大は、プレミアム製品の採用をさらに強化します。
- 例えば、AkzoNobelのInterpon D2525 Structura粉体塗装ラインは、適用ガイドラインに従って承認されたアプリケーターによって適用された場合、20年間のフィルムの完全性保証を提供するサンドブラストテクスチャー仕上げを提供し、耐久性とデザインの魅力を組み合わせています。
電子商取引と組織化された小売流通の拡大
デジタルチャネルは、製品比較、色見本のプレビュー、そして玄関先でのサービスオプションを提供することで、装飾用塗料の購入サイクルを再構築しています。オンラインプラットフォームは、プレミアムでエコフレンドリーなコーティングの可視性を高め、メーカーがバーチャルコンサルティングやデジタルデザインサポートを提供することを可能にします。組織化された小売ネットワークは新興市場での拡大を続け、断片化されたディーラーベースのサプライチェーンに取って代わっています。これらの店舗は、より良い着色システム、広範な製品展示、高品質のサービスを提供し、顧客体験を向上させます。オンラインのカラー可視化ツールやARツールは、消費者の信頼を高め、意思決定時間を短縮します。ブランドはデジタルチャネルを利用して限定コレクションを発売し、若くて技術に精通した購入者を取り込み、新たな成長機会を開拓しています。
- 例えば、BASFはインドでRefinish Hubウェブアプリを立ち上げ、ペインターがクラウドソースされたデータベースでカラー処方を検索、アップロード、共有できるようにし、廃棄物削減と処方検索の迅速化を支援しています。
主要な課題
不安定な原材料価格とサプライチェーンの混乱
原材料の不安定さは、二酸化チタン、樹脂、添加剤、石油化学由来の溶剤の価格変動により、依然として大きな課題です。サプライチェーンの混乱、輸送の遅延、地政学的な不確実性が塗料メーカーにコスト圧力をかけ、利益率や価格戦略に影響を与えます。多くの企業は、原材料が希少または高価になると、安定した生産スケジュールを維持するのに苦労しています。二酸化チタンや特殊樹脂の代替品は同等の性能を持たないことが多く、再処方の柔軟性を制限します。これらの圧力は、メーカーに長期契約の確保、サプライヤーの多様化、リスクを軽減するための地域生産拠点への投資を促しています。
新興市場における激しい競争と強い価格感度
装飾用塗料市場は、グローバルブランド、地域プレーヤー、低コストの地元メーカー間で激しい競争に直面しています。開発途上市場では価格感度が高く、消費者は寿命や品質が低下しても低価格の塗料を選ぶことが多いです。これにより、主要ブランドは手頃な価格と性能のバランスを取りながら、強力な小売プレゼンスを維持することが求められます。高いプロモーション費用、ディーラーインセンティブ、頻繁な製品発売が競争の激しさを増しています。小規模なプレーヤーは価格で積極的に競争し、特定の地域でのプレミアムセグメントの拡大が遅くなっています。革新、ブランディング、顧客サービスを通じた差別化を維持することは不可欠ですが、持続的な投資が求められます。
地域分析
北アメリカ
北アメリカは2024年に約28%のシェアを占め、強力な住宅改装サイクル、プレミアムなインテリア仕上げ、安定した商業用再塗装需要に支えられました。アメリカ合衆国は、低VOCアクリルや高度な耐汚染コーティングで表面をアップグレードする住宅所有者により地域をリードしました。エネルギー効率の高い反射性外装塗料は、持続可能性に焦点を当てた基準を採用する建物で注目を集めました。カナダは、住宅の改装の増加と水性技術の浸透の向上により安定した成長を記録しました。メーカーは、小売ネットワーク、デジタル色選択ツール、契約者向けロイヤルティプログラムを拡大し、地域競争力をサポートしました。溶剤系化学物質に対する規制圧力が、エコフレンドリーな装飾用コーティングへのシフトをさらに強化しました。
ヨーロッパ
ヨーロッパは2024年に約25%のシェアを占め、厳しい環境規制により住宅および商業セグメント全体で水性アクリル塗料の採用が加速しました。消費者が長寿命の装飾仕上げ、マットな質感、抗菌性の室内塗料を好んだため、需要が増加しました。ドイツ、フランス、イギリスは、頻繁な改装サイクルとグリーンビルディングに対する政府のインセンティブにより、最大の市場として残りました。エネルギー効率の高い断熱塗料は、寒冷地域で勢いを増しました。南ヨーロッパでは、観光関連の建設が回復し、装飾的な再塗装が促進されました。持続可能性認証と循環経済プログラムが、メーカーにバイオベースおよび低排出装飾塗料のポートフォリオを拡大するよう促しました。
アジア太平洋
アジア太平洋は、急速な都市化、大規模な住宅建設、プレミアム仕上げへの中産階級の支出拡大により、2024年に世界市場で約38%のシェアを占めました。中国とインドが成長を牽引し、新しい住宅ユニット、高層プロジェクト、再塗装サイクルが装飾塗料の消費を増加させました。東南アジアでは、熱帯気候条件のために耐湿性のある外装塗料の需要が強く記録されました。政府がVOC基準を厳しくするにつれて、水性塗料の採用が広がりました。組織化された小売の拡大とデジタルカラー可視化ツールの採用が進み、購買行動が改善されました。多国籍ブランドは、地域の気候ニーズに合わせた製品ラインの拡充と現地生産に多額の投資を行いました。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、コロンビアでの建設活動の増加により、2024年に約6%のシェアを獲得しました。都市部の住宅プロジェクトの増加と非公式な再塗装サイクルの拡大が、経済的なアクリルおよびアルキド塗料の一貫した需要を支えました。経済の変動がプレミアム塗料の浸透を制限しましたが、組織化された小売の成長が製品の入手可能性を改善しました。耐候性のある外装塗料は、熱帯および沿岸地域で採用が進みました。メーカーは、低VOCの手頃な価格のラインと幅広いカラーパレットに焦点を当て、多様な顧客の好みに応えました。現地化への投資と流通ネットワークの改善により、価格圧力やマクロ経済の不安定性にもかかわらず、存在感を強化しました。
中東・アフリカ
中東・アフリカ地域は、インフラのアップグレード、住宅開発、熱反射性および砂耐性のある外装塗料の需要増加により、2024年に約3%のシェアを占めました。GCC諸国が市場を牽引し、大規模な住宅団地、ホスピタリティプロジェクト、商業複合施設が装飾塗料の使用を拡大しました。アフリカでは、都市への移住と小規模住宅の改装の増加を通じて安定した成長を示しました。政府が健康的な室内環境を促進し、溶剤ベース製品への依存を減らす中で、水性塗料が進化しました。メーカーは、高温やUV曝露に適した気候適応型塗料を導入し、地域が高性能な装飾フォーミュレーションに移行するのを助けました。
市場セグメンテーション
樹脂別
- エポキシ
- アクリル
- ポリエステル
- アルキド
- ポリウレタン (PU)
製品タイプ別
- 水性
- 溶剤型
- 粉体塗装
- UVコーティング
用途別
- 建築
- 自動車OEM
- 海洋
- コイル
- 一般産業
- 保護塗装
- 自動車補修
- 産業用木材
- 包装
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
装飾用塗料およびコーティング市場の競争環境は、製品の革新、流通の強さ、先進的な製剤能力を通じて競争するグローバルブランドと地域メーカーの強力な参加を特徴としています。Axalta Coating Systems、Jotun、Kansai Nerolac Paints Limited、TIKKURILA OYJ、NIPSEA GROUP、The Sherwin-Williams Company、Nippon Paint Holdings、Kwality Paints and Coatings Pvt. Ltd.、AkzoNobel、およびKansai Paint Co.のような主要企業は、プレミアムな水性アクリルライン、環境に優しいソリューション、デジタル支援のカラー選択プラットフォームの拡大に注力しています。これらの企業は、地域の関連性を強化するために、改良された着色技術、地域に特化したカラーパレット、気候適応型コーティングに投資しています。戦略的な動きには、高成長のアジア市場での生産能力の拡大、低VOC規制をターゲットにしたポートフォリオのアップグレード、小売チェーンや請負業者ネットワークとのパートナーシップが含まれます。発展途上国では価格競争が激しく、企業は手頃な価格と耐久性のバランスを取ることが求められています。継続的な研究開発、ブランドの可視性の強化、統合されたサービス提供が、主要プレーヤーがこのダイナミックな市場でリーダーシップを維持するのに役立っています。
主要プレイヤー分析
- アクサルタ コーティング システムズ(米国)
- ヨトゥン(ノルウェー)
- カンサイ ネロラック ペイント リミテッド(インド)
- TIKKURILA OYJ(フィンランド)
- NIPSEA GROUP(シンガポール)
- シャーウィン・ウィリアムズ カンパニー(米国)
- 日本ペイントホールディングス株式会社(日本)
- クオリティ ペイント アンド コーティングス プライベート リミテッド (KPCPL)(インド)
- アクゾノーベル(オランダ)
- 日本とカンサイ(関西ペイント株式会社)(日本)
最近の動向
- 2025年10月、シャーウィン・ウィリアムズはブラジルの主要な装飾用塗料事業(BASFから)を買収完了し、生産拠点、ブランド(例:Suvinil、Glasu!)、約1,000人の従業員を含む。
- 2025年9月、クオリティ ペイントはインドの特殊/コーティングメーカー(産業用および自動車用に焦点を当てた)としての地位を強化し続けており、企業サイトでは水性および特殊産業用コーティングの製品拡大と継続的な能力/ISO主張をリストしている。
- 2025年、日本ペイントは中期戦略アップデート(アセット・アセンブラー モデル)を発表し、継続的なM&A、EPSの複利化、持続可能性、地理的拡大を強調し、装飾用および特殊コーティング事業の無機的拡大を示唆している。
レポートのカバレッジ
この調査レポートは、樹脂、製品タイプ、用途、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 消費者が耐久性と美観を重視するにつれて、プレミアムな内装および外装仕上げの需要が高まるでしょう。
- 環境規制の厳格化により、水性および低VOCの処方がより強く採用されるでしょう。
- デジタルカラー ツールと仮想視覚化プラットフォームが購買行動を形成し、プレミアム製品の成長を支援します。
- ホームカスタマイズがより人気になるにつれて、テクスチャ、デザイナー、および特殊コーティングが拡大します。
- 企業は、グリーンビルディング目標を達成するために、バイオベースの樹脂と持続可能な原材料により多く投資します。
- 急成長するアジア市場が能力拡大と現地製品開発を促進します。
- セルフクリーニング、抗菌、熱反射機能を備えたスマートコーティングがより広く使用されるでしょう。
- 小売の統合とeコマースチャネルが製品の到達範囲とブランドの可視性を加速させます。
- メーカーは、原材料の変動性を管理するためにサプライチェーンの回復力を向上させることに焦点を当てます。
- グローバルおよび地域のプレイヤーがポートフォリオを拡大し、契約者ネットワークを強化するにつれて、競争の激化が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
装飾用塗料およびコーティング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に装飾用塗料およびコーティング市場は、年平均成長率(CAGR)でどのくらい成長すると予測されていますか?
2024年に最も大きなシェアを持っていた装飾用塗料およびコーティング市場のセグメントはどれですか?
装飾用塗料およびコーティング市場の成長を促進している主な要因は何ですか?
装飾用塗料およびコーティング市場の主要企業はどこですか?
どの地域が装飾用塗料およびコーティング市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 装飾用塗料およびコーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の装飾用塗料およびコーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 78.15 billion → 2032: USD 120.21 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 装飾用塗料およびコーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 装飾用塗料およびコーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における装飾用塗料およびコーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 装飾用塗料およびコーティング市場市場の成長要因
- 3.3 装飾用塗料およびコーティング市場市場の抑制要因および課題
- 3.4 装飾用塗料およびコーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 装飾用塗料およびコーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 装飾用塗料およびコーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、装飾用塗料およびコーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 装飾用塗料およびコーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 装飾用塗料およびコーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は装飾用塗料およびコーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 装飾用塗料およびコーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 装飾用塗料およびコーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 装飾用塗料およびコーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 装飾用塗料およびコーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新装飾用塗料およびコーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の装飾用塗料およびコーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の装飾用塗料およびコーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の装飾用塗料およびコーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の装飾用塗料およびコーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの装飾用塗料およびコーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の装飾用塗料およびコーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの装飾用塗料およびコーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 装飾用塗料およびコーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
