
市場概要
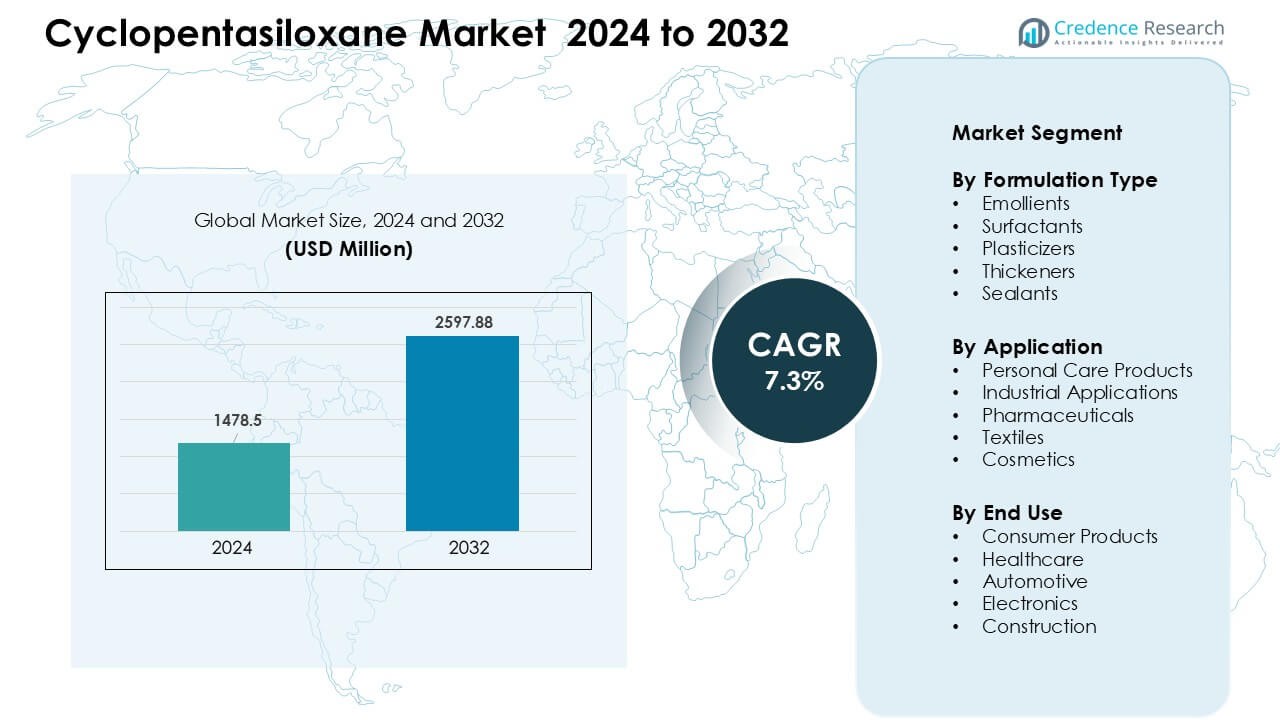
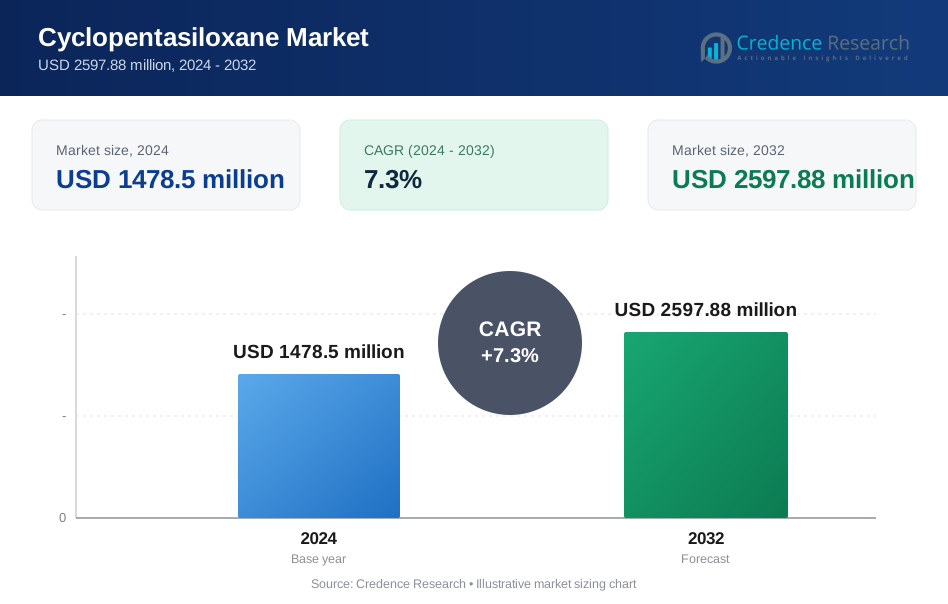
シクロペンタシロキサン市場は2024年に14億7850万米ドルと評価され、2032年までに25億9788万米ドルに達すると予測されており、予測期間中に年平均成長率7.3%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| シクロペンタシロキサン市場規模 2024 | 14億7850万米ドル |
| シクロペンタシロキサン市場、CAGR | 7.3% |
| シクロペンタシロキサン市場規模 2032 | 25億9788万米ドル |
シクロペンタシロキサン市場は、BASF SE、信越シリコーン、セラニーズ・コーポレーション、エボニック・インダストリーズ、モメンティブ・パフォーマンス・マテリアルズ・インク、ワッカー・ケミーAG、エア・プロダクツ・アンド・ケミカルズ・インク、KCCビューティー、ダウ・ケミカル・カンパニーなどの主要企業によって形成されています。これらの企業は、高純度シリコーンの生産、拡大された流通ネットワーク、個人用ケアおよび産業用フォーミュレーター向けの強力な技術サポートを通じて競争しています。アジア太平洋地域は、2024年に約38%のシェアを占める主要地域として浮上し、大規模な化粧品製造、急速な都市化、中国、インド、韓国、日本における軽量スキンケアおよびヘアケア製品の強い需要によって推進されています。
市場インサイト
- シクロペンタシロキサン市場は2024年に5百万米ドルと評価され、2032年までに25億9788万米ドルに達すると予測されており、予測期間中に年平均成長率7.3%で成長しています。
- 個人用ケアおよび化粧品からの強い需要が主要な推進力であり、エモリエントグレードのシクロペンタシロキサンは、その滑らかで速乾性のあるテクスチャーのためにフォーミュレーションで約41%のシェアを保持しています。
- プレミアムスキンケア、ロングウェアメイクアップ、シリコーン強化ヘアトリートメントでの使用が増加しているトレンドに加え、製薬および特殊産業用途での拡大する機会があります。
- 主要企業が高純度シリコーングレードを改善し供給ネットワークを拡大する中、揮発性シリコーンに対する規制圧力が制約として作用し、準拠したフォーミュレーションでの広範な革新を促進しました。
- アジア太平洋地域が2024年に約38%のシェアで世界市場をリードし、北米が31%、ヨーロッパが27%を占め、これらの地域での強い美容消費と拡大する産業用途によって支えられています。
 市場セグメンテーション分析:
フォーミュレーションタイプ別
エモリエントは2024年にシクロペンタシロキサン市場で支配的なシェアを保持し、約41%を占めました。個人用ケアブランドがエモリエントグレードのシクロペンタシロキサンを使用して、広がりやすさを向上させ、滑らかでべたつかない感触を実現するため、需要は強いままでした。界面活性剤と可塑剤は、メーカーが安定したフォーミュレーションのためにシリコーンベースのブレンドを採用する中で拡大しました。増粘剤とシーラントは成長が遅いペースでしたが、軽量なテクスチャーと速乾性を必要とするヘアケア、スキンケア、特殊産業用混合物で安定した使用が見られました。
- 例えば、主要な化粧品成分の供給業者は、シクロペンタシロキサン(化学式 C₁₀H₃₀O₅Si₅)が通常の配合レベルで使用されると、無色、無臭、水のように薄い液体基材を提供し、塗布後すぐに蒸発し、ローション、セラム、塗布後に洗い流さない製品に適したシルキーでべたつかない質感を実現すると報告しています。
用途別
2024年において、パーソナルケア製品がシクロペンタシロキサン市場をリードし、約48%のシェアを占めました。ローション、セラム、デオドラント、カラ―コスメティックでの広範な使用により、速乾性と揮発性のシリコーン流体がユーザー体験を向上させたことが成長の要因です。医薬品と繊維は、シリコーンコーティングされた医療材料とソフト仕上げの生地への関心の高まりにより、適度な成長を記録しました。工業用途は、製造業者が潤滑と表面処理にシクロペンタシロキサンを使用したため拡大し、化粧品は世界の美容ブランドでの採用が着実に進みました。
- 例えば、多くのヘアケア製品(シャンプー、コンディショナー、洗い流さないセラム)は、シクロペンタシロキサンを利用して、滑らかでコーミングが容易になり、フリズを減らし、潤滑とコンディショニングの特性により髪の扱いやすさを向上させています。
最終用途別
2024年において、消費者製品がシクロペンタシロキサン市場を支配し、約53%のシェアを占めました。スキンケア、ヘアケア、メイクアップラインからの強い需要がこのリードを支え、ブランドは滑らかな塗布と速乾性を求めてシクロペンタシロキサンに依存しました。シリコーンベースの医療コーティングと局所製剤の生産が増加したため、ヘルスケア用途が成長しました。自動車と電子機器は、ディテーリングスプレーと熱インターフェース材料で慎重な採用を示し、建設業はニッチな用途でシーラントと表面強化剤にシリコーン流体を使用しました。
主要成長ドライバー
パーソナルケア製品の配合におけるシクロペンタシロキサンの使用拡大
パーソナルケアメーカーは、軽量で速乾性、滑らかな仕上がりの製品に焦点を当てるブランドにより、シクロペンタシロキサンの強い需要を引き続き牽引しました。このシリコーン流体は、スキンクリーム、ヘアセラム、カラ―コスメティック、デオドラントの塗布性と感覚体験を向上させ、マスとプレミアムレンジでの採用を増加させました。べたつかない質感を好む消費者の増加が、日常使用のスキンケアでの広範な使用を支え、世界の美容企業は発展途上市場でシリコーンベースの配合を拡大しました。ヘアケアトリートメントと洗い流さないコンディショナーの成長がさらに勢いを加え、シクロペンタシロキサンが輝きを増し、摩擦を減少させました。先進的な美容ソリューションの継続的な発売が揮発性シリコーンへの依存を強化し、このセグメントを主要な成長エンジンに保ちました。
- 例えば、主要な化粧品配合では、シクロペンタシロキサンの揮発性を利用し、通常、塗布後4〜12時間以内に蒸発し、塗布後に洗い流さない保湿剤やセラムにおいてべたつかない、ドライタッチの仕上がりを実現します。
産業および医薬品での利用拡大
産業および製薬セクターは、その好ましい揮発性、安全性プロファイル、敏感な材料との互換性のためにシクロペンタシロキサンの使用を加速しました。メーカーは、電子機器、自動車、特殊コーティングの性能ニーズを満たすために、このシリコーンを潤滑剤、表面処理剤、ポリマー加工添加剤に採用しました。製薬業者は、滑らかな塗布と速乾性を必要とする局所製剤および皮膚送達システムにシクロペンタシロキサンを使用しました。医療材料メーカーがシリコーンコーティングを統合して生体適合性と製品耐久性を向上させるにつれて、需要はさらに増加しました。アジアでの特殊化学品生産の拡大と医療用シリコーンへの強化投資が安定した成長を支えました。高純度製剤への強調が、規制された用途での採用を強化しました。
- 例えば、局所製薬製剤で使用される規制グレードのシクロペンタシロキサンは、99%以上の純度で供給され、安全機関によってレビューされた提出書類に記載されており、最小限の汚染(例:望ましくない環状シロキサンの痕跡)と敏感な皮膚製品への適合性を確保しています。
美容、化粧品、およびプレミアムスキンケア市場の拡大
世界の美容およびプレミアムスキンケア産業は、消費者支出の増加と製品多様化により、シクロペンタシロキサンの消費を大きく押し上げました。ブランドは、滑らかなテクスチャーと速乾性を提供するために揮発性シリコーンを使用した高度なセラム、プライマー、ファンデーション、日焼け止めを開発しました。プレミアム化粧品ラインは、ソフトフォーカス効果、均一な塗布、耐久性向上のためにシクロペンタシロキサンを活用しました。eコマース美容プラットフォームの成長により、特にアジアとラテンアメリカで製品のリーチが拡大しました。パフォーマンスのために軽量シリコーン代替品を必要とするナチュラルビューティーブランドも、ハイブリッド製剤でシクロペンタシロキサンに依存しました。多機能で長時間持続する化粧品の急増により、感覚を高めるシリコーンの継続的な需要が確保されました。
主要なトレンドと機会
高性能化粧品成分へのシフトの拡大
美しさとパーソナルケアアイテムの感触、仕上がり、耐久性を向上させる高性能成分を追求する中で、重要なトレンドが浮上しました。シクロペンタシロキサンは、プレミアムスキンケアやカラーメイクで評価されるシルキーなテクスチャーと速乾性を可能にするため注目を集めました。企業は、長時間持続するメイクアップ、軽量の日焼け止め、滑らかなヘアトリートメントに合わせた高度なシリコーンブレンドに投資しました。感覚プロファイルの向上に対する需要の高まりにより、ブランドは新しい製品ラインに揮発性シリコーンを統合し、世界の美容拠点での市場機会を強化しました。
- 例えば、多くの製剤は、主要な揮発性シリコーンとしてシクロペンタシロキサン(D5)を採用しています。D5は「水のように薄い」環状シリコーンとして説明され、肌に残るのではなく蒸発し、ユーザーにシルキーで滑らかな感触をもたらします。
シリコーン代替品の拡大と持続可能な製剤の機会
パフォーマンスと環境への期待をバランスさせた持続可能なハイブリッド製剤への関心の高まりとともに、別のトレンドが現れました。シクロペンタシロキサンは広く使用され続けていますが、ブランドは修正されたシリコーンシステム、生分解性ブレンド、クリーンラベルソリューションを模索しました。このシフトは、シリコーンバリューチェーン内での革新の機会を開きました。メーカーは、エコ意識の高い顧客の受け入れを維持するために、低排出プロセス、純度の向上、より透明な供給慣行の開発を開始しました。責任ある美容基準への移行は、R&D投資を促し、特殊グレードのシクロペンタシロキサンの新しい可能性を開きました。
- 例えば、Inolexのような成分専門の企業は、シリコーンが通常提供する感覚的な利点(滑らかさ、広がりやすさ、べたつきのなさ)を再現するシリコーンフリーの植物由来代替品を開発し、ブランドが環状シリコーンを使用せずに同等のテクスチャーを提供できるようにしています。
産業および繊維用途での採用の増加
産業および繊維部門は、シクロペンタシロキサンの用途の柔軟性により、より広範な機会を認識しました。繊維仕上げ業者は、柔らかい手触り効果と滑りの改善のためにこの素材を採用し、電子および自動車産業のメーカーは潤滑、コーティング、および表面改質のニーズに使用しました。これらの新たな用途は、パーソナルケアを超えた新たな需要ゾーンを生み出しました。高性能繊維と精密製造の成長がこの傾向を支え、技術用途のために製品ポートフォリオを拡大するよう生産者を促しました。
主要な課題
シリコーン材料に対する環境および規制の圧力
市場は、特に揮発性シリコーンの持続性を評価する地域で、環境および化学安全規制の強化から課題に直面しました。一部の規制機関は制限や使用制限を検討し、ブランドにフォーミュレーション戦略の再評価を促しました。監視の強化により、コンプライアンスコストが増加し、製品安全性の文書化が促進されました。これらの圧力は、メーカーに透明なサプライチェーン、テスト、および市場プレゼンスを維持するための再フォーミュレーション準備に投資することを強いました。規制の不確実性は、業界全体の調達決定にも影響を与えました。
シリコーンフリーおよびグリーンフォーミュレーションへの移行の増加
成分の持続可能性とクリーンラベルのトレンドに対する消費者の意識の高まりが、シクロペンタシロキサンの使用に顕著な課題を生み出しました。一部のブランドは、ナチュラルプロダクトのポジショニングに合わせてシリコーンフリーの主張に移行し、特定の美容セグメントでの需要に影響を与えました。バイオベースのエモリエントや植物由来の代替品との競争が増加し、メーカーはシリコーンの性能上の利点を正当化する必要がありました。市場のプレーヤーは、認識の課題に対処するために、コミュニケーション、安全データ、およびハイブリッドフォーミュレーションに投資する必要がありました。この移行は、主要な用途での製品性能を維持しながら戦略的な調整を必要としました。
地域分析
北アメリカ
北アメリカは、2024年にシクロペンタシロキサン市場の約31%を占めました。スキンケア、ヘアケア、カラーコスメティックブランドからの強い需要が、アメリカ合衆国とカナダでの安定した成長を支えました。主要メーカーは、プレミアムビューティーラインでのシリコーンベースのフォーミュレーションを拡大し、大量および専門カテゴリーの両方で消費を増加させました。産業用途も、電子、自動車、製薬会社が表面処理および局所用途のために揮発性シリコーンに依存することで成長しました。高性能化粧品成分の採用の増加と確立されたパーソナルケアブランドの存在が、この地域を世界的な需要の主要な貢献者に保ちました。
ヨーロッパ
ヨーロッパは、2024年にシクロペンタシロキサン市場の約27%を占めました。強力な規制フレームワークがフォーミュレーションの選択を形作りましたが、ドイツ、フランス、イタリア、イギリスでのスキンケア、ヘアケア、化粧品の高い消費により需要は堅調に推移しました。美容企業は感覚的な向上に焦点を当て、揮発性シリコーンの継続使用を支えました。産業および繊維用途は、特に高度なコーティングとソフトフィニッシュ処理で増分成長を追加しました。プレミアムパーソナルケアアイテムの採用の増加と確立された化学製造能力が、ヨーロッパの市場での安定した地位を維持するのに役立ちました。
アジア太平洋
アジア太平洋地域は2024年に約38%のシェアでシクロペンタシロキサン市場をリードしました。中国、インド、韓国、日本での美容およびパーソナルケアの消費拡大が、シリコーンベースの製品に対する強い需要を生み出しました。急速な成長を遂げたeコマースの美容プラットフォームが、中価格帯および高級カテゴリーでの製品浸透を促進しました。工業および製薬セクターも、コーティング、外用製剤、製造プロセスでシクロペンタシロキサンを使用しました。強力な地域生産能力、競争力のある価格設定、可処分所得の増加が市場拡大をさらに支えました。主要な化粧品製造拠点の存在が、アジア太平洋地域の支配的な地位を強化しました。
ラテンアメリカ
ラテンアメリカは2024年にシクロペンタシロキサン市場の約3%のシェアを獲得しました。ブラジルとメキシコが美容およびパーソナルケアセクターの拡大により需要を牽引し、ヘアトリートメント、スキンケア、カラ―コスメティクスへの強い関心がありました。地元および国際ブランドは、製品の感触と適用性を向上させるためにシクロペンタシロキサンを使用しました。工業用途は控えめでしたが、ニッチなコーティングや潤滑用途で成長しました。徐々に進む経済回復と消費者支出の増加が市場の安定を支えました。規模は小さいものの、シリコーン強化製品の認知度の高まりにより、地域は着実な採用を示しました。
中東・アフリカ
中東・アフリカは2024年にシクロペンタシロキサン市場の約1%のシェアを占めました。湾岸諸国での都市化の進展と美容・グルーミング製品の需要増加が、適度な市場成長を支えました。この地域は主にスキンケア、ヘアケア、パーソナルハイジーン製品にシクロペンタシロキサンを採用しました。工業用途はゆっくりと拡大し、メーカーはシリコーン流体を特殊コーティングや表面処理に統合しました。地元生産が限られているため輸入への依存度が高いものの、小売美容投資の増加と製品の幅広い入手可能性が市場の緩やかな発展に寄与しました。
市場セグメンテーション:
製剤タイプ別
- エモリエント
- 界面活性剤
- 可塑剤
- 増粘剤
- シーラント
用途別
- パーソナルケア製品
- 工業用途
- 医薬品
- 繊維
- 化粧品
最終用途別
- 消費者製品
- ヘルスケア
- 自動車
- 電子機器
- 建設
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
シクロペンタシロキサン市場の競争環境には、BASF SE、信越シリコーン、セラニーズ・コーポレーション、エボニック・インダストリーズ、モメンティブ・パフォーマンス・マテリアルズ・インク、ワッカーケミーAG、エア・プロダクツ・アンド・ケミカルズ・インク、KCCビューティー、ダウ・ケミカル・カンパニーなどの主要企業が含まれます。これらのメーカーは、高純度シリコーンの生産拡大、揮発性シリコーングレードの改善、個人ケアおよび工業用途における供給信頼性の強化に注力しました。美容ブランドが滑らかなテクスチャーと速乾性の処方を求める中、競争活動が活発化し、サプライヤーは感覚プロファイルの向上と処方安定性の向上のために研究開発に投資しました。複数の企業が、グローバルな化粧品メーカーが性能および規制要件を満たすのを支援するために技術サポートサービスを拡充しました。容量のアップグレード、流通パートナーシップ、地域特化型製品のカスタマイズなどの戦略的な動きが、地域での浸透力を強化しました。持続可能な処方慣行への関心の高まりも、企業が製造プロセスを改善し、透明性を高めることを促しました。この革新、コンプライアンス重視、グローバルネットワークの強さの組み合わせが、市場全体の競争を形成しました。
主要プレイヤー分析
- BASF SE
- 信越シリコーン
- セラニーズ コーポレーション
- エボニック インダストリーズ
- モメンティブ パフォーマンス マテリアルズ インク
- ワッカー ケミー AG
- エアープロダクツ アンド ケミカルズ インク
- KCC ビューティー
- ダウ ケミカル カンパニー
- モメンティブ パフォーマンス マテリアルズ インク
最近の動向
- 2025年2月、モメンティブは中国のシリコーン材料企業、江西鴻牌材料有限公司と共同事業を結成するための最終契約を締結しました。この事業はアジア全域でのシランの生産、促進、販売を目指しています。これは、シリコーン誘導体事業の拡大と地域多様化を示しています。
- 2024年10月、モメンティブは英国アビンドンに美容とパーソナルケアのためのヨーロッパ応用開発センターを開設しました。この施設には新しいシリコーン原材料の開発を支援するためのヘアケアセンターオブエクセレンスが含まれています。
レポートのカバレッジ
この調査レポートは、処方タイプ、用途、最終用途、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 美容ブランドが軽量スキンケアおよびヘアケアラインを拡大するにつれて、需要が増加します。
- プレミアム化粧品の処方が揮発性シリコーン流体の使用を強化します。
- 局所システムでの採用が増加するため、医薬品用途が成長します。
- 高度なコーティングニーズにより、産業および繊維用途が増加します。
- 規制の見直しが、よりクリーンで透明なシリコーン生産を促進します。
- 革新は、より高純度のグレードと安全な処方フレームワークに焦点を当てます。
- ハイブリッドシリコーンと天然成分のブレンドがより広く受け入れられるようになります。
- アジア太平洋地域は、強力な化粧品製造の成長によりリードを維持します。
- 企業は、グローバルな供給の信頼性をサポートするために生産能力を拡大します。
- 持続可能な処理と排出削減技術が製品開発に影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サイクロペンタシロキサン市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にシクロペンタシロキサン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたシクロペンタシロキサン市場のセグメントはどれですか?
シクロペンタシロキサン市場の成長を促進している主な要因は何ですか?
シクロペンタシロキサン市場の主要企業はどこですか?
どの地域がシクロペンタシロキサン市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シクロペンタシロキサン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシクロペンタシロキサン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1478.5 million → 2032: USD 2597.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シクロペンタシロキサン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シクロペンタシロキサン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシクロペンタシロキサン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シクロペンタシロキサン市場市場の成長要因
- 3.3 シクロペンタシロキサン市場市場の抑制要因および課題
- 3.4 シクロペンタシロキサン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シクロペンタシロキサン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シクロペンタシロキサン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シクロペンタシロキサン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シクロペンタシロキサン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シクロペンタシロキサン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシクロペンタシロキサン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シクロペンタシロキサン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シクロペンタシロキサン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シクロペンタシロキサン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シクロペンタシロキサン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シクロペンタシロキサン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシクロペンタシロキサン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシクロペンタシロキサン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシクロペンタシロキサン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシクロペンタシロキサン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシクロペンタシロキサン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシクロペンタシロキサン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシクロペンタシロキサン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シクロペンタシロキサン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
