
市場概要
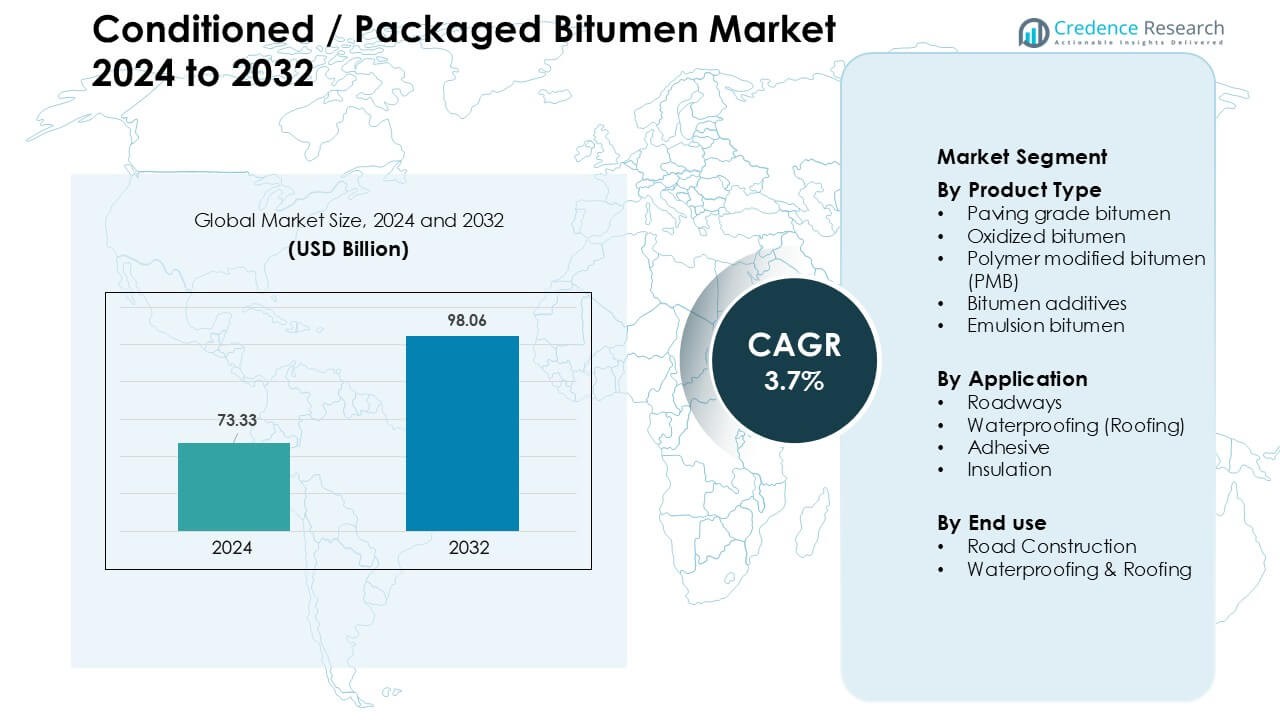
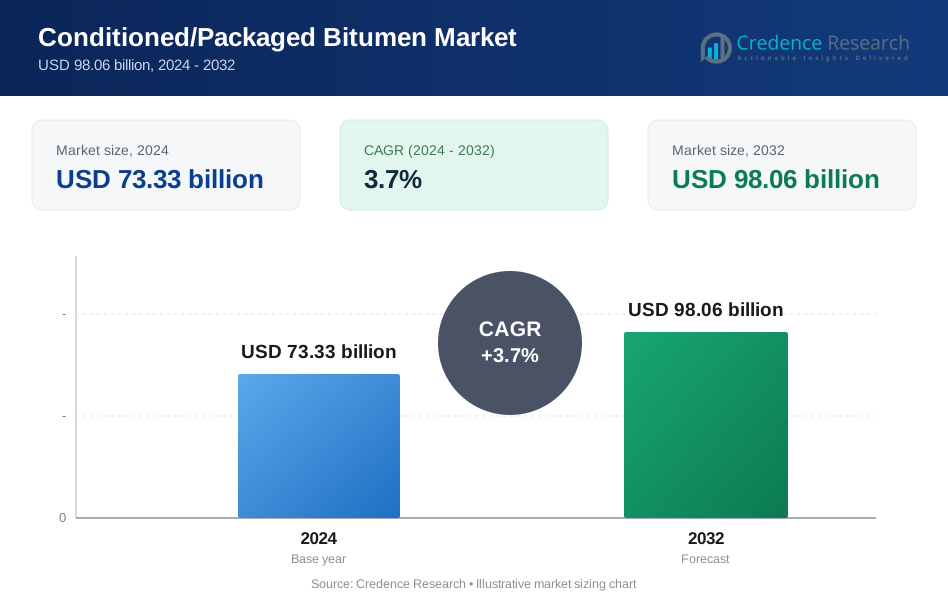
コンディショニング/パッケージ化ビチューメン市場は2024年に733.3億米ドルと評価され、2032年までに980.6億米ドルに達すると予測されており、予測期間中に年平均成長率3.7%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| コンディショニング/パッケージ化ビチューメン市場規模 2024 | 733.3億米ドル |
| コンディショニング/パッケージ化ビチューメン市場、CAGR | 3.7% |
| コンディショニング/パッケージ化ビチューメン市場規模 2032 | 980.6億米ドル |
コンディショニング/パッケージ化ビチューメン市場は、Mackay Consolidated、GAF、Nynas、Bauder、BASF、Carlisle Companies、Kibok、Sika、Icopalなどの主要企業によって主導されており、それぞれが舗装グレード、PMB、エマルジョン、防水材料において強力なポートフォリオを提供しています。これらの企業は、生産能力の拡大、パッケージ形式の改善、供給ネットワークの強化を行い、道路建設や建築プロジェクトからの需要の増加をサポートしています。アジア太平洋地域は、2024年に34%のシェアを占め、大規模な高速道路開発、急速な都市化、商業および住宅インフラの強力な成長により、信頼性が高く取り扱いやすいビチューメンソリューションの需要が増加しました。
市場インサイト
- コンディショニング/パッケージ化ビチューメン市場は2024年に733.3億米ドルに達し、2032年までに年平均成長率3.7%で成長すると予測されています。
- 強力なインフラ投資と高速道路の改修ニーズの増加が需要を牽引しており、舗装グレードのビチューメンが広範な道路建設活動により58%の最大シェアを占めています。
- ポリマー修正バインダー、エマルジョン、先進的なパッケージ形式が主要なトレンドを形成しており、契約者はより安全な取り扱い、よりクリーンな適用、より長持ちする舗装性能を求めています。
- Mackay Consolidated、GAF、Nynas、Bauder、BASF、Carlisle Companies、Kibok、Sika、Icopalなどのプレーヤーがポートフォリオと地域供給チェーンを拡大し、インフラ成長に対応するため競争が激化しています。
- アジア太平洋地域が34%のシェアで世界市場をリードし、北米が31%で続き、強力な道路開発パイプラインに支えられています。2024年には道路建設が67%のシェアで主要なエンドユースセグメントとして残っています。
 市場セグメンテーション分析:
製品タイプ別
舗装グレードのビチューメンは、2024年に約58%のシェアで製品タイプセグメントを支配し、大規模な高速道路の拡張、都市道路のアップグレード、耐久性のある舗装表面への政府投資の増加によって牽引されました。契約者は、材料が安定した粘度、強力な結合強度、暑い気候や中程度の気候での信頼性のある性能を提供するため、舗装グレードを好みました。ポリマー修正ビチューメンは、わだち抵抗性の道路の需要により進展し、酸化ビチューメンとエマルジョンは、安全な取り扱いと迅速な現場使用をサポートする工業用コーティングやコールドミックス用途で拡大しました。
- 例えば、エクソンモービルはシンガポールに製油所を持っており、ビチューメン生産プラントを再稼働した後、舗装用グレードおよび改質バインダーの生産能力が月に100,000〜120,000トンに達しました。
用途別
2024年には、道路が用途セグメントをリードし、国々が国家高速道路プログラム、スマートモビリティ回廊、農村接続ネットワークを拡大したため、約64%のシェアを占めました。建設機関は、パッケージ形式が一貫した品質、輸送の容易さ、汚染リスクの低減を保証するため、調整されたビチューメンを選択しました。防水は、ビチューメン膜の採用が増加したため、商業ビル全体で注目を集め、接着剤と断熱材は、構造保護と熱性能のための耐久性のある接着ソリューションを求める製造ゾーンで成長しました。
- 例えば、Sikaは世界的に展開している特殊化学品会社であり、世界中の400以上の工場で製品を製造しています。SikaShield®シリーズは国際的に製造および流通されています。
エンドユース別
2024年には、道路建設がエンドユースセグメントを支配し、高速道路、橋梁、都市交通レーンに焦点を当てた主要な公共インフラ予算に支えられ、約67%のシェアを占めました。このセグメントは、パッケージ化されたビチューメンが現場での加熱ニーズを削減し、制御されたパッケージングと均一なグレード供給を通じてプロジェクト効率を向上させたため、拡大しました。防水と屋根は、湿気抵抗、エネルギー効率の向上、長寿命の建物エンベロープのためにビチューメンシートとコーティングを使用した住宅および産業プロジェクトからの安定した需要に続きました。
主要な成長要因
道路インフラ支出の増加
国家および地域の道路インフラへの投資の増加は、調整/パッケージ化されたビチューメン市場の主要な成長要因として残りました。政府は高速道路ネットワーク、スマートモビリティ回廊、農村道路接続を拡大し、新しい建設および再舗装サイクル全体でビチューメンの使用を増加させました。パッケージ形式は、取り扱いの容易さ、加熱要件の削減、長距離輸送中の安定した性能のために好まれました。公共民間パートナーシップは高速道路の開発を加速させ、メンテナンスプログラムは高品質の舗装グレードとポリマー改質バリアントで老朽化した舗装をアップグレードすることに焦点を当てました。急速な都市化は自治体に道路の耐久性と安全性を向上させるよう促し、一貫したビチューメン供給の需要をさらに増加させました。コールドミックス技術の成長も、パッケージ化されたビチューメンがさまざまな気候条件での信頼性を保証する遠隔地域での採用を促進しました。これらの要因が組み合わさり、輸送セクターでの長期的な消費を強化しました。
- 例えば、Tiki Tar & Shell IndiaはShell plcとTiki Tar Industriesの合弁会社であり、インド全土(ムンバイ、バドーダラ、パンヴェル、ヴィシャカパトナム、マンガロール、ピタムプール、パルワルを含む)で複数のビチューメン製造プラントを運営し、全国の高速道路および高速道路にパッケージ化されたおよびポリマー改質ビチューメンを信頼性高く供給しています。
より安全でクリーンなビチューメン取り扱いの採用の増加
より安全でクリーン、かつ効率的な処理プロセスへの移行が、調整済みおよびパッケージ化されたビチューメンの強い採用を促進しました。従来のバルク加熱および転送方法は、安全性のリスク、汚染問題、エネルギーの非効率性をもたらし、契約者はパッケージ化されたブロックやドラムに切り替えるようになりました。これらのソリューションは職場の危険を最小限に抑え、排出量を削減し、加熱時の燃料消費を低減しました。パッケージ化された形式は、特に遠隔地や小規模プロジェクトにおいて、より簡単な積み込み、保管、輸送を可能にし、サプライチェーンの効率を向上させました。持続可能性の高まりに伴い、低VOC添加剤やグリーン建設基準に適合する即使用可能なエマルジョンの使用が奨励されました。建設会社は、材料が一貫した品質を提供し、廃棄物を削減するため、パッケージ化されたビチューメンを採用しました。これにより、運用の信頼性が向上しました。この移行は、インフラエコシステムにおける広範なESG目標を支援し、発展途上経済において大きな需要を生み出しました。
- 例えば、TotalEnergiesはAZALT INBLOCKというパッケージ化されたビチューメンソリューションを開発し、廃棄ドラムを排除することで廃棄物を削減し、輸送中の環境および健康への影響を最小限に抑えるのに役立ちます。
防水および屋根用途の拡大
住宅、商業、工業建築における建設活動の増加により、防水および屋根材としてのパッケージ化されたビチューメン製品の需要が高まりました。建設業者は、これらの材料が強力な耐湿性、UV安定性、さまざまな気候でのコスト効率の高い性能を提供するため、ビチューメン膜、酸化グレード、およびエマルジョンを好みました。パッケージ化された形式は、高層および工業構造物全体で、よりクリーンな適用、一貫した均質性、優れた現場管理を保証しました。エネルギー効率の高い建物への世界的なシフトも、熱性能を向上させ、建物の寿命を延ばすビチューメンベースの断熱システムの使用を増加させました。都市再開発プロジェクトの増加により、現代的な屋根ソリューションの需要が強化され、工業用倉庫は腐食防止のためにビチューメンコーティングを使用しました。モジュラー建設の成長により、輸送が容易なプレハブビチューメンシートの使用がさらに拡大し、建材セグメントにおける持続的な機会を支援しました。
主要なトレンドと機会
ポリマー改質および高性能ビチューメンの成長
市場は、政府や契約者がより高性能な道路面を求めたため、ポリマー改質ビチューメン(PMB)の強い牽引力を観察しました。PMBは、優れたわだち抵抗、弾性、疲労耐久性を提供し、高速道路や交通量の多いゾーンに最適でした。メーカーは、気候に特化した要件を満たすために、SBSおよびEVAポリマーを使用してPMBの生産を拡大しました。長寿命舗装設計およびスマートロードプログラムへの投資の増加は、高性能ビチューメンのバリアントの需要を支えました。このトレンドは、温度安定性を向上させ、道路機関のライフサイクルコストを延ばす高度な添加剤処方の機会を開きました。
- 例えば、NZ運輸庁によって記録された実験では、約3.5wt%のSBSポリマーを含むPMBがわだち削減と疲労耐性の改善を示し、これらの改質バインダーは、繰り返し荷重の下で従来のビチューメンを上回り、高速道路での舗装寿命を延ばします。
即使用可能なビチューメンエマルジョンの需要の増加
ビチューメンエマルジョンは、各国が持続可能で低エネルギーの建設方法を推進する中で注目を集めました。エマルジョンは高温加熱を必要とせず、炭素排出量と職場での危険を減少させます。道路維持管理機関は、特に厳しい環境規制のある地域で、エマルジョンに大きく依存するコールドミックスやマイクロサーフェイシング技術を採用しました。気候に強い道路への世界的な関心の高まりは、高湿度や凍結融解サイクルで性能を発揮する特殊エマルジョンの機会を生み出しました。メーカーは、さまざまな建設ワークフローに適した速硬化および遅硬化のグレードの需要増加から利益を得ました。
- 例えば、ヨーロッパの大手建設会社であるストラバグは、ルーマニアのクリセニに新しいビチューメンエマルジョンプラントを開設し、1時間あたり15トンの生産能力を持ち、マイクロサーフェイシングおよび表面処理エマルジョンの供給能力を大幅に向上させました。
主要な課題
原油とビチューメン価格の変動
原油価格の変動は市場の安定性に大きな課題をもたらしました。ビチューメンは石油の派生物であるため、頻繁にコストの変動があり、インフラプロジェクトの予算編成を混乱させました。請負業者は、原材料費が予測不可能に変動するため、長期的な計画に困難を感じました。価格の不安定性は、包装ビチューメンサプライヤーにも影響を及ぼし、包装や物流コストの増加により一貫した利益率を維持するのに苦労しました。これらの変動は、特に厳しいプロジェクト予算を持つ新興市場の公共機関や民間開発者に圧力をかけました。コストの不確実性の管理は業界にとって重要な課題であり続けました。
環境規制と持続可能性への圧力
排出量、VOC含有量、建設廃棄物に関する厳しい環境基準は、ビチューメン生産者と請負業者にコンプライアンスの課題をもたらしました。各国は、ホットミックスプラント、保管方法、輸送排出量に関する厳しい規則を導入し、ビチューメン処理の運用コストを増加させました。包装形式は一部の環境リスクを軽減しましたが、メーカーは依然としてより環境に優しい添加剤、クリーンな生産技術、リサイクル可能な包装材料を採用する圧力に直面しました。これらの持続可能性の要求を満たすには、研究開発とエネルギー効率の高いプロセスへの大規模な投資が必要でした。これらの規制上の障害は、価格に敏感な地域での採用を遅らせ、業界のプレーヤーに環境への影響を低減するための処方を再設計することを強いました。
地域分析
北アメリカ
北アメリカは、2024年に調整済み/包装ビチューメン市場の約31%を占めており、ハイウェイのリハビリテーション、空港滑走路のアップグレード、都市道路の維持プログラムへの強力な投資により推進されました。米国は、連邦資金によるインフラの近代化が耐久性のある舗装材料と安全な取り扱い方法を優先したため、地域の需要を支配しました。包装形式は、厳しい作業現場の安全規則と長距離輸送における一貫したビチューメングレードの必要性から成長しました。カナダは、産業用屋根、商業用防水システム、都市再開発プロジェクトの拡大を通じて安定した消費を貢献しました。ポリマー改質グレードとエマルジョンの採用の増加が市場拡大をさらに支援しました。
ヨーロッパ
ヨーロッパは2024年に約27%のシェアを占め、地域の高度な道路網、高い建設基準、持続可能な建材への強い関心によって支えられました。ドイツ、フランス、イギリスなどの国々は、厳しい排出基準とよりクリーンで制御された適用材料の需要により、包装ビチューメンの使用を増やしました。この地域では、重交通回廊や気候に強い舗装のためにPMBの採用が広がりました。防水用途の成長により、商業用屋根材や産業用断熱材の需要が強化されました。交通インフラの改修とエネルギー効率の高い建物の継続的な改修が、市場の安定したパフォーマンスを支え続けました。
アジア太平洋
アジア太平洋は、巨大な道路開発プログラム、物流回廊の拡大、住宅および商業建設の大幅な成長によって、2024年に約34%のシェアで世界市場を支配しました。中国とインドは、包装ビチューメンが大規模な高速道路や農村道路接続計画でプロジェクト効率を向上させたため、主要な貢献者であり続けました。東南アジアでは、熱帯気候や雨季のメンテナンスに適したエマルジョンの需要が高まりました。急速な工業化により、屋根材、断熱材、防水材としてのビチューメン膜の使用が増加しました。高い都市化率と政府資金によるインフラパイプラインが、地域の消費を強力な上昇軌道に乗せ続けました。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリでの継続的な道路改修と中程度の建設活動によって、2024年に約5%のシェアを獲得しました。包装ビチューメンは、バルク加熱インフラが限られた地域で、安全な取り扱いと長い保存安定性を提供することで注目を集めました。道路再舗装プログラムと農村接続投資により、舗装グレードとエマルジョンの採用が増加しました。商業建築セクターは、屋根の保護と防水のために酸化ビチューメンと膜を使用しました。いくつかの経済における予算制約にもかかわらず、持続可能な舗装と都市インフラのアップグレードが市場の安定した成長を支え続けました。
中東・アフリカ
中東・アフリカは、インフラの近代化、産業の拡大、大規模な都市開発プロジェクトによって、2024年に約3%のシェアを占めました。湾岸諸国は、高温環境での制御された取り扱いと遠隔プロジェクトサイトへの長距離輸送のために包装ビチューメンを採用しました。アフリカは、政府と開発機関によって資金提供された道路接続プログラムを通じて需要が増加しました。商業および産業用建物での防水用途が、不動産投資の拡大によって成長しました。国によって市場成長は異なりましたが、建設支出の増加と供給チェーンの改善が、包装ビチューメンソリューションの地域採用を徐々に強化しました。
市場セグメンテーション:
製品タイプ別
- 舗装グレードビチューメン
- 酸化ビチューメン
- ポリマー改質ビチューメン(PMB)
- ビチューメン添加剤
- エマルジョンビチューメン
用途別
- 道路
- 防水(屋根)
- 接着剤
- 断熱材
エンドユース別
- 道路建設
- 防水・屋根
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
調整済み/包装済みビチューメン市場の競争環境は、Mackay Consolidated、GAF、Nynas、Bauder、BASF、Carlisle Companies、Kibok、Sika、Icopalなどの主要企業の強力な参加が特徴です。これらの企業は、舗装グレード、ポリマー改質配合、エマルジョン、防水ソリューションにわたる製品ポートフォリオを拡大しています。これらの企業は、大規模なインフラプロジェクトや建築用途をサポートするために流通ネットワークを強化し、安全性を向上させ、取り扱いリスクを軽減し、材料の一貫性を確保する先進的な包装技術に投資しています。多くの企業は、低VOC添加剤、リサイクル可能な包装、エネルギー効率の高い処理システムを導入することで持続可能な生産に注力しています。建設請負業者や公共機関との戦略的な協力により、メーカーは道路建設や屋根市場での長期供給契約を確保しました。継続的な研究開発努力は、より高い温度安定性、優れたひび割れ抵抗、膜の接着性向上を含む性能向上を目指しています。競争の激化により、企業は地域製造拠点を拡大し、多様なプロジェクト環境に合わせた気候適応型ビチューメングレードを開発するよう促されています。
主要プレイヤー分析
最近の動向
- 2025年10月、最近の業界記事によると、ビチューメン/アスファルトセクターは、ポリマー、バイオバインダー、リサイクル材料、そして「スマートテック」を使用して、より長持ちし、低炭素のアスファルト舗装を提供するために変革を遂げています。
- 2025年9月、アジア太平洋地域の需要は、インドと中国のインフラ成長により堅調に推移しています。同じ報告書は、環境要件を満たすために、バイオベースのビチューメンと高度なアスファルト添加剤への関心が高まっていることを指摘しています。
- 2025年8月、貿易報告は、世界のビチューメン需要が「複雑な状況」に直面していることを強調しました。地域ごとに需要が分かれ、貿易フローが変化し、地政学的な不確実性によりビチューメンの価格とサプライチェーンが圧力を受けています。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 各国が高速道路網を拡大し、老朽化した舗装を更新するにつれて、需要は増加します。
- 安全な取り扱いと現場でのリスクの低減により、パッケージ化されたビチューメンの採用が増加します。
- 高性能で長寿命の道路プロジェクトのために、ポリマー改質グレードが注目を集めます。
- コールドミックスおよび低排出の道路ソリューションが増加するにつれて、エマルジョンベースの製品が拡大します。
- 商業および産業用建物の建設が増加するにつれて、防水用途が強化されます。
- メーカーは、リサイクル可能な包装とクリーンな生産技術に投資します。
- 企業が地域の保管および流通拠点を拡大するにつれて、サプライチェーンが改善されます。
- 極端な気温の地域での需要が高まるにつれて、気候適応型ビチューメングレードが注目されます。
- デジタル品質管理と自動包装システムが製品の一貫性を向上させます。
- インフラにおける官民パートナーシップが安定した長期的な需要を生み出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の条件付き/パッケージビチューメン市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、条件付き/パッケージビチューメン市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた条件付き/パッケージビチューメン市場のセグメントはどれですか?
条件付き/パッケージビチューメン市場の成長を促進している主な要因は何ですか?
条件付き/パッケージビチューメン市場の主要企業はどこですか?
どの地域が条件付き/パッケージビチューメン市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 調整済み/包装済みビチューメン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の調整済み/包装済みビチューメン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 73.33 billion → 2032: USD 98.06 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 調整済み/包装済みビチューメン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 調整済み/包装済みビチューメン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における調整済み/包装済みビチューメン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 調整済み/包装済みビチューメン市場市場の成長要因
- 3.3 調整済み/包装済みビチューメン市場市場の抑制要因および課題
- 3.4 調整済み/包装済みビチューメン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 調整済み/包装済みビチューメン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 調整済み/包装済みビチューメン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、調整済み/包装済みビチューメン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 調整済み/包装済みビチューメン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 調整済み/包装済みビチューメン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は調整済み/包装済みビチューメン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 調整済み/包装済みビチューメン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 調整済み/包装済みビチューメン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 調整済み/包装済みビチューメン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 調整済み/包装済みビチューメン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新調整済み/包装済みビチューメン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の調整済み/包装済みビチューメン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の調整済み/包装済みビチューメン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の調整済み/包装済みビチューメン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の調整済み/包装済みビチューメン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの調整済み/包装済みビチューメン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の調整済み/包装済みビチューメン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの調整済み/包装済みビチューメン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 調整済み/包装済みビチューメン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
