
コーティングケーシング市場の概要:
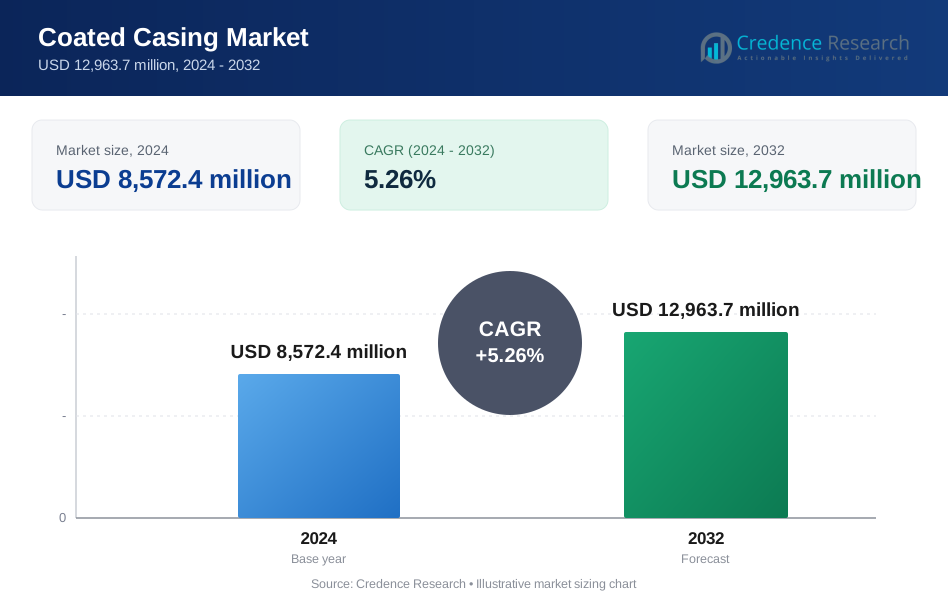
世界のコーティングケーシング市場規模は、2018年に59億3,620万米ドルと評価され、2024年には85億7,240万米ドルに達し、予測期間中に5.26%のCAGRで2032年には129億6,370万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のコーティングケーシング市場規模 | 85億7,240万米ドル |
| コーティングケーシング市場、CAGR | 5.26% |
| 2032年のコーティングケーシング市場規模 | 129億6,370万米ドル |
世界のコーティングケーシング市場の主要プレーヤーには、Viscofan Group、Devro PLC、Kalle GmbH、Nitta Casings Inc.が含まれ、これらの企業は幅広い製品ラインアップ、グローバルな存在感、革新への継続的な投資により、重要なシェアを占めています。これらの企業は、進化する業界基準に対応するために、先進的なコーティング技術、食用ソリューション、持続可能な代替品に注力しています。ヨーロッパは2024年に27.8%のシェアで世界市場をリードしており、高いソーセージ消費と厳格な食品安全基準がその原動力です。アジア太平洋地域は、人口増加、食生活の変化、急速な食品加工セクターの拡大により、34.9%のシェアで続いています。

コーティングケーシング市場の洞察
- 世界のコーティングケーシング市場は、2024年に85億7,240万米ドルと評価され、予測期間中に5.26%のCAGRで2032年には129億6,370万米ドルに達すると予測されています。
- 加工食品や即食肉製品の需要増加が主な成長要因であり、特に都市部の人口や拡大するフードサービスセクターからの需要が高まっています。
- 持続可能性のトレンドが市場を形成しており、主要な食品加工用途でのバイオベースおよび食用コーティングソリューションの採用が増加しています。
- Viscofan Group、Devro PLC、Kalle GmbHなどの主要プレーヤーは、革新と地域拡大戦略を通じて競争環境をリードしています。
- ヨーロッパは27.8%のシェアを持ち、アジア太平洋地域が34.9%、北米が23.6%で続いています。製品タイプでは人工ケーシングが支配的であり、スーパーマーケット/ハイパーマーケットが広範な製品の入手可能性と消費者アクセスにより流通をリードしています。
コーティングケーシング市場セグメンテーション分析:
製品タイプ別
人工ケーシングセグメントは、世界のコーティングケーシング市場で支配的な市場シェアを持っています。この支配は、コスト効率、均一性、カスタマイズ可能な特性によって推進されており、大規模な食肉加工産業に理想的です。人工ケーシングは、天然ケーシングと比較して、一貫した直径、優れた棚持ち、汚染リスクの低減を提供します。ベジタリアンやヴィーガン製品の需要も、非動物ベースの人工ケーシングの使用を促進しています。天然ケーシングは伝統的および職人のソーセージ製造での関連性を維持していますが、その変動性と短い保存期間が大規模な採用を制限しています。
- 例えば、ビスコファンは世界中で20以上の生産工場を運営しており、セルロース、コラーゲン、繊維質のケーシングを生産しています。同社は、13ミリメートルから200ミリメートル以上の校正された直径のケーシングを供給しています。
コーティングタイプ別
食用コーティングは、特にソーセージにおける食品グレードのケーシングへの直接適用により、市場をリードしています。これらのコーティングは製品の安全性を高め、湿気保持を改善し、保存期間を延ばし、利便性と衛生に対する消費者の好みに合致しています。食用コーティングはまた、風味の向上をサポートし、食肉加工業者が差別化された製品を提供できるようにします。非食用コーティングは、主に工業用または食用不可の用途に使用され、規制上の制約と食品グレードの加工との限られたエンドユースの互換性により、小さなシェアを占めています。
- 例えば、デブロは制御された湿気透過性のために設計された食用コラーゲンコーティングを適用しています。デブロのコーティングされたコラーゲンケーシングは、毎分150メートル以上の高速スタッフィングに適した引張強度を維持しています。
流通チャネル別
スーパーマーケットとハイパーマーケットは、最大の市場シェアを占める主要な流通チャネルを表しています。彼らの支配は、幅広い製品の多様性、強力なサプライヤーネットワーク、および消費者と商業バイヤーの両方への直接アクセスに起因しています。これらの店舗は、消費者が品質、ブランド、用途に基づいて製品を検査し選択することを可能にします。専門店はニッチな要件に対応していますが、シェアは小さいです。オンラインストアは、デジタル化と小規模製造業者向けの大量注文の容易さにより急速に台頭しています。その他、B2Bディストリビューターを含むチャネルは、機関および産業クライアントにサービスを提供しています。
コーティングケーシング市場の主要成長要因
加工済みおよび即食肉製品の需要増加
加工済みおよび即食肉製品の消費の世界的な増加は、コーティングケーシング市場の主要な推進力です。都市化、ライフスタイルの進化、時間に制約のある消費者が、便利なタンパク源の需要を高めています。コーティングケーシングは、取り扱いの容易さ、保存期間の向上、視覚的な魅力から、ソーセージ、ホットドッグ、デリミートで広く使用されています。製造業者は、均一性を確保し、微生物汚染を減少させるためにコーティングケーシングに依存しています。さらに、フードサービスセクター、ファーストフードチェーン、機関向けケータリングサービスの成長が需要を促進し続けています。アジア太平洋地域およびラテンアメリカの新興経済国では、食習慣の顕著な変化が見られ、パッケージ肉の販売を押し上げています。これらのトレンドは、特に商業規模の食品製造におけるコーティングケーシングの使用に安定したパイプラインを作り出しています。
- 例えば、Viscofanは産業用ソーセージラインで使用されるコーティングされたセルロースおよび繊維性ケーシングを供給しています。Viscofanのケーシングは、自動化された設備で1分間に200メートル以上の詰め速度をサポートします。
コーティング材料における技術的進歩
コーティング技術の進歩はケーシングの性能を大幅に向上させ、市場の拡大を促進しています。湿気を保持する食用コーティング、風味を注入したケーシング、抗菌層などの革新が製品価値を高めています。食用コーティングは、特定の風味プロファイルや色の保持をサポートし、消費者や肉加工業者にアピールしています。自然で持続可能な資源から得られるコーティング材料も、合成食品添加物に対する規制圧力が高まる中で人気を集めています。バイオベースのポリマーやナノコーティングの研究は、さらなる応用の可能性を広げています。これらの開発は、製造業者が改良された保存期間、一貫性、カスタマイズされた機能性を提供するのに役立ちます。ケーシング適用プロセスにおける自動化の採用も、スループットを向上させ、労働依存を減少させました。製造業者がこれらの技術を生産ラインに統合するにつれて、コーティングされたケーシングは食品および非食品セクターの両方で競争力を得ています。
- 例えば、DevroはFrixoやSelectラインのようなコラーゲンケーシングを開発し、煙の吸収と乾燥を最適化するために制御された湿気透過性と強化されたオイリングを備えています。これらのケーシングは、高速自動詰め込み中に完全性を維持するために必要な高い引張強度を提供し、1分間に150リンク以上の速度に達します。
食品セクターを超えた応用の拡大
食品が依然として主要な応用分野である一方で、コーティングされたケーシングは非食品セクター、特に石油・ガスや化粧品での需要が高まっています。石油・ガス産業では、コーティングされたケーシングは配管システムの保護ライニングとして使用され、極端な条件下での耐腐食性と材料の耐久性を確保します。エポキシやポリウレタンベースの非食用コーティングは、設備の寿命を延ばし、ダウンタイムとメンテナンスコストを削減します。化粧品業界では、コーティングされたケーシングは高粘度製品の包装ソリューションに使用され、保存安定性と化学的適合性を提供します。発展途上地域でのインフラ、エネルギー、産業包装セクターの成長も需要に寄与しています。これらの代替応用は、顧客基盤を多様化するだけでなく、肉加工サイクルへの依存を減少させます。このクロスインダストリーの魅力は、コーティングされたケーシングソリューションを多用途で高利益の提供として位置づけ、長期的な市場成長を支援します。
コーティングケーシング市場の主要トレンドと機会
持続可能でバイオベースのケーシングへのシフト
持続可能性への関心が被覆ケーシング市場を再構築しており、メーカーは環境に優しい生分解性の材料に注力しています。クリーンラベル製品を好む消費者の嗜好は、企業が植物由来のポリマーやデンプンベースのフィルムなどの自然なコーティングを採用することを促しています。ヨーロッパや北米の規制枠組みは、ますますバイオベースのケーシングを支持しており、グリーンケミストリーにおける研究開発とパートナーシップを促進しています。循環型材料と低排出生産技術に投資する企業は、規制当局や倫理的な消費者の両方から注目を集めています。肉加工においては、包装廃棄物を削減し、堆肥化可能な最終製品をサポートするコーティングが市場の差別化を提供します。この変化は、特にプレミアム食品生産者の間で、革新とブランドの再定位の機会を開きます。このトレンドはまた、持続可能性の主張に沿った包装ソリューションを求める加工業者がいる有機肉カテゴリーの拡大からも恩恵を受けています。
- 例えば、ビスコファンは再生可能な木材パルプから得られる植物ベースのセルロースケーシングのポートフォリオを拡大しました。同社は、セルロースケーシングが工業的堆肥化条件下で生分解性を持つ再生セルロース繊維から生産されていると報告しています。
電子商取引と直接消費者向けチャネルの成長
肉およびフードサービス供給チェーンにおけるデジタルトランスフォーメーションは、電子商取引プラットフォームや直接消費者向け(D2C)チャネルを通じて被覆ケーシングの販売を拡大しています。小規模および中規模の加工業者は、従来の流通ネットワークを介さずに専門的なケーシング製品にアクセスできるようになりました。オンライン販売チャネルは、大量注文、カスタム仕様、リードタイムの短縮を可能にします。これは、柔軟な調達を求める専門肉生産者やスタートアップに特に有益です。電子商取引はまた、物流とコンプライアンス文書を簡素化することで国際貿易を促進します。被覆ケーシングメーカーは、製品デモンストレーション、顧客エンゲージメント、カスタマイズされたソリューションのためにデジタルプラットフォームを活用しています。消費者の購買行動がオンラインにシフトし続ける中、サプライヤーはデジタルインフラ、応答性の高い顧客サービス、戦略的なフルフィルメントハブへの投資が期待されており、市場浸透をさらに促進します。

被覆ケーシング市場主要な課題
原材料価格の変動とサプライチェーンの混乱
セルロース、コラーゲン、合成ポリマーなどの主要原材料の価格変動は、被覆ケーシング市場の利益率に影響を与えます。原油価格の上昇は石油化学ベースのコーティングに直接影響を与え、家畜関連の投入物は疾病の発生や飼料コストからの変動に直面します。地政学的緊張、貿易制限、輸送ボトルネックにより、特に国境を越えた出荷に影響を与えるため、グローバルサプライチェーンはストレスを受けています。これらの混乱は、納品の遅延と物流コストの増加を招き、限られた在庫バッファを持つ中規模メーカーにとっては挑戦となります。企業は、供給不足の中でも一貫した品質を維持し、食品グレードの安全基準を遵守するための追加のプレッシャーに直面しています。地域の供給ネットワークを構築し、代替原材料源に投資することは、グローバルリスクへの露出を減らすのに役立つかもしれません。
規制遵守と食品安全基準
食品グレードのケーシングとコーティングに関する厳しい世界的規制は、コーティングされたケーシングの製造業者に継続的な課題をもたらしています。FDA、EFSA、その他の食品安全当局へのコンプライアンスには、厳格な試験、文書化、承認サイクルが必要です。食用コーティングは、地域によって異なる移行、アレルゲン管理、生分解性の基準を満たさなければなりません。新しいコーティング材料の導入には、高額な検証と登録が必要なことが多いです。コンプライアンス違反のリスクには、製品リコール、罰金、ブランドの損害が含まれます。小規模な製造業者は、リソースの制約によりこれらの基準に適応するのが難しいです。特に添加物や合成成分に関する食品安全法が世界中で厳しくなるにつれ、規制の負担が新規参入者の製品革新と市場参入を遅らせる可能性があります。
コーティングされたケーシング市場地域分析
北米
北米は2024年に世界のコーティングされたケーシング市場の約23.6%を占め、市場規模は2018年の14億3122万ドルから20億2602万ドルに達しました。2032年までに29億8164万ドルに成長すると予測されており、CAGRは4.90%です。この地域の成長は、加工肉製造業者の強力な存在と、すぐに食べられる食品製品に対する高い消費者需要によって推進されています。食品グレードのコーティングにおける技術革新と強力な小売インフラも成長を支えています。米国は、産業用肉加工と高級ケーシング製品の需要に支えられ、地域消費を支配しています。
ヨーロッパ
ヨーロッパは2024年に世界のコーティングされたケーシング市場の27.8%を占め、収益は2018年の16億277万ドルから2024年には23億8435万ドルに成長しました。市場は2032年までに37億4650万ドルに達すると予測されており、CAGRは5.77%です。この地域は、ソーセージ消費の強い伝統、自然および食用コーティングへの投資の増加、革新を促進する厳しい食品安全規制の恩恵を受けています。ドイツ、スペイン、ポーランドは、確立された肉加工産業と包装および保存における先進的なコーティング技術の採用により、主要市場となっています。
アジア太平洋
アジア太平洋は2024年に世界のコーティングされたケーシング市場の最大の地域シェアである34.9%を占め、収益は2018年の20億6461万ドルから2024年には29億8955万ドルに増加しました。2032年までに45億3729万ドルに達すると予測されており、CAGRは5.31%です。中国、日本、インドでの都市化の進展、食生活の変化、加工肉の需要の増加が地域の成長を促進しています。現代的な小売の拡大、可処分所得の増加、地元の肉加工施設の出現も、食品および産業セグメント全体でのコーティングされたケーシングの採用をさらに支えています。
ラテンアメリカ
ラテンアメリカは2024年に7.5%の市場シェアを持ち、収益は2018年の4億4225万ドルから2024年には6億4672万ドルに成長しました。2032年までに9億9431万ドルに達すると予想されており、CAGRは5.48%です。ブラジルとメキシコは、大規模な肉加工部門とパッケージ食品に対する中産階級の需要の増加により、リードしています。地元のソーセージブランドの成長と輸出活動の増加が市場の拡大を支えています。食品グレードのコーティング革新への投資と、保存期間延長の利点に対する認識の向上も、市場採用を強化する役割を果たしています。
中東
中東は2024年に世界のコーティングケーシング市場に4.5%を寄与し、収益は2018年の2億8375万米ドルから2024年には3億8478万米ドルに成長します。2032年までに5億3151万米ドルに達すると予想され、年平均成長率は4.07%です。この地域では、ファストフード店やハラール認証を受けた食肉加工業者からの需要が高まっています。湾岸諸国は食料自給率と地元生産に投資しており、効率的な包装およびケーシング技術の使用を促進しています。しかし、気候の課題と限られた地域の製造インフラにより、成長は緩やかです。
アフリカ
アフリカは2024年に最小のシェアである1.6%を占め、収益は2018年の1億1160万米ドルから2024年には1億4095万米ドルに増加します。この市場は2032年までに1億7242万米ドルに達し、年平均成長率は2.47%で成長すると予測されています。成長は産業用食肉加工の制限と弱いコールドチェーン物流のために遅れています。しかし、都市人口の増加と包装食品や加工食品への関心の高まりが徐々に需要を生み出すと期待されています。南アフリカとエジプトは、強力な小売ネットワークと成長するフードサービスセグメントにより、最も活発な市場を表しています。

コーティングケーシング市場のセグメンテーション:
製品タイプ別
- 天然ケーシング
- 人工ケーシング
コーティングタイプ別
- 食用コーティング
- 非食用コーティング
流通チャネル別
- オンラインストア
- スーパーマーケット/ハイパーマーケット
- 専門店
- その他
用途別
- 食品・飲料
- 石油・ガス産業
- 化粧品産業
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
世界のコーティングケーシング市場は、製品の革新、地域拡大、戦略的パートナーシップに注力する主要プレーヤーによって、適度に集中した競争環境を特徴としています。Viscofan Group、Devro PLC、Kalle GmbHのような大手企業は、広範な製品ポートフォリオ、強力な流通ネットワーク、独自のコーティング技術を通じて支配しています。これらのプレーヤーは、保存期間の延長、風味保持、視覚的魅力を高める食用、生分解性、機能性コーティングの開発に向けてR&Dに多額の投資を行っています。Nitta Casings Inc.やFABIOS S.A.のような中規模企業は、特に特殊肉や非食品セグメントで価格競争やニッチなカスタマイズで競争しています。企業はまた、アジア太平洋やラテンアメリカの新興市場を開拓するために地理的に拡大しています。合併、買収、長期供給契約は、企業が市場での存在感を確保し、原材料の安定性を保証するのに役立ちます。競争の激化は、地元のプレーヤーが技術能力を向上させ、自然で持続可能、ハラール認証製品の需要が世界のサプライチェーン全体で増加するにつれて高まっています。
主要プレイヤー分析
- Viscofanグループ
- Kalle GmbH
- Devro PLC
- Nitta Casings Inc.
- Columbitグループ
- FABIOS S.A.
- Oversea Casing Company LLC
- Almol (Australia) Casing Pty Ltd
- Syracuse Casing Co., Inc.
- その他の主要プレイヤー
最近の動向
- 2025年7月、Viscofanは四半期の業績が好調で、EBITDAの成長とマージンの改善を報告し、運営の強さと市場の需要を反映しました。
- 2025年4月、DevroはSARAIグループの所有下で2年を迎え、中国の南通施設での継続的な能力拡張と新製品の導入を行いました。また、2025年中頃にはスコットランドの工場で持続可能性と生産性の改善に投資しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、コーティングタイプ、流通チャネル、用途、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らの事業、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 食品加工における持続可能性の目標により、食用および生分解性コーティングケーシングの需要が増加します。
- 人工ケーシングは、コスト効率と工業用途での均一性のために引き続き支配的です。
- アジア太平洋地域は、都市化と肉消費の拡大に支えられ、最も成長が速い地域であり続けます。
- 小規模メーカーや専門生産者がデジタル調達に移行するにつれて、オンライン流通チャネルが成長します。
- 技術の進歩により、コーティングの効率、保存期間、機能性能が向上します。
- 石油・ガスや化粧品の非食品用途でのコーティングケーシングの使用が、従来の市場を超えて拡大します。
- 世界的なプレイヤーは、揮発性の供給チェーンへの依存を減らすために、自動化と現地生産に投資します。
- 食品安全規制が、コーティング材料と生産基準の革新を促進します。
- 合併と買収が市場の統合を形成し、企業が新しい地理的市場にアクセスするのを助けます。
- 原材料費の上昇と物流の混乱が価格に圧力をかけ、小規模生産者に影響を与える可能性があります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グローバルコーティングケーシング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、グローバルコーティングケーシング市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルコーティングケーシング市場のセグメントはどれですか?
グローバルコーティングケーシング市場の成長を促進している主な要因は何ですか?
グローバルコーティングケーシング市場の主要企業はどこですか?
2024年において、どの地域がグローバルコーティングケーシング市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 コーティングケーシング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のコーティングケーシング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 8,572.4 million → 2032: USD 12,963.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 コーティングケーシング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. コーティングケーシング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるコーティングケーシング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 コーティングケーシング市場市場の成長要因
- 3.3 コーティングケーシング市場市場の抑制要因および課題
- 3.4 コーティングケーシング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 コーティングケーシング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 コーティングケーシング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、コーティングケーシング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 コーティングケーシング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. コーティングケーシング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はコーティングケーシング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 コーティングケーシング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 コーティングケーシング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 コーティングケーシング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 コーティングケーシング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新コーティングケーシング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のコーティングケーシング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のコーティングケーシング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のコーティングケーシング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のコーティングケーシング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのコーティングケーシング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のコーティングケーシング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのコーティングケーシング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. コーティングケーシング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
