
市場概要
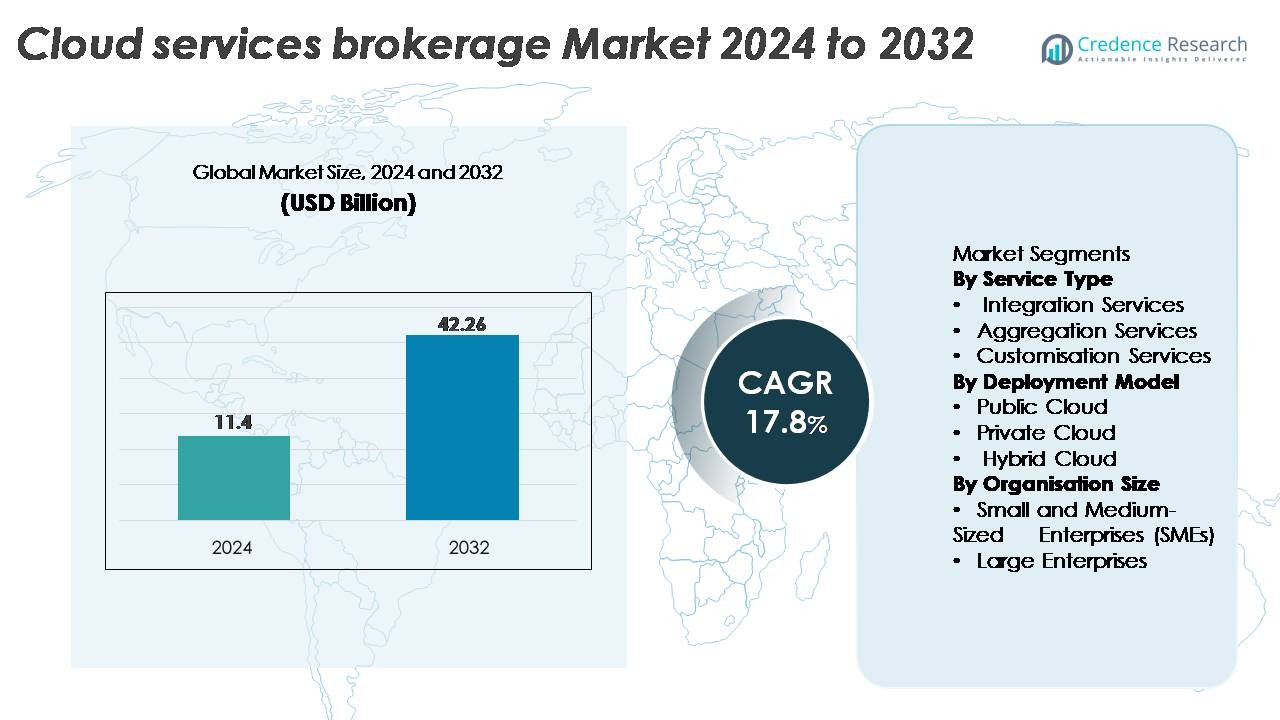
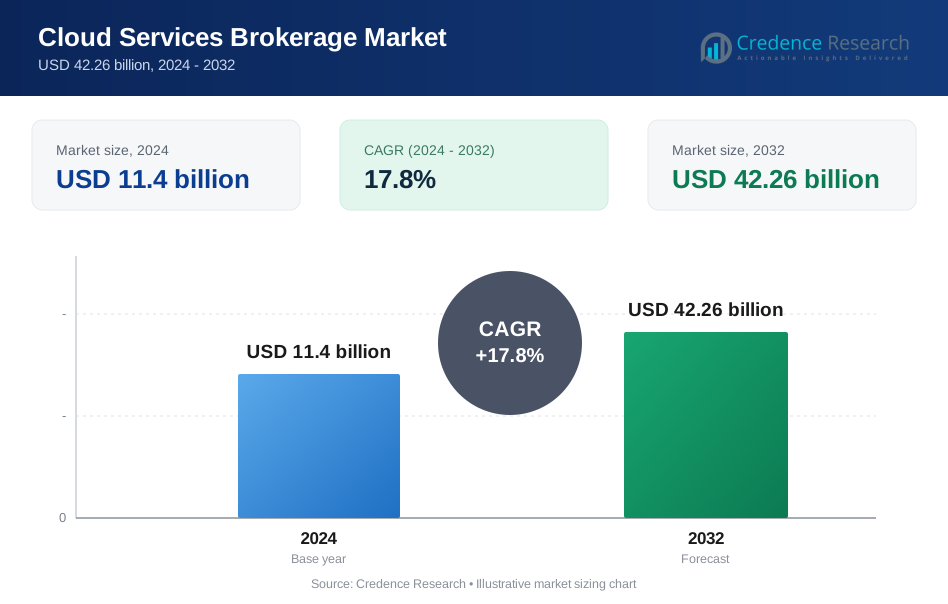
世界のクラウドサービス仲介市場は2024年に114億米ドルと評価され、2032年までに422.6億米ドルに達すると予測されており、予測期間中に17.8%の力強いCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
|
クラウドサービス仲介市場規模 2024 |
114億米ドル |
| クラウドサービス仲介市場, CAGR | 17.8% |
| クラウドサービス仲介市場 規模 2032 | 422.6億米ドル |
クラウドサービス仲介市場は、DXCテクノロジー、インフォシス、シスコシステムズ、キャップジェミニ、VMware、アクセンチュア、ウィプロ、IBM、TCS、ServiceNowといった主要企業によって形成されており、各社はマルチクラウド統合、自動化、ガバナンス機能を通じてポートフォリオを強化しています。これらの企業は、AI駆動の最適化、統一されたサービスオーケストレーション、強化されたコスト管理ツールに注力し、複雑な企業クラウド環境をサポートしています。北米は依然として主要地域であり、世界市場の38%を占めており、高いマルチクラウドの採用と強力な企業デジタル変革の取り組みに支えられています。ヨーロッパとアジア太平洋は、規制要件、加速されたクラウドの近代化、急速なSaaSエコシステムの拡大によって続いています。
市場の洞察:
- 世界のクラウドサービス仲介市場は2024年に114億米ドルと評価され、2032年までに422.6億米ドルに達すると予測されており、予測期間中に年平均成長率17.8%で拡大しています。
- マルチクラウドおよびハイブリッド環境の企業採用の増加が主要な市場の推進力であり、統合サービスが最大のセグメントとして浮上しており、統一されたガバナンス、ワークロードのオーケストレーション、シームレスなクラウド相互運用性への需要の高まりに支えられています。
- AI駆動の自動化、クラウドコスト最適化ツール、業界特化のコンプライアンスソリューションが主要な市場トレンドを形成しており、組織はインテリジェントなクラウド管理とポリシーベースの運用を優先しています。
- 競争環境はAccenture、IBM、TCS、Wipro、Cisco、VMwareなどのプレイヤーが支配しており、それぞれが自動化、アドバイザリー、マルチクラウドライフサイクル能力を強化しています。しかし、複雑なIT環境でのセキュリティ、コンプライアンス、レガシー統合の管理には課題が残っています。
- 地域別では、北米が38%でリードし、次いでヨーロッパが27%、アジア太平洋が22%となっており、強力なデジタルトランスフォーメーションの取り組みとスケーラブルなクラウドプラットフォームへの企業移行の加速を反映しています。
市場セグメンテーション分析:
サービスタイプ別
統合サービスは、マルチクラウドおよびハイブリッド環境間のシームレスな相互運用性に対する企業の需要の高まりにより、最大の市場シェアを獲得している支配的なサブセグメントです。組織はますます異なるクラウドワークロードを統一し、プロビジョニングを自動化し、アイデンティティ管理を合理化するためにブローカーを必要としており、強力な採用を促進しています。集約サービスは、企業がサードパーティのクラウドオファリングを単一の契約および請求フレームワークの下で統合するにつれて成長を続けています。カスタマイズサービスも、企業が業界特化のコンプライアンス要件に合わせたガバナンスポリシー、ワークフロー自動化、セキュリティ構成を求める中で着実に拡大しています。
- 例えば、Ciscoのクラウド統合ポートフォリオは、多数の企業導入にわたるワークロードのオーケストレーションを可能にし、そのAPI駆動のCisco Intersightプラットフォームは約100万台のサーバー(または約3700万台のネットワークデバイス)を管理し、毎日数万のクラウド構成ワークフローを自動化しています。
導入モデル別 パブリッククラウドセグメントは、スケーラビリティ、コスト効率、デジタルファースト企業の急速な採用に支えられ、最大のシェアを持っています。クラウドブローカーは、移行の最適化、パブリッククラウドAPIの管理、マルチテナント環境のオーケストレーションにおいて重要な役割を果たし、このセグメントの支配を強化しています。プライベートクラウドブローカーは、規制産業がデータ主権とコントロールを強化することを優先する中で着実に成長しています。一方、ハイブリッドクラウドブローカーは、企業が分散アーキテクチャを採用し、オンプレミスとクラウドエコシステム全体で統一された管理、ワークロードの移植性、ポリシーの施行を必要とする中で加速しています。
- 例えば、VMwareのハイブリッドおよびパブリッククラウドオーケストレーションスタックは、世界中で数千万の仮想マシンを管理し、数十万の企業顧客をサポートしています。VMware Cloud Foundation (VCF) ソリューションは、AWS、Microsoft Azure、Google Cloud、Oracle Cloudなどの主要パートナーが提供する広大なグローバルネットワークのハイパースケールデータセンター地域にわたって、自動化されたワークロード展開を可能にしています。
組織規模別
大企業は、複雑なITエコシステムと高度なワークロードオーケストレーション、マルチクラウドガバナンス、コスト最適化ツールの必要性により、支配的な市場シェアを持っています。これらの組織は、ベンダー管理を合理化し、セキュリティコンプライアンスを強化し、クラウドの近代化を加速するために、ブローカープラットフォームにますます依存しています。しかし、中小企業は、マルチクラウドの導入を簡素化し、運用上の負担を軽減し、展開速度を向上させ、所有コストを削減する事前構成済みクラウドバンドルにアクセスするために、クラウドブローカーサービスを採用することで急成長しているセグメントとして浮上しています。
主要な成長要因:
マルチクラウドとハイブリッドクラウドアーキテクチャの採用増加
マルチクラウドとハイブリッド展開への急速な移行は、クラウドサービスブローカー市場の主要な成長要因です。企業は、レジリエンスを向上させ、ベンダーロックインを回避し、ワークロードを最適化するために、複数のクラウドプラットフォームをますます利用しています。複雑さが増すにつれ、統一されたガバナンス、クロスクラウドオーケストレーション、API統合、集中ポリシー施行のためにブローカーに依存しています。ブローカーはまた、クラウド環境間での自動プロビジョニング、アイデンティティフェデレーション、安全なデータ移行を促進し、運用上の負担を軽減します。この異なるクラウドエコシステム間のシームレスな相互運用性の必要性が高まる中、採用が拡大し、ブローカープラットフォームは企業全体のクラウド変革戦略に不可欠なものとなっています。
- 例えば、IBMのRed Hat OpenShiftを基盤としたハイブリッドクラウドプラットフォームは、世界中で3,800以上の企業クライアントをサポートし、月に200億以上のコンテナ化されたアプリケーショントランザクションを管理し、オンプレミス、プライベート、パブリッククラウド全体で統一された運用を可能にしています。
デジタルトランスフォーメーションとIT近代化イニシアチブの加速
産業界全体で企業は、レガシーインフラストラクチャを積極的に近代化し、クラウドネイティブアプリケーションを展開し、DevOpsフレームワークを採用しています。これらのイニシアチブは、ワークロードの展開を合理化し、構成管理を自動化し、クラウド支出を最適化するクラウドブローカーサービスの需要を促進しています。ブローカーは、クラウドサービスをビジネス目標に合わせるのを助ける上で重要な役割を果たし、アドバイザリー能力、ガバナンスフレームワーク、ライフサイクル管理ツールを提供します。デジタルトランスフォーメーションの予算が拡大する中、企業はサービスの選択、セキュリティコンプライアンス、統合の複雑さをナビゲートするためにクラウドブローカーにますます依存しており、大企業と新興のデジタルファーストビジネスの両方でブローカーの採用が加速しています。
· 例えば、アクセンチュアの組織全体では、2020年後半時点で10万人以上のクラウド専門家が在籍しており、70,000人の専門家と30億ドルの投資をバックにした専用のAccenture Cloud Firstグループの設立を発表しました。同社は、68か国で34,000以上のクラウドプロジェクトを通じてクライアントにサービスを提供し、高度な移行アクセラレータとマルチクラウドエンジニアリングフレームワークを活用しています。
コスト最適化とクラウド財務管理への注力の増加
クラウド消費の増加に伴い、コストガバナンスが主要な企業の優先事項となっています。クラウドブローカーは、使用状況の監視、過剰プロビジョニングの防止、部門ごとの正確なコスト配分を可能にします。ポリシーに基づくコスト管理、予測分析、リアルタイムの請求統合を含む財務管理機能により、企業は可視性を高め、不要な支出を削減できます。マルチクラウド環境が複雑な価格構造を導入する中、多くの企業がオファーの比較、契約の交渉、コスト最適化の自動化のためにブローカープラットフォームに依存しています。このクラウド価値実現への注力は市場の勢いを強化し、パフォーマンスと財務効率を両立するブローカーソリューションへの持続的な需要を促進しています。
主要なトレンドと機会:
AI駆動の自動化とクラウド最適化ツールへの需要の増加
主要な市場トレンドは、意思決定と運用ワークフローを自動化するためにAIと機械学習をクラウドブローカープラットフォームに統合することです。AIを活用したブローカーは、リアルタイムのクラウド利用状況を分析し、ワークロード配置を推奨し、リソース配分を最適化し、セキュリティ異常を特定できます。このトレンドは、インテリジェントなガバナンス、自動化された修復、予測メンテナンスの新たな機会を開きます。企業がクラウド運用のためにAI駆動の分析(AIOps)を採用するにつれて、高度な自動化機能を提供するブローカーは競争優位性を獲得します。この技術進化は運用の敏捷性を高め、手動作業を削減し、大規模なクラウド環境全体でのブローカーの価値を強化します。
- 例えば、「ServiceNowのAIと自動化機能は、グローバルな企業環境全体でクラウドリソースと運用プロセスの大規模な最適化を可能にし、顧客にとっての効率向上とタスク自動化を促進します。」
業界特化型およびコンプライアンス重視のブローカーソリューションの拡大
BFSI、ヘルスケア、小売、政府などの垂直産業は、規制およびコンプライアンスニーズに合わせたクラウドブローカーサービスを採用しています。このトレンドは、ブローカーが業界特化のテンプレート、セキュリティフレームワーク、および認証対応のアーキテクチャを提供する機会を生み出します。規制が厳しくなるにつれて、コンプライアンス自動化、監査準備、およびデータ主権ツールの需要が高まっています。ドメインに特化したサービスカタログ、事前構成されたポリシーエンジン、および業界に合わせたガバナンスモデルを提供するブローカーは、採用の増加から利益を得ます。特化型ブローカーサービスの拡大は、規制された業界の企業が安全なクラウド変革を加速するのを可能にすることで市場の成長を支援します。
- 例えば、Wiproのサイバーセキュリティ&リスクサービスプラットフォームは、世界中の1,200以上の規制された企業クライアントをサポートし、1日あたり400億以上のセキュリティイベントを処理し、マルチクラウドエコシステム全体での自動化されたコンプライアンスチェック、ガバナンス報告、および規制ワークフローの実施を可能にします。
クラウドマーケットプレイス統合とSaaS集約モデルの成長
クラウドマーケットプレイスは急速に拡大しており、ブローカーにSaaS集約、サブスクリプション管理、およびベンダー収益化機能を統合するよう促しています。このトレンドは、ブローカーが調達を合理化し、請求を統一し、マルチベンダーSaaSポートフォリオを管理する機会を生み出します。数百のSaaSツールを採用する組織は、集中管理とアイデンティティガバナンスを必要としており、ブローカーソリューションへの強い需要を促進しています。SaaSエコシステムが成長するにつれて、マーケットプレイス統合と自動化されたライセンス最適化を提供するブローカーは、重要な市場の牽引力を獲得します。
主な課題:
クラウド間でのセキュリティ、コンプライアンス、データガバナンス管理の複雑さ
採用が進む一方で、クラウドブローカーはますます複雑化するセキュリティとコンプライアンスの要件に対応する課題に直面しています。マルチクラウドエコシステムには多様なセキュリティモデル、暗号化基準、アクセス制御メカニズムが含まれており、統一されたガバナンスを困難にしています。企業はデータ主権、保存、監査可能性に関連する進化する規制に準拠しなければならず、ブローカーサービスの提供の複雑さを増しています。ブローカーはフレームワークを継続的に更新し、高度なセキュリティツールを統合し、複数のクラウドプロバイダーとの相互運用性を維持する必要があります。この複雑さは、厳しく規制された業界での採用を遅らせ、セキュリティ自動化とコンプライアンス管理能力への大幅な投資を必要とします。
レガシーシステムおよび断片化されたIT環境との統合の難しさ
多くの企業は依然として広範なレガシーインフラに依存しており、最新のクラウドサービスとの統合が大きな課題となっています。クラウドブローカーは、互換性の問題、古いAPI、不一致のデータ形式、レガシーアプリケーションの制約を管理しなければなりません。これらの制約はワークロードの移行を複雑にし、展開のタイムラインを延長し、実装コストを増加させます。クラウドプロバイダー間での標準化された統合プロトコルの欠如が課題をさらに強化します。組織はまた、クラウド採用を妨げる文化的およびスキルのギャップにも苦労しています。これらの統合障壁はデジタルトランスフォーメーションを遅らせ、ブローカーにより強力なアドバイザリー、モダナイゼーション、および相互運用性ソリューションを提供することを要求します。
地域分析:
北米
北米はクラウドサービスブローカー市場の最大のシェアを占めており、世界の収益の約38%を占めています。この地域は高いマルチクラウド採用、強力な企業のデジタルトランスフォーメーションイニシアチブ、SaaSおよびIaaSプラットフォームの広範な利用の恩恵を受けています。米国の大企業は、AWS、Azure、Google Cloud全体でのコスト最適化、API統合、統一ガバナンスのためにブローカープラットフォームにますます依存しています。高度なクラウド管理ソリューションプロバイダーの存在と、安全なクラウド移行をサポートする強力な規制フレームワークが、北米の世界市場でのリーダーシップポジションをさらに強化しています。
ヨーロッパ
ヨーロッパはクラウドサービスブローカー市場の約27%を占めており、GDPRなどの厳しい規制環境がコンプライアンス中心のブローカーソリューションの採用を加速させています。ドイツ、英国、フランス、北欧の企業は、ハイブリッドおよび主権クラウドアーキテクチャをますます採用し、ブローカーを使用してガバナンスを合理化し、データ主権を維持しています。統合サービスと国境を越えたクラウドオーケストレーションの需要の高まりが市場の拡大を強化しています。銀行、医療、政府部門における安全なクラウド変革への関心の高まりが、ヨーロッパのクラウドサービスブローカー採用の安定した成長軌道を支え続けています。
アジア太平洋
アジア太平洋は市場の約22%を占めており、中国、インド、日本、東南アジアでの急速なクラウド導入により、最も成長が速い地域を表しています。中小企業や大企業は、デジタル化、eコマースの拡大、大規模なITモダナイゼーションを支えるために、マルチクラウド戦略をますます採用しています。クラウドサービスブローカーは、スケーラブルな統合、コストガバナンス、自動管理ツールを求める組織に強い支持を得ています。インドやシンガポールのような国々での政府主導のクラウド加速プログラムが需要をさらに強化しています。この地域の拡大する技術エコシステムとクラウドネイティブ開発への投資の増加が、アジア太平洋の世界市場での影響力を高めています。
ラテンアメリカ
ラテンアメリカは市場の約8%を占めており、ブラジル、メキシコ、チリ、コロンビアでのクラウド導入の拡大によって成長が支えられています。企業はハイブリッドクラウドの採用を簡素化し、統合の複雑さを軽減し、クラウド支出を管理するために、ブローカーサービスをますます採用しています。この地域のデジタルトランスフォーメーションへの投資の増加と、ハイパースケールデータセンターの存在の拡大が、クラウド管理と最適化プラットフォームの需要を加速させています。インフラの成熟度の変動といった課題が残るものの、SaaSの採用増加とコンプライアンスに基づくクラウド利用が地域の市場地位を強化しています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカ、イスラエルでのクラウド導入の増加に支えられ、世界のクラウドサービスブローカー市場の約5%を占めています。政府や大企業はクラウドモダナイゼーションの取り組みを優先しており、マルチクラウドガバナンスを管理し、規制遵守を確保するブローカープラットフォームの需要を促進しています。地域のクラウドデータセンターの増加とデジタル経済プログラムへの投資の増加が、統合とワークロードオーケストレーションサービスの採用を高めています。市場はまだ発展途上ですが、デジタルインフラの拡大が強力な成長の可能性を解き放ち続けています。
市場セグメンテーション:
サービスタイプ別
- 統合サービス
- 集約サービス
- カスタマイズサービス
導入モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
組織規模別
- 中小企業 (SMEs)
- 大企業
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
クラウドサービスブローカー市場の競争環境は、グローバルなクラウドプロバイダー、専門のブローカープラットフォーム、企業向け統合サービス企業が高度なマルチクラウド管理機能を提供するために競争していることが特徴です。主要なプレーヤーは、AI駆動の自動化、統一されたガバナンスフレームワーク、IaaS、PaaS、SaaSの提供を統合した拡張サービスカタログを通じて差別化を図っています。ベンダーは、ハイブリッドおよびマルチクラウド環境を採用する大規模で規制された企業をサポートするために、コスト最適化ツール、APIオーケストレーション、コンプライアンス自動化にますます投資しています。AWS、Microsoft Azure、Google Cloudなどのハイパースケーラーとの戦略的パートナーシップは、市場での地位を強化し、エコシステムの統合を深めることを可能にします。さらに、企業がクラウドコンサルティング、移行、セキュリティ機能を強化しようとする中で、合併と買収が加速しています。企業が相互運用性、ライフサイクル管理、エンドツーエンドの可視性を優先する中で、多様な業界のニーズに合わせたスケーラブルで安全かつインテリジェントなブローカーソリューションの提供をめぐる競争が激化しています。
主要プレイヤー分析:
最近の展開:
- 2025年10月、DXCテクノロジーは、保険会社がクラウド統合(AWS経由など)やインテリジェントデータツールを活用して業務を自動化・近代化するためのAI駆動型ワークフロー指向アプリケーションスイート「Assure Smart Apps」を展開しました。
- 2025年8月、キャップジェミニは、マネージドサービス、オートメーション、およびハイブリッドクラウドの提供能力を強化するため、ハイブリッドクラウドおよびマネージドクラウドプラットフォームサービスプロバイダーであるCloud4Cを買収する契約を締結しました。
- 2025年5月、インフォシスは「ソリューションプロバイダー500」リストで第8位にランクされ、グローバルIT/クラウドサービスベンダー間での存在感と認知度の向上を反映しました。
レポートのカバレッジ:
この調査レポートは、サービスタイプ、導入モデル、組織規模、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、および技術的進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- クラウドサービスブローカーは、AI駆動の自動化をますます採用し、ワークロード配置、コンプライアンス管理、およびコスト最適化を強化します。
- マルチクラウドおよびハイブリッドクラウドのオーケストレーションは、柔軟性と回復力を求める企業にとって標準的なアプローチとなります。
- 規制されたセクターが特定のガバナンスとセキュリティフレームワークを必要とするため、業界特化型ブローカーソリューションの需要が高まります。
- クラウド財務管理と予測コスト分析は、組織が価値主導のクラウド支出を優先するにつれて重要性を増します。
- SaaSマーケットプレイスとサブスクリプション管理の統合が加速し、集中調達とライセンス監視を可能にします。
- データ主権、ゼロトラストアーキテクチャ、および統一されたアイデンティティガバナンスに対応するため、セキュリティ中心のブローカー機能が拡大します。
- ブローカーとハイパースケーラーの間のパートナーシップが深化し、より豊富なサービスカタログと緊密なAPI相互運用性を可能にします。
- 中小企業は、クラウド運用を簡素化し、ITの複雑さを軽減するために、ブローカープラットフォームをより積極的に採用します。
- ブローカープラットフォームは、クラウドパフォーマンスの監視を改善するために、強化された可観測性とリアルタイム分析を組み込みます。
- 自動化優先のクラウドガバナンスフレームワークは、複雑で分散した環境全体での一貫したポリシー施行を推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
クラウドサービスブローカー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、クラウドサービスブローカー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたクラウドサービスブローカーセグメントはどれですか?
クラウドサービスブローカー市場の成長を促進している主な要因は何ですか?
クラウドサービスブローカー市場の主要企業はどこですか?
2024年にクラウドサービスブローカー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クラウドサービス仲介市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクラウドサービス仲介市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11.4 billion → 2032: USD 42.26 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クラウドサービス仲介市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クラウドサービス仲介市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクラウドサービス仲介市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クラウドサービス仲介市場市場の成長要因
- 3.3 クラウドサービス仲介市場市場の抑制要因および課題
- 3.4 クラウドサービス仲介市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クラウドサービス仲介市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クラウドサービス仲介市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クラウドサービス仲介市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クラウドサービス仲介市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クラウドサービス仲介市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクラウドサービス仲介市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クラウドサービス仲介市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クラウドサービス仲介市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クラウドサービス仲介市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クラウドサービス仲介市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クラウドサービス仲介市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクラウドサービス仲介市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクラウドサービス仲介市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクラウドサービス仲介市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクラウドサービス仲介市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクラウドサービス仲介市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクラウドサービス仲介市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクラウドサービス仲介市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クラウドサービス仲介市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
