
市場概要:
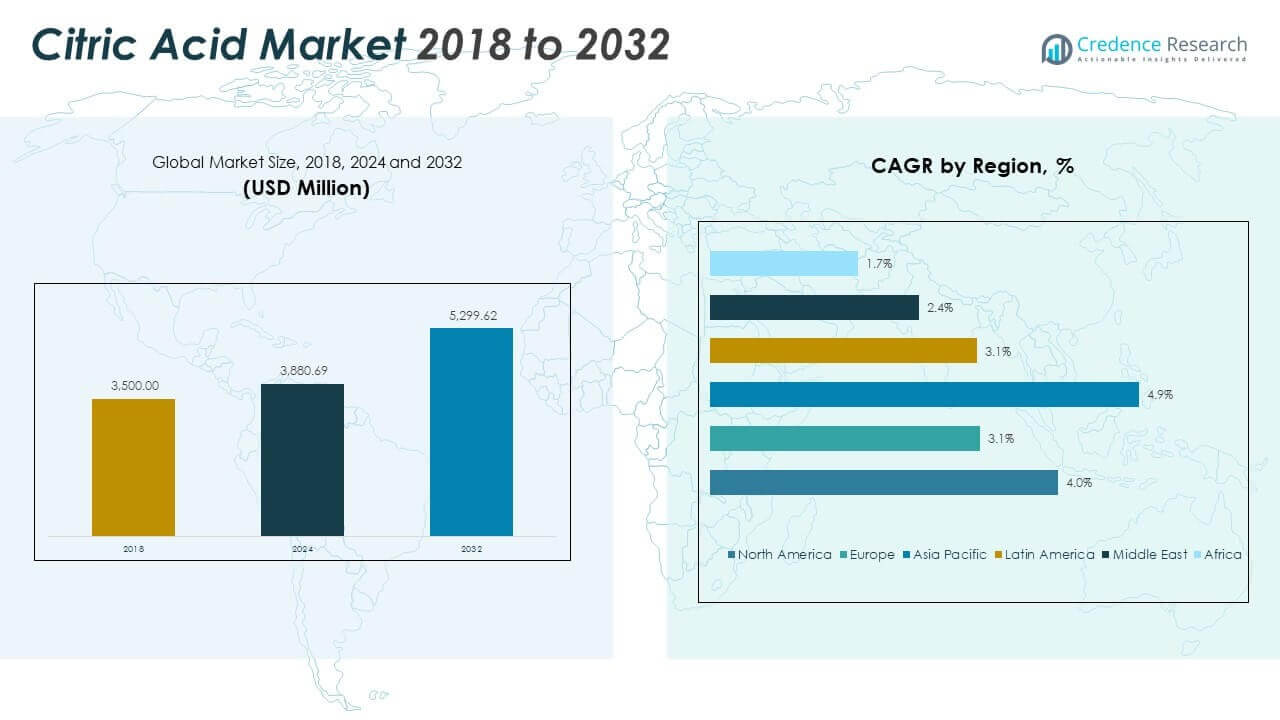
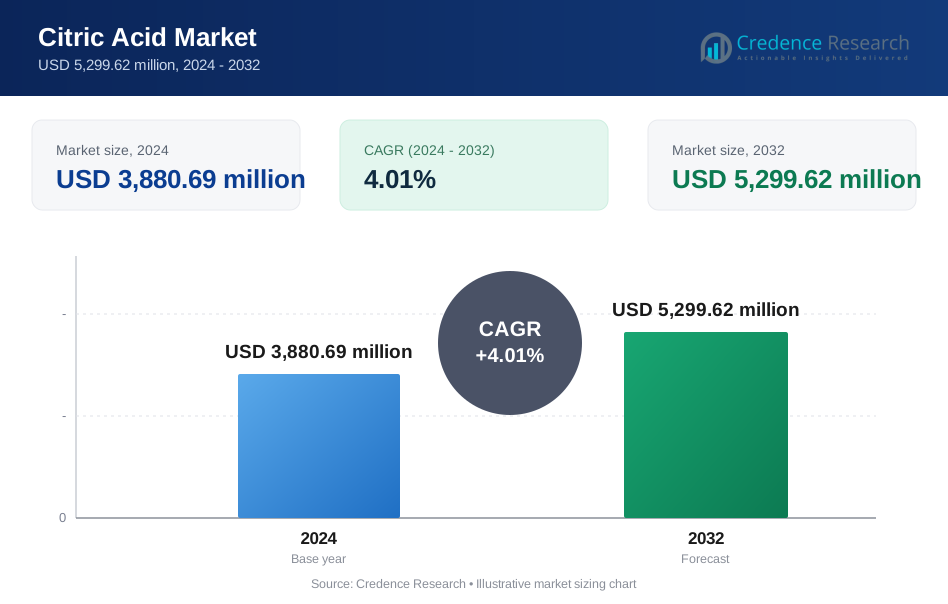
クエン酸市場の規模は、2018年に35億米ドル、2024年に38億8069万米ドルと評価されており、2032年までに52億9962万米ドルに達すると予測されており、予測期間中のCAGRは4.01%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| クエン酸市場規模 2024 | USD 3,880.69 Million |
| クエン酸市場、CAGR | 4.01% |
| クエン酸市場規模 2032 | USD 5,299.62 Million |
食品、飲料、製薬セクターからの強い需要がクエン酸市場の成長を促進しています。クエン酸は、保存料、pH調整剤、風味強化剤として、包装食品や炭酸飲料で広く使用されています。即席食品や健康補助食品の消費増加が用途の拡大を促進しています。非GMOおよびクリーンラベル製品のトレンドが市場の勢いを強化しています。製薬メーカーは発泡錠や液体製剤にクエン酸を使用しています。家庭用洗浄製品での役割も広範な用途を支えています。生産者は複数の産業からの増大する需要に応えるために生産能力を拡大しています。天然酸味料に対する規制の支援が市場拡大を後押ししています。
アジア太平洋地域は、中国とインドの大規模な製造拠点と高い消費により市場をリードしています。北米は、加工食品および製薬産業からの強い需要でそれに続きます。ヨーロッパは、グリーン洗浄およびオーガニック化粧品の用途に支えられた安定したシェアを保持しています。ラテンアメリカと中東は、人口増加と包装食品消費の増加により、適度な成長を示しています。アフリカは、食品および飲料加工での採用が増加している新興市場です。各地域は、成長パターンを形作る独自の規制および産業のダイナミクスを反映しています。
市場の洞察:
- クエン酸市場は2018年に35億米ドルと評価され、2024年に38億8069万米ドルに達し、2032年までに52億9962万米ドルに達すると予測されており、年平均成長率は4.01%です。
- アジア太平洋地域は35.2%の市場シェアを持ち、中国とインドの食品、飲料、製薬業界からの強い需要に支えられています。
- 北米は32%のシェアで続き、クリーンラベル食品や製薬用賦形剤の高い採用によって支えられ、ヨーロッパは自然成分の需要とグリーン洗浄トレンドにより20.5%のシェアで3位です。
- アジア太平洋地域は4.9%の年平均成長率で最も成長が速く、産業規模、人口増加、健康補助食品市場の拡大により促進されています。
- セグメント別では、食品・飲料用途が保存料および香料の役割により45%以上の需要を占め、無水クエン酸は乾燥製剤での安定性が好まれ、製品タイプで60%以上のシェアを占めています。
市場の推進要因
包装食品および飲料における天然保存料としてのクエン酸の強力な使用
クエン酸市場は食品保存における役割から強い勢いを得ています。食品および飲料メーカーは、保存期間の延長と風味の安定性のためにクエン酸に依存しています。その天然ラベルの地位はクリーンラベルの消費者嗜好と一致しています。包装食品や即席食品の世界的な需要が製品ライン全体での使用を促進しています。ソフトドリンクやフレーバーウォーターを含む飲料カテゴリーはクエン酸に大きく依存しています。その酸味は味のプロファイルを強化し、抗菌作用は新鮮さを保ちます。炭酸飲料と非炭酸飲料の両方で需要は一貫しています。加工食品の広範な消費は食品グレードのクエン酸の安定した成長を強化しています。
キレート化およびpH制御のための洗剤および家庭用クリーナーからの需要増加
環境に優しい洗浄製品の需要増加は、家庭用製剤におけるクエン酸の使用を支えています。それは金属イオンを結合し、クリーナーの性能を向上させるキレート剤として機能します。世界の洗剤メーカーは、スケール除去、pH制御、汚れ分解のためにそれを使用しています。規制が厳しくなっているリン酸塩系剤の代替として使用されています。クエン酸市場は、衛生意識の高まりとグリーンケミカルの嗜好から恩恵を受けています。企業は安全性と環境への適合性のためにバイオベースの酸を採用しています。食器洗い機用タブレット、表面クリーナー、洗濯ケア製品の消費増加がボリューム需要を増加させています。産業および施設の清掃セグメントが市場拡大にさらに貢献しています。
- 例えば、プロクター・アンド・ギャンブルのタイドポッドの製剤は、クエン酸をキレート剤として組み込み、FCC仕様に基づいて最大0.015%の硫酸塩限界を達成し、リン酸塩フリー洗剤でのスケール除去を強化しています。
発泡性薬剤およびpH調整のための製薬分野での用途拡大
製薬会社は、薬の安定化、pHの調整、発泡性のためにクエン酸を使用します。クエン酸市場は、シロップや錠剤などの経口剤形からの安定した需要を見ています。重炭酸ナトリウムと組み合わせることで、速溶性の発泡フォーマットを促進します。調合者はその安全性、無毒性、広いpH範囲の互換性を評価しています。また、味のマスキングや特定の有効成分の生物学的利用能を向上させるのにも役立ちます。栄養補助食品やビタミンC製剤の生産が増加することで、その影響力が拡大しています。規制機関はそれを一般に安全と認められている(GRAS)と見なしており、幅広い医療および消費者健康用途をサポートしています。セルフメディケーションの傾向の高まりが、さらなるボリューム成長を支えています。
食品、製薬、化粧品用途におけるバイオベース成分の成長
バイオベース成分は、持続可能性の目標により産業供給チェーンで優先されつつあります。クエン酸は発酵ベースの生産によってこの移行に適しています。クエン酸市場は、食品、パーソナルケア、製薬における再生可能な原料の需要増加から勢いを得ています。大手FMCGブランドは、消費者の安全性への懸念に応えるため、自然成分を優先しています。化粧品では、クエン酸は角質除去剤、クリーム、肌のpH調整剤として使用されます。その無毒性プロファイルと穏やかな酸性度が、グリーンビューティー製品の魅力を高めます。自然製品認証スキームの成長がその使用を促進しています。生産者は将来の需要に応えるためにバイオベースの生産能力を拡大し続けています。
- 例えば、Archer Daniels Midlandは、GMP/HACCPの下でトウモロコシのグルコースからクエン酸を発酵させ、残留物の発火最大0.05%で、化粧品や製薬用の非GMO認証供給をサポートしています。
市場動向
食品・飲料加工における非GMOおよびオーガニッククエン酸調達へのシフト
クエン酸市場は、食品加工用途全体で非GMOおよびオーガニックグレードのオプションにシフトしています。規制フレームワークと消費者監視団体は、食品成分調達の透明性を推進しています。ヨーロッパと北アメリカの加工食品輸出業者は、非GMO認証のクエン酸原料をますます求めています。メーカーはブランド信頼を高めるために、これらの属性を製品ラベルに強調しています。この傾向は、ベビーフード、オーガニックジュース、高級焼き菓子で強化されています。オーガニック酸認証施設は、健康志向の小売業者からの需要が高まっています。サプライチェーンのトレーサビリティツールも、倫理的に調達された原材料の透明性を高めています。このシフトは、認証されたクエン酸生産者の価格交渉力を向上させます。
- 例えば、Jungbunzlauerは、非GMOトウモロコシデンプンからの発酵によって生産された非GMOクエン酸を提供しており、EUオーガニック規則(EC)No 834/2007の下で完全なサプライチェーンのトレーサビリティが検証されています。
植物ベースおよびヴィーガン製品の配合におけるクエン酸の採用
ヴィーガンおよび植物ベースの代替品の需要増加が、安定剤としてのクエン酸の使用を拡大しています。クエン酸市場は、植物性タンパク質や乳製品代替品との互換性から利益を得ています。ヴィーガンチーズ、ヨーグルト、レディミールのメーカーは、味と食感を維持するためにクエン酸を使用しています。それは植物由来の成分の鮮度を保持し、変色を防ぎます。ブランドは、乳製品不使用のスプレッドやクリームの乳化にもそれを頼っています。クリーンラベルの互換性が、世界的な植物ベースのポートフォリオ全体での採用を促進しています。ヴィーガン認証の化粧品ブランドも、pH調整製品にクエン酸を使用しています。これらのシフトは、伝統的な食品用途を超えた長期的な需要をサポートしています。
発酵およびバイオテクノロジー製造チェーンにおけるクエン酸の人気の高まり
クエン酸は、バッファー、栄養素、pHコントローラーとしてバイオプロセシングにおいて重要な役割を果たします。バイオテクノロジーおよび発酵ベースの生産システムは、下流処理中にクエン酸に依存しています。クエン酸市場は、酵素製造および微生物発酵プラットフォームでの消費の増加を見ています。バイオファーマ企業は、発酵タンクやタンパク質抽出システムの安定性を維持するためにそれを使用しています。植物由来の肉の製造業者も、風味の開発や腐敗防止にクエン酸を適用しています。これらの使用例は、精密発酵や合成生物学の分野で成長し続けています。需要は、バイオテクノロジー駆動の食品生産やバイオベースの材料における革新と一致しています。そのスケーラビリティは、広範な産業用途をサポートします。
- 例えば、IFF(旧デュポン)は、酵素発酵プロセスにおいて、バッファーおよびキレート剤として、ヒ素含有量が1 ppm以下の医薬品グレードのクエン酸を使用しています。これらの発酵は通常、酵素の収率を最大化し、微生物汚染を最小化するために、GMP準拠の製造システムの下で生産中に低pH環境(<3.0)に移行します。
エコフレンドリーな包装および材料分解ソリューションにおけるクエン酸の使用
包装セクターは、生分解性および堆肥化可能な材料のためにクエン酸を実験しています。クエン酸ベースのポリマーは、持続可能な包装代替品の開発をサポートします。クエン酸市場は、企業が循環経済の目標を追求する中で、この新たな分野を活用しています。研究機関は、材料の柔軟性や保存期間の安定性を向上させるために包装企業と協力しています。農業用マルチフィルムやコーティングされた紙製品もクエン酸ブレンドを使用しています。グリーンケミストリーへの注目は、使い捨てアイテムの代替品としての長期的な採用を可能にします。バイオ包装のスタートアップは、クエン酸のような食品安全酸を統合した処方を導入しています。将来のプラスチック廃棄物に対する規制の推進は、このニッチをさらに開くでしょう。
市場の課題分析
原材料供給チェーンの不安定性と生産コスト圧力の上昇
クエン酸の生産は、トウモロコシやサトウキビのような糖ベースの発酵基質に大きく依存しています。世界的な農業の混乱、価格の不安定性、貿易障壁が原料の供給の不確実性を生み出します。クエン酸市場は、投入価格やエネルギーコストに関連するコストインフレーションに直面しています。配送ネットワーク全体の供給チェーンの遅延が納期を遅らせます。輸入依存度の高い地域では、外国為替レートの変動が価格に影響を与えます。アジアの低コスト生産者からの市場競争も、グローバルプレーヤーの利益率を圧迫します。クリーンな製造コンプライアンスのための規制コストがさらにオーバーヘッドを引き上げます。これらの制約は柔軟性を制限し、長期契約の価格設定に影響を与えます。
発酵廃棄物管理における環境および規制コンプライアンスの圧力
クエン酸発酵は大量の液体廃棄物とバイオマス残留物を生成します。廃水処理と副産物の処分は依然として重要な規制上の課題です。クエン酸市場は地域機関から環境コンプライアンスについての監視を受けています。許可、排出上限、水排出制限は中規模生産者の運営コストを増加させます。持続可能性認証は現在、水使用量と炭素排出量のデータを要求しています。一部の生産者は、よりクリーンな処分技術や廃棄物からエネルギーへのシステムに投資しなければなりません。施設のアップグレードは、特に新興経済国において拡張計画を遅らせる可能性があります。これらの要因は参入障壁を高め、小規模メーカーの参加を制限します。
市場機会
特殊栄養補助食品および機能性飲料セグメントにおけるクエン酸需要の拡大
機能性飲料と栄養補助食品は、バイオアクティブで自然な酸味調整剤の新たな需要を促進します。クエン酸市場は、その広範な規制承認と多様な形式との互換性から恩恵を受けています。発泡性タブレット、免疫ブースター、ハイドレーションドリンクにおいて重要な役割を果たします。グローバルブランドは、味の強化剤やpHバランサーを必要とする新しいウェルネス製品を発売しています。クエン酸は、強化製品の保存期間延長と風味の均一性をサポートします。その緩衝範囲と安全性から、pH制御のための好ましい選択肢として残っています。
新興市場における地元生産施設への投資の増加
いくつかの新興経済国は現在、輸入依存と供給リスクを減らすために地元生産をサポートしています。アジア、アフリカ、ラテンアメリカの政府は、食品添加物製造に対するインセンティブを提供しています。クエン酸市場は、これらの地域での生産能力の追加とジョイントベンチャーを通じて拡大しています。これらの動きはリードタイムを短縮し、規制された製品処方へのアクセスを確保します。国内プレーヤーは価格優位性を得て、地域市場のコントロールを強化します。この傾向はまた、雇用創出と自立目標をサポートします。
市場セグメンテーション分析:
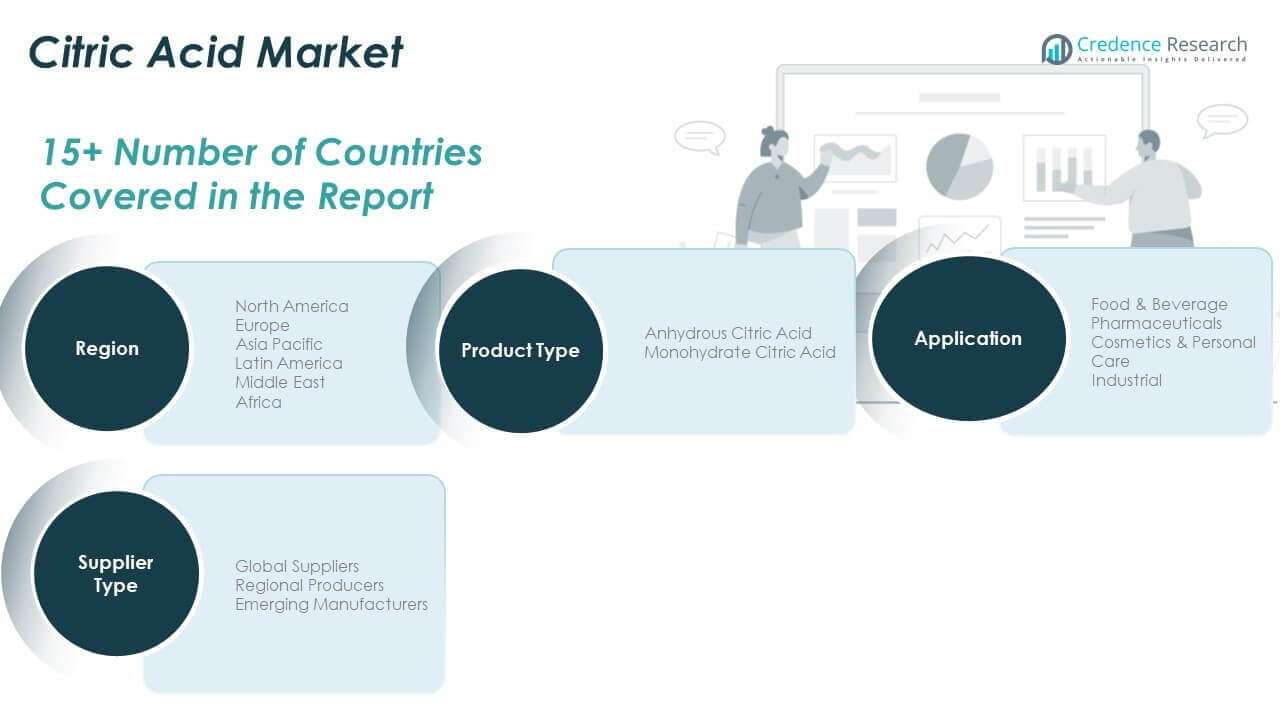
製品タイプ別に、クエン酸市場は無水クエン酸と一水和物クエン酸に分けられます。無水クエン酸は、その優れた安定性と長い保存期間から、食品、医薬品、産業用処方における乾燥用途に適しているため、より大きなシェアを持っています。一水和物クエン酸は、水への溶解性が重要な飲料や化粧品の処方での使用が増加しています。
- 例えば、Jungbunzlauer Canada Inc.は、ポートコルボーン施設で年間最大140,000トンのクエン酸を生産する能力を持っています。
用途別に、食品・飲料は依然として主要なセグメントであり、保存料や香料としてのクエン酸の広範な使用によって支えられています。医薬品セグメントは、発泡性タブレット、pH制御、経口シロップでの使用により安定した貢献をしています。化粧品・パーソナルケアは、角質除去、pH調整、製品保存のための処方にクエン酸を利用しています。洗浄剤や洗剤を含む産業セグメントは、生分解性成分へのシフトにより需要が増加しています。
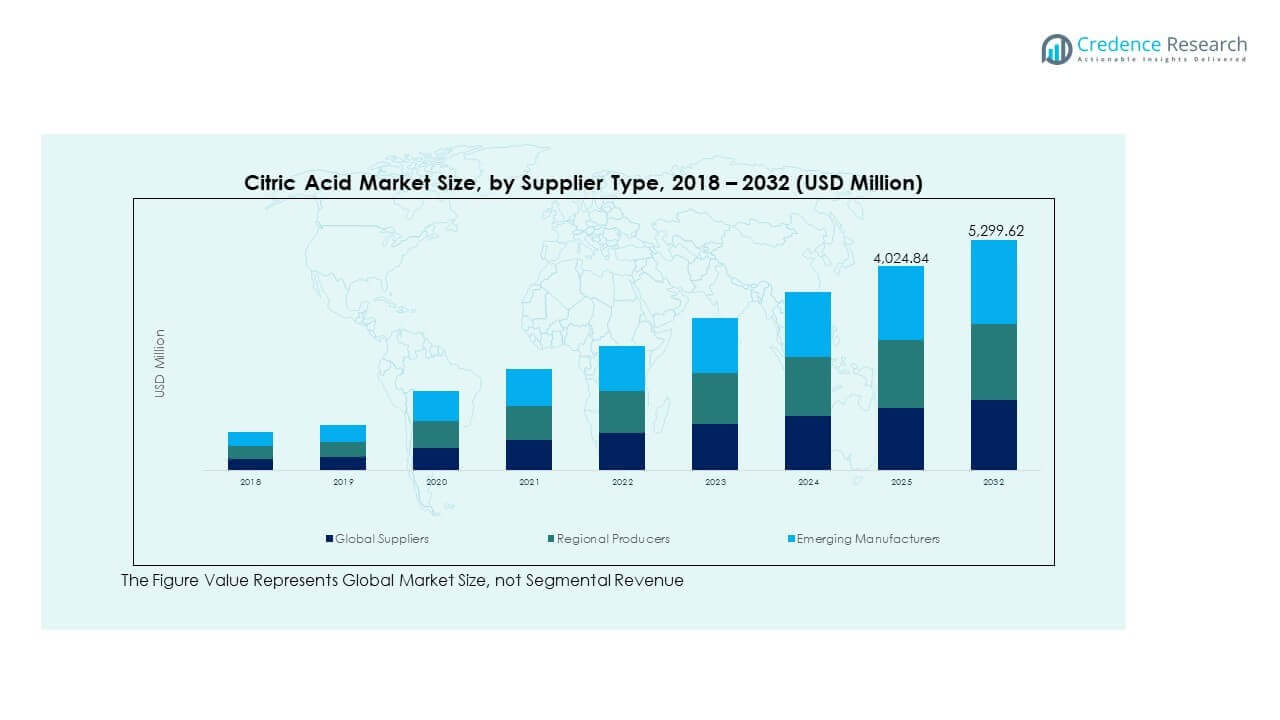
サプライヤーの種類別、グローバルサプライヤーは大規模な運営と国際的な流通ネットワークを通じて強力な地位を築いています。地域プロデューサーは、ローカライズされたサプライチェーンとコスト優位性を持つ中規模市場にサービスを提供しています。新興メーカーは、政府の支援、国内の原材料アクセス、増加する内部需要を活用して、発展途上経済で地位を築いています。各サプライヤータイプは、グローバルな供給のバランスを取り、地域の規制および消費者のニーズを満たす上で重要な役割を果たしています。
- 例えば、Weifang Ensign Industryは、3,000人以上のスタッフを雇用し、30万トンのクエン酸容量に達する生産ラインをアップグレードしています。
セグメンテーション:
製品タイプ別
- 無水クエン酸
- モノハイドレートクエン酸
用途別
- 食品 & 飲料
- 医薬品
- 化粧品 & パーソナルケア
- 工業用
サプライヤーの種類別
- グローバルサプライヤー
- 地域プロデューサー
- 新興メーカー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのクエン酸市場規模は、2018年に11億3,750万米ドルから2024年には12億4,412万米ドルに評価され、2032年には16億9,642万米ドルに達すると予測されており、予測期間中のCAGRは4.0%です。北アメリカは2024年に世界市場の約24.7%を占めています。包装食品、飲料、医薬品でのクエン酸の採用でリードしています。クリーンラベルおよび非GMO成分の需要が強い消費量を支えています。アメリカは、先進的な生産、研究開発能力、大規模な加工食品産業で支配的な国です。この地域の主要な製薬会社は、経口および注射製剤にクエン酸を使用しています。GRASステータスに基づく規制遵守が広範な用途をサポートしています。家庭用洗剤セグメントは、エコフレンドリーな処方トレンドにより大きく貢献しています。流通効率と高い消費者認識が北アメリカの強力な市場地位を維持しています。
ヨーロッパ
ヨーロッパのクエン酸市場規模は、2018年に7億5600万米ドル、2024年に7億9854万米ドルと評価され、2032年までに10億1622万米ドルに達すると予想されており、予測期間中のCAGRは3.1%です。ヨーロッパは2024年に世界市場シェアの約15.8%を占めています。加工食品、乳製品、菓子類におけるクエン酸の高い需要が地域の成長を促進しています。厳しい食品安全規制と持続可能性の目標が供給者の選択に影響を与えています。ヨーロッパの化粧品ブランドは、オーガニックやビーガンの製品にクエン酸を使用しています。ドイツ、フランス、イギリスは、医薬品および食品セクターで地域消費をリードしています。リン酸塩禁止により、産業用洗浄剤も採用されています。持続可能性と成分の追跡可能性が調達の最優先事項です。この地域は成熟した最終用途産業を通じて安定した需要を支えています。
アジア太平洋
アジア太平洋のクエン酸市場規模は、2018年に11億9350万米ドル、2024年に13億6540万米ドルと評価され、2032年までに20億485万米ドルに達すると予想されており、予測期間中のCAGRは4.9%です。アジア太平洋は2024年に世界市場の27.7%を占める最大のシェアを持っています。中国とインドは、大規模な食品、飲料、医薬品セクターを通じて生産と消費を推進しています。中国の輸出志向の製造拠点は、世界のサプライチェーンに貢献しています。中産階級の人口増加が包装食品や加工食品の需要を促進しています。国内の医薬品生産は、クエン酸のような賦形剤の強い需要を生み出しています。規制の枠組みは国際基準に合わせて進化しています。地域の生産者は、低コストの原材料の利用可能性から利益を得ています。化粧品や産業用途の拡大が長期的な成長を支えています。
ラテンアメリカ
ラテンアメリカのクエン酸市場規模は、2018年に2億2400万米ドル、2024年に2億4600万米ドルと評価され、2032年までに3億1199万米ドルに達すると予想されており、予測期間中のCAGRは3.1%です。ラテンアメリカは2024年に世界市場シェアの約4.9%を占めています。ブラジルとアルゼンチンは、食品および医薬品産業からの需要の増加により、主要な貢献者です。都市化の進展と加工食品の摂取が地域市場での使用を支えています。地元の供給者は、原材料や完成品のクエン酸を輸入してブレンドや製剤に焦点を当てています。医薬品の拡大と栄養補助食品のトレンドが新たな成長ポイントを生み出しています。化粧品やパーソナルケアブランドは、クリーンビューティーラインにクエン酸を採用しています。経済の変動性が価格設定や調達戦略に影響を与えています。市場の成長は安定していますが、地域の貿易動向に影響を受けています。
中東
中東のクエン酸市場規模は、2018年に1億1200万米ドル、2024年に1億1484万米ドルと評価され、2032年までに1億3835万米ドルに達すると予想されており、予測期間中のCAGRは2.4%です。この地域は2024年に世界市場シェアの2.3%を占めています。GCC諸国は、加工食品、飲料、医薬品の消費が多いため、需要をリードしています。成長する小売チェーンが包装食品の成長を支え、クエン酸の使用を促進しています。地元の生産が限られているため、輸入依存度が高いままです。サウジアラビアとUAEの地域医薬品ハブが賦形剤の需要を増加させています。産業用途は限られていますが、都市開発とともに拡大しています。規制の輸入とハラール認証がサプライチェーン戦略に影響を与えています。市場の成熟度は多くの小規模経済でまだ発展途上です。
アフリカ
アフリカのクエン酸市場の規模は、2018年に7,700万米ドルから2024年に1億1,178万米ドルと評価され、2032年までに1億3,180万米ドルに達すると予測されており、予測期間中のCAGRは1.7%です。2024年にはアフリカが世界市場シェアの約2.2%を占めています。南アフリカは、食品、飲料、製薬セクターでの需要が増加している主要な需要センターです。都市人口の増加と消費者向け包装商品の消費の増加が市場の可視性を高めています。現地生産能力が限られているため、供給チェーンは輸入が支配しています。小規模な製造業者は、食品加工や飲料保存のために輸入されたクエン酸に依存しています。公共医療アクセスの改善に伴い、製薬の採用が増加しています。地域の規制のギャップが品質の標準化に影響を与えています。大陸内の発展途上市場では、緩やかではありますが着実な成長が続いています。
主要プレイヤー分析:
競争分析:
クエン酸市場は、統合された供給チェーンを持つグローバルな生産者によって支配された集中型の競争環境を特徴としています。主要なプレイヤーには、カーギル、ADM、Tate & Lyle、Danisco A/Sが含まれ、これらは規模、技術、多様な最終用途ポートフォリオを活用しています。中国のメーカーは、低コスト生産と強力な輸出志向により、重要なボリュームシェアを持っています。グローバルサプライヤーは、非GMO認証、グリーン生産慣行、顧客特定のカスタマイズに焦点を当てています。地域の生産者は、価格設定と地域調達の利点を通じて競争しています。市場参加者は、マージンを維持するために、能力拡大、発酵効率、廃棄物削減に投資しています。合併、製品発売、地域流通パートナーシップなどの戦略的な動きが競争の勢いを形作っています。食品、製薬、工業用途からの需要が増加する中、クエン酸市場は進化を続けており、継続的なイノベーションと規制遵守の必要性を促しています。強力な研究開発と柔軟な製造を持つプレイヤーは、多様な世界市場での顧客の変化する要求に対応する上で明確な優位性を保持しています。
最近の展開:
- 2024年7月、Tate & Lyleは、米国に拠点を置く自然由来の特殊成分の生産者であるCP Kelcoを約18億ドルで買収しました。これにより、クエン酸および関連市場における甘味、口当たり、強化プラットフォームを強化しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、サプライヤータイプに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- クリーンラベル成分の需要の高まりにより、食品および飲料カテゴリー全体でクエン酸の採用が加速します。
- pH調整剤や賦形剤の需要の高まりにより、医薬品および栄養補助食品の用途が拡大します。
- 持続可能な調達と発酵ベースの生産方法が将来のサプライヤー戦略を形成します。
- 工業用洗浄および洗剤の処方は、リン酸塩の代替としてクエン酸に向かってシフトし続けます。
- アジア太平洋およびラテンアメリカの地域生産者は、国内需要の増加に対応するために事業を拡大します。
- 発泡錠剤や機能性飲料における製品革新が、下流の応用可能性を強化します。
- デジタル追跡可能性と成分認証が、国際貿易およびサプライチェーンのコンプライアンスにおいて不可欠になります。
- 世界のサプライヤーは、需要の増加と供給の安全性をバランスさせるために、能力拡大に投資します。
- 化粧品およびパーソナルケアの処方は、pHバランスと自然保存のためにクエン酸をますます使用します。
- 化学ベースの添加物に対する規制の圧力が、より多くの業界をクエン酸ベースの代替品に向かわせます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
クエン酸市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、クエン酸市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたクエン酸市場のセグメントはどれですか?
クエン酸市場の成長を促進している主な要因は何ですか?
クエン酸市場の主要企業はどこですか?
2024年にクエン酸市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クエン酸市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクエン酸市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,880.69 million → 2032: USD 5,299.62 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クエン酸市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クエン酸市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクエン酸市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クエン酸市場市場の成長要因
- 3.3 クエン酸市場市場の抑制要因および課題
- 3.4 クエン酸市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クエン酸市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クエン酸市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クエン酸市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クエン酸市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クエン酸市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクエン酸市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クエン酸市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クエン酸市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クエン酸市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クエン酸市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クエン酸市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクエン酸市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクエン酸市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクエン酸市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクエン酸市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクエン酸市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクエン酸市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクエン酸市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クエン酸市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
