
市場概要
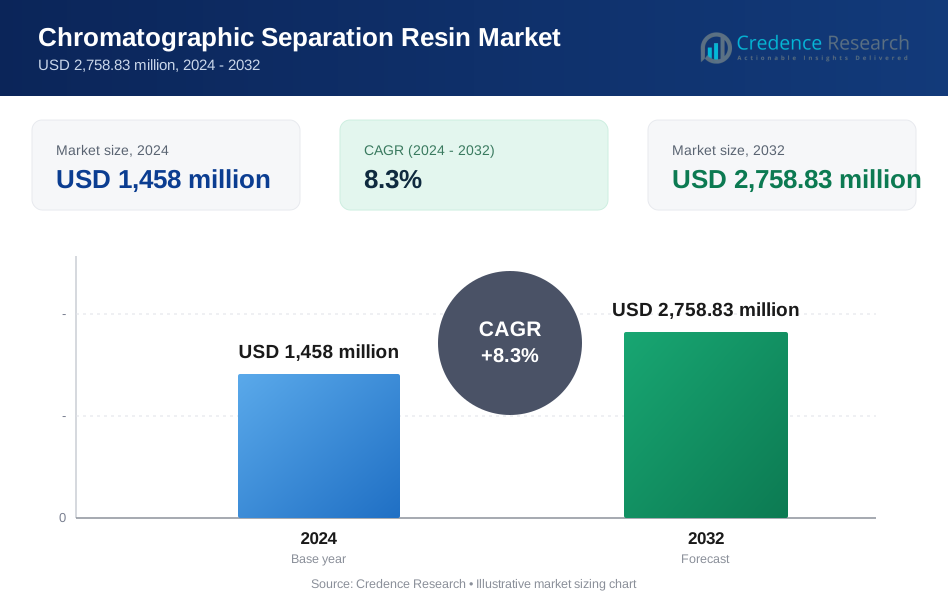
クロマトグラフィー分離樹脂市場は2024年に14億5,800万米ドルと評価され、2032年までに27億5,883万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)8.3%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
|
|
14億5,800万米ドル |
| クロマトグラフィー分離樹脂市場、CAGR | 8.3% |
| クロマトグラフィー分離樹脂市場規模 2032 | 27億5,883万米ドル |
クロマトグラフィー分離樹脂市場は、Merck KGaA、Thermo Fisher Scientific Inc.、GE Healthcare、東ソー株式会社、Bio-Rad Laboratories、Agilent Technologies、Pall Corporation、Avantor Performance Materials Inc.、三菱ケミカル株式会社などの確立されたグローバルプレーヤーによって主導されており、これらの企業は樹脂化学の革新、結合効率、ライフサイクルパフォーマンスで競争しています。これらの企業は、広範なバイオプロセスポートフォリオとバイオ医薬品メーカーとの長期的な関係を通じて強力な地位を維持しています。北米は、バイオ医薬品の生産量の多さ、高度な下流処理インフラ、性能の高いアフィニティおよび合成樹脂の早期採用に支えられ、世界市場の約38%を占める主要地域です。ヨーロッパとアジア太平洋は、バイオシミラーの拡大と製造の拡大によって続いています。

市場の洞察
- クロマトグラフィー分離樹脂市場は、2024年に14億5,800万米ドルと評価され、2032年までに27億5,883万米ドルに達すると予測されており、予測期間中に年平均成長率8.3%で成長しています。
- 市場の成長は主にバイオ医薬品およびバイオシミラーの生産の増加によって推進されており、クロマトグラフィーは依然として主要な下流精製方法です。合成樹脂は耐久性とスケーラビリティが高いため製品タイプセグメントを支配しており、アフィニティクロマトグラフィーはモノクローナル抗体の精製における高い選択性により技術セグメントをリードしています。
- 主要な市場動向には、高容量樹脂の採用、強化されたバイオプロセス、および使い捨てクロマトグラフィーシステムの導入が含まれます。バイオ医薬品企業は、商業規模の製造と先進的なバイオ医薬品のパイプライン拡大により、最大のエンドユーザーシェアを占めています。
- 競争の激しさは依然として高く、主要プレーヤーは樹脂の性能、リガンドの革新、および長寿命の安定性に注力しており、地域および中堅サプライヤーは特にバイオシミラー製造においてコスト最適化された提供を通じて勢いを増しています。
- 地域別では、北米が約38%の市場シェアを持ち、次いでヨーロッパが28%、アジア太平洋が22%を占めています。アジア太平洋は、中国、インド、韓国でのバイオ製造能力の拡大により最も急速な成長を示しています。
市場セグメンテーション分析:
製品タイプ別:
クロマトグラフィー分離樹脂市場において、合成樹脂は優れた機械的強度、高い結合能力、および一貫したバッチ間性能により、主要なサブセグメントを占めています。合成ポリマーおよびシリカベースの樹脂は、特にモノクローナル抗体および組換えタンパク質の精製において、産業規模のバイオプロセスで広く使用されています。これらの化学的安定性により、繰り返しの現場洗浄(CIP)サイクルが可能となり、製造業者の運用コストを削減します。バイオ医薬品の生産量の増加と、高スループットおよび連続クロマトグラフィー処理へのシフトにより、世界的に合成クロマトグラフィー樹脂の強い需要が続いています。
- 例えば、CytivaのMabSelect™ PrismAプロテインA樹脂は、0.5モルの水酸化ナトリウムを使用して200回以上のCIPサイクルに適合しており、産業流量でミリリットルあたり最大80ミリグラムのIgGの動的結合容量を提供します。一方、MerckのEshmuno® A樹脂は3バールの動作圧力をサポートし、解像度を損なうことなく時速300センチメートルを超える線形流速を可能にします。
技術別:
技術別では、アフィニティクロマトグラフィーが市場シェアをリードしており、下流バイオプロセスにおける卓越した選択性と高い回収率によって推進されています。特にプロテインAアフィニティ樹脂は、モノクローナル抗体の精製に広く使用されており、これはバイオ医薬品製造の主要セグメントです。アフィニティクロマトグラフィーの優位性は、抗体ベースの治療薬およびバイオシミラーの承認の増加、ならびに使い捨ておよび強化された精製ワークフローの採用の増加によって強化されています。イオン交換および疎水性相互作用クロマトグラフィーは依然として重要な研磨ステップですが、アフィニティベースの技術は現代のバイオ製造における主要なキャプチャーステージを支え続けています。
- 例えば、RepligenのOPUS®プレパックProtein Aカラムは、最大ハードウェア圧力限界が小型カラムで最大4バール、大型カラムで最大3バールに設定されており、標準プラットフォームプロセスで最大200センチメートル毎時の線形流速をサポートし、シングルユースの抗体キャプチャーにおける効率的なサイクル時間を可能にします。
エンドユーザー別:
エンドユーザーの中で、バイオ医薬品企業がクロマトグラフィー分離樹脂消費の最大シェアを占める主要なサブセグメントを構成しています。これらの組織は、生物製剤、ワクチン、細胞・遺伝子治療の大規模な精製にクロマトグラフィー樹脂を多用しています。社内製造能力の拡大と生物製剤パイプラインへの継続的な投資が、このセグメントからの樹脂需要を支えています。臨床研究機関や学術機関はプロセス開発や初期段階の研究を通じて貢献していますが、バイオ医薬品メーカーは継続的で大量かつGMP準拠の生産要件により、主要な収益ドライバーとして残っています。
主要な成長ドライバー
バイオ医薬品製造の拡大
世界的なバイオ医薬品製造の急速な拡大は、クロマトグラフィー分離樹脂市場の主要な成長ドライバーです。モノクローナル抗体、組換えタンパク質、ワクチン、先進的な生物製剤の開発と商業化の増加は、クロマトグラフィーが基盤技術として残る高効率な下流精製プロセスを必要とします。慢性疾患、腫瘍学的適応症、自己免疫疾患の有病率の上昇は、生物製剤パイプラインを加速させ、メーカーに生産能力の拡大を促しています。大手バイオ医薬品企業は、新しい製造施設への投資や既存プラントのアップグレードを行い、高性能クロマトグラフィー樹脂の消費を直接的に増加させています。さらに、製品の純度と一貫性に対する規制の強調が、クロマトグラフィーに基づく分離への依存を強化し、商業生産と後期臨床製造の両方での樹脂需要を確保しています。
- 例えば、Samsung Biologicsの仁川にある第4製造プラントは、バイオリアクター容量を256,000リットル追加し、総設置容量を620,000リットルに拡大しました。この規模は、商業用抗体生産のために大容量のProtein Aおよびイオン交換樹脂の展開を必要とし、Lonzaのニューハンプシャー州ポーツマス施設の拡張には、強化された下流処理をサポートするために高容量のアフィニティおよび混合モード樹脂で構成された2,000リットルのシングルユースバイオリアクターが組み込まれています。
バイオシミラーとコスト最適化治療の成長
バイオシミラーとコスト最適化された生物製剤治療への世界的な推進が、クロマトグラフィー分離樹脂の需要を大きく駆動しています。特許の失効が高価値生物製剤のバイオシミラー版の市場を開放する中、メーカーは収率を改善し精製コストを削減するためにプロセス最適化を強化しています。より高い結合容量、長寿命、化学的安定性を持つクロマトグラフィー樹脂が、経済的に実行可能なバイオシミラー生産を支えるためにますます採用されています。特に新興市場では、バイオシミラーの急速な開発が見られ、樹脂需要が従来のバイオファーマハブを超えて拡大しています。このコスト効率の焦点が、厳しい規制基準の下で堅牢で再現性のある精製サイクルを可能にする先進的な合成樹脂の採用を強化しています。
- 例えば、メルクのEshmuno® A樹脂は、工業的な流量で1ミリリットルあたり80ミリグラムのIgGの動的結合容量を示し、200回以上のソーダ水による定置洗浄サイクルをサポートし、バイオシミラー抗体キャンペーンでの数年間の再利用を可能にします。一方、PuroliteのPraesto® Jetted A50樹脂は、約50マイクロメートルの均一なビーズサイズを提供する制御されたジェッティング技術を使用して製造され、商業規模の操作で100回以上のアルカリ洗浄サイクルで性能を維持します。
先進的治療法の採用の増加
細胞療法、遺伝子療法、核酸ベースの製品を含む先進的治療法の台頭は、クロマトグラフィー分離樹脂の新たな成長の道を開いています。これらの複雑な製品は、安全性、効力、規制の遵守を確保するために専門的な精製戦略を必要とします。イオン交換、サイズ排除、アフィニティクロマトグラフィーなどのクロマトグラフィー技術は、ウイルスベクター、プラスミドDNA、mRNAの精製にますます特化されています。先進的治療法の臨床パイプラインが拡大し、商業化に向けて移行するにつれて、カスタマイズされた高解像度樹脂の需要は増加し続けています。この複雑なバイオロジクスへの移行は、確立された治療プラットフォームと新興の治療プラットフォームの両方で長期的な樹脂需要を強化します。
主要なトレンドと機会
シングルユースおよび強化されたバイオプロセシングへの移行
クロマトグラフィー分離樹脂市場における注目すべきトレンドは、シングルユースおよび強化されたバイオプロセシングシステムへの移行です。バイオ医薬品メーカーは、柔軟性を向上させ、洗浄検証要件を削減するために、使い捨てクロマトグラフィーフォーマットと小型の高容量カラムを採用しています。高性能樹脂は、サイクルごとの生産性を向上させ、より小さな施設のフットプリント内での高出力を可能にする強化された処理戦略をサポートします。このトレンドは、迅速な処理、スケーラビリティ、シングルユースシステムとの互換性に最適化された製品を開発する機会を樹脂サプライヤーに提供します。モジュール式バイオ製造施設の採用の増加は、先進国と新興市場の両方でこの機会をさらに強化します。
- 例えば、東ソー・バイオサイエンスは、TOYOPEARL® MX-Trp-650Mアフィニティ樹脂が80 g/Lを超えるIgG結合容量を達成し、縮小されたフットプリントでのサイクルごとの生産性を向上させると報告しています。
カスタマイズおよびアプリケーション特化型樹脂の需要の増加
プロセスの複雑化が進む中、カスタマイズおよびアプリケーション特化型クロマトグラフィー樹脂の需要が高まっています。バイオ医薬品企業は、抗体、ウイルスベクター、核酸などの特定の分子に特化した樹脂を求め、選択性と回収率を最大化しようとしています。樹脂サプライヤーは、リガンド修飾、混合モード、高解像度製品を提供し、特定の精製課題に対応しています。このカスタマイズトレンドは、樹脂メーカーとエンドユーザー間のより密接な協力を可能にし、長期的な供給関係を構築します。バイオロジクスのパイプラインが多様化するにつれて、専門的な樹脂ソリューションの必要性は、革新に焦点を当てたサプライヤーにとって重要な成長機会を提供します。
- 例えば、SartoriusはSartobind® Qメンブレンのようなアプリケーション固有のイオン交換媒体を共同開発しており、ウイルスベクター精製ワークフローのために約10 mg/mLのDNA結合容量を提供しています。
主な課題
クロマトグラフィー樹脂の高コストとプロセス経済性
クロマトグラフィー分離樹脂の高コストは、特に大規模製造において主要な課題となっています。アフィニティ樹脂、特にモノクローナル抗体の精製に使用されるものは、下流工程の費用の大部分を占めています。頻繁な樹脂の交換、洗浄要件、および検証コストは、特にバイオシミラーや新興市場の製造業者にとって生産予算を圧迫する可能性があります。コスト感度は、価格競争の激しい環境での高級樹脂の採用を制限する可能性があり、製造業者は代替の精製戦略を模索することを促します。性能向上と費用対効果のバランスを取ることは、樹脂供給者とエンドユーザーの両方にとって重要な課題です。
技術的な複雑さとプロセス最適化の制約
クロマトグラフィーを基にした精製に関連する技術的な複雑さは、もう一つの重要な課題です。最適な樹脂、クロマトグラフィーモード、および操作条件を選択するには、広範なプロセス開発と検証が必要です。原料組成や製品特性の変動は、樹脂の性能と再現性に影響を与える可能性があります。さらに、実験室プロセスを商業生産にスケールアップする際には、運用上の非効率性や歩留まり損失がしばしば発生します。これらの課題は、熟練した専門知識を必要とし、特に新興治療モダリティにとって開発期間を延ばします。これらの制約を克服するには、樹脂設計、プロセスモデリング、および統合された下流ソリューションにおける継続的な革新が必要です。
地域分析
北アメリカ
北アメリカは、主要なバイオ医薬品製造業者の強力な存在と高度なバイオプロセシングインフラにより、クロマトグラフィー分離樹脂市場の約38%を占めています。アメリカ合衆国は、高いバイオ医薬品生産量、広範な研究開発活動、および高度な精製技術の早期採用により、地域需要を支配しています。大規模なモノクローナル抗体製造と細胞および遺伝子治療の商業化の増加は、樹脂消費を支えています。さらに、製品純度に対する厳しい規制要件がクロマトグラフィーを基にした分離への依存を強化し、商業および臨床製造施設全体で高性能合成樹脂およびアフィニティ樹脂の安定した需要を支えています。
ヨーロッパ
ヨーロッパは、確立されたバイオ医薬品産業と強力なバイオシミラー開発活動に支えられ、世界のクロマトグラフィー分離樹脂市場の約28%を占めています。ドイツ、スイス、英国、フランスなどの国々は、主要なバイオ医薬品製造拠点と契約開発組織をホストしています。この地域は、バイオ製造能力への投資の増加と品質と一貫性を重視した堅牢な規制フレームワークから恩恵を受けています。バイオシミラーとワクチンの成長は、コスト効率が高く高容量の樹脂の需要を引き続き促進しています。産業界と学術機関の間の共同研究イニシアチブは、ヨーロッパ全体での長期的な市場採用をさらに強化しています。
アジア太平洋
アジア太平洋地域は、クロマトグラフィー分離樹脂市場の約22%を占めており、最も急成長している地域セグメントです。中国、インド、韓国、日本におけるバイオ医薬品製造の急速な拡大が、強力な樹脂需要を牽引しています。この地域は、バイオシミラー生産の増加、医療投資の増加、およびバイオ医薬品製造の現地化を支援する政府の取り組みから恩恵を受けています。コスト競争力のある生産能力が、大規模な精製のための先進的なクロマトグラフィー樹脂の採用を促進しています。地域の契約製造機関へのアウトソーシングの増加は、樹脂消費をさらに加速させ、アジア太平洋地域を世界市場の主要な成長エンジンとして位置づけています。
ラテンアメリカ
ラテンアメリカは、バイオ医薬品生産と公共部門のワクチン製造の緩やかな成長に支えられ、世界のクロマトグラフィー分離樹脂市場の推定7%を占めています。ブラジルとメキシコが主要な貢献者であり、政府支援のバイオ医薬品プログラムとグローバル製薬企業とのパートナーシップの増加によって推進されています。この地域は一部輸入樹脂に依存していますが、地元の製造能力の向上により採用率が改善しています。臨床研究活動の拡大と、医療の自給自足を強化する地域の取り組みが市場の安定した成長を支えていますが、北米やヨーロッパと比べると採用は控えめです。
中東・アフリカ
中東・アフリカ地域は、クロマトグラフィー分離樹脂市場の約5%を占めており、初期段階のバイオ医薬品製造基盤を反映しています。成長は、医療インフラ、ワクチン生産、特に湾岸協力会議諸国における製薬製造への投資の増加によって推進されています。輸入依存を減らし、バイオ医薬品の利用可能性を改善するための政府の取り組みが、クロマトグラフィー技術の採用を徐々に支援しています。市場浸透は依然として限定的ですが、研究能力の拡大と国際的な協力が、地域全体でのクロマトグラフィー樹脂の長期的な需要を高めることが期待されています。
市場セグメンテーション:
製品タイプ別:
- 天然
- 合成
技術別:
- アフィニティクロマトグラフィー
- アニオン交換クロマトグラフィー
- カチオン交換クロマトグラフィー
- サイズ排除クロマトグラフィー
- 疎水性相互作用クロマトグラフィー
エンドユーザー別:
- バイオ医薬品企業
- 臨床研究機関
- 学術機関
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
クロマトグラフィー分離樹脂市場は、強力な技術専門知識とグローバルな流通ネットワークを持つ確立されたライフサイエンスおよび特殊材料企業によって支配される競争環境を特徴としています。主要なプレーヤーは、バイオ医薬品の精製に対する厳しい要求を満たすために、樹脂の性能、リガンド化学、結合容量、およびライフサイクルの耐久性で競争しています。合成およびアフィニティベースの樹脂における継続的な革新は、特にモノクローナル抗体および先進治療用途において差別化を支えています。研究開発、能力拡張、およびプロセス特化型樹脂開発への戦略的投資は、競争力のある位置付けの中心にあります。企業はまた、バイオ医薬品製造業者や契約開発機関との長期供給契約を通じて市場での存在感を強化しています。さらに、研究機関とのパートナーシップやコラボレーションにより、新しい樹脂技術の初期段階での採用が可能になります。グローバルなプレーヤーが支配的な地位を維持する一方で、新興の地域サプライヤーは、特にバイオシミラー製造や大量精製ワークフロー向けにコスト最適化された代替品を提供することで競争を激化させています。
主要プレイヤー分析
- Merck KGaA
- Thermo Fisher Scientific Inc.
- 東ソー・バイオサイエンス
- アジレント・テクノロジー
- バイオ・ラッド・ラボラトリーズ
- GEヘルスケア
- パルコーポレーション
- アバントール・パフォーマンス・マテリアルズ・インク
- 三菱ケミカル株式会社
- ウォーターズコーポレーション
最近の展開
- 2025年10月、MerckはJSRライフサイエンスのクロマトグラフィー事業を買収するための最終合意を発表しました。これには、JSRの高度なプロテインA樹脂技術であるAmsphere™ A3およびAmsphere™ A+プロテインA樹脂が含まれており、バイオ医薬品製造における抗体精製ワークフローをより効率的にサポートするために、Merckの下流精製ポートフォリオを強化します。
- 2024年12月、アジレントはHUPO 2024ワールドコングレスでInfinity III LCシリーズプラットフォームを導入しました。これは主に機器ですが、高度な液体クロマトグラフィー分離をサポートし、分析および製剤用途における現代の樹脂ベースのワークフローとの互換性を高める高性能LCシステムの拡張を強調しています。
- 2024年7月、東ソー・バイオサイエンスは、液体クロマトグラフィー樹脂および下流処理媒体に焦点を当てたクロマトグラフィーソリューションにおける戦略的イニシアチブを発表し、さまざまなスケールでの生体分子精製のためのTOYOPEARL®およびTSKgel樹脂技術の継続的な強化を反映しています。
レポートのカバレッジ
この調査レポートは、製品タイプ、技術、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 世界のバイオ医薬品パイプラインが拡大するにつれて、特にモノクローナル抗体、ワクチン、組換えタンパク質に対する需要が引き続き増加します。
- 高度な合成およびアフィニティベースの樹脂は、その高い結合能力と長い運用寿命により、より広く採用されるようになります。
- バイオシミラー製造は、コスト効率が高く高スループットのクロマトグラフィー樹脂ソリューションをますます優先するようになります。
- 分子特有の精製課題に対応するため、カスタマイズされたアプリケーション特化型樹脂の採用が強化されます。
- シングルユースおよび強化されたクロマトグラフィー形式が、樹脂の設計と展開戦略を再構築します。
- 細胞および遺伝子治療の商業化により、特殊なイオン交換およびサイズ排除樹脂の新たな需要が生まれます。
- 連続バイオプロセシングの採用が、長期間かつ安定した運用に適した樹脂の必要性を促進します。
- アジア太平洋地域は、バイオ製造インフラの拡大に支えられ、主要な成長エンジンとして浮上します。
- 樹脂供給者とバイオ医薬品メーカーの間の協力が深まり、下流のワークフローを最適化します。
- リガンド化学と樹脂マトリックスの継続的な革新が、長期的な競争差別化の中心となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
クロマトグラフィー分離樹脂の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、クロマトグラフィー分離樹脂市場はどの程度の年平均成長率で成長すると予測されていますか?
クロマトグラフィー分離樹脂市場の成長を促進する主要な要因は何ですか?
市場で入手可能な主な種類のクロマトグラフィー分離樹脂は何ですか?
製造業者は、クロマトグラフィー分離樹脂の品質と性能をどのように確保していますか?
クロマトグラフィー分離樹脂市場の主要な企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クロマトグラフィー分離樹脂市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクロマトグラフィー分離樹脂市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,458 million → 2032: USD 2,758.83 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クロマトグラフィー分離樹脂市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クロマトグラフィー分離樹脂市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクロマトグラフィー分離樹脂市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クロマトグラフィー分離樹脂市場市場の成長要因
- 3.3 クロマトグラフィー分離樹脂市場市場の抑制要因および課題
- 3.4 クロマトグラフィー分離樹脂市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クロマトグラフィー分離樹脂市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クロマトグラフィー分離樹脂市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クロマトグラフィー分離樹脂市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クロマトグラフィー分離樹脂市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クロマトグラフィー分離樹脂市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクロマトグラフィー分離樹脂市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クロマトグラフィー分離樹脂市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クロマトグラフィー分離樹脂市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クロマトグラフィー分離樹脂市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クロマトグラフィー分離樹脂市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クロマトグラフィー分離樹脂市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクロマトグラフィー分離樹脂市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクロマトグラフィー分離樹脂市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクロマトグラフィー分離樹脂市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクロマトグラフィー分離樹脂市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクロマトグラフィー分離樹脂市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクロマトグラフィー分離樹脂市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクロマトグラフィー分離樹脂市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クロマトグラフィー分離樹脂市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
