
市場概要
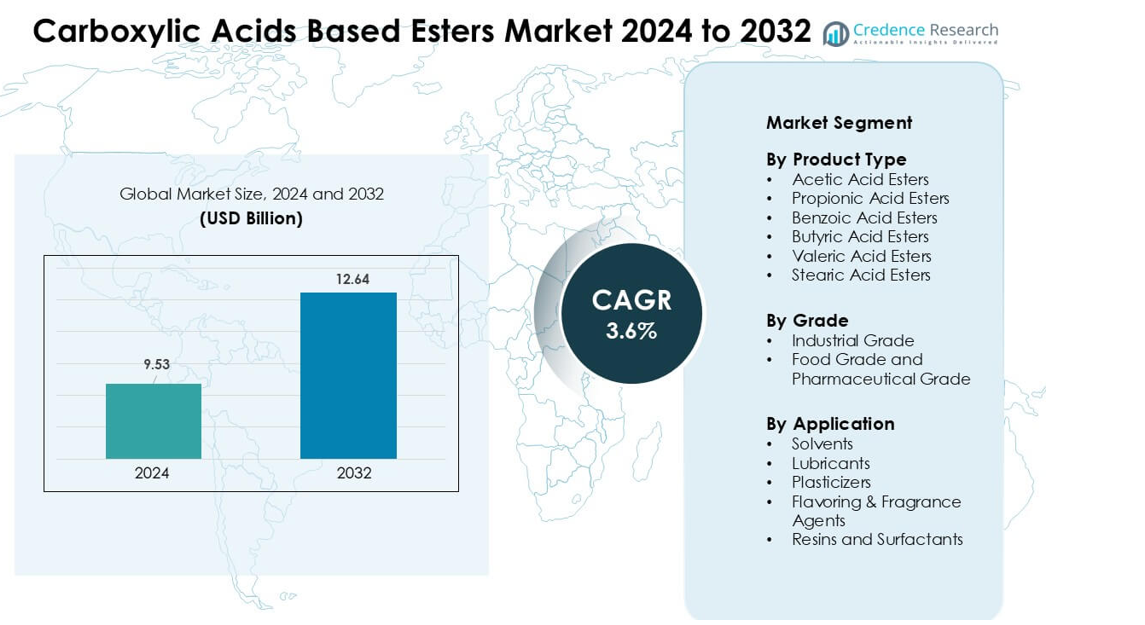
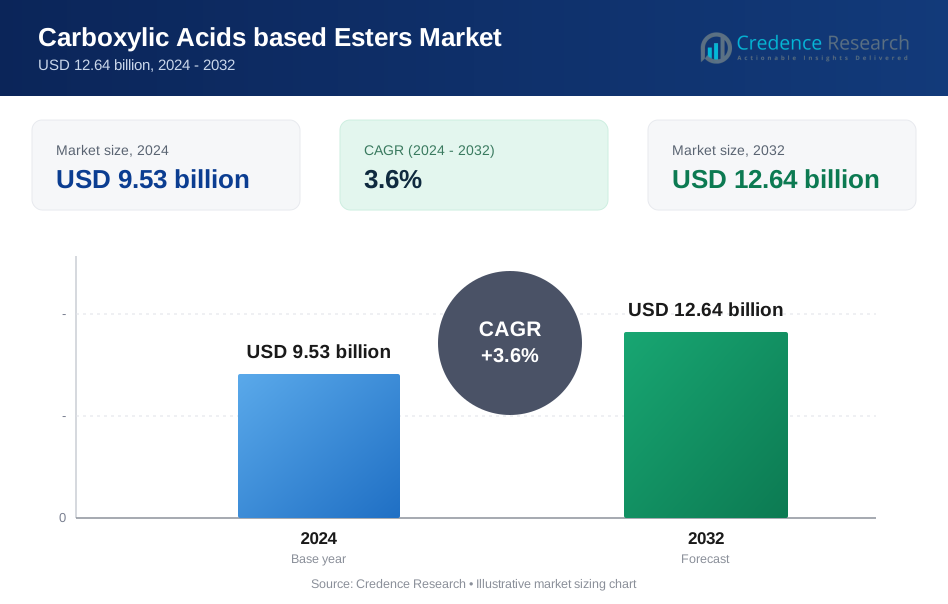
カルボン酸エステル市場は2024年に95.3億米ドルと評価され、2032年までに126.4億米ドルに達すると予想されており、予測期間中に年平均成長率3.6%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| カルボン酸エステル市場規模 2024 | 95.3億米ドル |
| カルボン酸エステル市場、CAGR | 3.6% |
| カルボン酸エステル市場規模 2032 | 126.4億米ドル |
カルボン酸エステル市場は、Perstorp Holding AB、Yip's Chemical Holdings Limited、Dow Inc.、BASF SE、Jiangsu SOPO (Group) Co., Ltd.、Celanese Corporation、Sasol、Wacker Chemie AG、Eastman Chemical Company、LyondellBasell Industries N.V. などの主要企業によって形成されています。これらの企業は、広範なエステルポートフォリオ、強力なグローバル流通、高純度、低VOC、バイオベースの製剤への継続的な投資を通じて競争しています。コーティング、潤滑剤、香料、パーソナルケア用途への注力により、業界全体での市場プレゼンスを強化しています。アジア太平洋地域は、2024年に約36%のシェアを占め、化学製品の大規模な生産拠点、製造活動の拡大、包装、自動車、消費財セクター全体での強い需要によって主導されました。
市場の洞察
- カルボン酸エステル市場は2024年に95.3億米ドルと評価され、2032年までに126.4億米ドルに達すると予測されており、年平均成長率3.6%で成長しています。
- 溶剤が約48%のシェアを占め、建設、包装、自動車業界全体でのコーティング、接着剤、インクでの強い使用により、需要が増加しています。
- バイオベースのエステル生産と高純度の特殊製剤が、持続可能性の目標と食品、パーソナルケア、潤滑剤用途からの需要の高まりにより、引き続き主要なトレンドとなっています。
- 主要企業は、容量拡大、再生可能原料の統合、性能重視のエステルポートフォリオを通じて競争し、産業および消費者化学市場全体での供給を強化しています。
- アジア太平洋地域は2024年に36%の最大の地域シェアを持ち、北米が32%で続き、強力な化学製造、包装需要の拡大、溶剤および特殊エステルの消費増加に支えられています。
市場セグメンテーション分析:
製品タイプ別
酢酸エステルは2024年に製品タイプセグメントで約42%のシェアを占め、コーティング、インク、接着剤での広範な使用に支えられました。これらのエステルは、強力な溶解性、速い蒸発速度、および包装や自動車用途で使用される樹脂との互換性を提供します。安定した性能と規制の受け入れにより、安息香酸およびプロピオン酸エステルはパーソナルケアおよび食品接触用途で成長しました。酪酸、吉草酸、ステアリン酸エステルは、ニッチな潤滑剤および可塑剤の需要で拡大しました。柔軟な包装および産業用コーティングの生産の増加は、酢酸エステルの消費を押し上げ続けました。
- 例えば、セラニーズ・コーポレーションは、クリアレイク、南京、シンガポールで主要な工場を運営し、世界最大の酢酸生産者の一つにランクされています。同社は、年間200万トンを超える世界的な酢酸生産能力を報告しており、コーティングおよび接着剤用途の下流エステルの大規模生産をサポートしています。
グレード別
工業用グレードは2024年にグレードセグメントで約67%のシェアを占め、塗料、コーティング、接着剤、洗浄化学品での多用により牽引されました。このグレードは、高容量の溶剤システムを必要とする建設、包装、自動車製造の強力な成長から利益を得ています。食品および医薬品グレードのエステルは、より厳しい純度基準、クリーンラベルの需要、およびフレーバー、香料、外用製剤での広範な使用により増加しました。加工食品の生産拡大と化粧品製剤の急成長がこのグレードの採用を支えました。工業用グレードは、大規模な化学および製造需要によりリーダーシップを維持しました。
- 例えば、イーストマン・ケミカル・カンパニーは、アセテートエステルの主要な世界的生産者であり、コーティング、インク、接着剤市場に高純度のエチルアセテートを供給しています。同社は、99.9%の純度を持つスペクトログレードのエチルアセテートを含む複数の商業グレードを提供し、厳しい工業用および特殊化学製剤をサポートしています。
用途別
溶剤は2024年に用途セグメントで約48%のシェアを占め、メーカーがコーティング、インク、接着剤での制御された蒸発、低毒性、強力な溶解性のためにカルボン酸エステルに依存しました。潤滑剤は、高温および生分解性製剤での合成エステルの需要増加により成長しました。可塑剤は柔軟なPVCおよび包装用途で拡大し、フレーバーおよび香料は食品およびパーソナルケアでの需要を獲得しました。樹脂および界面活性剤は、洗浄および産業用製剤で安定した成長を示しました。溶剤の需要は、世界的なコーティングおよび印刷市場の規模により最も強力でした。
主要な成長ドライバー
コーティング、接着剤、インクでのエステルの使用拡大
カルボン酸ベースのエステルの需要は、メーカーがコーティング、接着剤、印刷インク、および溶剤システムでの使用を拡大するにつれて増加し続けています。これらのエステルは、強力な溶解性、制御された蒸発、およびアクリル、アルキド、ポリウレタン樹脂との互換性を提供します。建設、自動車のリファイニッシング、産業機械、および包装の成長は、流動性、光沢、および乾燥速度を向上させるエステルベースの溶剤の消費を促進します。包装セクターも、より良い接着性と低臭気のために印刷システムをアップグレードするコンバーターとしての需要をサポートしています。厳しい溶剤を置き換える環境圧力は、低毒性プロファイルを持つエステルの採用を促進し、長期的な採用を強化します。
- 例えば、BASF SEは、塗料、コーティング、印刷インク、接着剤に使用されるエステル系溶剤の主要な世界的供給者として認識されています。BASFは、ルートヴィヒスハーフェンのような統合サイトで酢酸ブチルや酢酸エチルなどの主要なエステルを生産しており、純度レベルは通常99%を超えて産業用コーティングやインクの要件を満たしています。
食品、パーソナルケア、製薬用途からの需要の増加
食品および製薬用途は、安全なプロファイル、中立的な臭い、一貫した純度を持つ食品および製薬グレードのカルボン酸エステルのために拡大しています。フレーバーやフレグランスの用途では、ベーカリー、飲料、菓子の発売をサポートする甘い、フルーティー、フローラルなノートのためにエステルが使用されます。パーソナルケアブランドは、クリーム、ローション、ヘア製品でのエモリエント、広がりやすさ、肌触りの向上のためにエステルに依存しています。クリーンラベルの期待、より厳しい純度規則、機能性成分の研究開発の増加が、より広範な採用を促しています。アジア太平洋地域での加工食品の生産が増加し、北米およびヨーロッパでの高級パーソナルケアの需要が高まる中、これらのエステルはより強固な基盤を得ています。
- 例えば、Croda International Plcは、世界の美容およびパーソナルケア市場で使用されるバイオベースおよび特殊エステルの主要な生産者です。Crodaは、セチルエチルヘキサノエートやカプリル酸/カプリン酸トリグリセリドなどのエモリエントエステルを、高純度の化粧品グレードの生産をサポートする施設で製造しており、ブランドが一貫した感覚と肌触りのパフォーマンスを達成できるようにしています。
生分解性および高性能潤滑剤エステルへのシフト
潤滑剤セクターは、合成エステル系流体を高温安定性、生分解性、低揮発性のために採用する産業が増える中で主要な推進力となっています。カルボン酸エステルは、航空油、コンプレッサー流体、金属加工流体、自動車エンジン油での性能をサポートします。企業は、環境規則を満たしながら、膜強度と酸化抵抗を維持する潤滑剤を求めています。電気自動車がより良い安定性と誘電特性を持つ高度な熱管理流体を必要とするため、需要はさらに増加しています。産業オートメーションと風力エネルギーの設置も、高純度エステルから作られた長寿命の合成潤滑剤の強い需要を生み出しています。
主要なトレンドと機会
バイオベースおよび再生可能エステル生産の拡大
生産者は、持続可能性の目標を引き上げ、政府が石油化学溶剤に対する規制を強化する中で、バイオベースのエステル製造にシフトしています。バイオ由来の酢酸、プロピオン酸、酪酸エステルは、より低いカーボンフットプリントを提供し、包装、コーティング、パーソナルケア全体での循環経済プログラムと一致しています。バイオマス変換、酵素エステル化、再生可能な原料への投資の増加が、ヨーロッパ、日本、アメリカ合衆国での生産能力を拡大しています。この移行は、より環境に優しいポートフォリオを求めるバイオリファイナリーや添加剤メーカーとのパートナーシップの機会を生み出します。低VOCおよび非有害成分への企業のコミットメントの増加が、採用をさらに加速させています。
- 例えば、カーギルは2022年にクローダのパフォーマンステクノロジーおよび工業用化学品事業を買収した後、バイオベースのエステルおよび溶剤のポートフォリオを強化し、コーティングや工業用クリーニングに使用される高純度エステルおよび界面活性剤を追加しました。この買収により、カーギルのバイオ産業プラットフォームが拡大し、大量の工業用途向けに再生可能なエステル化学物質の供給が可能になりました。
高純度および特殊エステルにおける技術革新
生産者は、より厳しい仕様、優れた酸化安定性、そして特化した機能特性を持つ高純度および特殊エステルグレードを開発しています。革新は、高度なコーティング、EV流体、医療用製剤、農薬デリバリーシステムなどのセクターをサポートしています。自動化された精製、連続エステル化、および触媒の最適化により、一貫性が向上し、生産コストが削減されます。これにより、供給者は厳しい純度と感覚的ニーズを満たすパフォーマンス重視のエステルカテゴリを導入する機会が生まれます。エレクトロニクス、航空宇宙、高級パーソナルケアにおける高価値製剤の成長は、特殊エステル化学物質の需要を押し上げています。
- 例えば、Sulzer Chemtechは、反応と蒸留を1つのカラムで組み合わせる工業用反応蒸留システムを供給しており、これはエステル化および加水分解プロセスで広く使用されている構成です。同社は、このような統合システムが従来の多段階セットアップと比較して製品の純度を向上させ、エネルギー需要を削減できると報告しており、高品質エステルの大規模生産をサポートしています。
主要な課題
原材料価格とサプライチェーンの変動性
生産者は、原油、天然ガス、農業生産物の変動により、酢酸、酪酸、エタノール、メタノールなどの原料価格の頻繁な変動に直面しています。地政学的な不安定性、貿易制限、地域的な供給の混乱が調達リスクを増加させます。これらの要因は生産マージンに影響を与え、メーカーに価格戦略の調整を強います。アジア太平洋およびヨーロッパにおける複雑なサプライチェーンが遅延を引き起こし、輸送のボトルネックが物流コストを上昇させます。コーティング、潤滑剤、パーソナルケア市場での需要が同時に急増する際には、安定した供給の維持が困難になります。
VOC排出と安全コンプライアンスに対する規制圧力
規制機関は、揮発性有機化合物、職場での曝露、環境安全に関する規則を引き締め続けています。コーティングおよびインクの生産者は、北米およびヨーロッパでの溶剤排出に厳しい制限を受けており、特定のエステル製剤に影響を与えています。REACH、EPA基準、食品グレードの安全規則への準拠には、常に再配合とテストが必要です。生産者は、安全な化学物質、製造管理の改善、毒性を低減した代替エステルに投資しなければなりません。これらの圧力は開発コストを増加させ、特に食品、医薬品、香料の用途で製品承認を遅らせる可能性があります。
地域分析
北米
北米は2024年に約32%のシェアを持ち、コーティング、接着剤、潤滑剤、パーソナルケア製造からの強い需要に支えられていました。米国は、エステルベースの溶剤とパフォーマンス添加剤に依存する大規模な建設、包装、自動車セクターにより、消費の大部分を牽引しました。加工食品の生産量の増加と厳しい純度基準により、食品グレードおよび医薬品グレードのエステルが拡大しました。再生可能および生分解性エステル製剤の成長も、VOCと持続可能性の規制が厳しくなる中で、市場の安定性を強化しました。カナダは工業用潤滑剤と特殊化学品で着実な需要を示しました。
ヨーロッパ
ヨーロッパは2024年に約28%のシェアを獲得し、コーティング、自動車用潤滑剤、高級パーソナルケア製品における特殊エステルの高い採用により牽引されました。ドイツ、フランス、イギリスは、先進的な製造基盤と低VOCおよびバイオベース化学品に対する厳しい規制の焦点により消費をリードしました。生産者はREACHと持続可能性の目標を達成するために、再生可能な原料技術と高純度エステル生産に投資しました。食品加工や化粧品におけるフレーバーおよびフレグランスエステルの需要拡大が地域の成長を強化しました。東ヨーロッパは産業活動の増加により中程度のボリュームを追加しました。
アジア太平洋
アジア太平洋は2024年に約36%のシェアで世界市場を支配し、急速な工業化、大規模な化学生産基盤、中国、インド、日本、韓国での包装および自動車製造の拡大に支えられました。塗料、コーティング、接着剤におけるエステル溶剤の強い需要が成長を促進し、パーソナルケアおよび加工食品の消費増加がフレーバーおよびエモリエントエステルの使用を増加させました。この地域はまた、バイオベース化学品生産への投資の増加から恩恵を受けました。競争力のある原料の入手可能性と拡大する下流産業により、輸出志向の製造拠点がシェアを強化しました。
ラテンアメリカ
ラテンアメリカは2024年に約3%のシェアを保持し、ブラジル、メキシコ、アルゼンチンでの食品加工、包装、産業製造の安定した成長により牽引されました。建設および自動車修理セクターで使用されるコーティング、接着剤、潤滑剤におけるエステルの需要が増加しました。消費者支出の増加が飲料、ベーカリー製品、パーソナルケアアイテムにおけるフレーバーおよびフレグランスエステルの広範な使用を支援しました。しかし、産業の拡大の遅れと通貨の変動がより速い成長を制限しました。地域の規制が強化される中、よりクリーンで低VOCの溶剤システムへの投資が関心を集めました。
中東・アフリカ
中東・アフリカは2024年に約1%のシェアを占め、建設、自動車メンテナンス、拡大する食品およびパーソナルケア市場からの需要に支えられました。GCC諸国はインフラ開発に関連するコーティングおよび接着剤にエステルベースの溶剤の使用を増加させました。南アフリカとナイジェリアは、都市需要の増加によりフレーバーおよび医薬品グレードのエステルの消費が増加しました。限られた現地生産と輸入への依存が市場浸透を制限しましたが、規制の変更がより安全で効率的なエステル製剤の採用を促しました。
市場セグメンテーション:
製品タイプ別
- 酢酸エステル
- プロピオン酸エステル
- 安息香酸エステル
- 酪酸エステル
- 吉草酸エステル
- ステアリン酸エステル
グレード別
- 工業用グレード
- 食品グレードおよび医薬品グレード
用途別
- 溶剤
- 潤滑剤
- 可塑剤
- フレーバー&フレグランス剤
- 樹脂および界面活性剤
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
カルボン酸エステル市場の競争環境には、Perstorp Holding AB、Yip's Chemical Holdings Limited、Dow Inc.、BASF SE、Jiangsu SOPO (Group) Co., Ltd.、Celanese Corporation、Sasol、Wacker Chemie AG、Eastman Chemical Company、LyondellBasell Industries N.V.といった主要企業が含まれます。これらの企業は、大規模な生産能力、多様なエステル製品群、塗料、接着剤、潤滑剤、食品、パーソナルケア産業を支える強力なサプライチェーンを通じて競争しています。主要な生産者は、バイオベースの原料、高純度エステル技術、低VOC配合に投資し、世界的な持続可能性と規制要件を満たしています。戦略的な合併、地域の生産能力拡大、下流メーカーとの長期的なパートナーシップが市場のリーチを強化します。溶剤エステル、特殊エステル、食品グレードの配合に対する需要の高まりにより、企業は研究開発を強化し、プロセス効率を改善し、産業用、化粧品用、製薬用に特化した性能駆動型のバリアントを導入しています。
主要プレイヤー分析
- Perstorp Holding AB
- Yip's Chemical Holdings Limited
- Dow Inc.
- BASF SE
- 江蘇索普(グループ)有限公司
- Celanese Corporation
- Sasol
- Wacker Chemie AG
- Eastman Chemical Company
- LyondellBasell Industries N.V.
最近の開発
- 2025年6月、Perstorpは潤滑油産業を対象としたSynthetic‑EFブランド(Synthetic‑EF 5、Synthetic‑EF 15、Synthetic‑EF 22)の飽和合成ポリオールエステルの新しいポートフォリオを正式に発表しました。これらは生分解性で、REACH登録済みであり、温度範囲全体で高性能を発揮するよう設計されています。
- 2025年5月、Wacker Chemie AGはドイツのニュンシュリッツ工場でハイブリッドポリマーの生産を開始し、カルボン酸エステル化学に基づく建設および工業用コーティングに使用される高性能接着剤およびシーラントのバインダー容量を拡大しました。
- 2025年3月、BASFのコーティング部門は、上海(中国)の曹京工場でポリエステルおよびポリウレタン樹脂(自動車用コーティングに使用)の生産能力を拡大しました。この拡大は、アジア太平洋地域におけるエステルベースの樹脂需要を間接的に支援する可能性があります。
レポートのカバレッジ
調査レポートは、製品タイプ、グレード、用途および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する業界の動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- コーティングおよび接着剤の生産拡大に伴い、溶剤エステルの需要が増加します。
- 世界的な持続可能性目標により、バイオベースのエステル開発が加速します。
- 高純度エステルは、医薬品およびパーソナルケア製品の処方で注目を集めます。
- 合成エステル潤滑油は、EVおよび産業オートメーションでの採用が強化されます。
- 規制の圧力により、低VOCおよび安全な化学代替品への移行が促進されます。
- アジア太平洋地域は、エステル化学品の主要製造拠点としての役割を強化します。
- 先進的なエステル技術は、特殊コーティングおよびエンジニアード材料の成長を支援します。
- 加工食品および化粧品の需要増加に伴い、フレーバーおよびフレグランスエステルが成長します。
- 容量拡大および地域統合が競争戦略を形成します。
- 再生可能な原料およびグリーンケミストリーにおけるパートナーシップが、長期的な市場の方向性に影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のカルボン酸エステル市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、カルボン酸系エステル市場はどのくらいの年平均成長率で成長することが予測されていますか?
グローバルなカルボン酸系エステル市場の主要な成長阻害要因は何ですか?
カルボン酸系エステル市場における用途別の主要なセグメントはどれですか?
カルボン酸エステル市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 カルボン酸エステル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のカルボン酸エステル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9.53 billion → 2032: USD 12.64 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 カルボン酸エステル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. カルボン酸エステル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるカルボン酸エステル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 カルボン酸エステル市場市場の成長要因
- 3.3 カルボン酸エステル市場市場の抑制要因および課題
- 3.4 カルボン酸エステル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 カルボン酸エステル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 カルボン酸エステル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、カルボン酸エステル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 カルボン酸エステル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. カルボン酸エステル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はカルボン酸エステル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 カルボン酸エステル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 カルボン酸エステル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 カルボン酸エステル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 カルボン酸エステル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新カルボン酸エステル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のカルボン酸エステル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のカルボン酸エステル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のカルボン酸エステル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のカルボン酸エステル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのカルボン酸エステル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のカルボン酸エステル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのカルボン酸エステル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. カルボン酸エステル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
