
C樹脂市場の概要:
C樹脂市場の規模は2024年に33億1,300万米ドルと評価され、予測期間中に年平均成長率5.96%で成長し、2032年には52億6,420万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| C樹脂市場規模 2024 | 33億1,300万米ドル |
| C樹脂市場、CAGR | 5.96% |
| C樹脂市場規模 2032 | 52億6,420万米ドル |
C樹脂市場の主要プレイヤーには、Kolon Industries、Neville Chemical Company、Cray Valley(TotalEnergies)、Arakawa Chemical Industries、Eastman Chemical Company(特殊樹脂を通じて間接的に)が含まれます。これらの企業は、多様な製品ポートフォリオ、グローバルな展開、建設、自動車、包装などのエンドユース産業との強力な結びつきを通じてリードしています。Zibo Luhua HongjinやShanghai Jinsenのような中国のメーカーは、コスト競争力のある製品を提供し、グローバルな存在感を拡大しています。2024年には、アジア太平洋地域が45%の最大の地域市場シェアを持ち、高い工業生産、インフラプロジェクト、成長する自動車生産によって牽引されました。北米とヨーロッパはそれぞれ21%と18%で続き、技術革新と持続可能性に焦点を当てた樹脂の配合から利益を得ています。
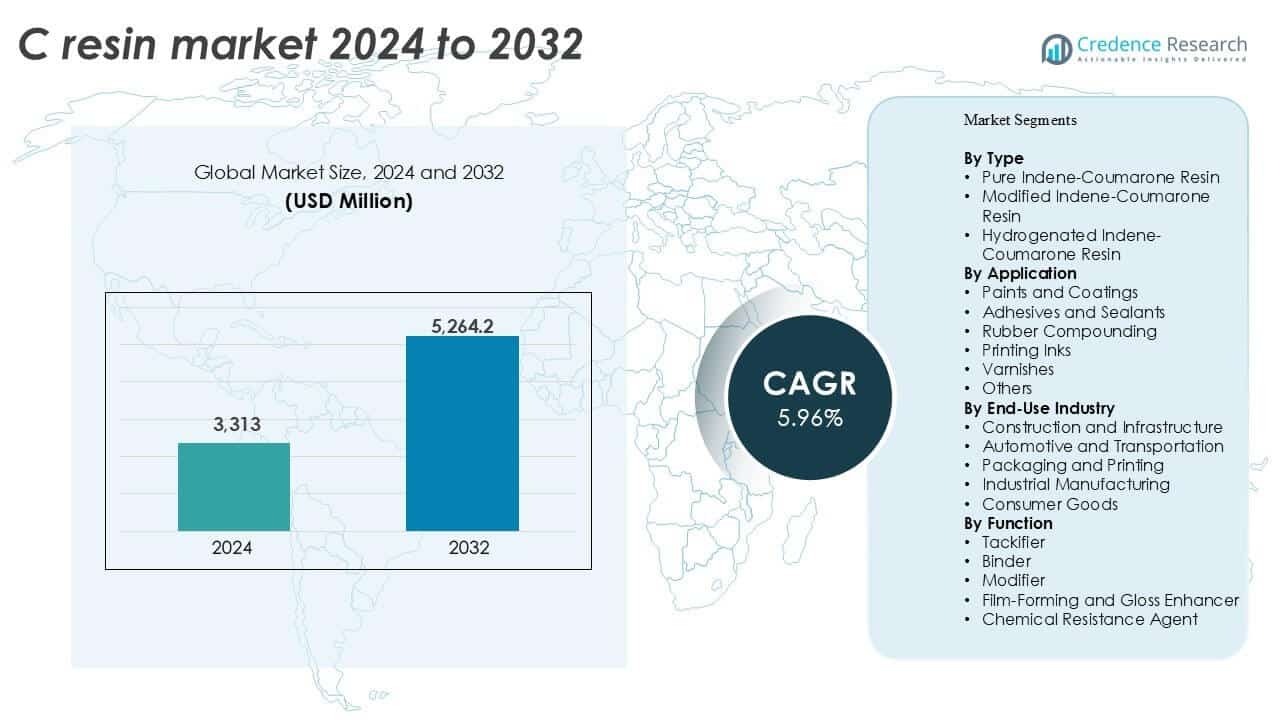
C樹脂市場の洞察
- C樹脂市場は2024年に33億1,300万米ドルと評価され、予測期間中に年平均成長率5.96%で成長し、2032年には52億6,420万米ドルに達すると予測されています。
- 建設および自動車セクターからの需要は、コーティング、接着剤、ゴム用途での広範な使用により市場の成長を続けています。
- 持続可能性のトレンドにより、メーカーは低VOCおよび水素化樹脂の配合に向かっており、先進地域で新たな機会を創出しています。
- 競争環境には、Kolon Industries、Neville Chemical、Cray Valley(TotalEnergies)、およびコスト効率の高い供給能力を持つ新興のアジアのプレイヤーが含まれます。
- アジア太平洋地域は45%の最大の地域シェアを持ち、北米が21%、ヨーロッパが18%で続きます。塗料とコーティングがアプリケーションセグメントで38%以上のシェアを持ち、純インデン-クマロン樹脂がタイプセグメントで45%以上のシェアを占めています。
C樹脂市場のセグメンテーション分析:
タイプ別
純インデン-クマロン樹脂はC樹脂市場をリードし、2024年には45%以上のシェアを占めます。その支配力は、優れたタック化特性によりゴムやタイヤ製造での一貫した需要に起因しています。改質インデン-クマロン樹脂は、特殊コーティングやシーラントで必要とされるカスタム処方に支えられ、これに続きます。水素化インデン-クマロン樹脂はニッチですが成長中のセグメントであり、敏感な用途でのUV耐性向上と低臭気が評価されています。すべてのタイプにわたる需要は、性能の多様性、熱安定性、および産業用処方におけるさまざまなポリマーとの互換性によって促進されています。
- 例えば、Rütgers Groupは、軟化点が95°Cの純インデン-クマロン樹脂を供給しています。技術シートには、数平均分子量が約900 g/molと記載されています。
用途別
塗料とコーティングは最大の用途セグメントであり、2024年には市場全体の約38%を占めます。このセグメントは、保護および装飾仕上げにおけるC樹脂の強力な接着性、光沢の向上、耐久性の特徴から利益を得ています。接着剤とシーラントは、ゴムやエラストマーとの樹脂の互換性により、もう一つの重要なセグメントとして続きます。ゴム化合物は、タイヤやコンベヤーベルトの生産において安定した需要を示し続けています。印刷インクやワニスのセグメントも一貫した需要を見せています。用途全体の成長は、急速なインフラ拡大と進化するエンドユーザーの性能要件によって推進されています。
- 例えば、Neville Chemicalは、C樹脂ベースのコーティングがHBからHの鉛筆硬度を達成することを報告しています。クロスカット接着試験は、スチールパネルでISOクラス0に達します。
エンドユース産業別
建設とインフラは、2024年に市場シェアの約36%を占める支配的なエンドユース産業として浮上します。商業および住宅建設プロジェクトにおける塗料、コーティング、シーラントの高需要がC樹脂の消費を促進しています。自動車および輸送は、タイヤ生産、防音、接着用途のためにC樹脂に依存する2番目に大きなセグメントです。包装および印刷業界は、C樹脂によって可能になる印刷の明瞭さと表面仕上げの向上から利益を得ています。産業製造および消費財は、エンドユーザーの用途における製品の耐久性と視覚的魅力のニーズによって中程度の成長を遂げています。
C樹脂市場の主要成長要因
建設およびインフラセクターからの需要の増加
建設およびインフラ産業は、C樹脂市場を推進する上で重要な役割を果たしています。C樹脂は、土木構造に不可欠な塗料、コーティング、シーラント、接着剤に広く使用されています。発展途上国での急速な都市化と先進地域での改修活動により、需要は増加し続けています。これらの樹脂は、建築用途における接着性、水耐性、耐久性を向上させ、長持ちする性能をサポートします。道路、空港、住宅を含む公共インフラへの政府投資は、使用をさらに拡大します。例えば、アジア太平洋地域のインフラ支出は堅調で、性能コーティングの需要を押し上げています。この構造的需要は、大量用途におけるC樹脂の消費を安定させています。さらに、環境規制は、高性能でありながら準拠した処方を採用するようメーカーに促し、C樹脂がより重要性を増しています。その化学的安定性、コスト効率、および多様性は、建設関連製品の処方において定番となり、強力な市場基盤をサポートしています。
- 例えば、Rütgers Group(現在はRain Carbon Inc.の一部)は、鋼鉄橋に使用される防護コーティング用の芳香族炭化水素樹脂を供給しています。製品データによると、水吸収率は24時間の浸漬試験後に通常0.1%未満(重量比)であり、強い耐食性を提供する重要な要因です。
自動車生産とアフターマーケット消費の拡大
自動車産業は、特にタイヤ製造、自動車用接着剤、シーラント、騒音減衰材料への応用を通じて、C樹脂市場の主要な成長エンジンであり続けています。C樹脂は、車両部品に必要な強いタッキファイイング特性、温度安定性、耐候性を提供します。特にインド、中国、東南アジアなどの新興市場での自動車生産の増加が需要を促進しています。アフターマーケットセグメントでは、タイヤ、ベルト、振動ダンパーなどの交換部品にもC樹脂ベースの化合物が広く使用されています。OEMは、軽量材料や高性能接着剤を採用しており、C樹脂はその中で重要な成分です。電気自動車の普及に伴い、樹脂を使用した騒音低減材料の採用が増加しています。このセクターのグローバルな足跡は、一貫した消費を保証し、C樹脂を製造およびサービス活動の重要な産業入力として強化します。
- 例えば、Kolon Industriesは、タイヤ接着化合物用にHIKOREZ®やHIKOTACK®シリーズなどのC5およびC9炭化水素樹脂を提供しています。これらの樹脂は初期の粘着性と加工性を向上させますが、高い耐熱性を提供する一方で、一貫した粘着保持は通常、標準的なゴムの老化試験(例えば、70°Cで72時間または100°Cでの短いサイクル)を通じて測定されます。
接着剤、シーラント、工業用コーティングでの使用の増加
高性能接着剤と工業用コーティングの需要の増加は、もう一つの主要な成長要因です。C樹脂は、複数の最終用途セクターでの配合性能を向上させるタッキファイアーおよび粘度修飾剤として機能します。包装、木工、履物、繊維は、さまざまな基材を結合し、環境ストレスに耐える能力から、C樹脂を組み込んだ接着製品をますます使用しています。防食、海洋、機械コーティングなどの工業用コーティングも、C樹脂の化学耐性とフィルム形成能力から恩恵を受けています。アジアでの製造活動の急増と輸出志向の生産が、このような樹脂の新たな需要を生み出しています。eコマースや食品安全規制による柔軟な包装の成長は、接着剤セクターのさらなる拡大を支えています。これらの樹脂は、価格と性能のバランスを提供し、さまざまな産業で使用される多様な接着剤配合に適しています。
C樹脂市場の主要トレンドと機会
環境に優しい低VOC樹脂配合へのシフト
環境規制と顧客の意識が、エコフレンドリーなC樹脂ベースの製品へのシフトを形作っています。メーカーは、揮発性有機化合物(VOC)が少ない配合に投資し、厳しくなる世界的な排出基準に対応しています。水性および低VOCの接着剤やコーティングは、建設、自動車、包装部門で市場シェアを拡大しています。この傾向は、特に規制が厳しいヨーロッパや北アメリカで、企業が持続可能性を通じて差別化する機会を生み出しています。水素化インデン-クマロン樹脂は、そのクリーンな特性と低臭気のために注目を集めています。「グリーンケミストリー」に焦点を当てるブランドは、B2Bバイヤーの間で強い支持を得ています。環境コンプライアンスが調達決定の中心になるにつれ、低VOCソリューションを革新する研究開発能力を持つメーカーは、長期契約やグローバルな調達パートナーシップで競争優位を得るでしょう。
- 例えば、Rütgers Groupは、コーティングにおけるVOC含有量が1リットルあたり10グラム未満の水素化インデン-クマロン樹脂を開発しました。
高性能用途向け樹脂カスタマイズの革新
配合技術の進歩により、特定の業界ニーズに応じたよりカスタマイズされたC樹脂ソリューションが可能になっています。熱安定性、化学耐性、または光学的透明性を強化したカスタム樹脂グレードが、ニッチな用途をターゲットに開発されています。例えば、水素化されたバリアントは、低黄変性と優れたUV耐性のため、電子機器、医療用包装、自動車の内装に使用されています。顧客はまた、正確な流動特性と新しいポリマーとの互換性を求めており、これが製品のカスタマイズを促進しています。この傾向は、より高い利益率を持つプレミアム製品ラインの参入を支援しています。ハイブリッド接着剤や機能性コーティングのためのカスタマイズされた配合を提供する能力は、強力な成長機会を表しています。プロセス革新とエンドユーザーとの協力的な製品開発に投資する樹脂メーカーは、この傾向から最も利益を得るでしょう。
C樹脂市場の主要な課題
原材料の価格変動
石油派生物などの原材料の価格変動は、C樹脂の生産コストに大きな影響を与えます。インデンとクマロンモノマーは、コールタールや石油クラッキングの副産物であり、原油価格の変動や精製出力に非常に敏感です。この変動性は、特に在庫やヘッジ能力が限られている小規模な企業にとって、樹脂生産者の利益率や計画に影響を与えます。精製所の閉鎖、サプライチェーンの障害、地政学的緊張などの世界的な混乱は、突然の価格高騰を引き起こす可能性があります。さらに、他の石油ベースの樹脂システムとの競争は、利益率をさらに圧迫します。メーカーは、特に価格に敏感な市場で、増加したコストをエンドユーザーに迅速に転嫁するのに苦労することがよくあります。長期供給契約の管理と原料供給源の多様化は、このリスクを最小限に抑えるために重要です。
環境コンプライアンスと規制の圧力
厳しい環境および安全規制は、C樹脂製造業者にとって大きな課題をもたらします。これらの樹脂はしばしば溶剤ベースの製剤に使用され、VOCを放出する可能性があるため、規制の監視対象となります。ヨーロッパのREACH、米国のEPA基準、およびアジアの類似の枠組みに準拠するためには、継続的な監視、再配合、および文書化が必要です。登録、試験、プロセス変更に関連するコストは、特に複数の市場で事業を展開するメーカーにとって負担となります。規制の変化により、特定の用途が制限されたり、古いグレードの段階的廃止が求められることもあります。顧客はますます認証や第三者試験を要求しており、中小企業にとって技術的および財政的な障壁が高まっています。企業は、長期的な市場アクセスを維持するために、持続可能な実践、エコ認証、および研究開発に投資する必要があります。
C樹脂市場の地域分析
アジア太平洋
アジア太平洋は2024年に世界のC樹脂市場で45%以上のシェアを占めています。強力な工業生産、大規模な建設、急速な都市化が、塗料、接着剤、ゴム用途における高い需要を牽引しています。中国は広範なタイヤおよび建設化学品セクターにより地域消費をリードしています。インド、韓国、東南アジア諸国は、包装および自動車産業からの使用が増加しています。競争力のある製造コストと輸出の増加により、地域は世界的な生産拠点となっています。地域のプレーヤーは、コスト効率の高いサプライチェーンと地元の原材料の入手可能性から利益を得ており、アジア太平洋のリーダーシップをボリュームと収益の両面で強化しています。
北米
北米は2024年に世界のC樹脂市場で約21%のシェアを持っています。需要は成熟した建設および自動車産業と、環境に優しい接着剤およびコーティングへの移行によって支えられています。米国は厳しい環境規制が低VOC製剤を支持することにより、地域消費をリードしています。技術の進歩と高い研究開発投資が、水素化樹脂バリアントの製品革新をサポートしています。道路インフラ、航空宇宙部品、電気自動車の騒音低減材料への採用が成長を加速します。確立されたサプライチェーンと強力なエンドユーザー産業が、原材料輸入による価格圧力にもかかわらず、地域の安定したパフォーマンスを維持するのに役立っています。
ヨーロッパ
ヨーロッパは2024年にC樹脂市場の約18%を占め、産業用コーティング、建設用接着剤、特殊印刷インクからの強い需要があります。ドイツ、フランス、イタリアは、先進的な製造基盤と規制の整合性により、主要な貢献者であり続けています。欧州グリーンディールとREACH政策は、持続可能な樹脂代替品の需要を促進し、水素化および低VOCバリアントへの移行を加速しています。自動車および包装産業は、OEMの革新とエコラベル基準に支えられ、主要な消費者であり続けています。ヨーロッパの生産者は、高品質基準、製品のカスタマイズ、付加価値のあるエンドユースアプリケーションへの統合からも利益を得ています。
ラテンアメリカ
ラテンアメリカは2024年に世界のC樹脂市場の約8%を占めており、主にブラジルとメキシコからの需要によって牽引されています。都市開発とインフラのアップグレードが塗料、コーティング、シーラントの用途を促進しています。地元のタイヤと履物産業も樹脂の消費を支えています。しかし、国内生産能力が限られているため、輸入に依存し、価格感度が高まっています。通貨の変動や規制のギャップが課題として残りますが、自動車アフターマーケットの活動の増加と包装需要が成長の機会を提供しています。製造プロセスの段階的な近代化により、今後数年間でカスタマイズされた樹脂配合の採用が増加すると予想されています。
中東・アフリカ(MEA)
中東・アフリカは2024年に世界のC樹脂市場の5%を占めており、成長は建設と産業メンテナンス部門によって牽引されています。UAEやサウジアラビアを含む湾岸諸国は、大規模なインフラと商業開発プロジェクトのため、主要な市場です。塗料とコーティングが主要な用途セグメントであり、接着剤とゴムの用途も着実に成長しています。アフリカは包装と消費財を通じて徐々に成長を示しています。しかし、地元生産が限られており、規制の執行が弱いため、広範な採用が制約されています。輸入依存とコストの障壁が市場拡大を妨げていますが、長期的な建設需要が安定した牽引力を提供しています。
C樹脂市場のセグメンテーション:
タイプ別
- 純インデン-クマロン樹脂
- 改質インデン-クマロン樹脂
- 水素化インデン-クマロン樹脂
用途別
- 塗料とコーティング
- 接着剤とシーラント
- ゴム配合
- 印刷インク
- ワニス
- その他
最終用途産業別
- 建設とインフラ
- 自動車と輸送
- 包装と印刷
- 産業製造
- 消費財
機能別
- タック剤
- バインダー
- 改質剤
- フィルム形成と光沢増強剤
- 化学抵抗剤
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
C樹脂市場は、価格、製品範囲、カスタマイズで競争するグローバルな化学メーカーと地域の生産者の混合を特徴としています。Kolon Industries、Neville Chemical Company、荒川化学工業、Cray Valley(TotalEnergies)などの主要企業は、統合生産、グローバル流通、多様な樹脂グレードを通じて強い存在感を維持しています。Zibo Luhua Hongjin、上海金森、広東Komoなどのアジア企業は、コスト効率の高い運営と輸出の増加により、世界的な注目を集めています。企業は、低VOCおよび高性能アプリケーションの需要を満たすために、水素化および改質樹脂の開発に投資しています。戦略的な動きには、自動車、建設、産業部門での長期契約を確保するための合弁事業、製品発売、能力拡張が含まれます。環境への対応とエコフレンドリーな配合の革新が重要な差別化要因として浮上しています。市場の動態は、原材料コストの変動、技術のアップグレード、エンドユース産業へのカスタマイズされたソリューションの提供能力によって形成されています。競争の激しさは高く、地域のプレーヤーが確立されたグローバルブランドに挑戦しています。
主要プレイヤー分析
- 荒川化学工業株式会社
- クレイバレー(トタルエナジーズ)
- イーストマンケミカルカンパニー(間接 - 特殊樹脂)
- フォーエバーリソース株式会社
- 広東科茂有限公司
- 河南安格隆化学有限公司
- コロンインダストリーズ株式会社
- レスコケミカルリミテッド
- ネビルケミカルカンパニー
- 山東蘭盾新材料有限公司
- 上海金森炭化水素樹脂有限公司
- 淄博魯華紅金新材料有限公司
最近の動向
- 2025年3月、ウェストレイクエポキシはドイツのヨーロピアンコーティングショー(ECS)で新製品を発表しました。これらの革新は、堅牢性、安全性、持続可能性を向上させることを目的としています。EpoVIVE™ポートフォリオは、低排出のバイオサーキュラー代替品を導入し、新しいEPIKOTE™樹脂901および902を床材用に、AQUAREOUS™エポキシシステムをコーティング用に提供し、すべて環境への影響を最小限に抑えるよう設計されています。
- 2025年2月、住友化学はSyensqoからLCP技術を取得し、液晶ポリマー(LCP)事業、特にICTおよびモビリティ用途での能力を強化しました。LCPは優れた耐熱性と寸法精度で知られ、電子部品に広く使用されています。
- 2024年1月、コベストロはApec 2045を開発しました。これは高耐熱コポリカーボネートで、成形業者や医療OEMの生産時間とコストを大幅に削減し、短いサイクルタイムを通じて生産量を向上させることができます。
レポートの範囲
この調査レポートは、タイプ、用途、最終用途産業、機能と地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 低VOCおよび環境に優しいC樹脂の需要は、業界全体で着実に増加すると予想されています。
- アジア太平洋地域は、建設および自動車部門の拡大により、世界の消費を引き続きリードします。
- メーカーは、性能ニーズを満たすために、水素化および改質樹脂技術に投資します。
- 新興市場でのインフラの近代化は、コーティングおよびシーラントの長期的な需要を支えます。
- 自動車の軽量化とEVの成長は、接着剤や騒音低減材料における樹脂の使用を促進します。
- カスタム配合の革新は、包装および電子機器用途におけるニッチな機会を創出します。
- 規制の遵守は、企業に持続可能な成分を使用した既存製品の再配合を促します。
- 戦略的パートナーシップと生産能力の拡大は、今後10年間の競争環境を形成します。
- 輸入依存と原材料価格の変動は、コストに敏感な地域での収益性に影響を与える可能性があります。
- 産業用コーティングおよび柔軟包装の成長は、将来の市場拡大への強力な貢献者であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
C樹脂市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にC樹脂市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたC樹脂市場のセグメントはどれですか?
C樹脂市場の成長を促進している主な要因は何ですか?
C樹脂市場の主要企業はどこですか?
2024年にC樹脂市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 C樹脂市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のC樹脂市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,313 million → 2032: USD 5,264.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 C樹脂市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. C樹脂市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるC樹脂市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 C樹脂市場市場の成長要因
- 3.3 C樹脂市場市場の抑制要因および課題
- 3.4 C樹脂市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 C樹脂市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 C樹脂市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、C樹脂市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 C樹脂市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. C樹脂市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はC樹脂市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 C樹脂市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 C樹脂市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 C樹脂市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 C樹脂市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新C樹脂市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のC樹脂市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のC樹脂市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のC樹脂市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のC樹脂市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのC樹脂市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のC樹脂市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのC樹脂市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. C樹脂市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
