
市場概要:
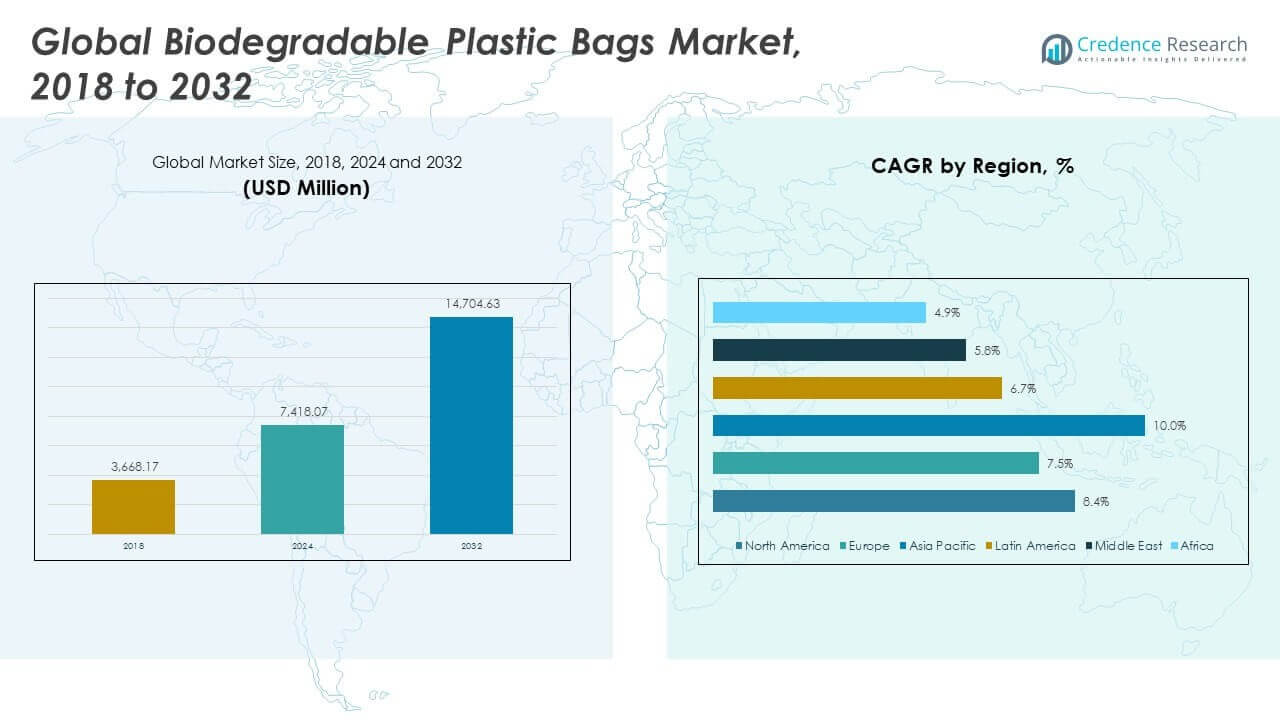
世界の生分解性プラスチック袋市場の規模は、2018年に36億6,817万ドルから2024年には74億1,807万ドルと評価され、2032年までに147億0,463万ドルに達すると予想されており、予測期間中のCAGRは8.32%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の生分解性プラスチック袋市場規模 | 74億1,807万ドル |
| 生分解性プラスチック袋市場、CAGR | 8.32% |
| 2032年の生分解性プラスチック袋市場規模 | 147億0,463万ドル |
世界の生分解性プラスチック袋市場は、世界的な厳しいプラスチック禁止措置により成長しています。小売業者は従来の袋を認証された代替品に置き換えています。ブランドはESG目標を達成するために持続可能な包装を採用しています。食品配達や持ち帰りサービスは使い捨て袋の需要を高めています。食料品チェーンはプライベートラベルの生分解性袋を拡大しています。材料の進歩により強度と耐湿性が向上しています。購入者は明確な堆肥化可能性の主張とラベリングを重視しています。機関調達は環境に優しいオプションを好みます。規模とプロセス効率によりコスト差が縮小しています。
世界の生分解性プラスチック袋市場は地域ごとに強い変動を示しています。北米は厳しい規制と小売業者のコミットメントによりリードしています。ヨーロッパは厳しい指令と高度な堆肥化システムでそれに続きます。アジア太平洋地域は都市廃棄物の圧力と電子商取引の成長から急速に台頭しています。中国とインドは段階的な禁止を通じて採用を拡大しています。ラテンアメリカは都市レベルの政策を通じて着実に成長しています。中東とアフリカは初期段階の市場にとどまっています。持続可能性の議題がパイロット採用を導いています。インフラのギャップが地域の成長ペースを形作っています。
市場の洞察:
- 世界の生分解性プラスチックバッグ市場は、2018年に36億6817万米ドルと評価され、2024年には74億1807万米ドルに達し、2032年までに147億463万米ドルに達すると予測されており、予測期間中に年平均成長率8.32%で成長しています。
- 北米は約42.3%のシェアで先行し、ヨーロッパが27.8%、アジア太平洋が21.3%で続いています。これは厳しいプラスチック禁止令、強力な小売業のコンプライアンス、確立された堆肥化インフラによって支えられています。
- アジア太平洋は最も成長が速い地域で、約21.3%のシェアを持ち、中国、インド、東南アジア全域での急速な都市化、拡大する電子商取引、段階的なプラスチック禁止令によって推進されています。
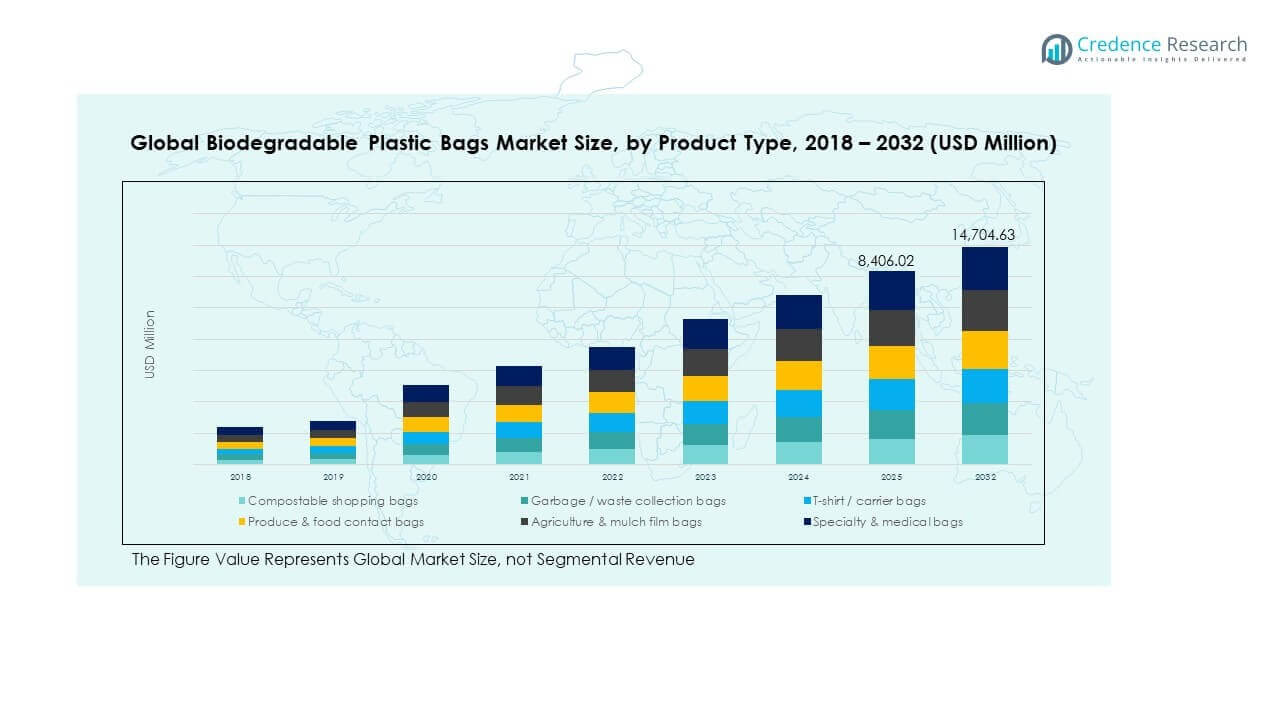
- 堆肥化可能なショッピングバッグは、約35%の最大の製品シェアを占め、認証された生分解性キャリーバッグに対する小売および食料品の需要を反映しています。
- ゴミおよび廃棄物収集袋は約25%のシェアを持ち、Tシャツバッグとキャリーバッグは約20%を占め、市の廃棄物プログラムと大量の食料品使用によって支えられています。
市場の推進要因:
経済全体での使い捨てプラスチックに対する規制圧力の高まり
政府は世界中で従来のプラスチックバッグに厳しい制限を課しています。これらの規則は、小売業者を認証された生分解性オプションに向かわせます。市の禁止令は都市部および準都市部市場に拡大しています。コンプライアンスの締め切りは、より速い材料代替の決定を促します。小売チェーンは罰則を避けるために調達方針を調整します。世界の生分解性プラスチックバッグ市場は、政策主導の安定した需要を得ています。公共調達もエコフレンドリーな包装形式を支持しています。政策の明確さは、サプライヤーの計画と能力の利用を改善します。
- 例えば、BASF SEは、EN 13432基準を満たし、複数のEU諸国での堆肥化可能なバッグの生産をサポートするecoVio®フィルムを報告しています。政策の明確さは、サプライヤーの計画と能力の利用を改善します。
小売業者および消費者ブランドからの持続可能性へのコミットメントの増加
大手小売業者は包装削減と持続可能性の目標を設定しています。消費者ブランドはESG目標に合わせてバッグの選択を調整します。企業報告は包装材料を気候指標にリンクさせます。調達チームは堆肥化可能およびバイオベースのバッグを優先します。ブランドの評判は、目に見える持続可能性の行動に依存します。世界の生分解性プラスチックバッグ市場は、長期供給契約から利益を得ています。プライベートラベル製品は、よりグリーンなキャリーバッグ形式を採用しています。持続可能性監査は、繰り返しの需要サイクルを強化します。
- 例えば、ウォルマートは、プロジェクト・ギガトンの下で、何千ものプライベートラベルSKUをカバーする包装持続可能性基準を満たすようサプライヤーに要求しています。持続可能性監査は、繰り返しの需要サイクルを強化します。
食品配達、テイクアウト、および食料品包装のニーズの拡大
都市生活は食品配達サービスへの依存を高めています。テイクアウト包装は軽量キャリーソリューションを必要とします。食料品小売は家庭配達モデルを拡大しています。これらのチャネルは大量の使い捨てバッグを必要とします。運営者は環境への影響が少ない材料を求めています。世界の生分解性プラスチックバッグ市場はこの大規模な需要に対応しています。強度と漏れ抵抗の改善は食品用途をサポートします。サービスプラットフォームは生分解性バッグの採用を標準化します。
バイオポリマーブレンドと製造能力の進展
生産者は機械的強度と引裂き抵抗を向上させます。新しいブレンドは湿気やさまざまな荷重重量に対してより良く対応します。製造ラインはより高い出力の一貫性を達成します。規模とプロセス制御によってコスト効率が向上します。認証基準は製品品質のベンチマークを導きます。世界の生分解性プラスチック袋市場は購入者からの信頼を得ています。改善された保存期間はより広範な小売用途をサポートします。技術の進歩はプラスチックに対する性能の差を縮小します。
市場動向:
堆肥化可能および家庭で分解可能な袋の認証へのシフト
購入者は明確な堆肥化可能性の主張を持つ袋を求めています。家庭堆肥化可能なラベルは住宅市場での関心を集めています。認証機関は調達要件に影響を与えます。小売業者は消費者の明確さのために標準化されたラベリングを好みます。廃棄物処理業者は認証された材料と収集ストリームを整合させます。世界の生分解性プラスチック袋市場はこのラベリングの焦点を反映しています。生産者は試験とコンプライアンスシステムに投資しています。認証は販売の差別化要因となります。明確なラベリングは誤用と汚染のリスクを減少させます。標準ロゴは販売時点での消費者の信頼を向上させます。
- 例えば、NovamontはOK Compost HOME基準の下で工業および家庭堆肥化の両方に認証されたMater-Bi®袋を供給しています。認証は販売の差別化要因となります。
カスタマイズおよびブランド化された生分解性キャリーバッグの成長
小売業者は印刷およびブランド化された生分解性袋を求めています。ブランドの可視性は持続可能な包装でも重要です。インクの互換性はバイオベースのフィルムで改善されます。短期デジタル印刷は地域のブランディングをサポートします。ファッションストアはプレミアムデザインを採用しています。世界の生分解性プラスチック袋市場はカスタマイズの需要をサポートしています。美的魅力は消費者の受け入れを助けます。包装はブランドコミュニケーションツールとなります。季節キャンペーンは短期生産を促進します。カスタムバッグは物理店舗でのブランドアイデンティティを強化します。
- 例えば、TIPA Corp Ltdはアパレルおよび食料品ブランドが使用する高解像度フレキソ印刷に対応した堆肥化可能なフィルムを提供しています。包装はブランドコミュニケーションツールとなります。
公共および公共部門での生分解性袋の使用増加
病院や学校は環境に優しい廃棄袋を採用しています。公共機関は持続可能性の義務に合わせて包装を調整します。イベントはプラスチック袋の配布を減少させます。自治体プログラムは生分解性の代替品を促進します。調達方針は認証されたサプライヤーを優先します。世界の生分解性プラスチック袋市場は安定した公共部門のボリュームを獲得しています。需要サイクルは公共予算の計画に従います。長期契約は生産の安定性をサポートします。中央集権的な入札は予測可能な注文フローを作成します。コンプライアンス監査はサプライヤーの維持を強化します。
ライフサイクルと炭素影響メトリクスの購買への統合
購入者は廃棄の主張を超えたライフサイクルの影響を評価します。炭素フットプリントデータは材料選択に影響を与えます。サプライヤーは調達および加工の詳細を開示します。小売業者は包装オプション間の排出量を比較します。透明性はサプライヤーのランキングに影響を与えます。世界の生分解性プラスチック袋市場はデータ駆動の購買に適応しています。ライフサイクルツールはプレミアムポジショニングをサポートします。持続可能性チームは最終購入決定を導きます。デジタルダッシュボードは包装の排出量を追跡します。データに基づく主張はグリーンウォッシングの懸念を減少させます。
市場課題の分析:
従来のプラスチック袋に比べて生産コストが高い
バイオポリマー原料は化石プラスチックよりもコストが高いです。価格の変動は契約の安定性に影響します。小規模な小売業者はプレミアム価格の圧力に抵抗します。新興経済国ではコスト感度が高いままです。規模の制限は短期的な利益率の柔軟性を制限します。世界の生分解性プラスチック袋市場は価格の抵抗に直面しています。生産者は品質と手頃な価格の目標をバランスさせています。コストの均等化は長期的な課題のままです。
限られたコンポストインフラと処分意識
多くの地域では産業用コンポスト施設が不足しています。不適切な処分は環境への利益を減少させます。消費者は正しい廃棄物の流れについて明確ではありません。自治体のシステムは材料の選別に苦労しています。汚染はコンポストの品質結果に影響を与えます。世界の生分解性プラスチック袋市場は採用の摩擦に直面しています。教育のギャップが影響の実現を遅らせています。インフラの成長は製品の利用可能性に遅れをとっています。
市場機会:
新しいプラスチック規制による新興経済国での拡大
新興市場は段階的なプラスチック禁止を発表しています。都市部はまず廃棄物削減政策を採用します。小売の近代化は包装のアップグレードをサポートします。地元の生産者は技術パートナーシップを求めています。輸入代替は地域供給の機会を開きます。世界の生分解性プラスチック袋市場は早期参入を拡大できます。コスト最適化された製品はボリューム需要に適しています。政策の展開は予測可能な成長経路を作り出します。
多用途および高強度の生分解性袋フォーマットの革新
消費者は再利用可能な袋を好みます。厚手の生分解性袋は耐久性のニーズを満たします。多用途のデザインは総袋消費を削減します。小売業者は交換頻度の低さを重視します。製品の革新はプレミアム価格戦略をサポートします。世界の生分解性プラスチック袋市場は付加価値フォーマットから利益を得ます。性能の均等化は購入者の信頼を高めます。革新は対象となる用途を広げます。
市場セグメンテーション分析:
材料タイプ別
ポリ乳酸(PLA)とPBATは、強度とコンポスト性のバランスによりリードしています。PBSは重い用途での耐久性のニーズをサポートします。PHAは海洋および土壌の生分解特性で関心を集めています。デンプンベースのブレンドは大量小売用途でのコスト管理を提供します。他のセルロースオプションはニッチおよびプレミアムフォーマットに役立ちます。世界の生分解性プラスチック袋市場は多様な材料選択から利益を得ます。材料の選択は規制と最終用途のニーズに一致します。
- 例えば、NatureWorks LLCは、世界中で認証されたコンポスト可能な小売および食品接触袋に使用されるIngeo™ PLAグレードを供給しています。
製品タイプ別
コンポスト可能なショッピングバッグは強い小売需要を持っています。ゴミおよび廃棄物収集袋は自治体プログラムとともに成長しています。Tシャツおよびキャリアバッグは食料品でのボリュームドライバーのままです。生鮮食品および食品接触袋は衛生への注目から勢いを増しています。農業およびマルチフィルムバッグは農場廃棄物の目標をサポートします。特殊および医療用バッグは規制された環境に対応します。世界の生分解性プラスチック袋市場は多様な使用ケースを反映しています。
- 例えば、Novolexは、北米全域の自治体および小売プログラムに供給されるEco-Products®およびDuro®の堆肥化可能な廃棄物およびショッピングバッグを製造しています。
厚さ / グレード別
15ミクロン未満の薄いグレードは軽量の持ち運びに適しています。中間の15~50ミクロンは日常の小売用途で主流です。50ミクロンのバッグは再利用と耐久性の目標をサポートします。購入者は負荷と再利用サイクルに基づいてグレードを選択します。規制はしばしば最小厚さのルールを設定します。世界の生分解性プラスチックバッグ市場は、コンプライアンスに合わせてグレードを調整します。
最終用途産業別
小売と食料品が採用量をリードしています。食品と飲料の需要は配送の成長から増加しています。家庭および公共プログラムを通じた機関の使用が拡大しています。医療と衛生は認証された材料を必要とします。農業は生分解性の廃棄ソリューションを採用しています。Eコマースは耐久性のある配送バッグを必要とします。世界の生分解性プラスチックバッグ市場は広範なセクターに対応しています。
流通チャネル別
ブランドオーナーへの直接販売は長期契約を確保します。ディストリビューターは地域のリーチを拡大します。小売プライベートラベルは棚の存在感を高めます。オンラインチャネルは中小企業とカスタマイズをサポートします。世界の生分解性プラスチックバッグ市場は、規模に合わせてチャネルをバランスさせます。
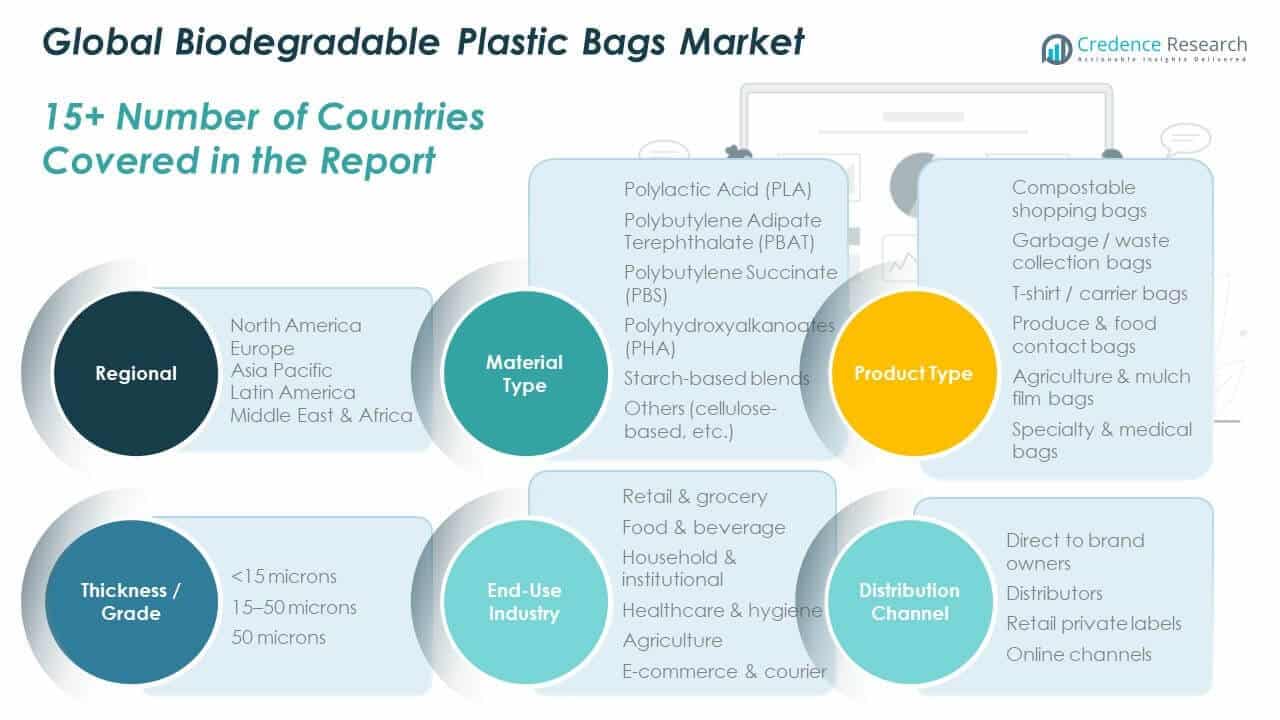
セグメンテーション:
材料タイプ別
- ポリ乳酸(PLA)
- ポリブチレンアジペートテレフタレート(PBAT)
- ポリブチレンサクシネート(PBS)
- ポリヒドロキシアルカノエート(PHA)
- デンプンベースのブレンド
- その他
製品タイプ別
- 堆肥化可能なショッピングバッグ
- ゴミ / 廃棄物収集バッグ
- Tシャツ / キャリーバッグ
- 生鮮食品 & 食品接触バッグ
- 農業 & マルチフィルムバッグ
- 特殊 & 医療用バッグ
厚さ / グレード別
- <15ミクロン
- 15–50ミクロン
- 50ミクロン
最終用途産業別
- 小売 & 食料品
- 食品 & 飲料
- 家庭 & 機関
- 医療 & 衛生
- 農業
- Eコマース & 宅配便
流通チャネル別
- ブランドオーナーへの直接
- ディストリビューター
- 小売プライベートラベル
- オンラインチャネル
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカの生分解性プラスチックバッグ市場の規模は、2018年に15億6,757万米ドルから2024年に31億3,643万米ドルと評価され、2032年までに62億3,491万米ドルに達すると予測されており、予測期間中のCAGRは8.4%です。北アメリカは2024年に約42.3%の市場シェアを占めました。連邦および州の禁止令が小売業者を認証された代替品に向かわせています。主要な食料品チェーンは堆肥化可能な包装目標にコミットしています。食品配達と持ち帰りサービスが使い捨て需要を高めています。プライベートブランドは持続可能なバッグのポートフォリオを拡大しています。産業用堆肥化のアクセスが廃棄のコンプライアンスをサポートしています。グローバルな生分解性プラスチックバッグ市場は、この地域での強力な政策執行から恩恵を受けています。サプライヤーの能力拡大が長期契約と一致しています。
ヨーロッパ
ヨーロッパの生分解性プラスチックバッグ市場の規模は、2018年に10億5,810万米ドルから2024年に20億6,392万米ドルと評価され、2032年までに38億5,598万米ドルに達すると予測されており、予測期間中のCAGRは7.5%です。ヨーロッパは2024年に約27.8%の市場シェアを占めました。EU指令は小売業における従来のプラスチック使用を制限しています。義務的なバッグ料金が消費者行動に影響を与えています。高度な堆肥化システムが効果的な廃棄物処理を可能にしています。ブランドはESG戦略に生分解性バッグを統合しています。認証基準がサプライヤーの選択を導いています。グローバルな生分解性プラスチックバッグ市場は、ヨーロッパでの規制主導のままです。革新は強度と再利用機能を目指しています。
アジア太平洋
アジア太平洋の生分解性プラスチックバッグ市場の規模は、2018年に7億2,059万米ドルから2024年に15億7,693万米ドルと評価され、2032年までに35億3,235万米ドルに達すると予測されており、予測期間中のCAGRは10.0%です。アジア太平洋は2024年に約21.3%の市場シェアを占めました。急速な都市化が廃棄物管理の圧力を増加させています。主要経済国で全国的なプラスチック禁止が拡大しています。Eコマースの成長が包装需要を促進しています。コスト感度が材料選択に影響を与えています。地元の生産者は規模とパートナーシップに投資しています。グローバルな生分解性プラスチックバッグ市場は、この地域で最も急速に成長しています。ボリュームの拡大が段階的なコスト削減をサポートしています。
ラテンアメリカ
ラテンアメリカの生分解性プラスチックバッグ市場の規模は、2018年に1億7367万米ドルと評価され、2024年には3億4685万米ドルに達し、2032年までに6億874万米ドルに達すると予測されており、予測期間中のCAGRは6.7%です。ラテンアメリカは2024年に約4.7%の市場シェアを占めました。都市レベルのプラスチック禁止が採用の取り組みを促進しています。小売の近代化が持続可能な包装の採用を支援しています。輸入依存が価格の安定性に影響を与えています。地元の生産能力は依然として限られています。消費者の認識は着実に向上しています。世界の生分解性プラスチックバッグ市場は初期段階ですが、安定した勢いを示しています。政策の拡大が将来の需要を支えています。
中東
中東の生分解性プラスチックバッグ市場の規模は、2018年に9664万米ドルと評価され、2024年には1億7758万米ドルに達し、2032年までに2億9319万米ドルに達すると予測されており、予測期間中のCAGRは5.8%です。中東は2024年に約2.4%の市場シェアを占めました。国家の持続可能性アジェンダが包装の選択に影響を与えています。小売パイロットが生分解性バッグの採用をテストしています。堆肥化インフラは依然として限られています。観光主導の市場が代替品の可視性を高めています。コスト感度が大量採用を遅らせています。世界の生分解性プラスチックバッグ市場はここで選択的に拡大しています。規制の進行速度は国によって異なります。
アフリカ
アフリカの生分解性プラスチックバッグ市場の規模は、2018年に5159万米ドルと評価され、2024年には1億1635万米ドルに達し、2032年までに1億7947万米ドルに達すると予測されており、予測期間中のCAGRは4.9%です。アフリカは2024年に約1.6%の市場シェアを占めました。いくつかの国が厳しいプラスチック禁止を施行しています。施行の一貫性は国によって異なります。手頃な価格が依然として重要な懸念事項です。地元の製造は初期段階にとどまっています。NGOプログラムが環境意識を高めています。世界の生分解性プラスチックバッグ市場はアフリカではまだ初期段階です。インフラのギャップが急速な拡大を制限しています。
主要プレイヤー分析:
競争分析:
世界の生分解性プラスチックバッグ市場は、グローバルな材料供給者と地域のコンバーターによる中程度の統合を示しています。大手プレイヤーは材料科学、認証、供給の信頼性で競争しています。製品ポートフォリオは、堆肥化可能なショッピングバッグ、廃棄物バッグ、食品接触バッグをカバーしています。企業は長期的な小売およびブランドオーナーとの契約に注力しています。プライベートラベルが価格とマージンに対する競争圧力を高めています。革新は強度、印刷品質、堆肥化可能性の主張に焦点を当てています。戦略的パートナーシップが地域規模とコンプライアンスを支えています。参入障壁は資本と認証の必要性により中程度にとどまっています。競争は統合された材料アクセスと流通のリーチを持つ企業に有利です。持続可能性報告と監査の準備がサプライヤー選定に影響を与えています。地域の製造拠点が物流リスクとリードタイムを削減するのに役立っています。
最近の展開:
- 2025年10月、BASF SEは、次世代の酵素技術とバイオベースのポリマーの開発を加速するため、International Flavors & Fragrances Inc. (IFF)との戦略的提携を発表しました。これには、生分解性プラスチックに関連する持続可能な用途が含まれます。
- 2025年5月、BASF SEは、主要なヨーロッパの食品包装グループとのパートナーシップを拡大し、生分解性プラスチック分野での使い捨てカップや柔軟なラップ用に、EN 13432基準に準拠したエコビオコンポスタブル材料の生産を拡大しました。
レポートのカバレッジ:
この調査レポートは、材料タイプ、製品タイプ、厚さまたはグレード、エンドユース産業、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 先進国および発展途上国での小売禁止は、小売および食料品用途での生分解性プラスチックバッグの長期的な需要を引き続きサポートします。
- 継続的な材料革新により、機械的強度、耐湿性、加工効率が向上し、生産コストが徐々に削減されます。
- コンポスタブルおよび家庭用コンポスタブル認証は、小売業者、自治体、機関購入者の調達決定にますます影響を与えます。
- プライベートラベルブランドは、持続可能な包装ポートフォリオを拡大し、コンプライアンスを強化し、マージンを改善し、ブランドの持続可能性の位置付けを強化します。
- 食品配達、テイクアウト、オンライン食料品サービスの急成長は、生分解性の使い捨てバッグの大量消費をサポートします。
- 新興市場は段階的なプラスチック制限を採用し、都市部から半都市部へと施行が拡大するにつれて、安定した需要の成長を生み出します。
- 戦略的な流通パートナーシップにより、地域市場へのアクセスが改善され、リードタイムが短縮され、地元の需要に対するサプライヤーの対応力が強化されます。
- ライフサイクルと炭素影響データは、購入者の評価においてより大きな役割を果たし、材料の選択とサプライヤーのランキングプロセスに影響を与えます。
- 政府プログラム、医療システム、教育施設を通じた機関採用が増加し、コンプライアントな廃棄ソリューションを求めます。
- 競争力のあるダイナミクスは、大規模な生産能力、認定製品ポートフォリオ、強力な規制コンプライアンスフレームワークを持つ企業を有利にします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル生分解性プラスチックバッグ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルな生分解性プラスチックバッグ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年のグローバル生分解性プラスチックバッグ市場で最も大きなシェアを持っていたセグメントはどれですか?
グローバル生分解性プラスチックバッグ市場の成長を促進している主な要因は何ですか?
2024年において、どの地域が世界の生分解性プラスチックバッグ市場で最も大きなシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生分解性プラスチック袋市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生分解性プラスチック袋市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 7,418.07 million → forecast year: USD 14,704.63 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生分解性プラスチック袋市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生分解性プラスチック袋市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生分解性プラスチック袋市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生分解性プラスチック袋市場市場の成長要因
- 3.3 生分解性プラスチック袋市場市場の抑制要因および課題
- 3.4 生分解性プラスチック袋市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生分解性プラスチック袋市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生分解性プラスチック袋市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生分解性プラスチック袋市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生分解性プラスチック袋市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生分解性プラスチック袋市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生分解性プラスチック袋市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生分解性プラスチック袋市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生分解性プラスチック袋市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生分解性プラスチック袋市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生分解性プラスチック袋市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生分解性プラスチック袋市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生分解性プラスチック袋市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生分解性プラスチック袋市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生分解性プラスチック袋市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生分解性プラスチック袋市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生分解性プラスチック袋市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生分解性プラスチック袋市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生分解性プラスチック袋市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生分解性プラスチック袋市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
