
市場概要
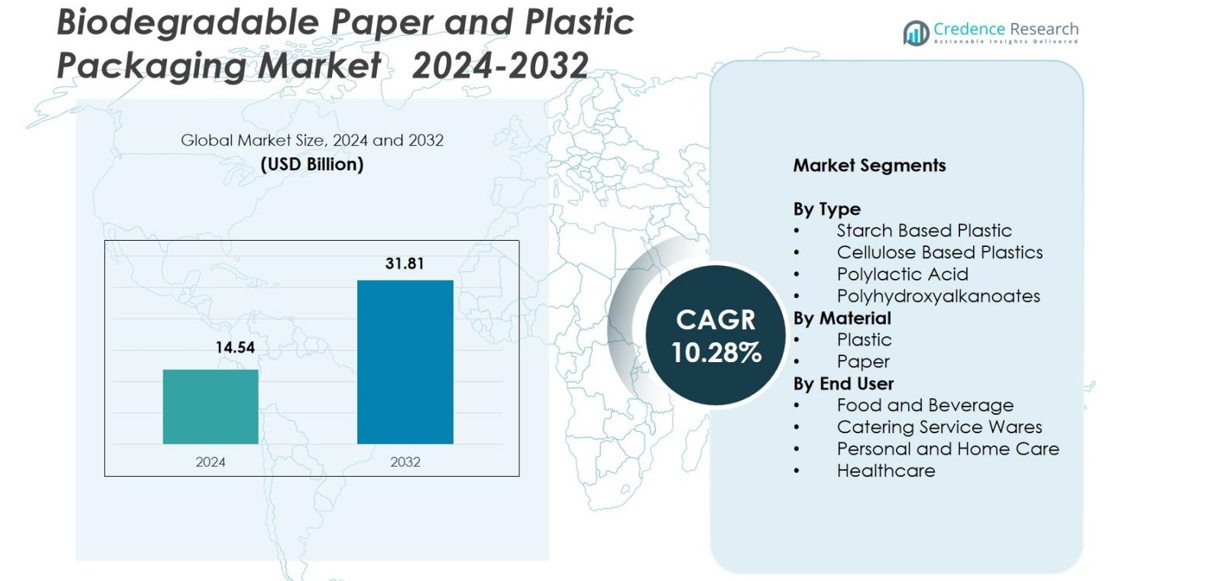
生分解性紙およびプラスチック包装市場の規模は2024年に145.4億米ドルと評価され、2032年までに318.1億米ドルに達すると予測されており、予測期間中のCAGRは10.28%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 生分解性紙およびプラスチック包装市場 規模 2024 | 145.4億米ドル |
| 生分解性紙およびプラスチック包装市場、CAGR | 10.28% |
| 生分解性紙およびプラスチック包装市場規模 2032 | 318.1億米ドル |
生分解性紙およびプラスチック包装市場は、Amcor plc、Mondi Group、Tetra Pak International SA、Kruger Inc.、SmartSolve Industries、Ultra Green Sustainable Packaging、Eurocell S.r.l.、Hosgör Plastikなどのグローバルな持続可能性に焦点を当てた包装メーカーの強力な参加が特徴であり、繊維ベースおよび堆肥化可能な材料の革新を推進する主要なプレーヤーとして浮上しています。2024年にはヨーロッパが35.7%のシェアで市場をリードし、厳格な環境規制と高度なリサイクルおよび堆肥化インフラに支えられました。北米は28.4%のシェアで続き、食品サービスと電子商取引の需要拡大により推進され、アジア太平洋地域は持続可能な包装に対する消費者の関心の高まりと急速な規制改革により27.1%を占めました。
市場の洞察
- 生分解性紙およびプラスチック包装市場は、2024年に145.4億米ドルと評価され、2032年までに318.1億米ドルに達すると予測されており、CAGRは10.28%です。
- 使い捨てプラスチックの段階的廃止に向けた規制圧力の高まりと、食品および飲料用途での採用の増加により、2024年には44.9%の最大セグメントシェアを占め、市場拡大を強力に推進しています。
- 堆肥化可能および繊維ベースの材料の需要の増加と、PLA、PHA、およびコーティング紙技術の革新により、ブランドが持続可能性に焦点を当てた包装形式を優先する中で、主要な市場トレンドが形成されています。
- Amcor plc、Mondi Group、Tetra Pak、Kruger Inc.、SmartSolve Industriesなどの主要プレーヤーは、生分解性ポリマー、成形繊維ソリューション、およびリサイクル可能な紙包装の開発に投資することで市場競争力を強化しています。
- 2024年にはヨーロッパが35.7%の地域シェアで市場をリードし、北米が28.4%、アジア太平洋地域が27.1%で続き、強力な規制支援、高度なインフラ、持続可能な包装に対する消費者の好みの高まりを反映しています。
市場セグメンテーション分析
タイプ別
生分解性紙およびプラスチック包装市場では、2024年にデンプンベースのプラスチックが38.2%のシェアを占め、低コスト、加工の容易さ、堆肥化規制との強い整合性によって支配しました。その採用は、使い捨てアイテム、柔軟な包装、食品接触用途で加速しています。ポリ乳酸(PLA)やセルロースベースのプラスチックも、再生可能な調達と性能特性の向上により注目を集めており、ポリヒドロキシアルカノエート(PHA)は特に海洋や医療環境で高い生分解性を要求するプレミアムニッチで拡大しています。
- 例えば、NatureWorksのIngeo PLAポートフォリオは、年間150,000トンで生産され、タイで75,000トンのPLA工場が建設中であり、堆肥化可能なコーヒーカプセル、柔軟なフィルム、食品サービス包装に広く展開されています。新しいグレードとして、コーヒーカプセルやシングルポーションパケット向けのIngeo Extend 4950Dが含まれています。
材料別
紙は2024年に56.7%の市場シェアを維持し、リサイクル可能な繊維ベースの包装の需要拡大と使い捨てプラスチックに対する世界的な制限によって支えられました。そのコスト効率、優れた印刷適性、食品サービス、電子商取引、小売用途への適合性がその支配を強化しています。生分解性プラスチックは成長を続けていますが、生産コストが高く、性能のトレードオフに直面しており、コーティング紙、高バリア繊維材料、成形パルプソリューションの革新を促進し、主要産業全体での採用をさらに促進しています。
- 例えば、Mondiは乾燥食品、冷凍品、消費財向けに設計されたリサイクル可能な高バリア紙であるFunctionalBarrier紙の範囲を導入しました。
エンドユーザー別
食品および飲料セクターは、2024年に44.9%のシェアを占め、持続可能性の要件に沿った堆肥化可能なトレイ、ラッパー、容器、テイクアウト包装の採用が増加したことによって主導しました。レストランやクラウドキッチンが環境に配慮した使い捨て品に移行する中、ケータリングサービス用品も強い勢いを示しています。個人および家庭用ケアブランドは、生分解性のパウチや繊維ベースのボトルをますます採用しており、医療廃棄物を削減する無菌のバイオベースの包装形式で医療用途が拡大し、多様なエンドユース産業全体での需要を強化しています。
主要成長ドライバー
急速な規制執行と使い捨てプラスチックの段階的廃止
世界中の政府は、従来の石油ベースのプラスチックを制限する禁止、税金、拡張生産者責任(EPR)義務を加速させており、生分解性紙およびプラスチック包装の採用を大幅に促進しています。これらの政策は、メーカー、小売業者、食品サービス事業者に対して、堆肥化可能、リサイクル可能、繊維ベースの代替品への移行を促しています。EUの使い捨てプラスチック指令、インドの使い捨てプラスチック禁止、米国の州レベルの堆肥化規則が大規模な包装の再設計を推進しています。企業は、認証された材料、エコラベリング、持続可能な調達に投資してコンプライアンスを維持しています。国々が循環経済の枠組みと炭素削減目標を強化するにつれて、厳しい規制圧力は、FMCG、食品配送、電子商取引、小売エコシステム全体での生分解性包装の長期的な需要を支える要因となり続けています。
- 例えば、2022年7月にインドが全国的に一部の使い捨てプラスチックを禁止した際、FMCG企業やクイックサービスレストランは、成形ファイバートレイ、紙コップ、堆肥化可能な袋に切り替え、いくつかの州では製造業者や流通業者に対して厳しい遵守チェックを実施しました。
持続可能で環境に配慮した包装に対する消費者需要の高まり
消費者の間での環境意識の高まりは、生分解性包装の採用を促進する決定的な要因となっています。買い物客は持続可能な包装をブランドの責任、製品の品質、環境保護と結びつけるようになり、FMCGや小売企業は従来のプラスチックを生分解性の代替品に置き換えることを余儀なくされています。特にミレニアル世代やジェネレーションZの若年層は、PLA、デンプンブレンド、セルロースファイバー、再生紙などの再生可能な資源から作られた包装を好みます。この変化は、食品デリバリー、有機食品、化粧品、高級パーソナルケア分野で特に顕著で、持続可能性が購入決定に強く影響を与えています。ブランドは堆肥化可能、リサイクル可能、生物由来の包装を推進することで顧客の忠誠心を高めています。ESGに沿った購買行動が世界的に拡大する中、消費者主導の需要が市場の成長を大きく強化しています。
- 例えば、ロレアルは、アルベアと共同開発した紙ベースの化粧品チューブを導入し、低炭素、生物由来の包装を好む消費者の増加に直接応える形で、プラスチックの大部分を責任を持って調達されたファイバーマテリアルに置き換えました。
生分解性材料と加工技術の技術的進歩
材料科学と加工技術の革新により、生分解性包装の性能、耐久性、商業的実行可能性が大幅に向上しています。コーティング紙バリア、多層堆肥化可能フィルム、ナノセルロースコーティング、強化PLAブレンド、PHA発酵システムのブレークスルーにより、生分解性材料が高バリア用途で石油ベースのプラスチックを置き換えることが可能になっています。これらの進歩は、耐湿性、耐熱性、機械的強度を高め、冷蔵品、食品サービス用品、医療用使い捨て品、パーソナルケア包装での使用を拡大しています。製造プロセスの改善により、コストが削減され、生産量が増加し、大量採用が支援されています。認証システム、ライフサイクル評価ツール、エコデザインガイドラインが規制遵守を簡素化します。R&D投資が加速する中、技術の進歩は新たな市場機会を引き続き開拓しています。
主要なトレンドと機会
循環経済統合と堆肥化インフラの加速
生分解性包装市場を再構築する主要なトレンドは、材料回収、堆肥化、再生可能原料の採用を強調する循環経済フレームワークの急速な拡大です。政府や民間企業は、都市堆肥化プラント、有機廃棄物収集、クローズドループリサイクルシステムに投資し、生分解性包装をより実用的かつスケーラブルにしています。食品サービスチェーンや小売業者は、店内廃棄物のための堆肥化可能なサービスウェア、成形ファイバートレイ、収集プログラムをますます展開しています。廃棄物管理企業、ポリマーメーカー、持続可能性イニシアチブ間の協力がインフラの成長を加速させています。循環システムが成熟するにつれ、生分解性包装はよりアクセスしやすく、コスト効率が高く、世界的な持続可能性目標に合致し、大きな長期的な機会を生み出しています。
- 例えば、スターバックスは、北米およびヨーロッパの特定の都市で堆肥化可能なカップを導入し、店内のカップ回収システムを確立することで、循環型パイロットプログラムを拡大しました。これにより、認証された材料が適切な処理施設に入るよう、地元の堆肥業者と協力しています。
プレミアムなファイバー系および高バリア性生分解性ソリューションの拡大
市場は、従来のプラスチックのバリア特性に匹敵またはそれを超える高度な生分解性ソリューションにおいて強力な機会を提供しています。高性能コーティング紙、植物由来のラミネート、ナノセルロースフィルム、ハイブリッドバイオポリマーは、酸素、油脂、湿気に対する耐性をサポートし、プレミアム食品、飲料、化粧品、医薬品への採用を可能にします。成形ファイバー包装は、そのプレミアムな美観と強力な持続可能性の魅力により、電子機器、高級品、パーソナルケアにおいて硬質プラスチックを置き換えています。ブランドがエコ意識の高いブランディングを強化する視覚的に際立った高バリア包装を求める中、特殊ファイバー、コーティング紙技術、堆肥化可能なラミネートを開発するサプライヤーは、これらの新たな機会を活用する立場にあります。
- 例えば、ストラ・エンソは、従来プラスチックラミネートが支配していた菓子、スナック包装、乾燥食品の用途をサポートするために、油脂および酸素耐性を強化したMFC(微細化セルロース)バリア紙を商業化しました。
主な課題
高い生産コストと限られた規模の経済
需要が高まっているにもかかわらず、生分解性包装材料は従来のプラスチックよりも生産コストが大幅に高いままです。PLAやPHAのようなバイオポリマーは、特殊な発酵または重合プロセスを必要とし、高バリアコーティング紙は追加の加工コストがかかります。大規模な製造能力が限られているため、規模の経済が実現せず、生分解性オプションは低利益産業や小規模ビジネスにとって課題となっています。原材料価格の上昇、加工時のエネルギー使用、認証要件がコストをさらに押し上げます。これらの価格制約は、大規模なフードサービスや発展途上市場での採用を遅らせています。製造能力が拡大し、生産コストが低下するまで、手頃な価格は広範な展開の主要な障壁であり続けます。
多くの地域における不十分な堆肥化およびリサイクルインフラ
生分解性包装の完全な可能性を妨げる重要な課題は、適切な産業用堆肥化、材料分別システム、標準化された廃棄経路の不足です。多くの生分解性および堆肥化可能な材料は、効率的に分解するために制御された条件を必要としますが、いくつかの地域では認証された堆肥化施設や自治体の有機廃棄物プログラムが不足しています。生分解性、リサイクル可能、堆肥化可能な形式の混同による材料の誤分類は、不適切な廃棄、リサイクルストリームの汚染、環境利益の低下につながります。より強力な廃棄物管理改革、消費者教育、インフラ投資がなければ、生分解性包装は最適な性能を達成できず、世界市場での採用が制限されます。
地域分析
北米
北アメリカは2024年に28.4%のシェアを持ち、強力な規制措置、持続可能な包装に対する消費者の嗜好の高まり、食品サービス、eコマース、パーソナルケア産業全体での急速な採用によって推進されました。米国市場は州レベルの堆肥化義務、プラスチック削減へのブランドの取り組み、生分解性ポリマー製造能力の拡大によりリードしています。企業のESGイニシアチブと認証済み堆肥化可能包装の利用可能性の増加が成長をさらにサポートしています。カナダの全国的な廃棄物削減政策も採用を加速させ、拡大する自治体の堆肥化インフラが複数のセクターにわたる大規模な生分解性包装の展開の実現可能性を高めています。
ヨーロッパ
ヨーロッパは2024年に35.7%のシェアで世界市場を支配し、厳しいEU規制、先進的なリサイクルシステム、持続可能な素材に対する広範な消費者の受け入れによって支えられています。この地域のリーダーシップは、使い捨てプラスチック指令、循環経済イニシアチブ、繊維ベースおよび堆肥化可能な形式への移行を進める食品および飲料ブランドからの強い需要に由来します。ドイツ、フランス、イタリア、オランダなどの国々は、発展した堆肥化ネットワークと業界の協力により、高い採用率を示しています。バイオベースのポリマーとコーティング紙技術への継続的な投資が、ヨーロッパを生分解性包装の革新の主要拠点としての地位を強化しています。
アジア太平洋
アジア太平洋は2024年に27.1%のシェアを占め、急速な都市化、使い捨てプラスチックの政府禁止、拡大する食品配達と小売セクターによって推進されています。中国、インド、日本、韓国は、廃棄物管理の圧力と環境問題に対処するために生分解性包装を採用する主要市場です。インドの全国的なプラスチック禁止と中国の積極的な段階的廃止政策が市場成長を大幅に加速させています。強力な製造能力、消費者意識の高まり、生分解性ポリマー生産への外国投資の増加が地域の拡大を支えています。急成長するeコマースエコシステムが、柔軟な包装、成形繊維ソリューション、食品サービス使い捨て品における生分解性代替品の需要をさらに増加させています。
ラテンアメリカ
ラテンアメリカは2024年に5.8%の市場シェアを獲得し、持続可能性の意識の高まり、拡大する食品サービス産業、使い捨てプラスチックアイテムに対する政府主導の制限によって成長しています。ブラジル、メキシコ、チリが、コンポスト可能なバッグ、成形繊維容器、紙ベースの包装への移行を進める小売業者とFMCG企業の採用をリードしています。インフラの制約が大規模な展開を遅らせていますが、リサイクルと堆肥化施設への投資の増加が将来の機会を開放するのに役立っています。地域の消費者はますますエコフレンドリーな製品を好み、メーカーは地元市場と環境規制に適したコスト効果の高い生分解性材料を模索しています。
中東・アフリカ
中東・アフリカ地域は2024年に3.0%のシェアを持ち、進化する規制枠組み、新興の持続可能性イニシアチブ、プラスチック汚染削減への関心の高まりが特徴です。UAE、サウジアラビア、南アフリカが、非生分解性バッグの禁止と堆肥化可能およびリサイクル可能な包装を促進するイニシアチブを通じて採用を先導しています。インフラのギャップが残る一方で、環境問題の高まりと国家的な廃棄物削減戦略が需要を刺激しています。小売、ホスピタリティ、食品サービスセクターはますます生分解性包装を統合しており、国際的な素材サプライヤーとのパートナーシップが、地域全体での高品質な繊維ベースおよびバイオベースプラスチックの利用可能性を拡大するのに役立っています。
市場セグメンテーション
タイプ別
- デンプンベースのプラスチック
- セルロースベースのプラスチック
- ポリ乳酸
- ポリヒドロキシアルカノエート
材料別
- プラスチック
- 紙
エンドユーザー別
- 食品・飲料
- ケータリングサービス用品
- パーソナルケア・ホームケア
- ヘルスケア
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
生分解性紙・プラスチック包装市場の競争環境は、グローバルな包装メーカー、生体高分子製造業者、繊維ベースの素材革新者による強力な参加が特徴であり、持続可能な製品ポートフォリオの拡大に注力しています。Amcor plc、Mondi Group、Tetra Pak International SA、Kruger Inc.、SmartSolve Industries、Ultra Green Sustainable Packaging、Eurocell S.r.l.、Hosgör Plastikなどの主要企業は、先進的な生分解性素材、コーティング紙技術、高バリア性の堆肥化可能フィルムに積極的に投資し、規制と消費者の需要の高まりに応えています。企業は、性能属性の向上、生産コストの削減、食品サービス、eコマース、パーソナルケア、小売部門向けのスケーラブルでエコフレンドリーな代替品を提供するためにR&Dを優先しています。戦略的パートナーシップ、能力拡張、産業堆肥化可能性やリサイクル可能な繊維グレードの認証などが市場の地位を強化しています。競争の激化は、デンプンベースのプラスチック、PLA、PHA、成形繊維ソリューション、リサイクル可能な紙フォーマットにおける革新を促し、サプライヤーが多様なアプリケーション要件に対応し、持続可能性を重視した価値提案を通じて差別化を図ることを可能にしています。
主要プレイヤー分析
- SmartSolve Industries
- Mondi
- Eurocell S.r.l
- Amcor PLC
- Riverside Paper Co. Inc.
- Ultra Green Sustainable Packaging
- Özsoy Plastik
- Kruger Inc.
- Hosgör Plastik
- Tetra Pak International SA
最近の動向
- 2025年9月、Xampla(英国)は、包装ライニング、フィルム、サシェを含む使い捨てプラスチックに代わる植物タンパク質由来の生分解性代替品を拡大するために1,400万米ドルを調達しました。
- 2025年8月、BioPakはクイーンズランド州に拠点を置く環境に優しい包装供給業者Bygreenを買収し、生分解性紙ストローや堆肥化可能な包装を含む持続可能な包装製品を拡大しました。
- 2025年3月、東南アジアに拠点を置く持続可能な包装会社Green Labは、FSC認証の100%再生紙袋と生分解性食品包装を持って米国市場に正式に参入しました。
レポートのカバレッジ
この調査レポートは、タイプ、素材、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 世界的な政策が使い捨てプラスチックをますます制限し、持続可能な包装の採用を促進するにつれて、市場は着実に成長します。
- PLA、PHA、高バリアコーティング紙技術の進歩により、業界全体での機能的な用途が広がります。
- 食品・飲料、eコマース、パーソナルケア分野は、生分解性包装ソリューションへの移行を強化します。
- 生産能力の拡大とプロセスの最適化により、製造コストが時間とともに削減されます。
- 堆肥化およびリサイクルインフラの拡大により、廃棄物管理と市場の実現可能性が向上します。
- 企業は、ESG目標を達成するために、エコデザイン、軽量素材、循環型包装戦略に注力します。
- 素材開発者、コンバーター、FMCGブランド間の戦略的なコラボレーションが、イノベーションと採用を加速します。
- 堆肥化可能、繊維ベース、再生可能な包装形式に対する消費者の需要が包装の選択に影響を与えます。
- アジア太平洋地域は、規制改革、持続可能性プログラム、都市消費パターンにより、強い成長を記録します。
- 新興のハイブリッドバイオマテリアルと高級成形繊維ソリューションが、高付加価値包装セグメントで新たな機会を創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の生分解性紙およびプラスチック包装市場の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、生分解性紙およびプラスチック包装市場はどのくらいの年平均成長率で成長すると予測されていますか?
生分解性の紙とプラスチック包装市場の主要な地域はどこですか?
生分解性の紙およびプラスチック包装市場の成長の主要な要因は何ですか?
生分解性紙およびプラスチック包装市場における主要なセグメントは、用途別にどれですか?
生分解性紙およびプラスチック包装市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生分解性紙およびプラスチック包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生分解性紙およびプラスチック包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14.54 Billion → 2032: USD 31.81 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生分解性紙およびプラスチック包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生分解性紙およびプラスチック包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生分解性紙およびプラスチック包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生分解性紙およびプラスチック包装市場市場の成長要因
- 3.3 生分解性紙およびプラスチック包装市場市場の抑制要因および課題
- 3.4 生分解性紙およびプラスチック包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生分解性紙およびプラスチック包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生分解性紙およびプラスチック包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生分解性紙およびプラスチック包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生分解性紙およびプラスチック包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生分解性紙およびプラスチック包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生分解性紙およびプラスチック包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生分解性紙およびプラスチック包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生分解性紙およびプラスチック包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生分解性紙およびプラスチック包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生分解性紙およびプラスチック包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生分解性紙およびプラスチック包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生分解性紙およびプラスチック包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生分解性紙およびプラスチック包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生分解性紙およびプラスチック包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生分解性紙およびプラスチック包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生分解性紙およびプラスチック包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生分解性紙およびプラスチック包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生分解性紙およびプラスチック包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生分解性紙およびプラスチック包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
