
生化学試薬市場の概要:
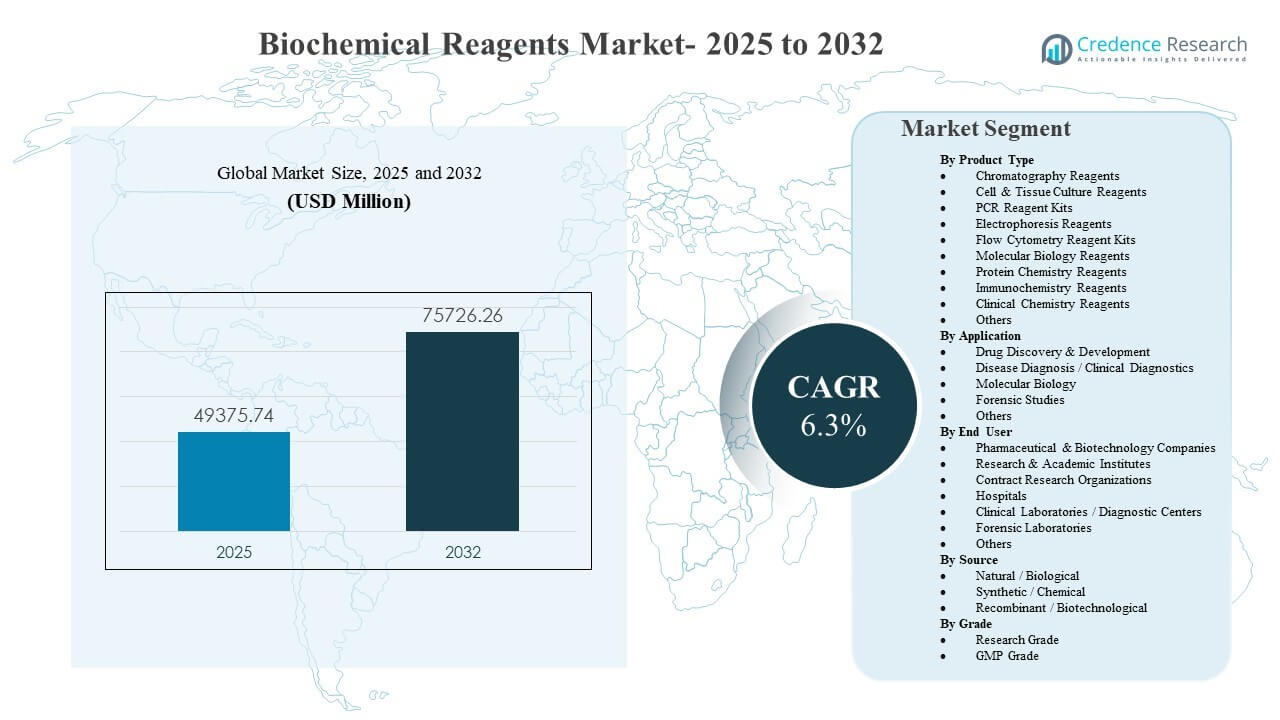
世界の生化学試薬市場の規模は2025年にUSD 49,375.74百万と推定され、2025年から2032年にかけて年平均成長率6.3%で成長し、2032年にはUSD 75,726.26百万に達すると予想されています。成長の主な要因は、バイオファーマ研究開発、学術研究、日常診断における生化学および分子ワークフローの拡大により、標準化された検証済み試薬キットおよび消耗品の継続的な消費が増加することです。生化学試薬市場はまた、ラボの自動化の普及、アッセイスループットの向上、より厳しい品質期待により、複数のサイトにわたる一貫性のある高性能試薬フォーマットへの購買シフトからも恩恵を受けています。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の生化学試薬市場規模 | USD 49,375.74百万 |
| 生化学試薬市場、CAGR | 6.3% |
| 2032年の生化学試薬市場規模 | USD 75,726.26百万 |
主要な市場動向と洞察
- 生化学試薬市場は、2025年のUSD 49,375.74百万から2032年のUSD 75,726.26百万へ、2025年から2032年にかけて年平均成長率6.3%で拡大すると予測されています。
- 北米は2025年に37.9%を占め、バイオファーマ研究開発、先進的な診断、および資金が豊富な研究エコシステムにおける強い需要集中を反映しています。
- 分子生物学試薬は2025年に22.8%のシェアを持ち、PCR中心のワークフロー、サンプル準備、および核酸定量ルーチンでの広範な使用に支えられています。
- 研究および学術機関は2025年に33.2%を占め、高い購買頻度、多様な実験ワークフロー、および助成金による調達サイクルに支えられています。
- アジア太平洋地域は2025年に24.1%のシェアに達し、第三次研究能力の拡大と現代的なラボ機器の設置基盤の成長により、ヨーロッパとほぼ同等の状況を示しています。
セグメント分析
生化学試薬市場は、アッセイスループットに関連する繰り返し購入が必要なため、一回限りの資本購入ではなく、繰り返し需要の特性を示しています。購入者は、バッチ間の一貫性、検証済みのパフォーマンス、および結果の変動を減らすための使いやすいフォーマット(例:すぐに使えるミックスや統合キット)をますます優先しています。調達はまた、コアアッセイ、サンプル準備、および分析ワークフロー全体にわたる幅広いポートフォリオを提供し、ベンダーの統合と技術サポートを簡素化するサプライヤーを好みます。
需要の強度は、ワークフローの複雑さとコンプライアンス要件によって異なります。研究用試薬は探索的な応用において中心的な役割を果たし続けていますが、トランスレーショナルリサーチや規制された試験における品質管理の期待が高まることで、より高い文書化基準の採用が進んでいます。成長はまた、マルチオミクスとターゲット分子ワークフローの利用が増加し、研究および臨床に隣接するラボ全体で核酸およびタンパク質関連試薬の消費が拡大していることを反映しています。
製品タイプ別の洞察
分子生物学試薬は2025年に22.8%の最大シェアを占めました。分子生物学試薬は、PCRベースの試験、日常的な核酸ワークフロー、標準化されたアッセイに広く適用できることから恩恵を受けており、これが繰り返し購入を促進しています。分子生物学試薬はまた、自動化の拡大とサンプルスループットの向上からも利益を得ており、これが試薬の引き込みを増加させています。分子生物学試薬は、感度、再現性、およびマルチサイトラボ全体での検証済みのパフォーマンスを優先する研究プログラムによって支えられています。
用途別の洞察
薬剤発見と疾患診断ワークフローは、バイオ化学的アッセイ、細胞ベースのワークフロー、臨床試験が試薬の頻繁な補充を必要とするため、主要な消費センターとして残っています。用途のミックスは、アッセイスループットの向上、ワークフローの標準化、手作業の時間を削減する検証済みキットの採用によってますます形作られています。用途の購入決定はまた、アッセイのパフォーマンス要件、設置済みの機器との互換性、技術サポートと文書の利用可能性を反映しています。
エンドユーザー別の洞察
研究機関および学術機関は2025年に33.2%の最大シェアを占めました。研究機関および学術機関は、広範な実験の多様性、日常的なラボプロトコルの高頻度、および機関の予算と助成金を通じて資金提供される繰り返しの調達により、高い需要を維持しています。研究機関および学術機関はまた、コア分子生物学、タンパク質化学、および細胞培養ワークフロー全体で安定した基礎消費をサポートしています。研究機関および学術機関は、再現性と標準化された入力をますます重視しており、これが検証済みの試薬キットと一貫した品質の需要を支えています。
ソース別の洞察
自然/生物学的、合成/化学的、および組換え/バイオテクノロジーの調達オプションは、異なるパフォーマンス、再現性、および文書化のニーズに対応しています。組換え/バイオテクノロジーの調達は、買い手がより高い特異性、変動の削減、および高度な治療と複雑な分子ワークフローとのより良い整合を優先するにつれて重要性を増しています。ソースの選択はまた、下流のアプリケーションの感度、規制の期待、および研究から生産への移行全体での品質システム要件によって影響を受けます。
グレード別の洞察
研究グレードは探索的および仮説駆動の研究に不可欠であり続けていますが、GMPグレードの需要は、ワークフローが規制された試験、臨床検証、および製造関連の品質システムに移行するにつれて増加しています。グレードの選択は、追跡可能性の要件、文書化の深さ、およびサプライヤーの検証パッケージにますます依存しています。グレードの動態はまた、トランスレーショナルリサーチと臨床に隣接するラボ操作の間の重複の増加を反映しています。
生化学試薬市場の推進要因
バイオファーマの研究開発とトランスレーショナルリサーチの拡大
バイオファーマのパイプラインは、生化学アッセイ、細胞ベースのワークフロー、分子リードアウトにますます依存しており、これらは頻繁な試薬の補充を必要とします。研究のボリュームが増加し、モダリティの幅が広がることで、クロマトグラフィー、免疫化学、分子生物学の試薬ファミリー全体で消費が増加します。研究開発ラボでの標準化イニシアチブは、サイト間での再現性を向上させる検証済みの試薬キットを好む傾向を強化します。試薬をワークフローガイダンスや技術サポートと一緒に提供するサプライヤーのポートフォリオは、統合の傾向から利益を得ます。
- 例えば、QiagenはそのQIAamp核酸抽出キットが500以上の査読付き研究で検証されており、SOPに従うと収量の実験室間変動が通常10%未満であると指摘しており、マルチサイトのトランスレーショナルリサーチプログラムをサポートしています。
診断および臨床に隣接するテストボリュームの増加
ルーチン診断および臨床検査ワークフローは、一貫した性能と強力な品質管理を提供する試薬キットの需要を拡大します。テストの強度が増加することで、PCR試薬キット、臨床化学試薬、および免疫化学試薬のプルスルーが増加します。ラボはまた、スループットと信頼性を優先し、使用準備ができた製剤や自動化対応の消耗品の採用をサポートします。文書化と性能検証の要件は、確立された品質システムを持つサプライヤーを好む傾向を強化します。
- 例えば、Bio‑Radの完全自動化されたBioPlex 2200マルチプレックスシステムは、1時間あたり最大1,400の自己免疫および最大400の感染症の結果を提供でき、最も近い競合他社よりも1時間あたりの自己免疫結果がほぼ3倍多く、試薬+システムバンドルが消耗品の使用パターンをどのように再構築するかを示しています。
ラボ自動化の成長とサンプルスループットの向上
自動化の採用は試薬使用の予測可能性を高め、機器の利用に結びついた定期的な購入をサポートします。統合されたワークフローは手動の変動を減少させ、標準化された入力と検証済みの試薬フォーマットの需要を生み出します。高スループット環境はまた、一貫したロット性能と安定した供給の継続性を提供するサプライヤーを好みます。自動化に関連した調達は、互換性、ワークフローの信頼性、およびサービスの応答性を強調することが一般的です。
再現性と品質コンプライアンスへの重視の増加
再現性の懸念は、安定した性能、明確な仕様、および堅牢な検証データを提供するサプライヤーを求める傾向を押し進めます。品質への期待は、研究および規制されたテスト環境全体での高い文書化、トレーサビリティ、および標準化されたキットベースのワークフローの需要を拡大します。品質駆動型の調達はまた、ラボがチームやサイト全体で材料を標準化するため、ベンダーの統合を強化します。これらのダイナミクスは、性能が重要な試薬や敏感なワークフローでの高グレードオプションのプレミアム化をサポートします。
生化学試薬市場の課題
コスト感度は多くの研究所で制約となっており、試薬の継続的な支出が機器のアップグレードや人員配置の予算と競合しています。予算の圧力は、失敗率、再試験、結果までの時間を含む総ワークフローコストの評価を増加させ、プレミアムまたは特殊試薬への転換を遅らせる可能性があります。供給の継続性とロット間の変動性も、特にプロトコルが厳しい性能許容範囲に依存する場合、標準化されたワークフローにリスクをもたらします。研究所がサプライヤーの変更に対して長期の検証を必要とする場合、調達サイクルは長くなることがあります。
- 例えば、QBenchは、標本拒否率と初回合格率を追跡する研究所が、3〜4%の標本拒否率でも大幅な試薬の無駄に繋がり、ある複数サイトのラボネットワークが試薬の選択を初回合格率95%以上の達成に結びつけて、試薬のアップグレードを正当化したことを記録しています。
技術的な資格要件は、新しい試薬形式の採用を遅らせる可能性があります。研究所はしばしば、サプライヤーを変更する前に安定性試験、プロトコルの再最適化、および文書チェックを必要とするためです。規制および品質の期待は、特に診断に隣接するユースケースやGMPに準拠したワークフローにおいて、検証の負担を増加させます。研究および臨床環境におけるエンドユーザーのニーズの断片化は、ポートフォリオの位置付けを複雑にします。競争的な価格圧力は、コモディティ化された試薬カテゴリが複数の同等の代替品に直面する場合に強まる可能性があります。
生化学試薬市場のトレンドと機会
キットベースのワークフローとすぐに使用できる製剤は、研究所がより迅速なセットアップ、変動の削減、および高スループットを求める中で拡大し続けています。ワークフローの標準化は、機器プラットフォームや自動化パイプラインと整合する統合試薬システムのより広範な採用をサポートします。検証済みのプロトコル、強力なロットの一貫性、明確な文書を提供するベンダーは、統合された調達を獲得するためのより良い位置にあります。これらのトレンドは、インストールされたワークフローからの強力なプルスルーを通じて、継続的な需要も増加させます。
- 例えば、Thermo Fisher Scientificは、Ion Chef Systemがセットアップ時間を15分に短縮し、総ハンズオン時間を45分未満に抑え、1回のランで最大8つのIon AmpliSeqライブラリーまたは2つのシーケンス準備済みチップを準備できると述べており、検証済みの試薬と機器のペアリングが日常の研究所ワークフローでの再現性とスループットを向上させることを強調しています。
高複雑性分子ワークフローおよび高度な研究アプリケーションにおける成長機会が強化されており、性能の差別化が測定可能です。組換えおよびバイオテクノロジー試薬は、研究所が特異性、再現性、および感度の高いアッセイでのバックグラウンドノイズの削減を優先する中で、注目を集めています。マルチオミクスワークフロー、次世代サンプル準備、およびスケーラブルな分析に整合した試薬の需要も増加しています。新興市場での研究所インフラおよび研究能力の拡大に伴い、地域の拡大機会が改善されています。
地域別インサイト
北米
北米は2025年に37.9%のシェアを持ち、強力なバイオファーマ研究開発の強度、成熟した診断インフラ、高い標準化試薬ワークフローの採用によって支えられています。調達は通常、検証された性能、一貫した供給、高スループット運用を維持するための堅牢な技術サポートを優先します。需要は、高度な機器の大規模な設置基盤と分子およびタンパク質アッセイの広範な使用によって強化されています。競争活動は、ポートフォリオの幅、ワークフローの統合、マルチサイトラボネットワーク全体での信頼性を強調しています。
ヨーロッパ
ヨーロッパは2025年に24.7%のシェアを獲得し、強力な学術研究ネットワークと主要国における確立されたラボ能力によって支えられています。購買の優先事項には通常、品質コンプライアンス、ワークフローの標準化、公共および民間システム全体でのコスト効率が含まれます。需要は臨床に隣接するテストおよび研究ワークフロー全体で安定しており、交換およびアップグレードサイクルが継続的な試薬消費をサポートしています。ベンダーの成功は、文書要件の満たし、供給の信頼性、および設置済みプラットフォームとの相互運用性に依存することが多いです。
アジア太平洋
アジア太平洋は2025年に24.1%のシェアを占め、研究能力の拡大、診断活動の増加、大都市圏での機器浸透の増加によって推進されています。成長は、高度なワークフローへのアクセス拡大と高スループットラボでの標準化キットの採用増加によって支えられています。市場需要は、資金レベル、償還環境、調達の成熟度によって国ごとに異なります。ベンダーは、スケーラブルなポートフォリオ、強力な流通、採用を改善するローカライズされた技術サポートから利益を得ます。
ラテンアメリカ
ラテンアメリカは2025年に7.1%のシェアを持ち、需要は主要都市圏および主要な研究および診断ハブに集中しています。調達はしばしばコスト効率、信頼性のある供給、可変スループットに適した柔軟なパックサイズを優先します。成長は、ラボインフラの段階的な近代化とルーチンテストおよび研究ワークフローの需要増加によって支えられています。サプライヤーのパフォーマンスは、チャネルの強さ、サービスカバレッジ、一貫した可用性に依存します。
中東・アフリカ
中東・アフリカは2025年に6.2%のシェアを占め、特定の国での医療近代化とラボ能力への投資によって支えられています。需要は、標準化されたワークフローを優先する中央ラボ、三次病院、国家リファレンス施設に集中しています。成長機会は、インフラ投資と主要都市での診断テスト強度の向上とともに増加します。流通の強さ、トレーニングサポート、供給の継続性が異質なエンドユーザー環境全体での成功の鍵です。
競争環境
生化学試薬市場は競争が激しく、サプライヤーはポートフォリオの幅、ワークフローの互換性、検証サポート、供給の信頼性で差別化を図っています。製品戦略は、統合キット、自動化対応フォーマット、一貫したロットパフォーマンスを強調し、標準化されたラボ運用をサポートします。商業的差別化はまた、技術サポートの質、文書の深さ、学術研究から規制された臨床隣接ワークフローに至るまで、複数のエンドユーザーセグメントにサービスを提供する能力にも依存しています。
Thermo Fisher Scientific Inc.は、分子生物学、分析ワークフロー、実験室の標準化要件に合わせた幅広い試薬ポートフォリオを通じて強力なポジショニングを維持しています。Thermo Fisher Scientific Inc.はまた、ラボのプルスルーを通じて繰り返し購入をサポートするワークフローに合わせた製品エコシステムからも利益を得ています。Thermo Fisher Scientific Inc.は、高スループットの実験室環境における運用リスクを低減する性能検証、可用性、サポートサービスで競争を続けています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Bio-Rad Laboratories, Inc.
- Agilent Technologies, Inc.
- QIAGEN N.V.
- Takara Bio Inc.
- Promega Corporation
- Danaher Corporation
- F. Hoffmann-La Roche Ltd.
- Abbott Laboratories
- Becton, Dickinson and Company
- Waters Corporation
企業の定性的および定量的な分析が行われており、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析されて、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2025年3月、Thermo Fisher Scientificは、次世代の高スループット生化学試薬をタンパク質および核酸分析用に発売し、生命科学研究における研究所の効率を向上させることを目指しています。
- 2025年10月、Saguaro Biosciencesは、Saguaroのライブセルイメージング試薬(ChromaLIVE、NucleoLIVE、MortaLIVE染料を含む)へのグローバルアクセスを拡大するため、Bio-Techneとの流通パートナーシップを発表しました。
- 2025年10月、Merck KGaAは、MilliporeSigmaライフサイエンスビジネスを通じて、ウイルスベクターを基盤とした遺伝子治療ツール、特に高度なバイオセラピューティック開発に重要なトランスフェクション試薬を強化するために、約6億ドルでMirus Bioを買収することに合意しました。
- 2026年3月、Thermo Fisher Scientific Inc.は、Candida感染をより迅速に検出するために設計された新しい色ベース(クロモジェニック)の培地を発表し、日常的な診断用途のための臨床微生物学試薬ポートフォリオを拡大しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 49,375.74 百万 |
| 2032年の収益予測 | USD 75,726.26 百万 |
| 成長率 (CAGR) | 6.3% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD 百万 |
| カバーされるセグメント | 製品タイプ別; 用途別; エンドユーザー別; ソース別; グレード別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific Inc., Merck KGaA, Bio-Rad Laboratories, Inc., Agilent Technologies, Inc., QIAGEN N.V., Takara Bio Inc., Promega Corporation, Danaher Corporation, F. Hoffmann-La Roche Ltd., Abbott Laboratories, Becton, Dickinson and Company, Waters Corporation. |
| ページ数 | 340 |
セグメンテーション
製品タイプ
- クロマトグラフィー試薬
- 細胞・組織培養試薬
- PCR試薬キット
- 電気泳動試薬
- フローサイトメトリー試薬キット
- 分子生物学試薬
- タンパク質化学試薬
- 免疫化学試薬
- 臨床化学試薬
- その他
用途
- 創薬・開発
- 疾病診断 / 臨床診断
- 分子生物学
- 法医学研究
- その他
エンドユーザー
- 製薬・バイオテクノロジー企業
- 研究機関・学術機関
- 受託研究機関
- 病院
- 臨床検査室 / 診断センター
- 法医学研究所
- その他
ソース
- 天然 / 生物学的
- 合成 / 化学的
- 組換え / バイオテクノロジー
グレード
- 研究用グレード
- GMPグレード
地域
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオケミカル試薬市場の現在の規模と予測規模はどのくらいですか?
2025年から2032年までのバイオケミカル試薬市場のCAGRはどのくらいですか?
バイオケミカル試薬市場で最も大きなセグメントはどれですか?
バイオケミカル試薬市場の成長を促進する主要な要因は何ですか?
バイオケミカル試薬市場の主要なプレーヤーは誰ですか?
どの地域がバイオケミカル試薬市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生化学試薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生化学試薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 49,375.74 million → 2032: USD 75,726.26 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生化学試薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生化学試薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生化学試薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生化学試薬市場市場の成長要因
- 3.3 生化学試薬市場市場の抑制要因および課題
- 3.4 生化学試薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生化学試薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生化学試薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生化学試薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生化学試薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生化学試薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生化学試薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生化学試薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生化学試薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生化学試薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生化学試薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生化学試薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生化学試薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生化学試薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生化学試薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生化学試薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生化学試薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生化学試薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生化学試薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生化学試薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
