
市場概要:
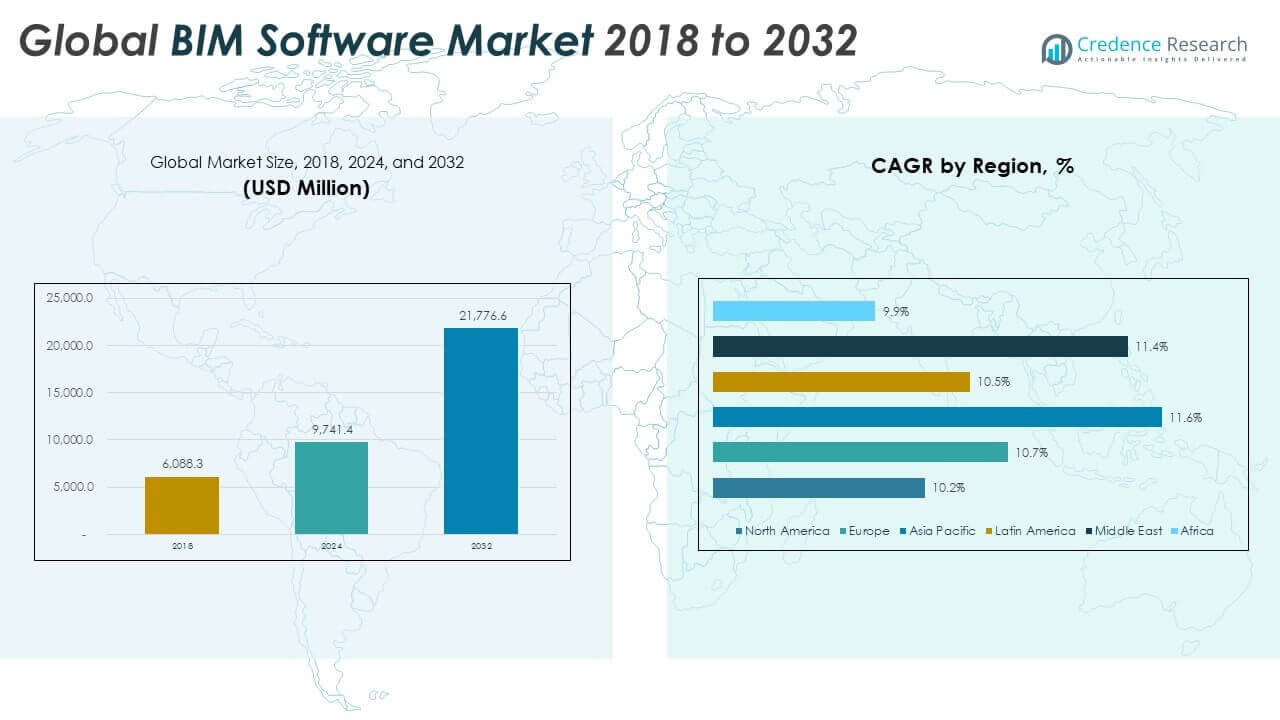
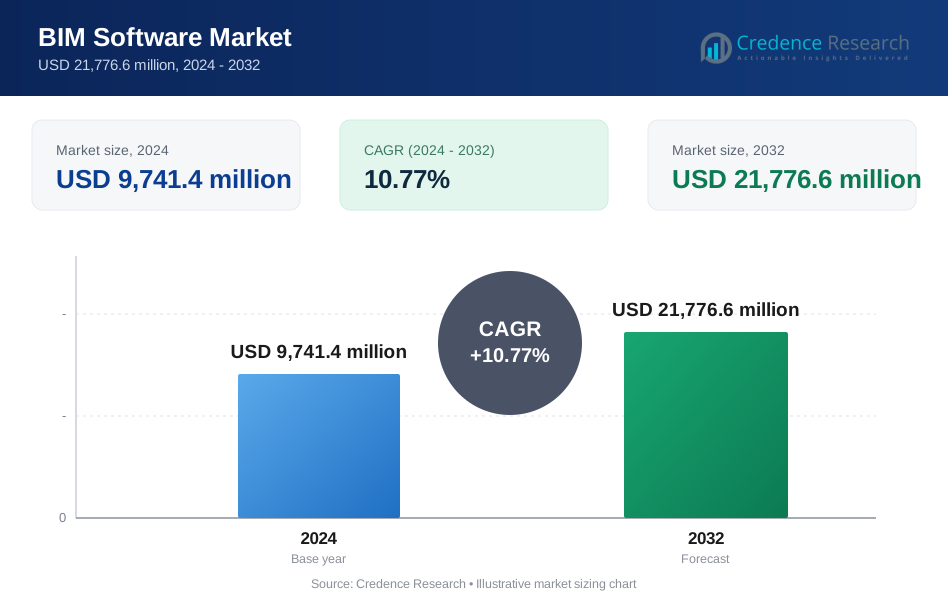
グローバルBIMソフトウェア市場の規模は、2018年に60億8830万米ドルから2024年に97億4140万米ドルと評価され、2032年までに217億7660万米ドルに達すると予測されており、予測期間中のCAGRは10.77%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| BIMソフトウェア市場規模 2024 | 97億4140万米ドル |
| BIMソフトウェア市場、CAGR | 10.77% |
| BIMソフトウェア市場規模 2032 | 217億7660万米ドル |
成長は、統合プロジェクト計画とコスト管理ツールの需要増加によって推進されています。建設会社は、手戻りを減らし、調整の精度を向上させるためにBIMソフトウェアを採用しています。政府は公共インフラプロジェクトのためにデジタル建設基準を推進しています。クラウドベースのBIMプラットフォームは、建築家、エンジニア、請負業者間のコラボレーションを改善します。ライフサイクル資産管理のニーズは、設計段階を超えたBIMの広範な利用をサポートします。AIやシミュレーションツールとの統合は、リスク計画とスケジューリングを改善します。持続可能性への関心の高まりは、エネルギーモデリングと材料最適化機能を推進します。トレーニングの提供とベンダーサポートも、中規模企業の採用を促進します。
北米とヨーロッパは、早期のデジタル採用と厳格な建築基準によりリードしています。アメリカは商業およびインフラプロジェクト全体での使用を推進しています。西ヨーロッパは公共の義務と成熟した建設慣行から利益を得ています。アジア太平洋地域は都市成長により最も急速に成長している地域です。中国、インド、東南アジアはスマートシティのためにBIMの利用を拡大しています。中東諸国はメガインフラプロジェクトのためにBIMを採用しています。ラテンアメリカとアフリカは公共部門の近代化イニシアチブを通じて徐々に採用を進めています。
市場の洞察:
- グローバルBIMソフトウェア市場は、2018年に60億8830万米ドルと評価され、2024年には97億4140万米ドルに達し、2032年までに217億7660万米ドルに達すると予測されています。デジタル建設の採用とライフサイクルに焦点を当てたプロジェクト実行によって、年平均成長率10.77%で成長しています。
- 北米は31.1%の地域シェアを持ち、次いでヨーロッパが29.1%、アジア太平洋が27.1%を占めています。これらの地域では、早期のBIM義務化、強力なインフラ投資、成熟した建設エコシステムがサポートしています。
- アジア太平洋は27.1%のシェアで最も成長が速い地域であり、急速な都市化、スマートシティプログラム、大規模インフラプロジェクト、中国、インド、東南アジアでのBIM採用の増加が牽引しています。
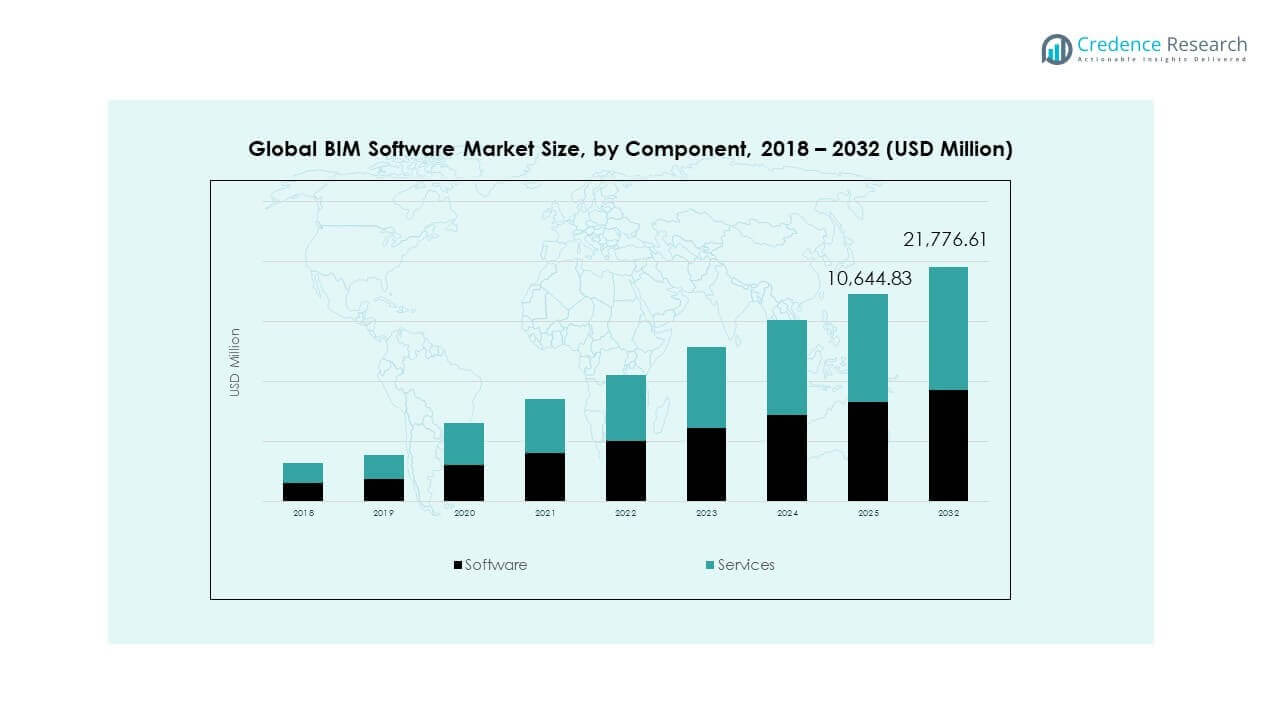
- コンポーネント別では、ソフトウェアが約65%のシェアを占め、プロジェクトの各段階でモデリング、調整、シミュレーション、デジタルツイン統合を推進するコアBIMプラットフォームが主導しています。
- サービスは約35%のシェアを占め、実装、トレーニング、コンサルティング、システム統合の需要増加が効果的なBIM採用と長期的なプラットフォーム利用を確保しています。
市場の推進要因:
公共プロジェクトにおける政府の義務化とデジタル建設政策の採用
公共機関はインフラプログラム全体でデジタル計画基準を推進しています。グローバルBIMソフトウェア市場は、公共プロジェクトにおけるBIM使用の義務化政策を通じて勢いを増しています。権限者は透明性と管理を向上させるために標準化されたデータモデルを要求します。輸送、エネルギー、都市開発はBIMを最初に採用したワークフローを採用しています。調達フレームワークは強力なBIM能力を持つ請負業者を優遇します。コンプライアンスは承認速度と文書の正確性を向上させます。デジタル監査はプロジェクトフェーズ全体でアカウンタビリティを強化します。政策のサポートは長期的な企業需要を維持します。
- 例えば、AutodeskのRevit 2026.3リリースは、数千の企業が使用する加速グラフィックスと拡張現実キャプチャツールを追加し、マルチディシプリン調整を合理化し、コンプライアンスをサポートします。
大規模建設プロジェクトにおけるコスト管理とリスク削減の必要性の高まり
建設企業はコスト圧力とスケジュールリスクに直面しています。グローバルBIMソフトウェア市場は正確なコスト予測とプロジェクトの可視性をサポートします。BIMツールは設計の衝突と調整エラーを削減します。初期段階のシミュレーションは材料の無駄と再作業レベルを制限します。請負業者は複雑な現場全体でワークフローの管理を改善します。資産所有者は予測可能な納期と予算の規律を要求します。デジタルモデルは実行中の問題解決を迅速化します。リスク管理のニーズは採用を促進し続けます。
- 例えば、Bentley SystemsのiTwinデジタルツインプラットフォームは、ミネソタ州運輸局がインフラデータを統合して分析と保守計画を行うことで、年間約400万米ドルを節約するのを支援し、リスク削減の使用を示しています。
ライフサイクル資産管理と運用効率への注目の高まり
資産所有者はプロジェクト完了段階を超えた価値を求めています。グローバルBIMソフトウェア市場は、設計から運用までのライフサイクルデータの継続性を可能にします。施設チームはメンテナンス計画のためにBIMデータに依存しています。デジタルツインは資産運用段階での有用性を拡張します。正確な記録は運用コストの管理をサポートします。BIMプラットフォームは迅速な改修とアップグレードを可能にします。エネルギーモニタリングは持続可能性の目標に一致します。ライフサイクルの効率性は長期的なソフトウェアの使用を強化します。
クラウドベースの展開モデルによる中規模企業の採用増加
クラウドプラットフォームは小規模な建設企業の参入障壁を低くします。グローバルBIMソフトウェア市場はサブスクリプションモデルを通じて大企業を超えて拡大します。柔軟な価格設定は手頃さとスケーラビリティを向上させます。リモートコラボレーションは分散型設計チームをサポートします。迅速な展開は内部ITリソースへの依存を減少させます。ベンダーは多様なニーズに応じたモジュール式の機能アクセスを提供します。トレーニングの提供はユーザーの自信を向上させます。中規模企業の採用は市場全体の深さを広げます。
市場動向:
BIMプラットフォームとデジタルツインおよびスマートインフラシステムの統合
BIMプラットフォームはリアルタイムの運用データとますます接続しています。グローバルBIMソフトウェア市場はライブアセットモデリングに向かって進化しています。デジタルツインはモニタリングと予測メンテナンスのニーズをサポートします。インフラ運用者は接続された計画環境を好みます。データ同期は長期的な意思決定の質を向上させます。スマートシティプログラムは統合された設計システムを採用します。シミュレーションツールは性能予測をサポートします。プラットフォームの収束が将来の方向性を定義します。
- 例えば、BentleyのiTwinデジタルツインソリューションは、水道事業者が80以上のセンサーからのデータを使用してリアルタイムの性能を監視し、手動検査プロセスよりもはるかに多くの週次データポイントを提供し、運用の洞察を向上させます。
設計エコシステム全体でのオープンスタンダードと相互運用性の拡大
相互運用性は主要な購入者要件となります。グローバルBIMソフトウェア市場はオープンデータスタンダードに向かってシフトしています。利害関係者はツール間でのシームレスなソフトウェア統合を要求します。オープンAPIはベンダーロックの懸念を減少させます。クロスプラットフォームのワークフローはチームの効率を向上させます。設計会社は混合ソフトウェア環境に依存しています。標準化団体は製品開発の優先事項に影響を与えます。オープンシステムはより広範なコラボレーションをサポートします。
- 例えば、buildingSMARTのIndustry Foundation Classes (IFC)標準は、世界中のBIMツールベンダーによって採用され、プラットフォーム間でのBIMデータの中立的な交換をサポートし、モデルの相互運用性を向上させます。クロスプラットフォームのワークフローはチームの効率を向上させます。
持続可能性と炭素影響評価のためのBIMの使用拡大
持続可能性の目標は現代のプロジェクト計画を形作ります。グローバルBIMソフトウェア市場はエネルギーと排出分析機能を組み込んでいます。設計チームは初期段階での炭素影響をモデル化します。材料選択はデジタルシミュレーションツールから恩恵を受けます。グリーン認証は正確なプロジェクトデータに依存します。クライアントは透明な環境報告を期待します。BIMはライフサイクルの炭素追跡をサポートします。持続可能性のニーズが機能強化を促進します。
モバイルおよび現場レベルでのBIMアクセスの需要増加
建設チームは現場でのデジタルアクセスを必要としています。グローバルBIMソフトウェア市場は、モバイルフレンドリーなプラットフォームを通じて適応しています。現場スタッフはリアルタイムでモデルを確認します。問題報告が迅速かつ明確になります。モバイルアクセスによりコミュニケーションのギャップが減少します。オフライン機能が遠隔地をサポートします。ARツールが現場の検証を改善します。モビリティがユーザーエクスペリエンスのデザインを再構築します。
市場課題分析:
従来の建設チームにおける高い実装の複雑さとスキルギャップ
多くの企業は訓練されたBIM専門家を欠いています。グローバルBIMソフトウェア市場はスキル不足による導入の摩擦に直面しています。従来のワークフローはデジタル移行に抵抗します。トレーニングコストが小規模組織に負担をかけます。データの質が低いとアウトプットへの信頼が低下します。変革管理は依然として困難です。人材のギャップが展開のタイムラインを遅らせます。複雑なツールは学習の努力を増加させます。
プロジェクト関係者間の相互運用性の制限とデータ所有権の懸念
プロジェクト関係者は機密設計データを共有します。グローバルBIMソフトウェア市場はエコシステム全体で信頼の障壁に直面しています。データ所有権の争いが協力を遅らせます。不一致な標準が統合の問題を引き起こします。サイバーセキュリティのリスクが資産所有者の懸念を高めます。法的な明確さは一部の地域で限定されています。関係者はより強力なガバナンスモデルを求めています。信頼のギャップが全面的な採用を制限します。
市場機会:
スマートシティとインフラプログラムを通じた新興経済圏での拡大
新興経済圏はインフラ投資レベルを増加させています。グローバルBIMソフトウェア市場はスマートシティの取り組みから恩恵を受けています。都市計画にはデジタル調整ツールが必要です。政府は実行の効率と透明性を求めています。地元企業は技術能力を向上させます。国際的な請負業者がBIMの実践を移転します。公共資金が技術の採用を支援します。新たな需要が新しい成長の道を開きます。
AI駆動の設計自動化と予測プロジェクト分析の進展
AIは設計速度と意思決定の正確性を向上させます。グローバルBIMソフトウェア市場はインテリジェントな自動化に向けて進展しています。予測分析がスケジュールの信頼性を向上させます。設計の最適化が手動の努力を削減します。シナリオ評価がより迅速かつ正確になります。ベンダーはスマート機能の開発に投資しています。早期採用者は生産性の利点を得ます。革新が長期的な差別化を生み出します。
市場セグメンテーション分析:
コンポーネントセグメント別
ソフトウェアはプロジェクトのモデリング、設計、コラボレーションにおいて中心的な役割を果たすため、グローバルBIMソフトウェア市場を支配しています。機能豊富なプラットフォームは3Dから7DのBIM、シミュレーション、他のツールとの統合をサポートします。サービスはトレーニング、コンサルティング、メンテナンスサポートによって需要が続きます。これにより、ユーザーがシステムを効果的に採用し、時間をかけてデータの整合性を維持することが保証されます。
- 例えば、BIMアプリケーションの中で広く認識されているRevitは、現在、拡張された現実キャプチャとドキュメントの強化を含み、世界中の複雑なプロジェクトワークフローをサポートしています。
デプロイメントセグメント別
クラウド/SaaSの導入は、そのスケーラビリティ、アクセスの容易さ、コスト効率のために共同作業のワークフローで主導しています。リモートプロジェクトの調整やステークホルダー間での迅速な更新をサポートします。オンプレミスソリューションは、内部データガバナンスや機密プロジェクトの高いセキュリティを必要とする大企業の間で支持を維持しています。導入の選択肢の柔軟性は、より広範な採用を可能にします。
- 例えば、BentleyのクラウドベースのiTwinサービスは、189カ国でのフェデレーテッド資産データアクセスを可能にし、リモートチームとグローバルプロジェクトでのリアルタイムコラボレーションをサポートします。
企業規模別セグメント
大企業は、複雑なインフラストラクチャや商業プロジェクト全体でBIMを大規模に活用することにより、主要な収益貢献者を形成しています。彼らは企業向けの統合とコンプライアンス機能から利益を得ています。中小企業は、競争力を高め、運用の非効率を削減するためにBIMを採用しています。クラウドモデルは、このセグメントのリソースが限られた企業にとって、採用を容易にします。
用途別セグメント
計画とモデリング(3D/4D/5D/7D)は、視覚的な調整、コスト追跡、スケジュールシミュレーションを可能にする最も使用されているアプリケーションです。他の主要なアプリケーションには、デザイン&ビジュアライゼーション、コスト&スケジューリング、デジタルツイン統合が含まれます。プロジェクトライフサイクル管理と施設管理も、長期的な効率を求める資産所有者の間で支持を得ています。
プロジェクトフェーズ別セグメント
プレコンストラクションは、BIMが初期段階の設計検証、衝突検出、正確な計画を推進する使用が主導しています。建設フェーズでは、BIMは調整と進捗追跡に使用されます。ポストコンストラクションアプリケーションは、メンテナンス、資産管理、改修をサポートし、BIMのライフサイクル価値を拡大します。
エンドユーザー別セグメント
建築およびエンジニアリング企業は、設計の正確性とコンプライアンスのためにBIMソフトウェアの主要な採用者であり続けています。建設会社と請負業者は、プロジェクトの実行と調整のために使用しています。不動産開発業者、政府機関、公益事業は、複雑なインフラストラクチャと資産ポートフォリオを管理するためにBIMをますます使用しています。
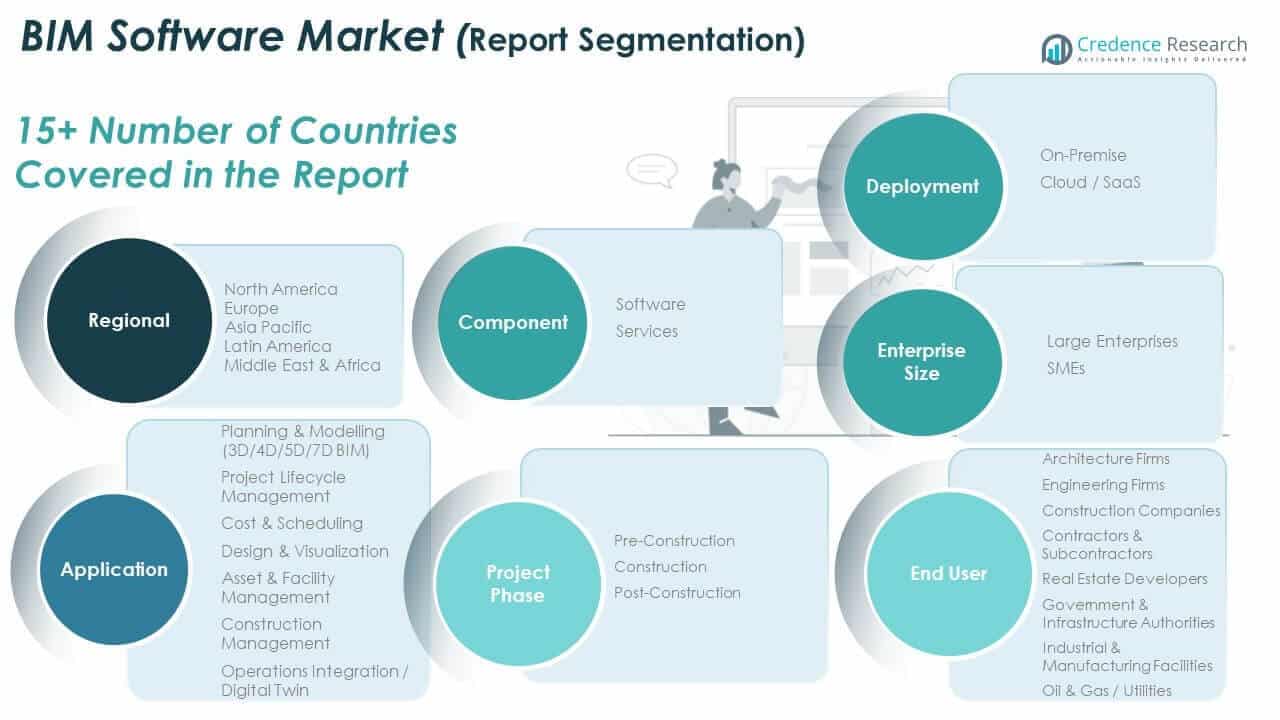
セグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
導入別
- オンプレミス
- クラウド / SaaS
企業規模別
- 大企業
- 中小企業
用途別
- 計画&モデリング(3D/4D/5D/7D BIM)
- プロジェクトライフサイクル管理
- コスト&スケジューリング
- デザイン&ビジュアライゼーション
- 資産&施設管理
- 建設管理
- 運用統合 / デジタルツイン
プロジェクトフェーズ別
- プレコンストラクション
- 建設
- ポストコンストラクション
エンドユーザー別
- 建築事務所
- エンジニアリング会社
- 建設会社
- 請負業者 & 下請け業者
- 不動産開発業者
- 政府 & インフラ当局
- 産業 & 製造施設
- 石油 & ガス / ユーティリティ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカのBIMソフトウェア市場規模は、2018年に19億5496万米ドルから2024年に30億3988万米ドルと評価され、2032年までに65億3298万米ドルに達すると予測されており、予測期間中のCAGRは10.2%です。北アメリカは、世界のBIMソフトウェア市場の31.1%を占めています。BIM標準の早期採用、強力なデジタルインフラ、政府の義務化によりリードしています。アメリカは、公共インフラ全体での連邦および州レベルのBIM規制を通じて成長を牽引しています。大手建設会社と建築スタジオは、コンプライアンスと効率のために高度なモデリングツールを使用しています。カナダはスマートシティ開発と持続可能な建設に焦点を当てています。この地域は、強力なクラウドインフラ、高いBIM認識、継続的なベンダーの革新から恩恵を受けています。ソフトウェアベンダーと建設会社の間の協力が展開を加速させています。成熟した高価値市場であり、安定した需要があります。
ヨーロッパ
ヨーロッパのBIMソフトウェア市場規模は、2018年に17億8631万米ドルから2024年に28億4812万米ドルと評価され、2032年までに63億3699万米ドルに達すると予測されており、予測期間中のCAGRは10.7%です。ヨーロッパは、世界市場の29.1%を占めています。EU BIMタスクグループなどの政策執行を通じてBIMの採用を進めています。英国、ドイツ、フランスなどの国々は、公共調達や大規模プロジェクトにBIMを統合しています。インフラのアップグレードやグリーンビルディングの取り組みからの需要が増加しています。企業は、建物の性能とライフサイクル基準を満たすためにBIMを使用しています。地域のエネルギー効率とデジタルガバナンスへの焦点がソフトウェアの使用を促進しています。設計会社は、相互運用可能なBIMシステムを使用して国境を越えて協力しています。教育機関も専門的なトレーニングをサポートしています。ヨーロッパは、規制主導で標準重視の成長ゾーンであり続けています。
アジア太平洋
アジア太平洋のBIMソフトウェア市場規模は、2018年に14億4,110万米ドルから2024年に24億1,643万米ドルと評価され、予測期間中に年平均成長率(CAGR)11.6%で2032年までに57億3,160万米ドルに達すると予想されています。アジア太平洋は27.1%の市場シェアを持ち、最も急成長している地域市場です。中国、インド、日本、韓国、オーストラリアが急速な都市化、インフラ拡大、政府のデジタル化努力により需要を牽引しています。BIMはスマートシティプロジェクト、高速鉄道、産業回廊に統合されています。ベンダーはコストに敏感な中小企業に対応するため、クラウドベースのソリューションを拡大しています。地域政府はBIMの義務化とトレーニングプログラムを導入しています。建設会社は時間とコストの節約のためにBIMを採用しています。需要は公共のメガプロジェクトと民間開発の両方に広がっています。アジア太平洋はデジタルトランスフォーメーションの勢いに支えられた長期的なボリュームの可能性を提供しています。
ラテンアメリカ
ラテンアメリカのBIMソフトウェア市場規模は、2018年に5億5,404万米ドルから2024年に8億7,311万米ドルと評価され、予測期間中に年平均成長率(CAGR)10.5%で2032年までに19億1,199万米ドルに達すると予想されています。ラテンアメリカは世界市場の9.1%を占めています。ブラジルとメキシコが商業および公共部門プロジェクトでの地域採用をリードしています。BIMはインフラ開発における計画精度と資源管理の向上に使用されています。規制の施行が遅く、デジタル準備が限られていることが広範な普及の課題となっています。しかし、建設投資の増加と公共インフラ改革が関心を高めています。国際企業は地元のパートナーシップと知識移転を通じてBIMを促進しています。成長は政府のインセンティブ、パイロットプログラム、およびトレーニング支援に依存しています。地域は構造化された実施モデルに向けて徐々に進んでいます。
中東
中東のBIMソフトウェア市場規模は、2018年に1億9,665万米ドルから2024年に3億2,592万米ドルと評価され、予測期間中に年平均成長率(CAGR)11.4%で2032年までに7億6,218万米ドルに達すると予想されています。中東は3.6%の市場シェアを持ち、メガインフラと都市開発によって強力な成長を遂げています。UAEとサウジアラビアは、建設慣行を近代化し、スマートシティの目標を達成するためにBIMを採用しています。NEOMやエキスポ関連のインフラプロジェクトがBIM統合を加速しています。政府は契約者やコンサルタント向けにデジタル設計ガイドラインを推進しています。石油・ガス施設の計画もライフサイクル管理のためにBIMを採用しています。クラウド展開は地域のスケーラビリティをサポートするために勢いを増しています。需要は公共および民間部門のプロジェクトの両方で増加しています。中東はBIMベンダーにとって高価値で迅速に採用される市場として浮上しています。
アフリカ
アフリカのBIMソフトウェア市場規模は、2018年に1億5,525万米ドルから2024年に2億3,797万米ドルと評価され、予測期間中に年平均成長率(CAGR)9.9%で2032年までに5億86万米ドルに達すると予想されています。アフリカは世界市場の2.4%を占めています。採用は低いままですが、都市インフラの増加と開発金融イニシアティブにより徐々に増加しています。南アフリカが地域利用をリードし、次いでナイジェリアとエジプトが続いています。公共住宅や道路プロジェクトは、より良い計画と予算管理のためにBIMを探求しています。認知度の低さ、スキルの不足、インフラのギャップが迅速な展開を制限しています。地域の成長は、ドナー支援のイニシアティブ、政策支援、ベンダーパートナーシップに依存しています。政府が計画システムを近代化しようとする中で、アフリカは未開拓の機会を持つ新興市場です。
主要プレイヤー分析:
- オートデスク社
- ネメチェクグループ
- ベントレーシステムズ
- トリンブル社
- ヘキサゴンAB
- プラノングループ
- LODプランナー社
- その他の主要プレイヤー
競争分析:
グローバルBIMソフトウェア市場は、確立された技術ベンダーと専門ソリューションプロバイダーの間で激しい競争が特徴です。主要企業は製品の深さ、プラットフォーム統合、長期的な顧客維持に注力しています。大手企業は、設計、建設、資産管理ツールを組み合わせた幅広いポートフォリオを活用しています。中堅企業は、ニッチな専門性、柔軟性、地域的な焦点を通じて競争しています。クラウド機能と相互運用性はベンダー選択の決定に影響を与えます。建設会社や政府との戦略的パートナーシップは市場での地位を強化します。継続的な機能アップグレードは差別化をサポートします。競争はイノベーション主導であり、ライフサイクル価値と企業のスケーラビリティに重点を置いています。
最近の展開:
- 2025年11月、Autodesk Inc.はAdani Groupと3年間の戦略的提携を結び、Autodesk Construction Cloud(ACC)とBIMアドバイザリーサービスをAdaniのインフラプロジェクト全体に展開することになりました。この提携は、データの統一と建設ワークフローにおけるデジタルトランスフォーメーションの強化を目的としています。大規模プロジェクトのエンドツーエンドの設計ソリューションを統合することで、グローバルBIMソフトウェア市場を支援します。
- 2025年11月、Bentley SystemsはEARTHBRAINとの戦略的提携を発表し、AI駆動のデジタルツイン技術をスマート建設ワークフローに統合し、設計から土木工事までの安全性と生産性を向上させます。これは以前の協力を基に構築され、日本を皮切りに世界的な拡大を目指しています。
- 2025年3月、Nemetschek GroupはOvation Servicesと50万ドルのパートナーシップを締結し、ALLPLAN SDS2とBluebeamを含むBIM Construction Suiteをインドでの高度な構造鋼の詳細設計のために提供します。この契約は、AECセクターにおけるデジタル建設技術の採用と効率を向上させます。
- 2025年3月、Trimble Inc.は、AIの強化と建設フェーズ全体での多分野チームのBIMコラボレーションを改善したTekla Structures 2025を発表しました。このアップデートは、構造BIMモデリングにおけるデータ品質とプロジェクトの提供を向上させるための接続されたワークフローを強調しています。
- 2025年1月、Hexagon ABはCAD Serviceを買収し、CAD図面とBIMモデルの高度な可視化を備えたHxGN EAMを強化し、製造業やエネルギーなどの産業を対象としています。
レポートのカバレッジ:
この調査レポートは、コンポーネント、展開、企業規模、アプリケーション、プロジェクトフェーズ、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 市場はインフラ、交通、公共部門の開発全体でより広範な採用を目撃するでしょう。
- クラウドベースのBIMプラットフォームは、展開の容易さとチーム間のコラボレーションのために勢いを増すでしょう。
- デジタルツイン技術は、リアルタイムの資産監視と管理のためにますます統合されるでしょう。
- 人工知能は、設計の自動化、衝突検出、コスト見積もり機能を強化します。
- 中小企業は、手頃な価格のSaaSモデルとモジュール機能アクセスを通じてBIMを採用するでしょう。
- 持続可能性に焦点を当てた計画は、エネルギーモデリングと炭素フットプリント分析の需要を促進します。
- モバイルおよび現場でのBIMツールへのアクセスは、現場での調整と意思決定の速度を向上させます。
- オープンスタンダードと相互運用性は、ソフトウェアの選択と統合における重要な要因となるでしょう。
- 新興経済国は、スマートシティプログラムとデジタル政策の義務を通じてBIMの使用を加速させるでしょう。
- ベンダーは、設計専用のソリューションから、セクター全体でのライフサイクル全体の価値提供に焦点を移すでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルBIMソフトウェア市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルBIMソフトウェア市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルBIMソフトウェア市場のセグメントはどれですか?
グローバルBIMソフトウェア市場の成長を促進している主な要因は何ですか?
グローバルBIMソフトウェア市場の主要企業はどこですか?
2024年にグローバルBIMソフトウェア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 BIMソフトウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のBIMソフトウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9,741.4 million → 2032: USD 21,776.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 BIMソフトウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. BIMソフトウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるBIMソフトウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 BIMソフトウェア市場市場の成長要因
- 3.3 BIMソフトウェア市場市場の抑制要因および課題
- 3.4 BIMソフトウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 BIMソフトウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 BIMソフトウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、BIMソフトウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 BIMソフトウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. BIMソフトウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はBIMソフトウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 BIMソフトウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 BIMソフトウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 BIMソフトウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 BIMソフトウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新BIMソフトウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のBIMソフトウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のBIMソフトウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のBIMソフトウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のBIMソフトウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのBIMソフトウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のBIMソフトウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのBIMソフトウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. BIMソフトウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
