
市場概要:
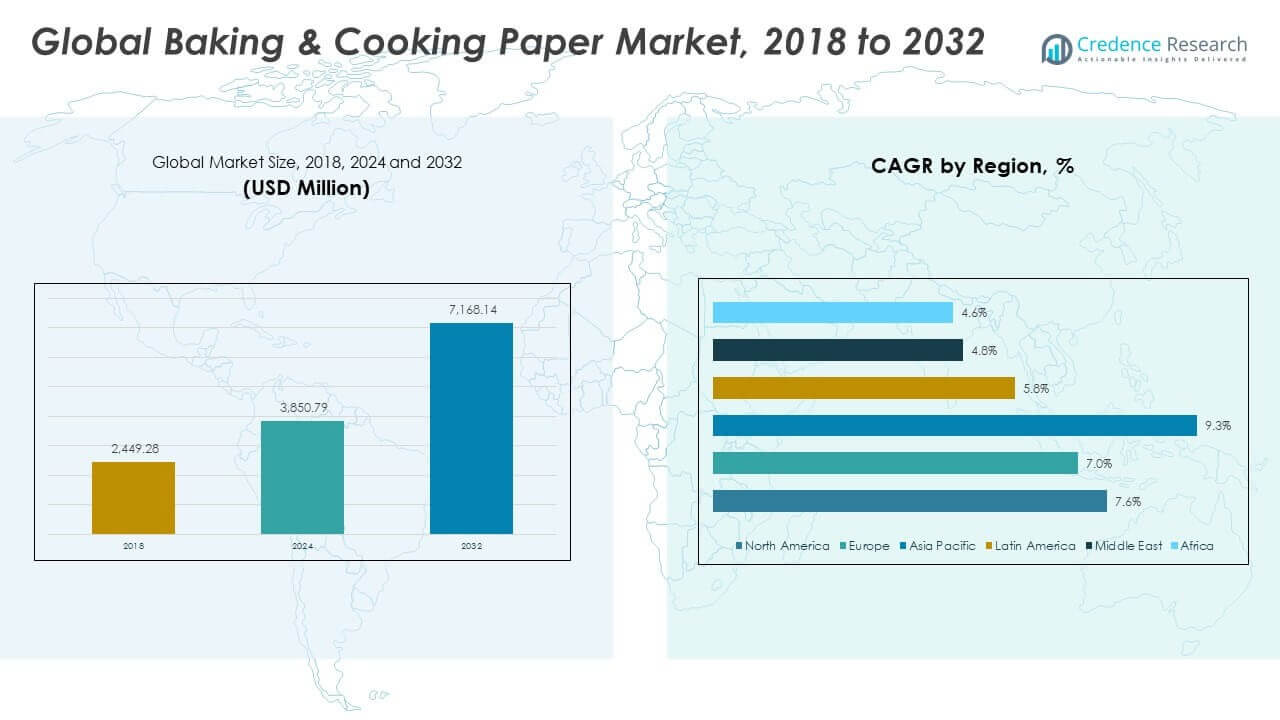
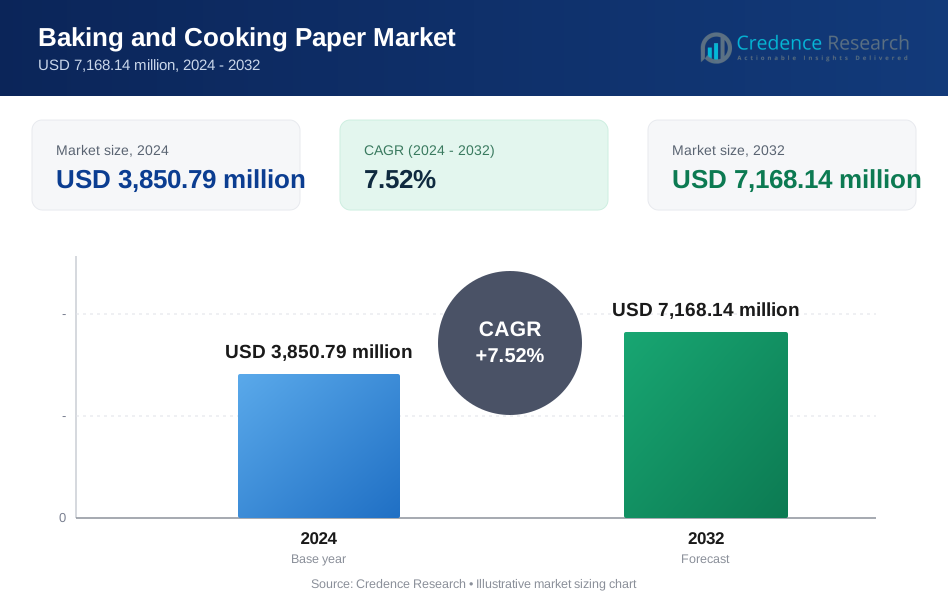
世界のベーキング&クッキングペーパー市場規模は、2018年に24億4928万米ドルから2024年には38億5079万米ドルに評価され、予測期間中に年平均成長率(CAGR)7.52%で2032年までに71億6814万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のベーキング&クッキングペーパー市場規模 | 38億5079万米ドル |
| ベーキング&クッキングペーパー市場、CAGR | 7.52% |
| 2032年のベーキング&クッキングペーパー市場規模 | 71億6814万米ドル |
ノンスティック、食品安全、耐油性のソリューションに対する需要の高まりが市場成長を続けています。消費者は、汚れを減らし、衛生を改善し、健康的な食事をサポートする便利なベーキングおよびクッキングオプションを求めています。ベーカリー、クイックサービスレストラン、即食製品の生産者を含むフードサービス部門は、スピード、効率、プレゼンテーションのためにベーキングペーパーに大きく依存しています。持続可能性のトレンドは、堆肥化可能で漂白されていない紙の採用を推進し、デジタルミールキットサービスと家庭でのベーキングが小売需要を促進しています。メーカーは、PFASフリーのコーティング、耐熱性、リサイクル可能なフォーマットに投資し、食品安全と環境基準を満たしています。
ヨーロッパは、強力なベーカリー文化、環境に優しい素材に対する規制のサポート、高い機関需要により市場をリードしています。北米は、小売および産業用ベーキング用途によって牽引され、続いています。アジア太平洋地域は、都市化の進展、フードサービスインフラの拡大、中国、インド、東南アジアでの家庭でのベーキングへの関心の高まりとともに、最も急成長している地域として浮上しています。ラテンアメリカと中東は、QSRの拡大と進化する食品包装基準に支えられて注目を集めています。アフリカは、都市カフェと低コストの調理ソリューションによって緩やかに成長しています。
市場の洞察:
- 世界のベーキング&クッキングペーパー市場は、2018年に24億4928万米ドル、2024年に38億5079万米ドルと評価され、2032年までに71億6814万米ドルに達すると予測されており、年平均成長率(CAGR)は7.52%です。
- 2024年には、厳しいエコ規制と強力なベーカリー文化により、ヨーロッパが43.2%のシェアで市場をリードし、次いで北米が28.9%で、これは機関ベーキングによるものです。アジア太平洋は19.4%で、拡大するフードサービスによって牽引されています。
- アジア太平洋地域は、都市化、家庭でのベーキングのトレンド、中国、インド、東南アジアでのクリーンな食品調理フォーマットの需要増加に支えられ、9.3%のCAGRで最も成長が速い地域です。
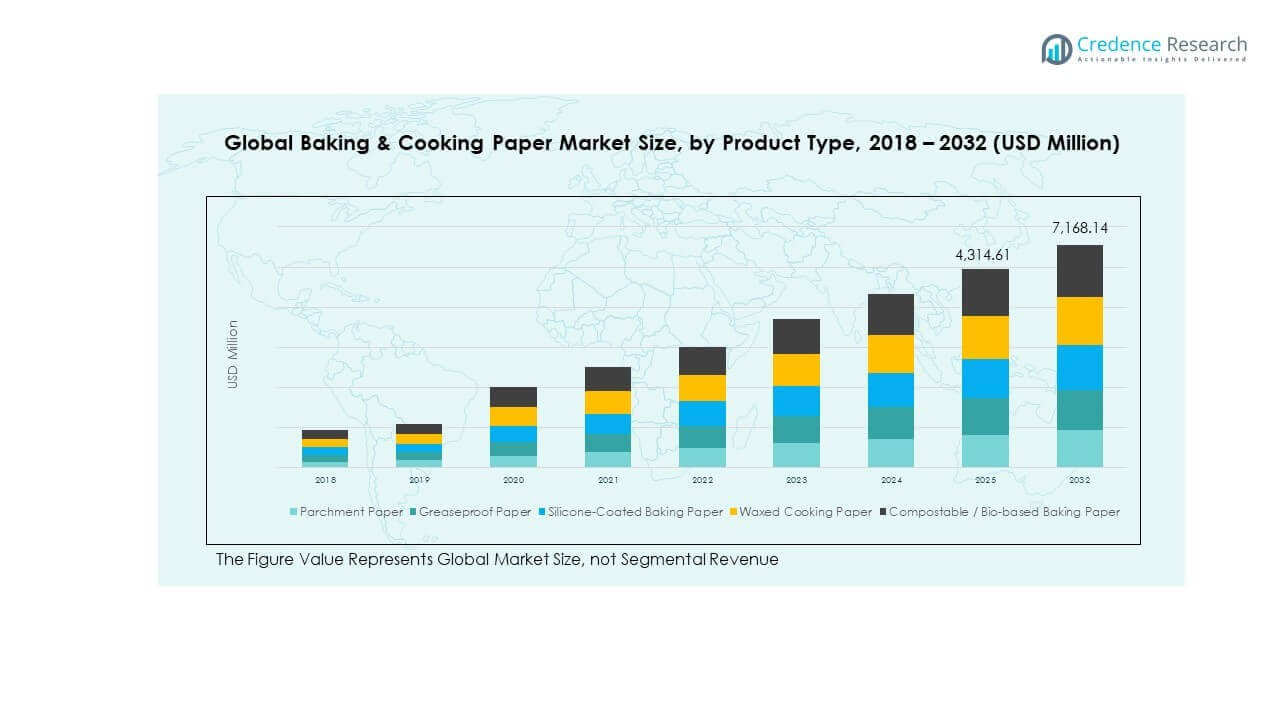
- 2024年には、製品タイプの中でパーチメント紙が最も高いシェアを占め、次いでグリースプルーフ紙とシリコーンコーティング紙が続き、製品別市場チャートの視覚的証拠に支えられています。
- 堆肥化可能でバイオベースの紙は、2018年から2024年の間に最も強い成長曲線を示し、エコ意識の高い消費者および機関市場におけるセグメントの重要性の高まりを反映しています。
市場の推進要因
便利で衛生的、かつノンスティックな調理ソリューションへの消費者の嗜好の高まり
家庭やフードサービスの消費者は、食事の準備を簡素化するベーキングペーパーを求めています。これらのペーパーはノンスティック表面を提供し、掃除の時間を短縮し、油の使用を最小限に抑えることでより健康的な調理をサポートします。家庭のキッチンや商業用ベーカリーの成長を支えています。忙しいライフスタイルやレストランでの少人数のキッチンスタッフが採用を加速させています。すぐに食べられる食品やテイクアウトチェーンもグリース耐性ライナーに依存しています。世界のベーキング&クッキングペーパー市場は、これらのユーザー中心のニーズから恩恵を受けています。メーカーは、耐熱性と食品グレードの安全性のための高度なコーティングを開発しています。グリースプルーフとシリコーンベースのオプションは、現在、高需要カテゴリーを支配しています。
- 例えば、Reynolds Kitchensのパーチメント紙は、両面にシリコーンコーティングが施されており、425°Fまでのオーブン使用が可能で、製品仕様によれば信頼性のあるノンスティック性能で最大3回まで再利用できます。
世界中で拡大する家庭でのベーキングとミールキットサブスクリプションサービス
デジタルコンテンツや料理番組によって促進される家庭でのベーキングトレンドは、年齢層を超えて紙の使用を促進しています。ソーシャルメディアはDIYベーキングを促進し、パーチメントシートやロールの定期的な需要を生み出しています。これは、しばしば事前にカットされたベーキング用紙を含むミールキットの配達の増加と一致しています。ミールプレップビジネスは、部分制御とパッケージングのためにそれを使用しています。商業用キッチンは、大量注文でのスピードと清潔さを維持するために使用しています。世界のベーキング&クッキングペーパー市場は、これらの進化する準備フォーマットから直接的な成長を見ています。健康的なライフスタイルへの関心の高まりも、無毒で再利用可能なオプションと一致しています。これらのトレンドは、現代のキッチンにおけるベーキングペーパーの重要な役割を強化しています。
QSRチェーン、カフェ、産業用キッチンにおける機関採用
ピッツェリア、ベーカリー、QSR店舗などの大規模フォーマットユーザーは、一貫した食品出力のために紙の種類を標準化しています。紙ライナーは、余分な油を使わずに生地、ペストリー、ピザを簡単に取り出せるようにします。これにより、トレイを洗う時間が短縮され、キッチンの衛生が向上します。産業規模のベーキングには、高温で形状を保持し、破れにくい紙が必要です。多くのチェーンは、運営コストを管理するために再利用回数の多いシリコンコーティング紙を採用しています。グローバルなベーキング&クッキングペーパーマーケットは、この制度的依存から強さを得ています。フードサービスプレイヤーからの大量注文は、長期的なサプライヤー契約を安定させます。このセグメントでは、信頼性とパフォーマンスが購入決定を左右します。
堆肥化可能で漂白されていない紙の代替品を支持する持続可能性の推進
食品包装における持続可能性の目標は、ベーキングペーパーのバリューチェーンに直接影響を与えます。エコ意識の高い購入者は、ワックスやプラスチックベースのラップよりも、塩素フリーで堆肥化可能な紙を求めています。これは、食品取り扱いにおける使い捨てプラスチックの禁止の増加と一致しています。主要ブランドは、健康志向の消費者を引き付けるために、自社の紙を生分解性またはリサイクル可能とラベル付けしています。グローバルなベーキング&クッキングペーパーマーケットは、この持続可能性のシフトから構造的な需要を経験しています。食品加工業者やベーカリーは、FSC認証の紙源をますます指定しています。ヨーロッパや北米の規制は、漂白されていないリサイクル可能なオプションの需要をさらに支えています。サプライヤーは、より環境に優しいブランディングを活用して、グローバルな食品小売業者との契約を確保しています。
- 例えば、Reynolds Kitchensのパーチメントペーパーは、100%塩素フリーの繊維で作られ、持続可能な調達のためにFSC認証を受けており、業界標準に認定された堆肥化可能なオプションを提供し、環境に優しいベーキング用途をサポートしています。
市場動向
プリカットシートや印刷ライナーのような特殊フォーマットの需要の増加
プリカットのベーキングペーパーは、商業キッチンにおいて利便性、ポーションの正確さ、スピードを提供します。これらのフォーマットは、手作業でのサイズ調整の必要性を排除し、廃棄物と労力を削減します。カフェ、QSR、クラウドキッチンの迅速なスループットニーズに強く訴求します。ロゴや調理ガイドが印刷されたカスタムライナーは、食事配達サービスにブランディング価値を追加します。プレミアム包装フォーマットは、ますますワックスパターンやヒートシールされた紙を使用してプレゼンテーションを行います。グローバルなベーキング&クッキングペーパーマーケットは、よりカスタマイズされた使いやすい紙の形態に進化しています。折りたたみ、ダイカット、区画化された紙は、ニッチな食品用途に対応します。これらの革新に対する需要は、小売およびフードサービスセグメントの両方で増加しています。
産業用ベーカリーオペレーションにおける耐熱性および多用途紙の採用
産業規模のベーキングは、高温に長時間さらされても耐えられる紙を要求します。耐熱性のベーキングペーパーは、複数回の使用サイクルで大規模施設でのコスト削減をサポートします。生産バッチ全体で均一な焼き色、色、質感を維持するのに役立ちます。また、大量処理中の交差汚染を防ぎます。グローバルなベーキング&クッキングペーパーマーケットは、耐久性と高容量使用に焦点を当てた製品開発から利益を得ています。メーカーは現在、産業ユーザーにオーブンセーフで両面シリコンコーティングされた紙を供給しています。食品チェーンは、冷凍、焼成、再加熱を1サイクルで行える紙を求めています。さまざまな熱源に対応可能な多用途グレードの需要が高まっています。
消費者向けベーキングペーパー販売のためのEコマースプラットフォームの台頭
Eコマースプラットフォームは、小規模および大規模ブランドが家庭に直接ベーキングペーパーを提供することを可能にします。バンドルパック、マルチサイズロール、季節限定のプリントバリエーションがオンラインで可視性を得ています。これにより、メーカーは従来の小売の制約なしに新しいフォーマットをテストできます。オンラインのレビューや評価は、製品の選択やリピート購入に影響を与えます。グローバルなベーキング&クッキングペーパーマーケットには、グローバルおよびニッチプレイヤーの強力なデジタルストアフロントが含まれています。定期的な家庭用品のサブスクリプションモデルは、先進市場で成長しています。デジタル配信は、パーソナライズ、柔軟なパッケージング、迅速なイノベーションサイクルをサポートします。これにより、焦点を絞った提供を持つ新規参入者にとって公平な競争の場が生まれます。
- 例えば、King Arthur BakingはAmazonでパーチメントペーパーロールを販売しており、製品は10,000件以上の顧客レビューを受け、平均評価は4.8星で、マルチサイズのオンラインバンドルを通じて広範な家庭アクセスをサポートしています。
健康志向のユーザー向けの天然添加物とバイオポリマーコーティングの統合
メーカーはバイオポリマーや植物油由来のコーティングを試しています。これにより、合成化学物質の使用を減らしながら、ノンスティック特性を維持します。健康志向の購入者は、コーティングされていないまたは自然にコーティングされたベーキングペーパーのバリエーションを好みます。これにより、食品の準備とパッケージングにおいてクリーンなラベルをサポートします。グローバルなベーキング&クッキングペーパーマーケットは、有機認証要件に適合するオプションを含むように拡大しています。これらのペーパーは、人工樹脂やシリコンベースの層を避けます。コーティングの組成に関する消費者の意識が製品需要に影響を与えます。サプライヤーは、認証、添加物なしの主張、追跡可能な調達を通じて透明性を促進します。
- 例えば、If You Careは、漂白されていない、塩素フリーのパーチメントペーパーを提供しており、FSC認証、PFASフリーで、砂由来の天然シリコンコーティングを使用しているため、有機ベーキングや家庭でのコンポストに適しています。
市場課題分析
原材料価格の変動とサプライチェーンの混乱が利益率に影響
ベーキングペーパー業界は、紙パルプ、シリコン、特殊コーティング材料に大きく依存しています。パルプ、エネルギー、化学添加物の価格変動は、全体的な製造コストに影響を与えます。特に利益率の狭い大量契約において、サプライヤーの価格設定に不安定さをもたらします。シリコンコーティングの輸入依存は、メーカーを通貨や輸送コストのリスクにさらします。グローバルなベーキング&クッキングペーパーマーケットは、世界的な不足や貿易制限の際に調達の課題に直面します。これにより、生産スケジュールが混乱し、流通業者のリードタイムに影響を与えます。小規模プレイヤーは突然のコスト上昇を吸収するのに苦労し、競争力が低下します。これらの問題は、プレミアムおよびマスマーケットセグメント全体で価格圧力を生み出します。
環境コンプライアンスと廃棄規制が生産の複雑さを増加させる 世界中の政府は、リサイクル可能な内容物、堆肥化可能性、排出量に関する厳しい基準を導入しています。メーカーは、性能を維持しながら堆肥化可能な基準を満たすために製品の配合を適応させる必要があります。これは、代替コーティングや基材への研究開発投資を必要とします。グローバルベーキング&クッキングペーパーマーケットは、地域ごとに異なる廃棄義務に従わなければなりません。認証プロセスはコストを増加させ、市場投入までの時間を延ばします。耐熱性と完全な生分解性の両立は技術的に困難です。これらの進化する規制要件は、特に輸出に注力する企業にとって運用上の負担を生み出します。コンプライアンスを怠ると、高収益の機関バイヤーへのアクセスが制限される可能性があります。
市場機会
アジア、ラテンアメリカ、アフリカのフードサービスセクターにおける新たな需要
新興市場におけるフードサービスエコシステムの拡大は、さまざまな形式での新たな紙の消費を生み出します。都市化、ベーカリーチェーンの拡大、デリバリープラットフォームが、耐油性およびオーブン対応ソリューションへの安定した需要を生み出します。グローバルベーキング&クッキングペーパーマーケットは、これらの地域でのターゲットディストリビューターパートナーシップを通じて規模を拡大できます。コスト効果の高い堆肥化可能な紙に焦点を当てるサプライヤーは、食品衛生法が進化する場所で勢いを増します。パッケージングの現地化とプライベートラベル製造は、さらなる参入ポイントを提供します。
スマート機能、多用途レイヤー、持続可能性ラベルを備えた製品革新
QRコード、温度インジケーター、または構造化された折り畳みを備えた新しい製品フォーマットが使用ケースを改善します。レイヤードベーキングペーパーは、ベーキングとサービングの両方の機能を可能にします。これは、機関ユーザー向けのSKU削減をサポートします。グローバルベーキング&クッキングペーパーマーケットは、性能とエコブランディングの融合において機会を見出しています。美観、持続可能性、ユーザーの使いやすさを組み合わせた革新は、サプライヤーがバリューチェーンを上昇するのを助けます。
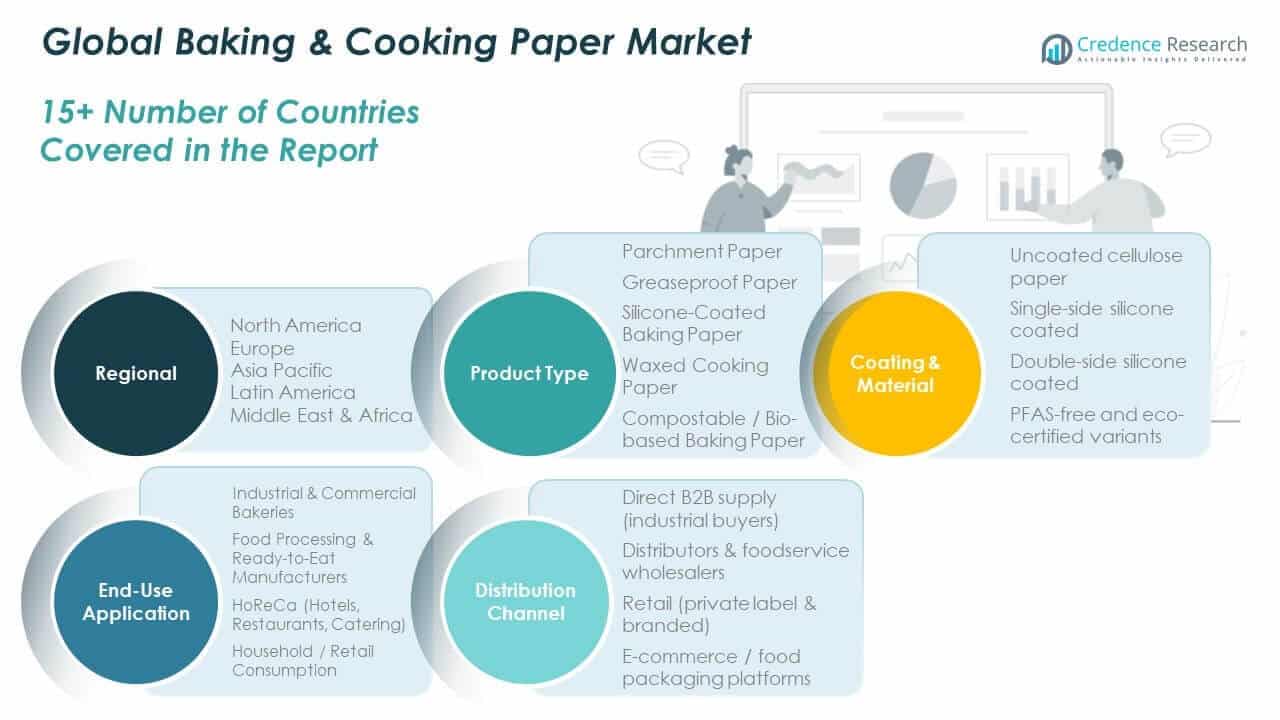
市場セグメンテーション分析:
製品タイプ別
グローバルベーキング&クッキングペーパーマーケットには、パーチメント紙、耐油紙、シリコーンコーティングベーキングペーパー、ワックスクッキングペーパー、堆肥化可能またはバイオベースのバリアントが含まれます。耐久性とノンスティック性能により、パーチメント紙とシリコーンコーティングタイプが主導しています。耐油フォーマットは、低脂肪ベーキングとエコ意識のあるセグメントにアピールします。ワックスバリアントは冷蔵保存や包装をサポートしますが、ベーキングではあまり一般的ではありません。堆肥化可能な紙は、持続可能性に焦点を当てるフードサービスブランドで勢いを増しています。各製品タイプは、地域や用途に応じて異なるベーキング、クッキング、またはパッケージング機能を提供します。
- 例えば、Reynolds Kitchensのパーチメント紙は、425°Fまでのオーブンセーフで、標準的なベーキングにおける直接食品接触に対してFDA準拠です。耐油フォーマットは低脂肪ベーキングにアピールします。
コーティング&素材別
主要な素材セグメントには、無塗装セルロース、片面シリコーンコーティング、両面シリコーンコーティング、PFASフリーのエコ認証バリアントが含まれます。シリコーンコーティングフォーマットは、耐熱性と工業用オーブンでの再利用可能性により主導しています。無塗装セルロース紙は、低コストの小売パッケージングニーズをサポートします。PFASフリーおよび認証オプションは、世界的な規制トレンドとグリーンラベルの需要に一致しています。これは、特にヨーロッパと北アメリカの機関バイヤーによる仕様の増加をサポートします。
- 例えば、AhlstromはEU規則2022/1254に準拠し、220°Cまでのオーブン使用に対応したPFASフリーのベーキングペーパーを提供しており、規制と持続可能性の要件をサポートしています。
エンドユース用途別
グローバルベーキング&クッキングペーパーマーケットは、産業用ベーカリー、食品加工ユニット、HoReCa施設、家庭消費者にサービスを提供しています。産業用および商業用ベーカリーは、大量のバッチベーキングの需要を牽引しています。食品加工業者は、即席食品のライニングと湿気管理のために紙を使用します。HoReCaチャネルは、効率性のために耐油性と簡単に取り外せるフォーマットを重視しています。家庭での消費は、ホームベーキングへの関心の高まりとプレカットロールの入手可能性に伴い増加しています。
流通チャネル別
販売チャネルには、直接B2B供給、フードサービスディストリビューター、小売店、eコマースプラットフォームが含まれます。産業バイヤーは、直接供給チェーンを通じてバルクロールを調達します。卸売業者とフードサービスディストリビューターは、ベーカリーやケータリング業者にサービスを提供します。小売チャネルは、スーパーマーケットでブランド品とプライベートラベルの両方のフォーマットを提供しています。特に持続可能でプレミアムな紙タイプの包装に特化したプラットフォームを通じて、オンライン購入が増加しています。
セグメンテーション:
製品タイプ別:
- パーチメント紙
- 耐油紙
- シリコーンコーティングベーキングペーパー
- ワックスクッキングペーパー
- 堆肥化可能/バイオベースのベーキングペーパー
コーティング&材料別:
- 無塗装セルロース紙
- 片面シリコーンコーティング
- 両面シリコーンコーティング
- PFASフリーおよびエコ認証バリアント
エンドユース用途別:
- 産業用&商業用ベーカリー
- 食品加工&即席食品メーカー
- HoReCa(ホテル、レストラン、ケータリング)
- 家庭用/小売消費
流通チャネル別:
- 直接B2B供給(産業バイヤー)
- ディストリビューター&フードサービス卸売業者
- 小売(プライベートラベル&ブランド品)
- eコマース/食品包装プラットフォーム
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のグローバルベーキング&クッキングペーパーマーケットの規模は、2018年に7億1874万米ドルから2024年には11億1255万米ドルに評価され、2032年までに20億7959万米ドルに達すると予測されており、予測期間中のCAGRは7.6%です。北米は2024年に世界市場シェアの約28.9%を占めました。この市場は、広範な家庭でのベーキング習慣、確立された小売チャネル、大規模なフードサービス事業から恩恵を受けています。シリコーンコーティング紙や堆肥化可能な紙の需要は、米国とカナダ全体で強いです。商業用ベーカリーやミールプレップビジネスは、大量採用をサポートしています。いくつかの米国の州における持続可能性規制は、PFASフリーおよびリサイクル可能なフォーマットの成長を促進しています。メーカーは、スーパーマーケットやeコマースでのプライベートラベルの需要に応えています。工業用の一貫した使用とクリーンラベル食品包装への嗜好の高まりから恩恵を受けています。
ヨーロッパ
ヨーロッパのグローバルベーキング&クッキングペーパーマーケットの規模は、2018年に10億8341万米ドルから2024年には16億6397万米ドルに評価され、2032年までに29億8276万米ドルに達すると予測されており、予測期間中のCAGRは7.0%です。ヨーロッパは2024年に世界市場シェアの約43.2%を占め、最大の地域セグメントとなっています。強力なベーキングの伝統と厳格な持続可能性政策が、無漂白で堆肥化可能な紙の需要を促進しています。フランス、ドイツ、英国が消費をリードし、プレミアムベーカリーチェーンやオーガニック食品小売業者に支えられています。エコ認証とFSC調達が機関調達に影響を与えています。フードサービスブランドは印刷ライナーやカスタムカットフォーマットを統合しています。職人ベーカリー、カフェ、ホテルのキッチンからの高い需要が一貫した製品使用を保証しています。ヨーロッパの安全性とリサイクル基準を満たすために、コーティング、デザイン、性能における革新を見ています。
アジア太平洋
アジア太平洋のグローバルベーキング&クッキングペーパーマーケットの規模は、2018年に4億3682万米ドルから2024年には7億4890万米ドルに評価され、2032年までに15億9219万米ドルに達すると予測されており、予測期間中のCAGRは9.3%です。アジア太平洋は2024年に世界市場シェアの19.4%を占め、最も急速な成長率を示しています。都市化の進展と西洋食品の影響が、家庭でのベーキングとカフェ文化を促進しています。中国、日本、韓国、インドが需要をリードしており、フードサービスセクターの拡大が背景にあります。包装の革新と使い捨て衛生ニーズが、パーチメント紙やグリースプルーフ紙の需要を促進しています。eコマースチャネルは、都市部の家庭に特化した紙へのアクセスを改善しています。地元のメーカーは、国内のQSRチェーンや地域輸出に対応するために生産を拡大しています。自動化されたベーキングラインや印刷紙フォーマットへの投資から恩恵を受けています。
ラテンアメリカ
ラテンアメリカのグローバルベーキング&クッキングペーパーマーケットの規模は、2018年に1億1106万米ドルから2024年には1億7235万米ドルに評価され、2032年までに2億8241万米ドルに達すると予測されており、予測期間中のCAGRは5.8%です。ラテンアメリカは2024年に世界市場シェアの4.5%を占めました。ブラジルとメキシコが市場需要を支えており、都市部の食品配達とファストフード事業の成長が背景にあります。商業用ベーカリーや冷凍食品ブランドは、ベーキングライナーの一貫した使用をサポートしています。小都市への小売拡大が、プレカットロールの家庭消費を促進しています。低コストのグリースプルーフ紙やワックス紙の需要は依然として高いです。高性能コーティングの利用可能性は限られていますが、堆肥化可能なオプションへの関心が高まっています。地元ブランドは、手頃な価格で食品安全なフォーマットに焦点を当て、大衆市場への浸透を図っています。
中東
中東のグローバルベーキング&クッキングペーパーマーケットの規模は、2018年に5,936万米ドルから2024年に8,406万米ドルと評価され、2032年までに1億2,779万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。2024年には世界市場シェアの2.2%を占めました。この市場は、ベーカリーチェーン、ホスピタリティ、即食食品生産の強力な成長によって形成されています。UAEとサウジアラビアは、急速な食品小売の発展により消費をリードしています。シリコーンコーティング紙や耐油紙フォーマットは、施設のキッチンやフードサービスブランドに依存しています。持続可能性は、生分解性紙への関心とともに成長する懸念事項です。輸入依存度は高いままですが、地域のコンバーターが出現しています。利便性と衛生的な食品取り扱いソリューションの需要に伴い、着実に成長しています。
アフリカ
アフリカのグローバルベーキング&クッキングペーパーマーケットの規模は、2018年に3,989万米ドルから2024年に6,895万米ドルと評価され、2032年までに1億3,041万米ドルに達すると予測されており、予測期間中のCAGRは4.6%です。2024年には世界市場シェアの1.8%を占めました。南アフリカ、ナイジェリア、エジプトは、フードサービスとベーカリー活動の増加により主要な貢献者です。この市場は、都市のカフェ、QSR、冷凍食品セグメントで採用されています。ワックス加工および非コーティングセルロースフォーマットが低コスト用途を支配しています。インフラのギャップが本格的な産業利用を制限していますが、小規模なベーカリーは紙の使用を拡大し続けています。コーティングまたは堆肥化可能なバリアントの地元での入手可能性に対する輸入依存が課題です。価格に敏感であるものの、プライベートブランドの成長と小売拡大の余地があります。
主要プレイヤー分析:
- ノルディックペーパー
- アールストローム
- デルフォートグループ
- メッツァグループ
- KRPAホールディング
競争分析:
グローバルベーキング&クッキングペーパーマーケットは、強力な地域の足跡を持つ垂直統合型メーカーによって主導される集中した競争環境を特徴としています。主要なプレイヤーには、アールストローム、デルフォートグループ、ノルディックペーパー、メッツァグループ、KRPAホールディングが含まれます。これらの企業は、市場地位を維持するために、コーティングの革新、持続可能性の認証、食品安全コンプライアンスに投資しています。シリコーンコーティング紙や堆肥化可能な紙のカテゴリでは、耐熱性、リリース特性、リサイクル可能性に依存する差別化が見られます。プライベートブランドの生産は、小売チェーンにサービスを提供する中規模サプライヤーの収益成長をサポートします。Eコマースの拡大により、小規模企業がニッチな消費者セグメントに到達することが可能になります。食品加工業者や包装コンバーターとの戦略的パートナーシップは、長期契約の獲得に影響を与えます。企業はまた、価格設定、シートのカスタマイズ、エコラベルの整合性で競争しています。多様な流通、強力なB2Bネットワーク、地元の生産能力を持つプレイヤーが有利です。競合他社は、原材料の変動を管理し、地域特有の規制要件を満たすために運用効率を優先しています。
最近の展開:
- 2025年6月、Metsä TissueはSAGA耐油紙消費者事業に関してFredman Group Oyとライセンス契約を締結しました。この契約の下で、Fredmanはフィンランドとバルト諸国での販売、マーケティング、流通を担当し、Metsä Tissueは工場での生産を継続します。
- 2025年3月、Ahlstromは柔軟な食品包装用途向けに設計された新しいベースペーパー、LamiBak™ Flexを発売しました。これは高バリア性能と持続可能でリサイクル可能な食品接触ソリューションをサポートします。この革新は、さまざまな食品包装ニーズに適した柔軟な紙フォーマットへと同社のポートフォリオを拡張します。
レポートのカバレッジ:
この調査レポートは、製品タイプ、コーティング&素材、最終用途アプリケーション、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 健康と衛生意識の高まりが、ノンスティックで食品安全な紙フォーマットの需要を継続的に推進します。
- 家庭でのベーキングとデジタルミールキットサービスの強い成長が家庭用セグメントの拡大を支えます。
- 製品の革新は、規制に沿った堆肥化可能、PFASフリー、耐熱性コーティングに焦点を当てます。
- 工業用ベーカリーの自動化が、高耐久性のシリコーンコーティング紙の需要を増加させます。
- Eコマースプラットフォームが、ニッチでプレミアムな製品バリアントへのアクセスを向上させます。
- ヨーロッパは厳しい持続可能性基準と発展したフードサービスセクターによりリーダーシップを維持します。
- アジア太平洋地域は、中産階級の拡大と食品配達のトレンドにより最も急速な成長を記録します。
- プライベートラベルとブランド小売カテゴリーは、カスタマイズとエコラベリングを通じて注目を集めます。
- メーカーは、供給チェーンの変動性を減らすために地域生産と地元調達に投資します。
- 紙加工業者と食品包装企業の間の戦略的パートナーシップが、長期的な市場の方向性を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルベーキング&クッキングペーパー市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルベーキング&クッキングペーパー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルベーキング&クッキングペーパー市場のセグメントはどれですか?
グローバルベーキング&クッキングペーパー市場の成長を促進している主な要因は何ですか?
グローバルベーキング&クッキングペーパー市場の主要企業はどこですか?
2024年に世界のベーキング&クッキングペーパー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ベーキング・クッキングペーパー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のベーキング・クッキングペーパー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,850.79 million → 2032: USD 7,168.14 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ベーキング・クッキングペーパー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ベーキング・クッキングペーパー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるベーキング・クッキングペーパー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ベーキング・クッキングペーパー市場市場の成長要因
- 3.3 ベーキング・クッキングペーパー市場市場の抑制要因および課題
- 3.4 ベーキング・クッキングペーパー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ベーキング・クッキングペーパー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ベーキング・クッキングペーパー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ベーキング・クッキングペーパー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ベーキング・クッキングペーパー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ベーキング・クッキングペーパー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はベーキング・クッキングペーパー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ベーキング・クッキングペーパー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ベーキング・クッキングペーパー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ベーキング・クッキングペーパー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ベーキング・クッキングペーパー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ベーキング・クッキングペーパー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のベーキング・クッキングペーパー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のベーキング・クッキングペーパー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のベーキング・クッキングペーパー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のベーキング・クッキングペーパー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのベーキング・クッキングペーパー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のベーキング・クッキングペーパー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのベーキング・クッキングペーパー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ベーキング・クッキングペーパー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
