
市場概要:
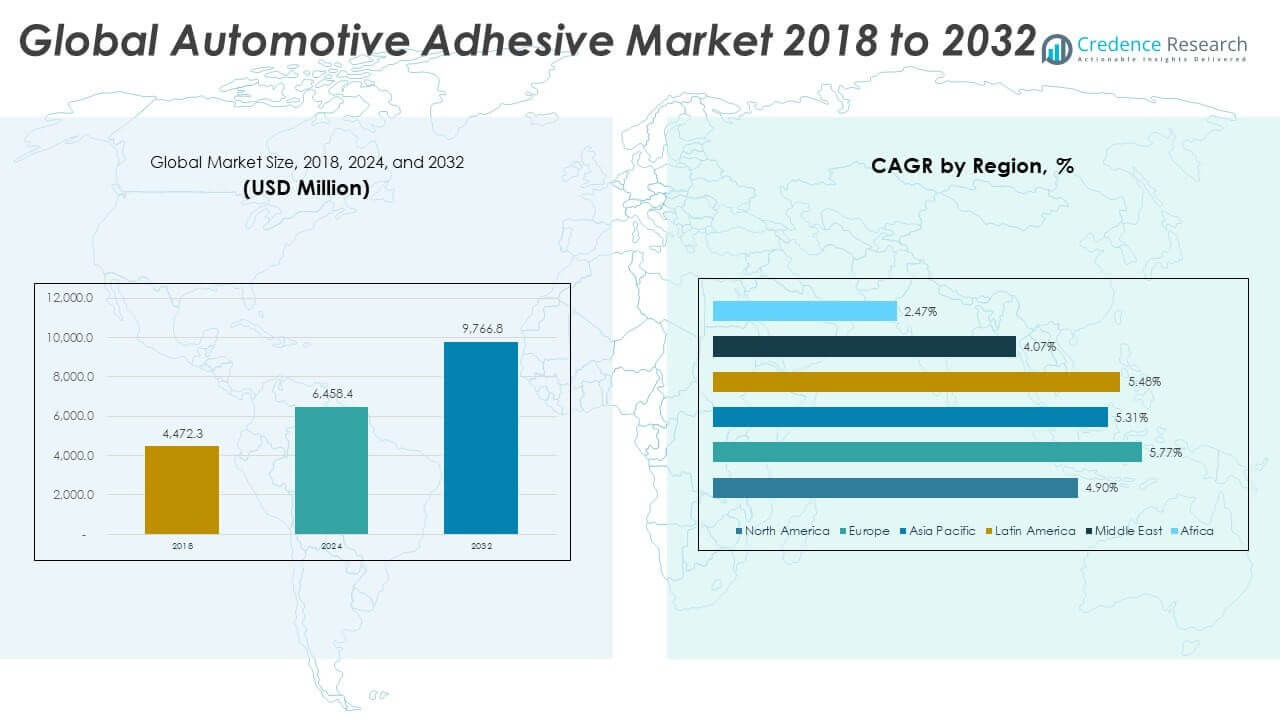
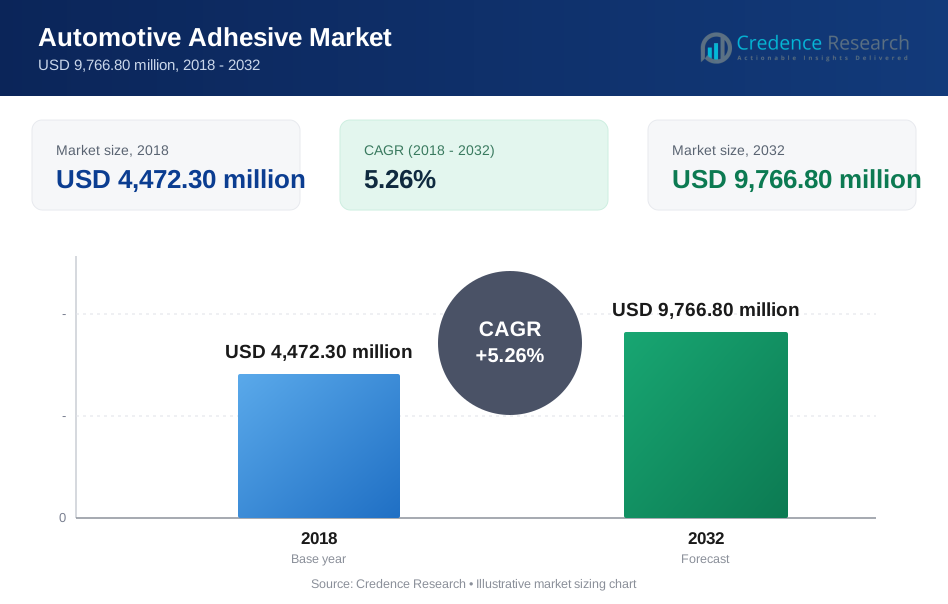
世界の自動車用接着剤市場の規模は、2018年に44億7,230万米ドルから2024年に64億5,840万米ドルと評価され、予測期間中に5.26%のCAGRで2032年には97億6,680万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の自動車用接着剤市場規模 | 64億5,840万米ドル |
| 自動車用接着剤市場、CAGR | 5.26% |
| 2032年の自動車用接着剤市場規模 | 97億6,680万米ドル |
市場の成長は、自動車メーカー全体で軽量車両設計の優先順位によって推進されています。メーカーは、重量を減らし燃料効率を向上させるために、機械的ファスナーを接着剤に置き換えています。電気自動車の生産は、バッテリーパックや構造部品での接着剤の使用を増加させます。安全基準は、衝突性能のためのより強力な接着ソリューションを奨励しています。自動車メーカーは、先進的な接着システムを通じて騒音と振動の低減を求めています。接着剤は、アルミニウム、複合材料、プラスチックの混合材料接合をサポートします。組立ラインの自動化も接着剤ソリューションを支持しています。これらの要因が一貫した需要の成長を支えています。
アジア太平洋地域は、高い車両生産量と強力なOEMの存在により市場をリードしています。中国、日本、韓国は、大量生産と電気自動車の拡大を通じて需要を牽引しています。ヨーロッパは、軽量エンジニアリングと排出削減政策に焦点を当てて続いています。ドイツとフランスは、プレミアム車両での先進的な接着剤の採用をサポートしています。北米は、電気自動車とピックアップ車両の生産から安定した需要を示しています。ラテンアメリカと東南アジアの新興市場は、自動車製造投資の増加により勢いを増しています。
市場の洞察:
- 世界の自動車用接着剤市場は、2018年に44億7,230万米ドル、2024年に64億5,840万米ドルに達し、2032年には97億6,680万米ドルに達すると予測されており、年平均成長率は5.26%です。
- アジア太平洋地域は約34.9%のシェアを持ち、高い車両生産量によりリードしています。ヨーロッパは軽量化と高級車への注力により約27.8%で続き、北米は電気自動車の採用と先進的な製造技術に支えられ、約23.6%を占めています。
- ヨーロッパは27.8%のシェアで最も成長が速く、年平均成長率5.77%の高さ、厳しい排出基準、構造接着技術の強い採用に支えられています。
- 技術別では、水性接着剤が約55%のシェアを占め、OEMが低排出で安全な処方を組立および内装用途で好むことを反映しています。
- 溶剤系接着剤は約45%のシェアを持ち、高強度と耐久性が求められる自動車用途での継続的な使用に支えられています。
市場の推進要因:
軽量車両設計と構造効率の向上要求
世界の自動車用接着剤市場は、強力な軽量設計の優先事項から利益を得ています。自動車メーカーは燃費目標を達成するために車両の質量を減らしています。接着剤はボディ構造全体で溶接やボルトを置き換えます。このシフトは荷重分布と接合部の耐久性を向上させます。自動車メーカーはアルミニウムや複合材パネルの接着を好みます。構造接着は現代の衝突安全設計をサポートします。多素材プラットフォーム全体で組立の柔軟性が向上します。これらの要因は、車両プログラム全体での接着剤採用を強化します。
- 例えば、BMW 7シリーズのボディインホワイトは、「カーボンコア」を採用し、約130メートルの構造接着剤を使用して炭素繊維強化プラスチック、アルミニウム、高強度鋼を接合しています。この高度な多素材構造方法により、ボディインホワイトの重量は前モデルと比べて40kg減少しました。
電気自動車の生産とバッテリー組立需要の増加
世界の自動車用接着剤市場は、電気自動車の拡大から勢いを得ています。電気プラットフォームはバッテリーモジュールのための高度な接着を必要とします。接着剤は熱安定性と振動制御を向上させます。セル・トゥ・パック設計は高性能接着システムに依存しています。自動車メーカーは絶縁と安全保護のために接着剤を好みます。軽量バッテリーエンクロージャーは走行距離目標をサポートします。バッテリーの耐久性は重要な設計の焦点です。この傾向は安定した接着剤需要を支えます。
- 例えば、テスラの構造バッテリーパックはセルを直接パックに接着し、剛性を高め、部品数を減らしています。
厳格な車両安全性と耐久性能基準
世界の自動車用接着剤市場は、厳しい安全規制に対応しています。政府はより高い衝突と耐久性の基準を施行しています。接着剤は衝撃時のエネルギー吸収を向上させます。接着された接合部は構造全体の応力集中を減少させます。自動車メーカーは長期的な信頼性目標を達成するために接着剤を採用しています。構造の完全性は乗客の保護結果をサポートします。安全試験は均一な荷重伝達を好みます。これらの要件は接着剤統合を強化します。
自動化および高速車両組立ラインの拡張
グローバル自動車用接着剤市場は、先進的な製造自動化と一致しています。現代の工場は、より迅速で清潔な組立方法を求めています。接着剤はロボットによる塗布と硬化システムをサポートします。安定した接着品質は生産の再現性を向上させます。手直しの削減はコスト効率目標を支援します。接合強度を損なうことなく組立速度が向上します。プロセス制御は重要な利点です。自動化のトレンドは接着剤使用の成長を支えます。
市場動向:
低排出量と持続可能な接着剤配合へのシフト
グローバル自動車用接着剤市場は、環境に優しい製品開発に向かっています。製造業者は溶剤含有量と排出量を削減しています。水性および反応性システムが好まれています。持続可能性の目標がサプライヤー選択の決定に影響を与えます。自動車メーカーはライフサイクルの環境影響を慎重に評価します。規制の圧力がよりクリーンな化学の採用を支援します。供給チェーン全体で材料の透明性が向上します。持続可能性が将来の接着剤ポートフォリオを形作ります。
- 例えば、ヘンケルは、多くのLOCTITE水性自動車用接着剤が溶剤排出を50%以上削減していると報告しています。
車両モデルとプラットフォームのカスタマイズの増加
グローバル自動車用接着剤市場は、プラットフォームのカスタマイズの増加を反映しています。自動車メーカーは複数のバリエーションに対応する柔軟なアーキテクチャを設計しています。接着剤は異なるコンポーネント間での適応可能な接着をサポートします。混合設計は多用途の接着性能を必要とします。プラットフォームの共有は地域やブランドを超えて増加しています。接着剤サプライヤーはモジュール構築に合わせたソリューションを提供します。生産の複雑さは柔軟な材料を好みます。カスタマイズのトレンドが製品革新に影響を与えます。
- 例えば、フォルクスワーゲンのMQBプラットフォームは、VWゴルフ、ティグアン、アウディA3、SEATレオンなど40以上のモデルをサポートし、広範な接着技術を含む共通の標準化された生産プロセスを使用しています。
騒音振動とハーシュネス制御への注目の増加
グローバル自動車用接着剤市場は、キャビンの快適性への注目が高まっています。自動車メーカーは静かでスムーズな乗り心地を目指しています。接着剤は振動を抑え、騒音の伝達を減少させます。内部接着は音響絶縁性能を向上させます。消費者の期待が快適性に関連する設計選択を形作ります。高級車セグメントがこのトレンドをリードしています。快適性の向上は大衆市場モデルにも広がっています。接着剤はこの進化する焦点をサポートします。
接着剤選択におけるデジタルシミュレーションとバーチャル検証
グローバル自動車用接着剤市場はデジタルエンジニアリングツールを採用しています。自動車メーカーはシミュレーションを使用して早期に接着性能をテストします。バーチャル検証は物理的な試作の必要性を減少させます。設計チームはデジタルで応力と疲労を評価します。接着剤の挙動予測は材料選択の精度を向上させます。デジタルサポートにより開発期間が短縮されます。エンジニアリングの信頼性がプログラム全体で向上します。デジタルツールが購買決定を形作ります。
市場課題分析:
複雑な表面準備と材料の適合性要件
世界の自動車用接着剤市場は、材料の互換性の課題に直面しています。車両のデザインは多様な基材やコーティングを使用しています。接着強度には表面処理が重要です。不均一な処理は性能リスクを引き起こします。自動車メーカーは厳格なプロセス管理基準を要求しています。トレーニングのギャップが組立品質の結果に影響します。環境要因が硬化の信頼性に影響を与えます。これらの問題は運用の複雑さを増大させます。
新しい接着剤システムの価格感度と認定時間
世界の自動車用接着剤市場は価格圧力を経験しています。自動車メーカーは材料コストについて積極的に交渉します。接着剤は承認前に長い認定サイクルを経ます。試験と検証がサプライヤーの参入障壁を高めます。コスト削減目標がサプライヤーの利益率を圧迫します。プラットフォームのロックインが迅速な材料切り替えを制限します。承認によりイノベーションサイクルが遅延します。これらの制約が採用ペースを遅らせます。
市場機会:
新興自動車製造地域における成長の可能性
世界の自動車用接着剤市場は新興地域での機会を見出しています。東南アジアやラテンアメリカで自動車生産が拡大しています。新しい工場は立ち上げから最新の接着技術を採用しています。インフラ投資が高度な組立実践を支えます。現地調達の取り組みが地域需要を増加させます。OEMの拡大がサプライヤーのパートナーシップ機会を生み出します。技術移転が市場浸透を加速させます。これらの地域は長期的な成長の可能性を提供します。
スマート接着剤と機能的接着ソリューションの進展
世界の自動車用接着剤市場は機能材料の革新から利益を得ています。スマート接着剤はセンシングや熱管理機能を提供します。多機能接着が部品数を削減します。自動車メーカーは統合された性能材料を積極的に探求しています。機能的接着が次世代車両デザインを支えます。革新が電動および自律プラットフォームと一致します。付加価値機能がサプライヤーの差別化を向上させます。この分野は強力な機会の空間を提供します。
市場セグメンテーション分析:
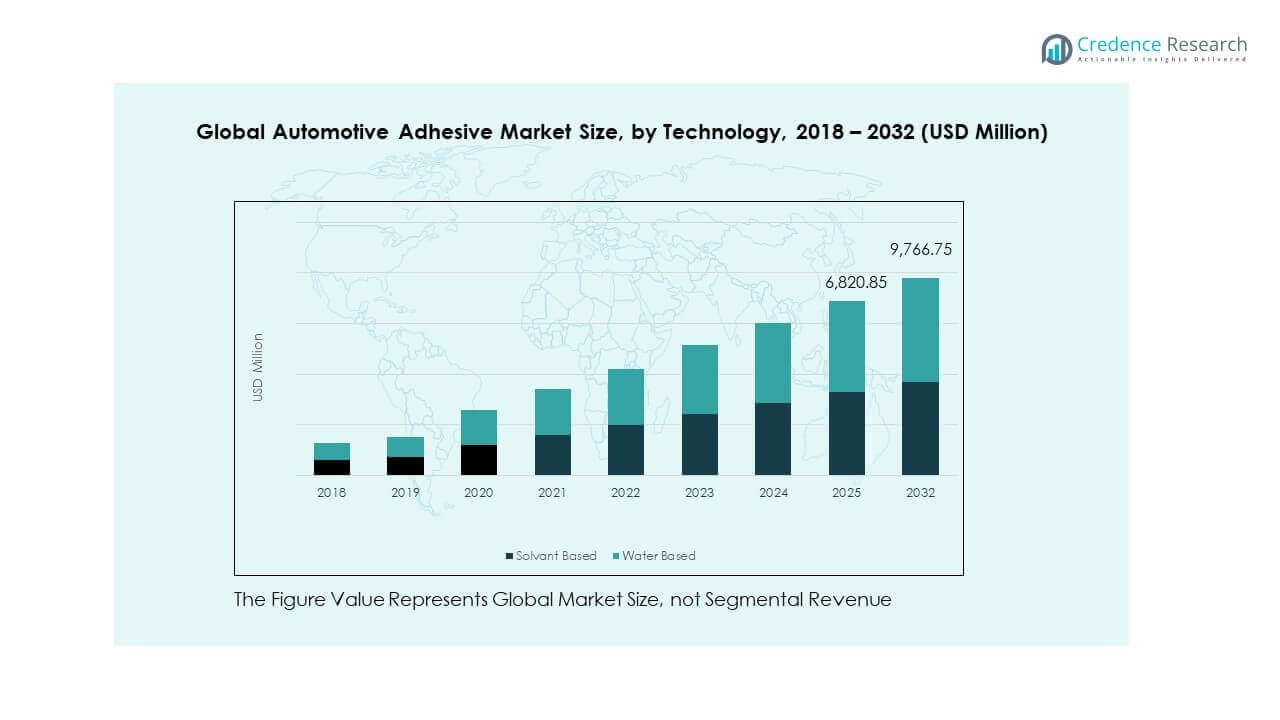
樹脂タイプ別
世界の自動車用接着剤市場は樹脂タイプごとに多様な需要を示しています。ポリウレタンは柔軟性、耐久性、強力な構造接着のためにリードしています。エポキシは荷重を支える用途で高強度の接合をサポートします。アクリルは混合材料に対する迅速な硬化と表面耐性を提供します。シリコーンは耐熱性とシールニーズを満たします。シリル変性ポリマーは弾力性と耐候性をサポートします。ポリアミドは耐熱用途で使用されます。他の材料は特殊部品におけるニッチな性能ニーズに対応します。
- 例えば、シーカの接着技術は、ヘッドランプ接着を通じて年間3,500万台以上の車両を「照らし」、その構造ボディショップ接着剤は毎年2,500万台以上の車両をより強く安全にします。
技術別
溶剤系接着剤は、高強度の自動車用途で使用され続けています。これらのシステムは、過酷な運転条件下での耐久性をサポートします。水性接着剤は、低排出と規制の整合性のために好まれています。自動車メーカーは、内装や軽量部品に水性システムを採用しています。生産ラインは、安全な取り扱いと環境への影響の低減を重視しています。技術の選択は、性能のニーズとコンプライアンスの目標に依存します。
車両タイプ別
乗用車は最大の接着剤需要を占めています。高い生産量と設計の複雑さが使用を促進しています。軽商用車は、軽量化と耐久性のために接着剤を採用しています。重商用車は、構造の安定性と振動制御のために接着剤に依存しています。車両の電動化は、すべてのカテゴリーで接着剤の使用を増加させています。プラットフォームの標準化は、一貫した材料の採用をサポートします。
用途別
ボディインホワイトは主要な用途領域を表しています。構造接着は剛性と衝突性能を向上させます。塗装工程の用途は、シーリングと腐食防止をサポートします。組立作業は、内装および外装部品に接着剤を使用します。パワートレインの用途は、耐熱性と耐薬品性を要求します。用途の多様性は、車両システム全体での安定した需要をサポートします。
セグメンテーション:
樹脂タイプ別- ポリウレタン
- エポキシ
- アクリル
- シリコーン
- シリル変性ポリマー (SMP)
- ポリアミド
- その他の材料
- 溶剤系
- 水性
- 乗用車
- 軽商用車 (LCV)
- 重商用車 (HCV)
- ボディインホワイト
- 塗装工程
- 組立
- パワートレイン
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のグローバル自動車用接着剤市場規模は、2018年に10億7827万米ドルから2024年に15億2639万米ドルと評価され、2032年までに22億4635万米ドルに達すると予測されており、予測期間中のCAGRは4.90%です。北米のグローバル自動車用接着剤市場は、約23.6%の市場シェアを持っています。アメリカは先進的な車両製造を通じて地域需要を牽引しています。自動車メーカーは軽量化と安全性重視のデザインのために接着剤を採用しています。電気自動車プラットフォームは、より高い接着剤使用をサポートします。カナダは安定したOEM運営を通じて需要をサポートしています。メキシコは国境を越えた自動車生産から利益を得ています。技術の採用は組立工場全体で高いままです。規制の明確さが材料の標準化をサポートしています。サプライヤーとのパートナーシップは地域全体で強固です。
ヨーロッパ
ヨーロッパのグローバル自動車用接着剤市場規模は、2018年に12億752万米ドルから2024年に17億9635万米ドルと評価され、2032年までに28億2259万米ドルに達すると予測されており、予測期間中のCAGRは5.77%です。ヨーロッパのグローバル自動車用接着剤市場は、約27.8%の市場シェアを占めています。ドイツはプレミアムおよびパフォーマンス車両の生産を通じてリードしています。フランスとイタリアは構造接着の採用を通じて需要をサポートしています。排出基準が軽量材料の使用を促進しています。接着剤は多材料車両プラットフォームをサポートします。OEMの安全性への焦点が構造接着の需要を強化しています。イノベーションセンターが材料選択に影響を与えています。強力なサプライヤーのコンプライアンスが成長をサポートしています。地域の需要は技術主導のままです。
アジア太平洋
アジア太平洋のグローバル自動車用接着剤市場規模は、2018年に15億5546万米ドルから2024年に22億5231万米ドルと評価され、2032年までに34億1836万米ドルに達すると予測されており、予測期間中のCAGRは5.31%です。アジア太平洋のグローバル自動車用接着剤市場は、約34.9%の市場シェアを持っています。中国は大規模な車両生産を通じて支配しています。日本と韓国は先進的な接着剤の応用をサポートしています。インドは製造拡大により採用が増加しています。電気モビリティがプラットフォーム全体で接着剤の需要を強化しています。コスト効率の良い生産がグローバルOEMを引き付けています。地元のサプライヤーは技術能力を獲得しています。高いボリュームが一貫した材料需要をサポートしています。
ラテンアメリカ
ラテンアメリカのグローバル自動車用接着剤市場規模は、2018年に3億3319万米ドルから2024年に4億8724万米ドルと評価され、2032年までに7億4911万米ドルに達すると予測されており、予測期間中のCAGRは5.48%です。ラテンアメリカのグローバル自動車用接着剤市場は、約7.5%の市場シェアを持っています。ブラジルは地域の自動車生産を支えています。メキシコは輸出主導の車両組立をサポートしています。接着剤の使用は構造部品および内装部品で増加しています。OEMの投資が材料基準を改善しています。コスト管理が主要な焦点のままです。技術移転が品質向上をサポートしています。需要は安定した上昇傾向を示しています。
中東
中東のグローバル自動車用接着剤市場規模は、2018年に2億1378万米ドルから2024年に2億8989万米ドルと評価され、2032年までに4億44万米ドルに達すると予測されており、予測期間中のCAGRは4.07%です。中東のグローバル自動車用接着剤市場は、約4.5%の市場シェアを持っています。GCC諸国が地域需要を牽引しています。車両組立とアフターマーケットが成長をサポートしています。インフラプロジェクトが商用車の使用を増加させています。接着剤は過酷な気候での耐久性をサポートしています。輸入依存が供給ダイナミクスを形成しています。技術の採用は選択的です。成長は徐々に産業拡大に従っています。
アフリカ
アフリカのグローバル自動車用接着剤市場の規模は、2018年に8,408万米ドル、2024年に1億619万米ドルと評価され、2032年までに1億2,990万米ドルに達すると予想されており、予測期間中のCAGRは2.47%です。アフリカにおけるグローバル自動車用接着剤市場は、約1.6%の市場シェアを占めています。南アフリカは自動車製造活動をリードしています。地元の組立工場が基本的な接着剤の需要を促進しています。コスト感度が材料選択に影響を与えます。輸入依存が供給の一貫性に影響を与えます。技術の浸透は限られています。徐々に進む産業発展が将来の成長を支えます。需要は主要な拠点で安定しています。
主要プレイヤー分析:
競争分析:
グローバル自動車用接着剤市場は、多国籍および地域のサプライヤー間で強い競争が特徴です。主要なプレイヤーは、性能の信頼性と長期的なOEM関係に焦点を当てています。企業は、樹脂タイプや技術にわたる製品の幅広さで競争しています。イノベーションセンターは、車両プラットフォーム向けのカスタマイズされたソリューションをサポートしています。OEMのコスト圧力のため、戦略的な価格設定が重要です。ブランドの評判が安全性が重要な用途でのサプライヤー選択に影響を与えます。グローバルプレイヤーは、規模と技術サポートネットワークを活用しています。地域企業は、ローカライズされた供給とコスト効率で競争しています。これは、イノベーションと運営力のバランスの取れた組み合わせを反映しています。
最近の進展:
- 2025年12月、ヘンケルはLoctite MS 9650を発売しました。これは、自動車のディスプレイ部品における軽量構造接着のために特別に設計された次世代の接着剤およびシーラントです。このシラン変性ポリマー製品は、湿気反応を通じて硬化し、ガラス、金属、塗装面、プラスチックなどの多様な基材を優れたUV耐性で接着できる柔らかい弾性製品を形成します。この接着剤は、シリコーンベースの製品に匹敵する優れたクリープ挙動を提供し、Teroson MS 9371Bアクセラレーターを通じて硬化速度の向上を含み、処理時間の制約のためにこれまで一成分接着剤に不適だった用途を可能にします。この製品の低VOC、イソシアネートフリー、PVCフリーの処方は、環境の持続可能性をサポートし、軽量車両組立に適しています。
- 2025年11月、ヘンケルは電気自動車の熱管理ポートフォリオを拡大し、Loctite SI 5643およびLoctite SI 5637を発売しました。これらは、EVパワートレインの高性能パワーエレクトロニクス向けに特別に設計された二成分、速硬化、低粘度の熱伝導性シリコーンポッティングコンパウンドです。これらのソリューションは、モーター、インバーター、オンボードチャージャーを含む複数のパワートレインコンポーネントをコンパクトなユニットに統合するという業界の課題に対応します。両製品は、非常に速い流動特性と自己整平能力を備えており、小さな隙間を埋めると同時に熱管理のための優れた熱伝達を提供します。その非常に低いショア硬度と柔軟性は、熱サイクル中に機械的ストレスを引き起こすことなく、振動から電気部品を保護し、次世代のパワーエレクトロニクスおよびEVバッテリーデザインに理想的です。
- 2025年1月の戦略的分離発表に続き、デュポンは2025年11月1日を目標に、エレクトロニクス事業(「Qnity」と命名予定)のスピンオフを完了し、新しい独立した公開会社を設立します。この分離後、新しいデュポンは、水およびヘルスケアを含む高成長ビジネスに開発を集中させ、さまざまな最終市場向けの高度な接着剤およびシーラントソリューションの応用を持つ他の市場をリードする産業製品ラインと共に展開します。
レポートのカバレッジ:
この調査レポートは、樹脂タイプ、技術、車両タイプ、およびアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについて説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望:
- 電気自動車の成長により、高性能な接着ソリューションの需要が高まります。
- 軽量車両プラットフォームにより、ファスナーよりも接着剤の使用が増加します。
- 水性技術がOEMでより広く受け入れられるようになります。
- 構造接着は、安全性が重要な車両部品で拡大します。
- アジア太平洋地域は、生産主導の主要地域であり続けます。
- 自動化は精密接着システムを好むようになります。
- 持続可能性の目標が製品開発の優先事項を形作ります。
- カスタムソリューションがモジュラー車両プラットフォームをサポートします。
- OEMとのサプライヤーパートナーシップがさらに深まります。
- イノベーションは多機能接着性能に焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル自動車用接着剤市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル自動車用接着剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル自動車用接着剤市場のセグメントはどれですか?
グローバル自動車接着剤市場の成長を促進している主な要因は何ですか?
グローバル自動車接着剤市場の主要企業はどれですか?
2024年にグローバル自動車接着剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用接着剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2018、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用接着剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2018)および予測(2018-2032) (2018: USD 4,472.30 million → 2032: USD 9,766.80 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用接着剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2018年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2018年
- 2.3.2 数量シェア上位10社 – 2018年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用接着剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用接着剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用接着剤市場市場の成長要因
- 3.3 自動車用接着剤市場市場の抑制要因および課題
- 3.4 自動車用接着剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用接着剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用接着剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用接着剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用接着剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用接着剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2018)
- 5.1.2 国別世界輸出数量(2018)
- 5.1.3 国別世界輸入金額(2018)
- 5.1.4 国別世界輸入数量(2018)
- 5.1.5 国別純貿易収支(2018)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2018)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用接着剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用接着剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2018年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用接着剤市場市場シェア分析 – 2018年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2018年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用接着剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用接着剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用接着剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用接着剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2018年・2032年)
- 7.1.2 チャネル構成比の推移(2018-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用接着剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用接着剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用接着剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用接着剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用接着剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用接着剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用接着剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
