
市場概要:
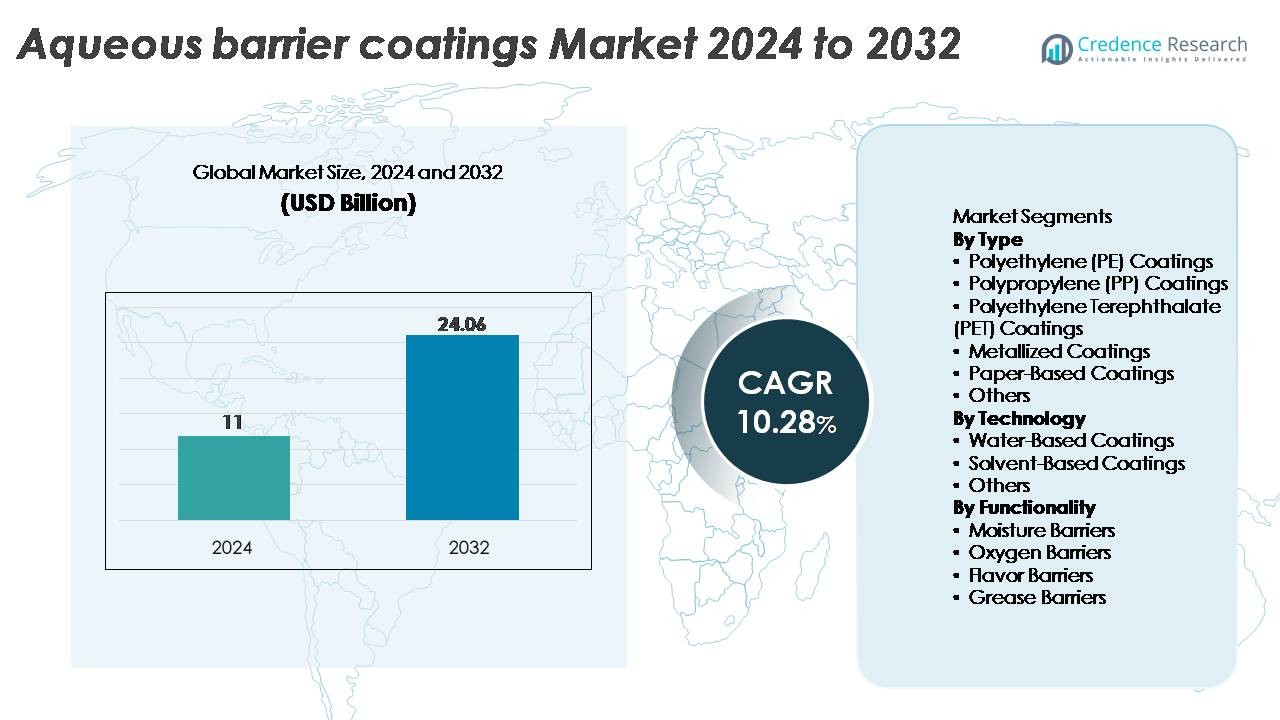
世界の水性バリアコーティング市場は2024年に1,100億米ドルと評価され、2032年までに2,406億米ドルに達すると予測されており、予測期間中の年平均成長率(CAGR)は10.28%を示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の水性バリアコーティング市場規模 | 1,100億米ドル |
| 水性バリアコーティング市場、CAGR | 10.28% |
| 2032年の水性バリアコーティング市場規模 | 2,406億米ドル |
水性バリアコーティング市場は、Cork Industries、DuPont、Follmann、Amcor、H.B. Fuller、Chemline Global、Avery Dennison、Cattie Adhesives、Clariant、Dow Chemicalなどのグローバルな化学リーダーと専門のコーティングメーカーによって形成されています。これらの企業は、水性ポリマーディスパージョン、PFASフリーのグリースバリア、食品サービス、eコマース、消費財向けのリサイクル可能な包装ソリューションの進展を通じて競争しています。地域的には、北米が約32%のシェアで市場をリードしており、強力な規制圧力と再パルプ可能な包装の急速な採用に支えられています。アジア太平洋地域は、ハイボリュームの包装生産と持続可能性の高まりによる規制により、約30%でそれに続いています。
市場の洞察:
- 世界の水性バリアコーティング市場は2024年に110億米ドルと評価され、2032年までに240.6億米ドルに達すると予測されており、予測期間中に年平均成長率10.28%で拡大しています。
- 食品サービス、飲料、eコマースにおけるリサイクル可能、PFASフリー、再パルプ可能なパッケージの強い需要が採用を促進し、優れた防湿性能を持つポリエチレン(PE)コーティングが最大のセグメントシェアを保持しています。
- 主要なトレンドには、バイオベースの分散液、ハイブリッドバリア化学、そして高性能水性システムへの急速な移行が含まれ、これは世界的なパッケージングサプライチェーンにおける持続可能性の義務によって支えられています。
- 競争環境は、技術革新、能力拡張、コンバーター向けのカスタマイズソリューションに焦点を当てるAmcor、DuPont、Clariant、Dow Chemical、H.B. Fullerなどの主要プレーヤーによって形成されています。
- 地域別では、北米が約32%のシェアでリードし、次いでアジア太平洋が約30%、ヨーロッパが約28%となっており、強い規制圧力と繊維ベースのリサイクル可能なパッケージフォーマットの採用の増加を反映しています。
市場セグメンテーション分析:
タイプ別
ポリエチレン(PE)コーティングは、強い防湿性、優れたフィルム形成特性、高速包装ラインとの互換性により、最大の市場シェアを占める支配的なセグメントを表しています。PEは、食品サービス用カップ、紙製カートン、柔軟な包装での広範な使用により、そのリーダーシップポジションを強化しています。ポリプロピレン(PP)およびPETコーティングは、耐熱性と透明性を求める用途で注目を集めており、金属化コーティングはプレミアム酸素バリアのニーズをサポートしています。紙ベースのコーティングは、ブランドがリサイクル可能でPFASフリーのパッケージに移行するにつれて拡大し続けています。「その他」のカテゴリには、ニッチなバリアフォーマットで使用される特殊ポリマーが含まれます。
- 例えば、DowのPEベースのバリアコーティング樹脂であるINNATE™精密包装ポリマーは、高性能な紙および柔軟な包装構造の作成を可能にする優れた剛性と耐久性を提供します。
技術別
水性コーティングは、市場を支配しており、VOC排出を削減するための規制圧力と持続可能で無毒な包装ソリューションへの加速する移行によって推進されています。その適用の容易さ、紙基材への強い接着性、食品接触基準との互換性がその広範な採用を強化しています。溶剤ベースのコーティングは、高い耐久性と迅速な乾燥を必要とする工業環境での関連性を維持していますが、そのシェアは徐々に減少しています。「その他」のセグメントには、次世代のエコフレンドリーな包装を追求するメーカーにアピールするハイブリッドおよびバイオベースの処方が含まれます。水性バリア化学の継続的な改善が、このセグメントの世界的な包装ラインでのリーダーシップをさらに強固にしています。
- 例えば、H.B. FullerのFlextra™水性バリアコーティングは、38°C/90% RHで水蒸気透過率が0.3 g/m²·dayと低く、紙基材上で4 N/15 mm以上のヒートシール強度を維持し、高性能で再パルプ可能なバリア包装を可能にします。
機能別
湿気バリアコーティングは、包装食品、医薬品、消費財を湿気による劣化から守る重要な役割を果たし、市場で最大のシェアを持っています。その支配力は、優れた性能、コスト効率、および紙や柔軟な基材との広範な互換性に由来します。酸素バリアコーティングは、保存期間の延長が求められるカテゴリーで拡大しており、フレーバーバリア技術は菓子や飲料包装における香り保護に対応しています。PFASフリーのソリューションが規制および消費者の支持を得る中で、グリースバリアコーティングは引き続き成長しています。「その他」のセグメントには、高性能アプリケーション向けに複合バリア特性を提供する多機能コーティングが含まれます。
主要な成長要因:
持続可能でリサイクル可能な包装ソリューションの需要の増加
FMCG、フードサービス、eコマース分野での持続可能性への取り組みが、ブランドがプラスチックラミネート、ワックスコーティング、PFASベースのグリースバリアから離れる中で、水性バリアコーティングの急速な採用を促進しています。これらの水性ソリューションは、リサイクル性と再パルプ性を可能にし、EPRポリシー、使い捨てプラスチック制限、企業のネットゼロロードマップなどのグローバルな規制に適合しています。メーカーは、バリア性能を維持しながら、繊維リサイクルシステムとの互換性を確保するために、ポリエチレンや押出コーティングを水性製剤に置き換えることが増えています。紙コップ製造業者、段ボール包装メーカー、柔軟包装コンバーターは、炭素排出量の削減と改善された廃棄後の結果から利益を得ています。主要な多国籍企業が今後10年以内に完全にリサイクル可能または堆肥化可能な包装への移行を誓う中で、カートン、ラップ、折りたたみ箱などの大量用途での水性バリアの需要が強化されています。
- 例えば、Stora Ensoの水性分散コーティングCupforma Natura™は、標準的な製紙工場のパルプ化試験で95%以上のリサイクル率を達成し、KIT 12までのグリース耐性レベルを示し、大手飲料ブランドが完全に再パルプ可能なカップソリューションへの移行を可能にしました。
フードサービスおよび即食包装アプリケーションの拡大
クイックサービスレストラン、デリバリープラットフォーム、利便性に基づく消費パターンの成長は、グリース耐性、湿気防止、食品安全なコーティング技術の必要性を大幅に加速させます。水性バリアコーティングは、リサイクル性を損なうことなく製品の完全性を維持できるため、ますます好まれています。クラムシェル、トレイ、紙ラップ、ドリンクカップなどのフードサービス形式では、水性システムが油や蒸気の移行に対する耐久性のある抵抗を提供します。フッ素化グリースバリア化学物質に対する規制が厳しくなる中で、食品包装サプライヤーは、性能を維持しながらコンプライアンスを確保するために、PFASフリーの水性代替品を迅速に採用しています。さらに、冷凍、冷蔵、電子レンジ対応の食事の拡大により、熱安定性が強化されたコーティングの需要が高まっています。ベーカリー、菓子、乳製品包装の成長は、ブランドオーナーがより安全で環境に優しいバリア化学物質を標準化する中で、採用をさらに強化しています。
- 例えば、SolenisのTOPSCREEN™ファミリーのPFASフリー水性バリアコーティングは、紙ベースの食品包装に対して効果的な油、グリース、水の耐性を提供するように設計されています。これらの水性ポリマーおよびバイオワックスの配合は、ポリエチレン(PE)やパラフィンワックスのような従来の材料を置き換え、再パルプ化、リサイクル可能性、そしてしばしば堆肥化可能性を実現します。
高性能水性バリア化学の進歩
ポリマーディスパージョン、架橋、およびナノコンポジットバリアシステムにおける技術的改善は、水性バリアコーティングの機能的能力を拡大しています。現代の配合は、単層で湿気、酸素、グリース耐性を組み合わせた多機能保護を提供し、多層プラスチック構造への依存を減らします。バイオベースポリマー、ハイブリッドアクリルシステム、および強化されたフィルム形成添加剤の革新により、溶剤ベースまたは押出コーティングに匹敵する性能レベルを可能にします。高速コーターでの運転性の向上、優れたヒートシール性能、および調整可能なバリア特性により、コンバーターは厳しい保存期間要件を持つ用途に合わせたソリューションを提供できます。主要なコーティングメーカーが次世代の再パルプ化可能、堆肥化可能、および移行適合コーティングの研究開発に多額の投資を行う中、市場は一次および二次包装形式の両方で適用範囲の拡大から利益を得ています。
主要なトレンドと機会:
PFASフリーおよび規制適合コーティング代替品への移行
PFAS化学物質に対する世界的な禁止と制限は、水性コーティング供給者に次世代のグリースおよび湿気バリアソリューションを開発するための大きな機会を生み出しました。ヨーロッパ、北アメリカ、アジアの一部の政府は、有害なフルオロケミカルを対象とした立法措置を加速しており、コンバーターに適合する代替品への移行を促しています。この規制の勢いは、リサイクル可能性を維持しながら優れた油耐性を提供するフッ素フリー水性コーティングの採用の急増を促しています。供給者は、ファストフードラッパー、ベーカリーディスプレイパック、および成形繊維容器のための高性能グリースバリアソリューションを発売することで利益を得ています。この移行は、厳しい移行、堆肥化可能性、および食品接触基準を満たすコーティングを提供できる企業にとって長期的な機会を開きます。
- 例えば、MichelmanのPFASフリーHydrastar® 3000水性バリアコーティングは、KIT 12までのグリース耐性を提供し、Cobb60水吸収値が20 g/m²未満であり、FDA 21 CFR食品接触制限を満たし、コンバーターが従来のフッ素化バリアを機能を損なうことなく置き換えることを可能にします。
電子商取引および小売における繊維ベース包装の採用の増加
電子商取引セクターの歩道再生可能包装への移行は、水性バリアコーティングの新たな道を開いています。小売業者がプラスチックメール、バブルラップ、およびラミネートポーチを繊維ベースのメールおよびバッグに置き換えるにつれて、強力な湿気および耐摩耗性コーティングの需要が増加しています。水性バリアは、輸送中の耐久性を向上させ、湿気、結露、および機械的損傷から内容物を保護します。さらに、高級小売ブランドは、プラスチックフリーブランディング戦略をサポートするためにコーティングされた紙ソリューションを統合しています。保護用インサートやトレイなどの成形繊維包装の急速な普及も、複雑な形状で均一なコーティング性能を提供する水性システムの機会を高めています。
- 例えば、ヘンケルは、AQUENCE® FB製品ライン内でさまざまな水性バリアコーティングを製造しており、紙や段ボール包装の耐水性と耐油性を向上させ、eコマースのメール便や成形繊維コンポーネントなどの用途に適しています。
バイオベースおよび堆肥化可能なバリア技術の成長
新たなトレンドは、デンプン、多糖類、タンパク質、または植物由来ポリマーから得られるバイオベースの水性コーティングに焦点を当てています。これらの材料は、食品サービスや使い捨て用途向けの堆肥化可能な包装への世界的な動きと一致しています。生分解性コーティングの革新により、バリア強度の向上、耐水性の改善、および産業用堆肥化環境との互換性が提供されます。消費者向けブランドがEN 13432やASTM D6400などの認証経路を追求する中、バイオベースのコーティングを開発するサプライヤーは、初期段階の成長を捉えるのに有利な立場にあります。持続可能性、規制の整合性、増大する研究開発投資の組み合わせが、このセグメントでの機会を加速させます。
主要な課題:
従来のプラスチックベースのバリアと比較した性能の制限
急速な進歩にもかかわらず、水性バリアコーティングは、特に極めて低い酸素透過率、高い耐熱性、または長い保存期間を必要とする用途において、高性能プラスチックラミネートや金属化フィルムと比較して制約に直面しています。高脂肪スナック、乾燥食品、医薬品などの製品は、依然として水性コーティングが性能をまだ一致させることができない多層バリア構造に依存しています。湿気の感受性、シールの完全性、極端な保管または処理条件下での耐久性が追加の課題を引き起こします。これらの性能のギャップは、特定の高級包装形式での採用を遅らせ、ポリマー化学、架橋技術、およびハイブリッドバリアシステムの継続的な研究開発を必要としています。
コンバーターにとっての処理の複雑さとコスト圧力
従来の押出コーティングや溶剤ベースのシステムから水性代替品への移行は、乾燥システム、コーティング機器のアップグレード、およびプロセスの最適化への資本投資をしばしば要求します。水性配合は一般的に、より長い乾燥時間、より高いエネルギー投入、および正確な湿度管理を必要とし、高速ラインでのスループットに影響を与えます。コストに敏感な業界では、これらの運用変更が採用の障壁を作り出し、特に予算の柔軟性が限られている中小のコンバーターにとって課題となります。特殊ポリマーや機能性添加剤の原材料価格の変動もコストの課題に寄与します。持続可能性と性能、運用効率のバランスを取ることが、大規模な市場浸透のための重要な障害となっています。
地域分析:
北米
北米は、食品サービス、飲料、eコマース全体でのリサイクル可能、PFASフリー、および再パルプ可能な包装の急速な採用により、水性バリアコーティング市場を約32%のシェアでリードしています。EPAガイドラインとフッ素化グリースバリアに対する州レベルの禁止によって支えられた地域の強力な規制環境が、水性コーティングへの移行を加速させています。米国は、その先進的なコンバーティングインフラストラクチャとコート紙製品の高い消費により、需要の大部分を占めています。成長は、クイックサービスレストラン、冷凍食品、および持続可能な小売包装のための繊維ベースの代替品への主要な包装コンバーターからの投資によってさらに支えられています。
ヨーロッパ
ヨーロッパは市場の約28%を占めており、EUの使い捨てプラスチック指令やPFASの段階的廃止の取り組みなど、厳格な持続可能性指令に支えられています。ドイツ、フランス、イタリア、北欧諸国などの主要経済国が、折りたたみカートン、飲料カップ、ベーカリー包装、プレミアム小売包装における水性コーティングの強い需要を牽引しています。この地域の確立されたリサイクルシステムは、多層ラミネートよりも水性コーティングを支持し、循環目標を支援しています。食品サービス、菓子、パーソナルケア用途における繊維ベースの包装への企業の取り組みによって強化され、バイオベースおよび堆肥化可能なバリア化学の革新が急速に拡大しています。
アジア太平洋
アジア太平洋は市場の約30%を占めており、高ボリュームの包装生産と食品配達、クイックコマース、加工食品産業からの需要の高まりにより、最も急成長している地域です。中国、インド、日本、インドネシアが主要な貢献者であり、プラスチック廃棄物を抑制するための規制努力の増加が、再パルプ化可能な水性バリアシステムへの移行を加速させています。APACの輸出志向の包装サプライヤーは、西洋の持続可能性基準を満たすために水性コーティングを採用しています。成形繊維用途、テイクアウト包装、耐湿性食品包装の成長が需要をさらに強化し、長期的な市場拡大の重要な拠点として地域を位置づけています。
ラテンアメリカ
ラテンアメリカは世界市場の約6%を占めており、包装生産者や消費財企業の間で持続可能性意識が高まる中、着実に採用が進んでいます。ブラジルとメキシコが地域の需要の大部分を牽引し、PEラミネートやワックスコーティングからリサイクル可能な水性代替品への移行が進んでいます。使い捨てプラスチックを対象とした規制の取り組みが、食品サービス、ベーカリー、乳製品包装での採用を支援しています。インフラの近代化はゆっくりと進んでいますが、多国籍包装企業は現地での事業を拡大しており、水性バリアソリューションの利用可能性を高めています。クイックサービスレストラン、飲料カップ、ファストムービング消費財の成長が、地域の緩やかだが着実な市場浸透を強化しています。
中東・アフリカ
中東・アフリカ地域は約4%のシェアを持ち、包装食品消費の増加、都市化、食品サービスチェーンの拡大によって採用が進んでいます。サウジアラビア、UAE、南アフリカが需要を牽引し、企業は新たな持続可能性の枠組みに合わせてリサイクル可能でPFASフリーの水性コーティングを採用しています。ベーカリー、菓子、テイクアウト包装で耐湿性・耐油性コーティングが注目を集めています。限られた現地の加工能力が課題となる一方で、近代的なコーティングおよび紙加工施設への投資の増加が供給の利用可能性を改善しています。グローバルな包装メーカーとの協力の増加が、小売、ホスピタリティ、ファストフード部門全体での採用を支援しています。
市場セグメンテーション:
種類別
- ポリエチレン(PE)コーティング
- ポリプロピレン(PP)コーティング
- ポリエチレンテレフタレート(PET)コーティング
- メタライズドコーティング
- 紙ベースのコーティング
- その他
技術別
- 水性コーティング
- 溶剤ベースのコーティング
- その他
機能別
- 耐湿バリア
- 酸素バリア
- フレーバーバリア
- 耐油バリア
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
水性バリアコーティング市場の競争環境は、世界的な化学メーカー、特殊コーティングの製剤メーカー、およびリサイクル可能でPFASフリーのバリアソリューションを提供することに焦点を当てた主要な紙包装コンバーターの強力な参加によって特徴付けられています。主要なプレーヤーは、技術革新、規制遵守、フィルム性能、高速コーティングラインとの互換性で競争しています。企業は、再パルプ化可能性を維持しながら、湿気、酸素、油脂抵抗を強化する高度なポリマーディスパージョン、バイオベースのバインダー、およびハイブリッドバリア化学に多大な投資を行っています。コーティングメーカーと包装コンバーターの間の戦略的な協力は、フードサービス、電子商取引、プレミアム小売アプリケーション向けの製品カスタマイズを強化しています。持続可能な包装の需要増加に対応するため、いくつかのプレーヤーは生産能力と地域の流通ネットワークを拡大しています。継続的な研究開発投資、性能差別化、および進化する世界の食品接触および環境基準への適合は、市場全体の競争ポジショニングを形成する重要な要因であり続けます。
主要プレイヤー分析:
- Cork Industries
- デュポン
- フォルマン
- アムコール
- H.B. フラー
- ケムライン グローバル
- エイブリー デニソン
- キャッティー アドヒーシブズ
- クラリアント
- ダウ ケミカル
最近の展開:
- 2025年11月、アムコールは新しい「Amcor Lift-Off Winter 2025/26 Challenge」を発表し、世界中のスタートアップに対して柔軟および紙ベースの包装用の高性能な堆肥化可能またはリサイクル可能なバリアコーティングの開発を招待しました。
- 2024年4月、ジークヴェルクはリサイクル可能なバリアコーティングを備えた新しいモノPE(ポリエチレン)ペットフードバッグを導入しました。この革新的な包装ソリューションは、製品の保護を維持しながらリサイクルを容易にすることでペットフード業界の持続可能性を向上させることを目的としています。
- 2024年3月、ベリー グローバルと三菱ガス化学は、食品包装用途向けに設計されたリサイクル可能なEVOHフリーのバリアコーティングを導入するために協力しました。この革新的なソリューションは、三菱のMXD6バリア樹脂を利用しており、食品包装のリサイクル性を向上させながら、製品の新鮮さと安全性を維持することを目指しています。
レポートのカバレッジ:
調査レポートは、タイプ、技術、機能性、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 世界的なブランドが完全にリサイクル可能でPFASフリーの包装形式を約束するにつれて、水性バリアコーティングの需要が加速します。
- 食品サービス、小売、eコマース用途において、水性バリア技術がプラスチックラミネートやワックスコーティングに取って代わり続けます。
- ポリマーディスパージョンと架橋化学の進歩により、より広範な包装カテゴリーでの耐湿性、酸素耐性、グリース耐性が向上します。
- バイオベースおよび堆肥化可能な水性コーティングシステムは、規制当局が持続可能性とライフサイクル終了要件を厳しくするにつれて注目を集めます。
- 高速でエネルギー効率の高いコーティング機器の採用により、コンバーターの生産効率が向上します。
- 単一層で複数の機能を組み合わせたハイブリッドバリアシステムが、高性能な包装においてその存在感を拡大します。
- より多くのグローバルコンバーターが、西洋のリサイクルガイドラインに合わせた輸出包装基準を満たすために水性コーティングを統合します。
- コーティングメーカーと包装生産者の間のパートナーシップが、カスタマイズされた用途特化型製品開発を推進します。
- 成形繊維包装の需要の増加が、均一で耐久性のある水性バリアソリューションの新しい機会を創出します。
- フルオロケミカルと多層プラスチックを対象とした規制圧力が、市場の長期的な成長軌道を強化し続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の水性バリアコーティング市場の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、アクアスバリアコーティング市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた水性バリアコーティングのセグメントはどれですか?
水性バリアコーティング市場の成長を促進している主な要因は何ですか?
水性バリアコーティング市場の主要企業はどこですか?
2024年に水性バリアコーティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 水性バリアコーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の水性バリアコーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11 billion → 2032: USD 24.06 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 水性バリアコーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 水性バリアコーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における水性バリアコーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 水性バリアコーティング市場市場の成長要因
- 3.3 水性バリアコーティング市場市場の抑制要因および課題
- 3.4 水性バリアコーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 水性バリアコーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 水性バリアコーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、水性バリアコーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 水性バリアコーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 水性バリアコーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は水性バリアコーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 水性バリアコーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 水性バリアコーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 水性バリアコーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 水性バリアコーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新水性バリアコーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の水性バリアコーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の水性バリアコーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の水性バリアコーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の水性バリアコーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの水性バリアコーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の水性バリアコーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの水性バリアコーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 水性バリアコーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
