
アガロース樹脂市場の概要:
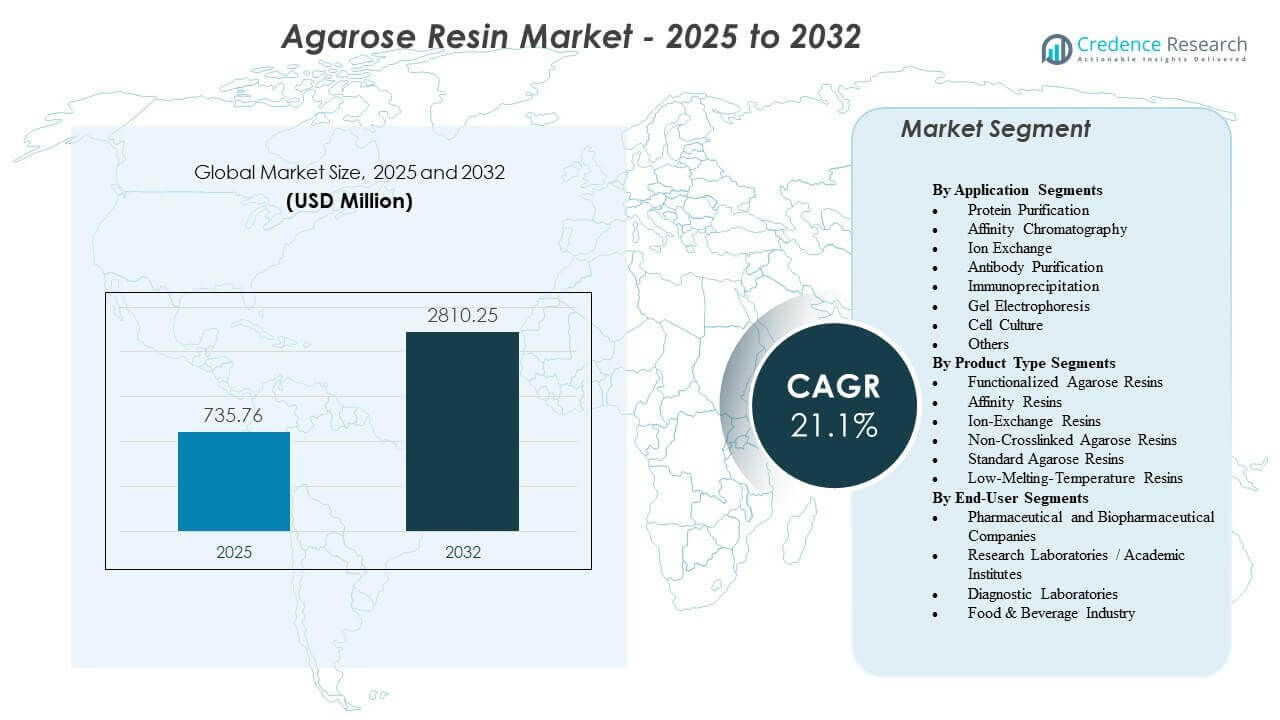
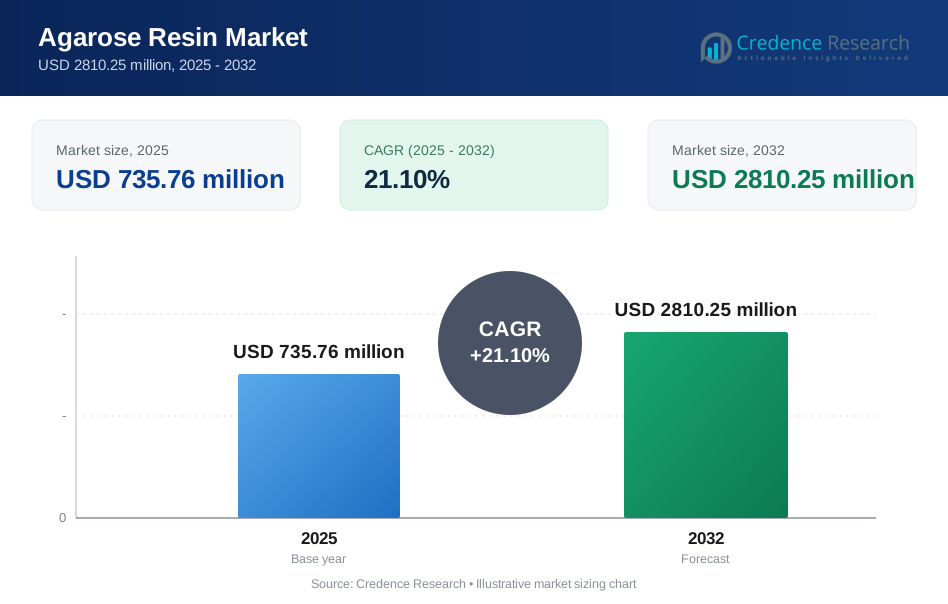
アガロース樹脂市場は、2025年の7億3576万米ドルから2032年には推定28億1025万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)21.1%を記録します。市場の成長は、生物製剤製造における高純度クロマトグラフィー材料の需要増加によって促進されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| アガロース樹脂市場規模 2025 | 7億3576万米ドル |
| アガロース樹脂市場、CAGR | 21.1% |
| アガロース樹脂市場規模 2032 | 28億1025万米ドル |
アガロース樹脂市場の洞察:
- バイオロジクス生産の増加、モノクローナル抗体ワークフローの拡大、高純度クロマトグラフィーツールへの依存度の増加により、需要が強化されています。
- 高い生産コスト、サプライチェーンの圧力、低コストの精製オプションを提供する代替樹脂タイプとの競争により、成長が制約されています。
- 北米は先進的なバイオファーマ能力により市場シェアをリードし、ヨーロッパは強力なCDMO活動と確立された研究エコシステムを通じて続いています。
- アジア太平洋地域は、中国、インド、韓国におけるバイオロジクス施設の急速な拡大と、現代の精製技術への投資増加に支えられ、最も急成長している地域として浮上しています。
アガロース樹脂市場の推進要因
バイオファーマおよび研究環境における先進的な精製プラットフォームの採用拡大
アガロース樹脂市場は、複雑な精製ワークフローを拡大するバイオファーマ施設からの強い需要を報告しています。高容量樹脂の採用は、大規模および小規模の生産ライン全体で一貫したタンパク質分離をサポートします。多くの開発者は、収率を向上させるために下流処理を強化しています。企業は、規制の期待に応えるためにクロマトグラフィーステップのアップグレードに注力しています。治療革新の進展が堅牢な精製ツールへの関心を押し上げています。研究ユニットは、精密な分離をサポートするためにアガロースベースのメディアに依存しています。これは、生物製剤プログラム全体でスケーラブルなソリューションへのシフトを強化します。新しいモダリティへの関心の高まりにより、需要は堅調に推移しています。
高純度バイオロジクスと効率的な下流処理ソリューションへの注目の高まり
メーカーは、厳しい承認基準を満たす高純度のバイオ医薬品の生産を推進しています。多くのメーカーは、明瞭度を向上させ、不純物を減少させるためにアガロース樹脂を採用しています。これにより、チームがコンプライアンスを維持するのに役立つクリーンなワークフローがサポートされます。バイオ医薬品のパイプラインは、モノクローナル抗体、組換えタンパク質、ワクチンにわたって拡大しています。企業は処理サイクルを短縮するために下流工程を改善しています。研究センターは迅速な方法開発をサポートするために強力な樹脂タイプを採用しています。高品質のクロマトグラフィーツールは、バッチの失敗や運用の遅延を減少させます。このような純度重視の製造への強いシフトから、アガロース樹脂市場は勢いを増しています。
- 例えば、Purolite Life Sciencesは「ジェット」ビーズ技術を利用して、均一な粒子サイズ分布50 µmを提供するPraesto Jetted A50樹脂を開発し、バッファー消費を30%削減し、圧力-流量特性を大幅に改善しました。
遺伝子治療、ワクチンプログラム、新しい治療分野の世界的な拡大
遺伝子治療やウイルスベクタープログラムは、一貫性を向上させるために強力な精製媒体を採用しています。多くの研究チームは臨床試験をサポートするためにベクター生産を強化しています。これにより、バイオ分子の正確な分離のためのアガロース樹脂の使用が促進されます。ワクチン開発者は、世界的な免疫プログラムをサポートするために強力な精製ツールに依存しています。組換えプラットフォームの成長は、主要市場での樹脂使用の安定した増加を促進します。治療開発者は、需要の増加に対応するためのスケーラブルなソリューションを必要としています。バイオメーカーは、複雑なパイプラインに対応するためにインフラをアップグレードしています。アガロース樹脂市場は、先進治療分野の急速な拡大から利益を得ています。
バイオプロセスインフラとクロマトグラフィーの革新への世界的な投資増加
政府や民間企業は、バイオ医薬品生産をサポートする大規模なバイオプロセスハブに投資しています。多くのイニシアチブは、CDMOやバイオテクノロジークラスターの能力を強化しています。これにより、多様なオペレーションでの先進的なクロマトグラフィー媒体の採用が促進されます。企業は効率的な精製ラインを必要とする新しいプラントを建設しています。開発者は精度を向上させるために自動化ツールを統合しています。樹脂メーカーは高スループットをサポートするために製品ラインをアップグレードしています。市場のプレーヤーは、世界的な需要に応えるために生産効率を向上させています。アガロース樹脂市場は、製造能力の急速な拡大とともに進展しています。
- 例えば、Merck KGaAは、2022年にフランスのモルスハイム施設の拡張に1億3000万ユーロを投資し、大規模なバイオ医薬品精製ワークフローをサポートするシングルユース技術の製造を強化しました。同社のEshmunoクロマトグラフィー樹脂は、最大1,000 cm/hの流速で高解像度を維持するように設計されており、先進的な下流処理での使用を強化しています。
アガロース樹脂市場の動向
シングルユースクロマトグラフィーシステムとモジュラーバイオプロセス設計へのシフト
シングルユースシステムは、現代のバイオプロセス施設で強い支持を得ています。多くの企業は、洗浄ステップを削減する柔軟なツールを求めています。これにより、マルチプロダクトプラントの運用速度が向上します。モジュラー機器は、生産サイクル中の迅速な切り替えをサポートします。バイオテクノロジーユニットは、汚染リスクを減少させるフォーマットを好みます。樹脂サプライヤーは、使い捨てフローパスと簡単に統合できるデザインを提供しています。投資は、上流および下流ユニット間の互換性を向上させることに焦点を当てています。アガロース樹脂市場は、シングルユースプラットフォームへの広範な移行とともに成長しています。
- 例えば、Repligen Corporationは、直径80 cmまでのOPUSプレパッククロマトグラフィーカラムの世界的な採用を拡大しており、これらは複数のアガロース樹脂タイプに対応しています。この使用準備が整ったカラムは、従来のステンレス鋼やガラスカラムと比較して、バイオプロセス施設の機器準備と洗浄検証時間を最大75%短縮します。
速度と性能に最適化された高流量アガロースマトリックスの好みの高まり
生産チームは、性能を損なうことなく高い流量を処理できる樹脂フォーマットを求めています。改良されたマトリックスは、大規模な精製中の処理時間を短縮します。これにより、施設は増加したバイオロジクスの量を効率的に処理できます。メーカーは、高速操作でも安定した結合を維持する樹脂を設計します。施設は複雑な運転全体でサイクル時間を短縮する利点を享受します。チームはスループットを改善しながら品質を維持することに焦点を当てています。サプライヤーは先進的なマトリックス構造の研究を強化しています。アガロース樹脂市場は、速度と生産性を重視した樹脂への関心が高まっています。
- 例えば、Bio-Rad Laboratories, Inc.は、高速処理のために設計された堅固な高流量アガロースマトリックス上にNuvia HP-Qアニオン交換樹脂を開発しました。この樹脂は、約600 cm/hの線速度で約50 mg/mLの動的結合容量を維持し、性能を損なうことなく大規模な供給量の効率的な精製を可能にします。
自動化、AI駆動の分析、およびスマートクロマトグラフィーシステムの統合
自動化ツールが下流処理に導入され、手動ステップを削減します。AIプラットフォームは、チームが分離プロファイルをより高精度で分析するのを支援します。これにより、精製プログラム全体で迅速な意思決定がサポートされます。施設は、流量、圧力、不純物レベルを監視するスマートシステムを導入します。デジタルツールは、性能の逸脱を早期に予測します。オペレーターは、自動調整を通じてバッチの一貫性を向上させます。ベンダーは、厳密に制御された環境に適した樹脂を設計します。アガロース樹脂市場は、インテリジェントな処理エコシステムへの業界の動きに対応しています。
新興の生物学的モダリティに合わせたカスタマイズされた樹脂フォーミュレーションの使用拡大
開発者は、特定のバイオ分子や治療フォーマットに合わせた樹脂を求めています。カスタマイズされた媒体は、専門的な精製作業中の回収を改善するのに役立ちます。融合タンパク質やウイルスベクターなどの新興フォーマットに対して、より良い性能を提供します。バイオプロセスチームは、新しい樹脂の特徴に合わせてプロトコルを洗練します。サプライヤーは、バイオファーマクライアントとの共同開発プログラムに投資しています。生産チームは、下流のボトルネックを減らす材料を重視しています。カスタマイズは、スケールアップ時の確実性を強化します。アガロース樹脂市場は、この強い需要に応じて、オーダーメイドの精製ソリューションと共に進化しています。
アガロース樹脂市場の課題分析
高い生産コスト、複雑な製造ニーズ、および代替樹脂タイプとの競争
生産者は、特殊なアガロース処理に関連する製造コストの上昇に直面しています。多くの供給者は厳格な純度と品質管理を維持しなければなりません。それは生産ライン全体で運用の複雑さを増します。合成樹脂の代替品は、価格に敏感な施設でアガロースベースのオプションに挑戦しています。企業は、精製媒体をアップグレードする前に総所有コストを検討します。ユーザーは一貫したバッチ品質を要求し、それが供給者に圧力をかけます。原材料の価格変動は計画サイクルに影響を与えます。アガロース樹脂市場は、これらの制約を乗り越えながら、増大する精製ニーズをサポートしています。
一部のアプリケーションでのスケーラビリティの制限と大規模施設での運用障壁
一部の樹脂フォーマットは、非常に大規模なバイオプロセッシング設定でスケールされるとパフォーマンスの限界に直面します。流量制限や圧力制限が、大量精製中の効率を低下させます。それにより、開発者はプロトコルを調整せざるを得ず、速度に影響を与えます。生産現場は、積極的な流量要件をサポートする樹脂を必要とします。樹脂タイプの切り替えは、確立されたワークフローを混乱させます。多くの施設は、明確な性能証明がない限り、新しいフォーマットを採用することをためらいます。サプライチェーンの制約が遅延を引き起こします。アガロース樹脂市場は、より広範な産業採用をサポートするために、これらの技術的および運用上の障壁に対処しなければなりません。
アガロース樹脂市場の機会
生物学的パイプラインの拡大、受託製造の成長、高性能精製ツールの必要性
生物学的製品の開発は、治療カテゴリー全体で加速しています。多くの企業は、多用途の精製媒体を必要とするCDMOに生産をアウトソースしています。それは、スケーラブルなソリューションを提供する樹脂メーカーに強力な機会を開きます。高純度の生物学的製品向けに設計された樹脂の需要が増加しています。企業は、迅速な臨床プログラムをサポートするために、より広範な製品ポートフォリオを追求しています。ベンダーは、厳格な規制基準を満たすために機能を改善しています。施設は、出力を向上させるために短い精製タイムラインを目指しています。アガロース樹脂市場は、世界のバイオ製造拠点全体でインフラの拡大から恩恵を受けています。
新興市場、カスタム樹脂開発、デジタルバイオプロセッシングプラットフォームの採用
アジア、ラテンアメリカ、中東の国々は、新しいバイオテクノロジーエコシステムに投資しています。多くの施設が先進的なクロマトグラフィーツールにアップグレードしています。それは、高容量のアガロースベースの媒体の必要性を強化します。カスタム樹脂開発は、ニッチな治療フォーマットをサポートします。デジタルバイオプロセッシングは、監視と性能最適化を改善します。ベンダーは、バイオテクノロジーの革新者と協力して、専門的なソリューションを設計します。スケールアップをサポートする柔軟な材料の需要が高まっています。アガロース樹脂市場は、グローバルプレーヤーが新しい研究および製造地域に拡大するにつれて、機会を得ています。
アガロース樹脂市場のセグメンテーション分析:
アプリケーションセグメント別
アガロース樹脂市場は、タンパク質精製、アフィニティクロマトグラフィー、イオン交換プロセス全体で強い需要を記録しています。タンパク質精製は、生物製剤や組換えタンパク質のワークフローでの使用により、主要な役割を果たしています。アフィニティクロマトグラフィーは、高い特異性が必要な場合のターゲット分離をサポートします。イオン交換システムは、多様な生体分子にわたる柔軟な結合能力により注目を集めています。抗体精製は、モノクローナル抗体パイプラインの増加により成長を強化します。免疫沈降は、正確な分離ステップを必要とする研究チームにとって重要です。ゲル電気泳動は、核酸およびタンパク質分析のタスクをサポートします。細胞培養ワークフローやその他のアプリケーションは、研究および生産ユニットでの採用を強化します。
- 例えば、CytivaのMabSelect PrismAプロテインAアフィニティ樹脂は、6分の滞留時間で樹脂1 mLあたり80 mgのIgGの動的結合容量を示し、標準的なレガシー樹脂と比較して抗体精製サイクルの生産性を大幅に向上させます。
製品タイプセグメント別
アガロース樹脂市場は、多様な精製ニーズをサポートする幅広い製品カテゴリーを通じて拡大しています。機能化アガロース樹脂は、強い相互作用制御が必要な高性能分離タスクに役立ちます。アフィニティ樹脂は、複雑な生体分子にわたる選択的精製ステップでの安定した使用を維持します。イオン交換樹脂は、大規模および小規模のワークフローに適応可能な結合プロファイルを提供します。非架橋アガロース樹脂は、分析および調製タスクに柔軟性を提供します。標準的なアガロース樹脂は、複数の研究手順にわたる日常的な実験室使用をサポートします。低融点樹脂は、穏やかな処理条件を必要とする分子生物学チームにとって重要です。
エンドユーザーセグメント別
アガロース樹脂市場は、堅牢な精製ツールに依存する製薬およびバイオ医薬品企業全体で強い採用を得ています。研究所および学術機関は、広範なタンパク質および核酸分析ニーズにより一貫した需要を促進します。診断ラボは、アッセイ開発および日常的なテストワークフローをサポートするために安定した樹脂フォーマットに依存しています。食品および飲料業界は、品質管理および分析プロセスのためにアガロースベースの材料を使用します。開発、生産、および応用研究環境にわたる広範なエンドユーザーベースをサポートします。
- 例えば、Lonza Groupは、穏やかなDNAハンドリングを必要とするアプリケーションでSeaPlaque™低融点アガロースを使用し、約40 kbまでの高分子量フラグメントの効率的な回収を可能にします。ゲルの低融点は、クローン化、ライゲーション、およびゲル内反応のための高い酵素活性を保持し、敏感な分子ワークフローのための好ましいマトリックスとなっています。
セグメンテーション:
アプリケーションセグメント別
- タンパク質精製
- アフィニティクロマトグラフィー
- イオン交換
- 抗体精製
- 免疫沈降
- ゲル電気泳動
- 細胞培養
- その他
製品タイプセグメント別
- 機能化アガロース樹脂
- アフィニティ樹脂
- イオン交換樹脂
- 非架橋アガロース樹脂
- 標準アガロース樹脂
- 低融点樹脂
エンドユーザーセグメント別
- 製薬およびバイオ製薬企業
- 研究所 / 学術機関
- 診断ラボ
- 食品 & 飲料産業
地域別セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカはアガロース樹脂市場で最大のシェアを確保し、世界需要の40%近くを占めています。強力なバイオファーマクラスター、高度なクロマトグラフィー能力、およびバイオ医薬品生産への継続的な投資がこのリードを支えています。この地域は、大規模な精製をサポートするプレミアム樹脂フォーマットの高い採用から利益を得ています。研究機関はタンパク質分析ワークフロー全体で安定した消費を維持しています。企業は拡大する治療パイプラインに合わせて下流処理プラットフォームをアップグレードしています。開発および商業製造全体での一貫した需要により、この地域でのアガロース樹脂市場の地位が強化されています。
ヨーロッパは約30%の市場シェアを保持しており、確立されたバイオテクノロジーハブと品質重視の生産基準を強化する成熟した規制環境に支えられています。多くのCDMOは抗体精製、遺伝子治療開発、およびウイルスベクターの準備にアガロース樹脂を利用しています。この地域は高度な研究プログラムにより、機能化およびアフィニティ樹脂タイプの採用が強いです。ドイツ、イギリス、フランスでは高価値のバイオ医薬品プロジェクトの集中により需要が安定しています。この地域の企業は精製効率とプロセス最適化に焦点を当てています。学術界と産業界の強力な協力により、安定した成長を維持しています。
アジア太平洋は急速に拡大し、中国、インド、韓国でのバイオ医薬品製造の成長により、世界シェアの25%近くを獲得しています。この地域は大量のクロマトグラフィー樹脂を必要とする新しいバイオプロセッシング施設に投資しています。地元の開発者はモノクローナル抗体、組換えタンパク質、およびワクチンの能力を強化しています。契約製造の急速な成長は、多様な用途での樹脂使用を促進しています。政府はインフラと政策イニシアチブを通じてバイオテクノロジーの拡大を支援しています。アガロース樹脂市場は、生産および研究エコシステム全体での能力の向上により、この地域で強い勢いを得ています。
主要プレーヤー分析:
- エコラボ株式会社 (Purolite)
- タカラバイオ株式会社
- バイオ・ラッド ラボラトリーズ株式会社
- キューブ バイオテック株式会社
- Cytiva (GEヘルスケア)
- アガロース ビーズ テクノロジーズ
- メルクKGaA
- サーモフィッシャーサイエンティフィック株式会社
- バイオワークス
- 東ソー バイオサイエンス LLC
- レプリジェン コーポレーション
- ロンザ グループ
- アジレント テクノロジーズ
- 富士フイルム アーバイン サイエンティフィック
- サルトリウスAG
- カネカ株式会社
競争分析:
アガロース樹脂市場における競争は、製品の革新性、スケーラビリティ、および精製ワークフロー全体での性能向上に焦点を当てています。主要企業は、先進的なバイオプロセシングをサポートするために、結合強度、流れの安定性、サイクル耐久性を向上させる樹脂タイプの開発に注力しています。多くのサプライヤーは、抗体精製や遺伝子治療ベクターの需要増加に対応するための特殊な配合を導入しています。これにより、企業は日常の研究室ニーズと産業規模の製造の両方に対応するポートフォリオを拡大することが奨励されます。競合他社は、CDMOやバイオファーマ開発者とのパートナーシップを強化し、カスタマイズされた精製ソリューションをサポートしています。価格戦略、技術サポート、グローバルな流通ネットワークが市場での地位に影響を与えます。アガロース樹脂市場は、クロマトグラフィー技術の継続的なアップグレードとアプリケーション特有の性能への注力を通じて進化しています。
最近の展開:
- 2025年10月、Agarose Bead Technologiesは、生物製薬企業が先進的な生物学的治療法を開発するのをより良くサポートするために、生産能力と国際的な存在感を拡大し続ける計画を発表し、アガロース樹脂市場での地位を強化しました。
- 2024年6月、Ecolab Inc.のPurolite樹脂事業は、Repligen Corporationとの提携により、大規模な精製プロセス向けに設計されたタンパク質Aクロマトグラフィー樹脂であるDurA Cycleを商業的に発売しました。
- 2024年6月、Agarose Bead Technologiesはスペインのブルゴスで主要な施設拡張を完了し、年間アガロース樹脂生産能力を100,000リットルに増強し、モノクローナル抗体やワクチンのような新しい治療法に対する世界的な需要の増加に対応しました。
- 2024年2月、Purolite(Ecolabの会社)とRepligen Corporationは、アガロース樹脂セクター内でのバイオプロセス効率を向上させることを目的とした新しい70マイクロメートルのアガロースベースのアフィニティ樹脂であるPraesto CH1を導入しました。
レポートのカバレッジ:
この調査レポートは、アプリケーションセグメント、製品タイプセグメント、エンドユーザーセグメントに基づいた詳細な分析を提供します。主要な市場プレーヤーを詳述し、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 生物製剤の生産が世界の製造拠点で拡大するにつれて、高純度クロマトグラフィー材料の需要が増加します。
- 効率的な下流精製に対する関心の高まりにより、先進的な樹脂フォーマットの採用が増加します。
- 遺伝子治療とウイルスベクター開発への投資が、専門的なアガロースマトリックスの広範な使用をサポートします。
- モノクローナル抗体パイプラインの成長が、アフィニティおよびイオン交換樹脂タイプの長期的な需要を強化します。
- 自動化およびデジタルバイオプロセッシングツールが、スマート精製システムと互換性のある樹脂の採用を促進します。
- 契約製造の拡大が、大規模および臨床生産ライン全体での樹脂消費を高めます。
- シングルユースバイオプロセッシングのトレンドが、迅速な切り替えワークフローに最適化された新しい樹脂設計に影響を与えます。
- 新興市場が、生物製剤インフラの増加と新しい施設建設により、樹脂の採用を加速します。
- 開発者がアプリケーション固有の性能向上を求める中、カスタム樹脂開発が注目を集めます。
- グローバルサプライヤーが、進化する治療プラットフォーム全体での革新をサポートするための協力プログラムを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アガロース樹脂市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にアガロース樹脂市場が成長すると予測される年平均成長率はどのくらいですか?
2025年に最も大きなシェアを持っていたアガロース樹脂市場のセグメントはどれですか?
アガロース樹脂市場の成長を促進している主な要因は何ですか?
アガロース樹脂市場の主要企業はどこですか?
2025年にアガロース樹脂市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アガロース樹脂市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアガロース樹脂市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 735.76 million → 2032: USD 2810.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アガロース樹脂市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アガロース樹脂市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアガロース樹脂市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アガロース樹脂市場市場の成長要因
- 3.3 アガロース樹脂市場市場の抑制要因および課題
- 3.4 アガロース樹脂市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アガロース樹脂市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アガロース樹脂市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アガロース樹脂市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アガロース樹脂市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アガロース樹脂市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアガロース樹脂市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アガロース樹脂市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アガロース樹脂市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アガロース樹脂市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アガロース樹脂市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アガロース樹脂市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアガロース樹脂市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアガロース樹脂市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアガロース樹脂市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアガロース樹脂市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアガロース樹脂市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアガロース樹脂市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアガロース樹脂市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アガロース樹脂市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
