
市場概要
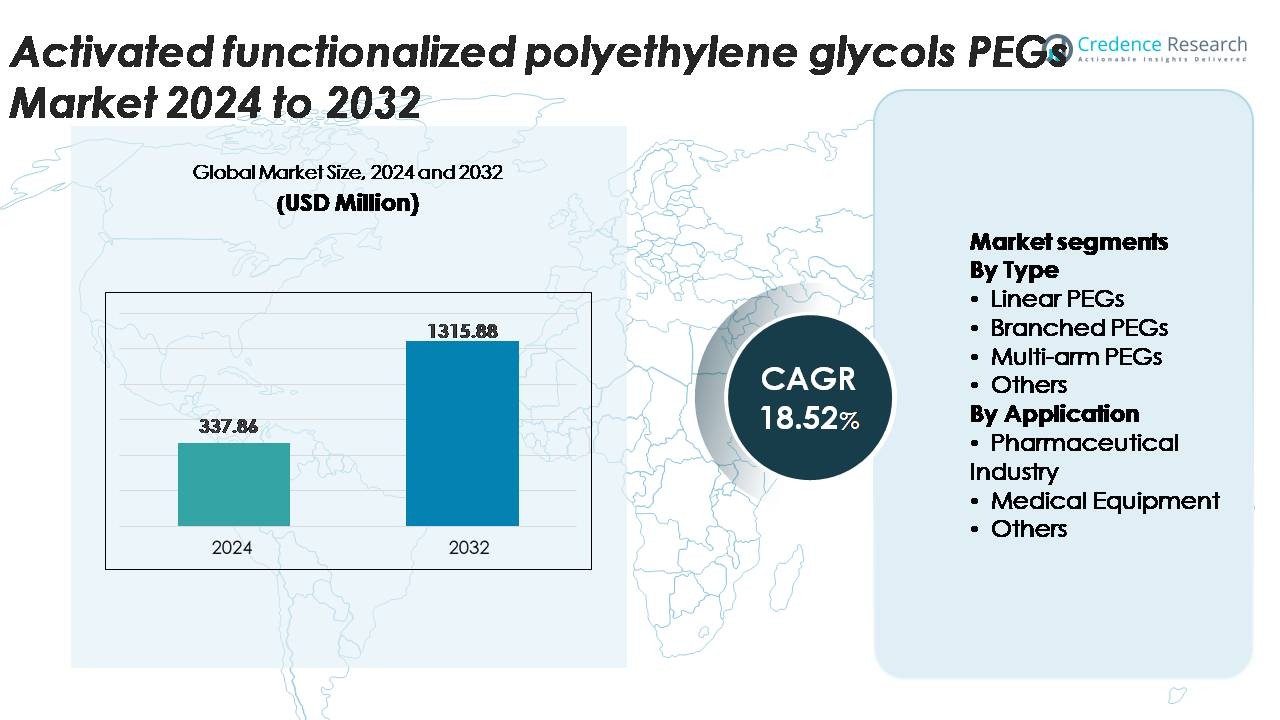
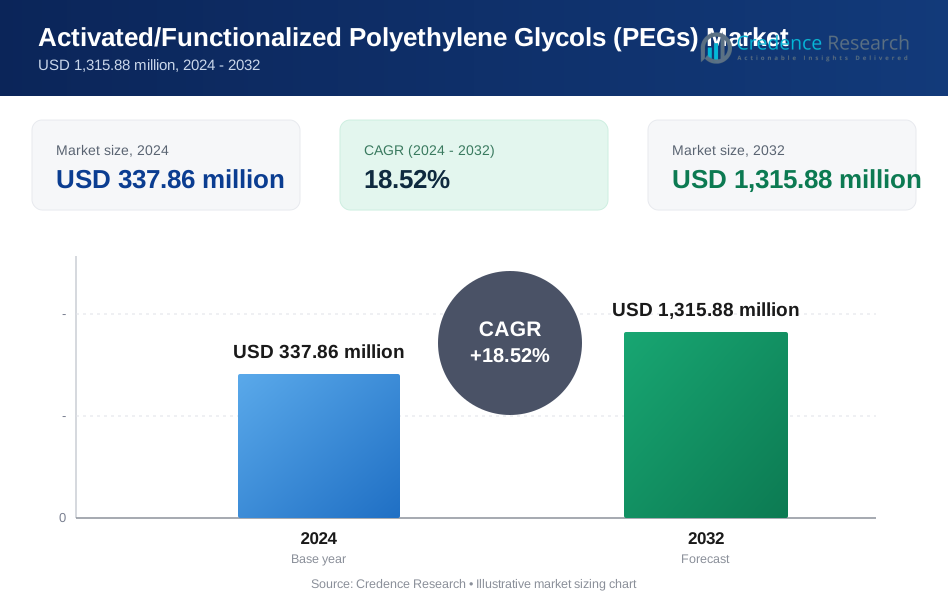
活性化官能化ポリエチレングリコール(PEGs)市場は、2024年に3億3,786万米ドルと評価され、2032年までに13億1,588万米ドルに達すると予測されており、予測期間(2025年~2032年)中に18.52%のCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 活性化官能化ポリエチレングリコール(PEGs)市場規模 2024 | 3億3,786万米ドル |
| 活性化官能化ポリエチレングリコール(PEGs)市場、CAGR | 18.52% |
| 活性化官能化ポリエチレングリコール(PEGs)市場規模 2032 | 13億1,588万米ドル |
活性化官能化ポリエチレングリコール(PEGs)市場は、Nektar Therapeutics、Laysan Bio、SINOPEG、Chemgen Pharma、Creative PEGWorks、BASF、NOF、SunBio、Merck、JenKem Technologyなどの専門メーカーと世界的な化学リーダーによって形成されています。これらの企業は、高純度のPEG生産、多様な官能化化学、バイオ医薬品、mRNAデリバリー、医療機器用途に合わせたGMP準拠の製造を通じて競争しています。北米は、先進的なバイオ医薬品エコシステムと強力なイノベーション能力により、世界市場の約38%を占める主要地域であり続けています。ヨーロッパは、強力なバイオ医薬品研究と規制された賦形剤基準により約27%で続き、アジア太平洋地域は競争力のある製造拠点として急速に成長しています。
市場の洞察:
- 活性化機能化ポリエチレングリコール(PEGs)市場は2024年に3億3,786万米ドルと評価され、2032年までに13億1,588万米ドルに達すると予測されており、予測期間中に18.52%のCAGRを記録します。
- 市場の成長は、生物製剤におけるPEG化の採用拡大、mRNA治療薬の拡大、薬物送達、医療コーティング、診断技術における高純度PEG誘導体の需要増加によって推進されています。
- 主なトレンドには、カスタマイズされたPEG構造へのシフト、再生医療およびナノ医療での使用の増加、高性能バイオマテリアルおよび先進的治療プラットフォームでの応用拡大が含まれます。
- 競争力のあるダイナミクスは依然として強く、主要なプレーヤーはGMP製造、狭分散性PEGs、多様な機能性化学に焦点を当てていますが、制約には高い生産コストと厳しい純度規制が含まれます。
- 北米が38%の地域シェアでリードし、ヨーロッパが27%、アジア太平洋が24%と続き、線形PEGsは製薬用途での採用が最も高く、タイプセグメントを支配しています。
市場セグメンテーション分析:
タイプ別
線形PEGsは、その高い構造的均一性、予測可能な反応性、薬物送達、バイオマテリアル、表面修飾で使用される活性化機能基との広範な互換性により、すべてのタイプカテゴリの中で最大の市場シェアを占めています。その支配は、PEG化APIおよびタンパク質安定化プロセスでの強い採用によってさらに支持されています。分岐および多腕PEGsは、高度なコンジュゲーションおよびナノ粒子工学で注目を集めていますが、線形グレードと比較すると依然としてニッチです。特殊およびその他のPEG形式は、増大する製剤の複雑さと生物製剤の開発によって、標的送達およびレオロジー修正アプリケーションでの使用を拡大し続けています。
- 例えば、NOF株式会社のSUNBRIGHT® ME-050HS線形mPEG-NHSは、分子量5,000 Daの活性化エステルを提供し、25°Cで約40分の加水分解半減期を持ち、効率的なタンパク質コンジュゲーションワークフローを可能にします。
用途別
製薬業界は、薬物コンジュゲーション、抗体修飾、制御放出製剤、溶解性向上における活性化機能化PEGsの広範な使用により、支配的なアプリケーションセグメントを表しています。このセグメントは、生物製剤の生産増加と薬物動態を改善するためのPEG化戦略の継続的な採用により、最大のシェアを維持しています。医療機器用途も、特に表面コーティング、生体適合性向上、インプラントおよび診断装置の親水性修飾で安定した成長を示しています。その他の用途には、次世代の治療および分析製品のためのPEG結合ポリマーおよび生体機能界面に関する研究の拡大から恩恵を受ける特殊化学品および材料工学が含まれます。
- 例えば、Nektar Therapeuticsの臨床的に検証されたPEG化プラットフォームは、20,000 Daおよび40,000 Daの多腕および線形活性化PEGsを使用して、タンパク質治療薬における循環半減期を延長するPEG-薬物コンジュゲートを製造しました。
主要な成長要因
生物製剤と先進的な薬物送達におけるPEG化の採用の増加
生物製剤、ペプチド、および抗体ベースの治療薬の拡大するパイプラインは、治療分子の溶解性、安定性、および半減期を向上させる能力のために、活性化された官能化PEGの強い需要を引き続き促進しています。PEG化は薬物動態性能を向上させ、投与頻度を減少させ、免疫原性を最小限に抑えるため、次世代の製剤には欠かせません。製薬会社は、正確な結合と制御された分子配向をサポートするために、NHS活性化、マレイミド終端、およびアジド官能PEGにますます依存しています。世界中で2,000以上の生物製剤が開発中であるため、メーカーは厳格な規制要件を満たす一貫した高純度のPEGを必要としています。この傾向は、バイオシミラー、長時間作用型注射剤、および高度にターゲット化された治療法がより広範な商業的存在を獲得するにつれて、長期的な消費を加速させます。
- 例えば、40,000 Da(40 kDa)の分岐PEG鎖は、承認された製品Peginterferon alfa-2a(ライセンシーであるロシュが開発し、Pegasysとして販売)で使用され、薬物の半減期を延長し、C型肝炎治療のために週1回の投与を可能にしました。これは、非PEG化バージョンの毎日の投与に比べて大幅な改善です。
バイオマテリアルおよび医療機器コーティングにおける官能化PEGの統合の増加
活性化された官能PEGは、医療機器、インプラント、および診断表面において親水性の向上、タンパク質汚染の減少、および生体適合性の向上に重要な役割を果たしています。金属、セラミック、および高分子基板上に非反応性で安定した均一なポリマーブラシを作成する能力が、カテーテル、バイオセンサー、マイクロ流体コンポーネント、および制御放出システムでの採用を促進しています。低侵襲手術が増加し、デバイス設計がより洗練されるにつれて、メーカーはバイオフィルム形成に抵抗し、信頼性のある生物学的相互作用を可能にする表面工学材料を必要としています。エポキシ、アルデヒド、およびチオール活性化型のような官能PEG誘導体は、正確な分子接合をサポートし、先進的な創傷ケア、整形外科用インプラント、および再生医療の足場での使用を拡大しています。
- 例えば、NOF株式会社のSUNBRIGHT® 4-arm PEG-NHSシリーズは、10,000 Daおよび20,000 Daの分子量で供給され、均一なハイドロゲルネットワーク形成を可能にし、コーティングされた表面でのタンパク質吸着を5 ng/cm²以下に減少させ、デバイスの生体適合性を大幅に向上させます。
mRNAプラットフォーム、免疫療法、および診断技術における高純度PEGの拡大
mRNAワクチン、脂質ナノ粒子(LNP)製剤、および精密免疫療法の急速な拡大は、超高純度の活性化PEGの需要を大幅に増加させました。これらのPEGは、ナノ粒子送達システムの重要な賦形剤として機能し、安定性、最適化された循環時間、および効率的なカプセル化を保証します。マイクロアレイチップ、アフィニティセンサー、およびハイスループット分析ツールなどの新興診断技術も、分子固定化とノイズ低減のために官能PEGリンカーに依存しています。賦形剤のトレーサビリティとバッチの一貫性に対する規制の強調は、メーカーに低エンドトキシンレベル、狭い分子量分布、および高い活性化効率を持つPEGの生産を促しています。遺伝子治療、mRNAプラットフォーム、および個別化医療への世界的な研究開発投資が加速するにつれて、特殊PEG誘導体の需要は引き続き強化されています。
主要なトレンドと機会
カスタマイズ可能なPEGアーキテクチャへの移行の増加
市場を形作る重要なトレンドは、特定の分子ターゲット、結合化学、および治療的デリバリーのニーズに合わせたカスタマイズされたPEG構造の好みが高まっていることです。製薬会社は、特定の分子量、狭い分散プロファイル、および特定の末端基機能を持つPEGをますます必要としており、部位特異的結合をサポートしています。多腕、ヘテロビフェンクショナル、および直交反応性PEGは、薬物開発者がより高いペイロードデリバリー効率とオフターゲット効果の低減を追求する中で注目を集めています。このカスタマイズのトレンドは、モジュラー合成プラットフォーム、GMP準拠の生産、および新興バイオファーマパイプラインをサポートする迅速な開発サービスを提供するPEGメーカーにとって強力な機会を開きます。
- 例えば、JenKem Technologyは、2,000 Daから40,000 Daの分子量範囲で、通常1.05未満のポリ分散指数を持つNHS-PEG-マレイミドなどのヘテロビフェンクショナルPEGを供給しており、高度に制御されたタンパク質およびペプチド結合を可能にしています。
ナノ医療、再生医療、スマートバイオマテリアルにおける成長機会
ナノ医療と再生療法の進展は、機能的リンカー、コーティング材料、および安定剤としての活性化PEGの機会を拡大しています。PEGベースのハイドロゲル、PEG架橋足場、およびPEG修飾ナノ粒子は、制御された薬物放出、細胞相互作用の改善、およびインプラント統合の向上を可能にします。3Dバイオプリンティング、組織工学、およびAI対応のバイオマテリアル設計の台頭は、カスタマイズされた治療マトリックスにおけるPEGの使用をさらに増加させます。診断においては、PEG機能化インターフェースは、バイオセンサー、マイクロアレイ、および分子検出プラットフォームの感度を向上させます。これらの新興分野は、医療システムが精密材料と小型化された治療デバイスをますます採用する中で、長期的な成長の可能性を提供します。
- 例えば、Creative PEGWorksは、10,000 Daおよび20,000 Daのバリアントで、60秒未満のゲル化時間で架橋ネットワークを形成できる4腕PEG-ビニルスルホンハイドロゲルを供給しており、ナノ医療および再生医療の応用における迅速な足場形成をサポートしています。
主要な課題
規制の複雑さと厳格な純度要件
医薬品および医療機器で使用される活性化PEGは、非常に厳しい純度、追跡可能性、および一貫性の基準を満たす必要があります。規制当局は、エンドトキシンレベル、残留溶媒、活性化効率、および製品特性に厳しい管理を課しています。これらの要件を満たすには、高度な製造、厳格な品質保証、および検証された分析方法論が必要であり、生産コストを増加させ、開発サイクルを延長します。世界的な規制フレームワークの変動性は、複数の地域で事業を展開する企業にとってコンプライアンスをさらに複雑にします。これらの課題は、小規模メーカーにとって参入障壁を作り、分析技術、文書化、およびGMP認定インフラへの継続的な投資を必要とします。
高い生産コストと原材料依存
活性化機能化PEGの製造には、多段階の合成、特殊な触媒、制御された重合環境、高純度の精製システムが必要です。エチレンオキシドや関連する前駆体の価格変動は生産経済に直接影響を与え、厳格な取り扱い要件がさらに運用の複雑さを増します。生物製剤やmRNAデリバリーのための超高純度グレードの必要性は、製造のオーバーヘッドを大幅に増加させます。小規模企業はコスト競争力を達成したり、信頼性のある原材料供給チェーンを確保したりするのに苦労するかもしれません。これらのコスト圧力は、スケーラビリティを制限し、商業化のタイムラインを遅らせ、基本的な医療機器や低マージンの治療製剤のようなコストに敏感な市場での採用を減少させる可能性があります。
地域分析
北米
北米は活性化機能化PEG市場の最大のシェアを占めており、約38%を占めています。これは強力なバイオ医薬品製造、成熟した生物製剤パイプライン、およびPEG化技術の高い採用によって推進されています。この地域は広範な研究開発投資、強固な規制フレームワーク、およびモノクローナル抗体、mRNAデリバリー、標的治療に特化した主要なバイオテクノロジー企業の存在から利益を得ています。医療機器や診断プラットフォームにおける高純度PEGの需要の増加は、地域消費をさらに強化します。さらに、米国はGMP認定のPEG生産能力でリードしており、先進的な薬剤開発プログラムのための一貫した供給を確保しています。
ヨーロッパ
ヨーロッパは市場の約27%を占めており、先進的な製薬インフラストラクチャ、強力な生物製剤研究エコシステム、および精密治療のための高品質賦形剤への関心の高まりによって支えられています。ドイツ、英国、スイスなどの国々は、PEG化薬剤開発と医療機器の革新の中心地として位置しています。再生医療、外科用コーティング、制御放出製剤におけるPEGベースのバイオマテリアルの採用の増加は、需要をさらに高めます。EMAガイドラインの下での規制の調和も、PEG修飾治療薬の商業化を加速させます。地域の臨床革新と生体適合性材料への推進は、安定した市場拡大を支え続けています。
アジア太平洋
アジア太平洋は世界市場の約24%を占めており、生物製剤製造の拡大、製薬研究開発への政府投資の増加、およびmRNAやナノ粒子ベースの治療プラットフォームの急速な拡大により、最も急速な成長を示しています。中国、インド、日本、韓国は、国内の薬剤開発と輸出志向のAPIを支えるためにPEG生産能力を強化しています。医療機器、コーティング、および診断消耗品における機能化PEGの需要の増加は、地域消費をさらに促進します。地域の成長する受託製造セクターと競争力のある生産コストが、活性化PEG誘導体の主要サプライヤーとしての地位を高めています。
ラテンアメリカ
ラテンアメリカは市場の約6%を占めており、主にブラジル、メキシコ、アルゼンチンでの製薬生産の増加によって推進されています。溶解性向上、製剤の安定性、医療機器の表面修飾に使用される活性化PEGの需要が増加しています。地元のAPI製造への政府の支援と規制フレームワークの改善が、PEGベースの賦形剤の採用を促進しています。地域は依然として高純度PEGの輸入に大きく依存していますが、生物製剤およびバイオシミラーへの投資の拡大が新たな機会を創出しています。医療システムの近代化と地元の製造業者の生産能力の向上に伴い、成長は緩やかですが着実に進んでいます。
中東・アフリカ
中東・アフリカ地域は市場の約5%を占めており、医療の近代化の進展、生物製剤の採用の増加、PEGコーティングされた医療機器の需要拡大によって支えられています。UAE、サウジアラビア、南アフリカなどの国々は、製薬インフラと診断技術に投資しており、治療用製剤やデバイスコーティングにおける活性化PEGの使用を促進しています。国内製造の制約が市場全体の発展を妨げているものの、グローバルサプライヤーとのパートナーシップの増加や臨床研究活動の拡大が、地域の長期的な需要プロファイルを強化しています。
市場セグメンテーション:
タイプ別
- 線状PEG
- 分岐PEG
- 多腕PEG
- その他
用途別
- 製薬業界
- 医療機器
- その他
地域別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境:
活性化機能性ポリエチレングリコール(PEGs)市場の競争環境は、確立されたグローバル化学メーカー、専門のPEGメーカー、生物工学に特化したサプライヤーが製品の純度、機能の多様性、規制遵守で競争しているのが特徴です。主要企業は、厳格な製薬および医療機器基準を満たすために、GMP認証の生産、狭い分散制御、高活性化効率を優先しています。戦略的な重点分野には、ヘテロ二官能性および多腕PEGポートフォリオの拡大、分析特性評価能力の向上、生物製剤、mRNAワクチン、高度な薬物送達システムの供給信頼性の強化が含まれます。バイオ医薬品企業とのパートナーシップ、カスタム合成プラットフォームへの投資、アジア太平洋製造拠点への地理的拡大が中心的な競争戦略となっています。市場プレーヤーはまた、技術サポートサービス、迅速な開発タイムライン、コンジュゲーション化学に最適化されたオーダーメイドのPEGアーキテクチャを提供する能力を通じて差別化を図っています。R&Dパイプラインがターゲット治療や精密材料にシフトするにつれて、革新性、スケーラビリティ、規制準備に関する競争が激化しています。
主要プレイヤー分析:
- Nektar Therapeutics
- Laysan Bio
- SINOPEG
- Chemgen Pharma
- Creative PEGWorks
- BASF
- NOF
- SunBio
- Merck
- JenKem Technology
最近の展開:
- 2024年6月、SunBioは、PEG由来の機能性足場を活用して不規則な骨欠損修復を行うドウタイプのハイドロゲル製品に関する画期的な記事を発表しました。この製品は架橋されると貯蔵弾性率が3.7 kPaから32 kPaに増加しました。
- 2024年3月、BASF Pharma Solutionsは「Kolliphor® P188 Cell Culture」シアープロテクタント製品を発売し、北米に新しいGMPソリューションセンターを設立しました。これにより、ポリマーPEGシステムを含む高性能賦形剤における地位を強化しました。
- 2024年、Laysan Bio社は、cGMPグレードの活性化PEG製品(単機能、二機能、多腕、異種二機能)の幅広いポートフォリオを引き続き提供しています。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 生物製剤、ペプチド、抗体薬物複合体が世界的に拡大するにつれて、活性化機能化PEGの需要は引き続き増加します。
- PEG誘導体は、次世代のmRNAおよび遺伝子送達プラットフォームを支える脂質ナノ粒子システムにより深く統合されるでしょう。
- 異種二機能および多腕形式を含むカスタマイズ可能なPEG構造は、精密結合のためにより広く採用されるでしょう。
- 賦形剤のトレーサビリティとGMPコンプライアンスに対する規制の強化により、製造業者はより高純度で高度な分析能力に向かうでしょう。
- PEGベースのバイオマテリアルは、再生医療、組織工学、インプラント表面改質での使用が増加するでしょう。
- PEG製造業者とバイオファーマ企業の間のパートナーシップは、薬剤の製剤化とスケールアップを加速するために強化されるでしょう。
- アジア太平洋地域は、バイオファーマインフラの拡大により、機能化PEGの主要な製造拠点として浮上するでしょう。
- 医療機器は、親水性、生体適合性、患者の安全性を向上させるためにPEGコーティングをますます取り入れるでしょう。
- PEG化学の革新は、治療の安定性、標的送達、投与効率を向上させるでしょう。
- 新しいサプライヤーが専門的なPEG誘導体とコスト効率の高い生産技術を持って参入することで、市場競争は激化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の活性化機能化ポリエチレングリコール(PEG)の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、活性化された機能化PEG市場はどのくらいの年平均成長率で成長すると予想されていますか?
2024年に最も大きなシェアを持った活性化機能化PEGセグメントはどれですか?
活性化機能化PEG市場の成長を促進している主な要因は何ですか?
活性化機能化PEG市場の主要企業はどこですか?
2024年に活性化機能化PEGの市場シェアが最も大きかった地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 活性化/機能化ポリエチレングリコール(PEG)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の活性化/機能化ポリエチレングリコール(PEG)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 337.86 million → 2032: USD 1,315.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 活性化/機能化ポリエチレングリコール(PEG)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 活性化/機能化ポリエチレングリコール(PEG)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における活性化/機能化ポリエチレングリコール(PEG)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 活性化/機能化ポリエチレングリコール(PEG)市場市場の成長要因
- 3.3 活性化/機能化ポリエチレングリコール(PEG)市場市場の抑制要因および課題
- 3.4 活性化/機能化ポリエチレングリコール(PEG)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 活性化/機能化ポリエチレングリコール(PEG)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 活性化/機能化ポリエチレングリコール(PEG)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、活性化/機能化ポリエチレングリコール(PEG)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 活性化/機能化ポリエチレングリコール(PEG)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 活性化/機能化ポリエチレングリコール(PEG)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は活性化/機能化ポリエチレングリコール(PEG)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 活性化/機能化ポリエチレングリコール(PEG)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 活性化/機能化ポリエチレングリコール(PEG)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 活性化/機能化ポリエチレングリコール(PEG)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 活性化/機能化ポリエチレングリコール(PEG)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新活性化/機能化ポリエチレングリコール(PEG)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の活性化/機能化ポリエチレングリコール(PEG)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の活性化/機能化ポリエチレングリコール(PEG)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の活性化/機能化ポリエチレングリコール(PEG)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の活性化/機能化ポリエチレングリコール(PEG)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの活性化/機能化ポリエチレングリコール(PEG)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の活性化/機能化ポリエチレングリコール(PEG)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの活性化/機能化ポリエチレングリコール(PEG)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 活性化/機能化ポリエチレングリコール(PEG)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
